
由於市場等待加拿大央行和聯邦公開市場委員會的利率決定以及美國 GDP 數據,美元和加元交易均處於低迷狀態。 隨著英國最終走向 XNUMX 月中旬大選,英鎊似乎溫和走強。 但沒有明確的後續購買。 瑞士法郎和歐元也試圖扭轉本週兌美元的部分跌幅。 澳元仍然是本週最強勁的貨幣,但上行空間受到消費者通脹放緩的限制。
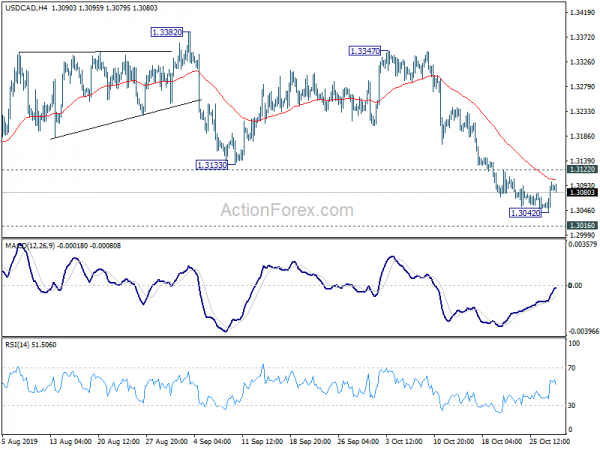
從技術上講,歐元/美元在 1.1062 小支撐位之前反彈,仍保持近期看漲。 焦點可能會回到1.1179臨時頂部,突破後將恢復近期漲勢。 美元/加元在1.3016關鍵支撐位之前反彈,但上行空間仍低於1.3122次要阻力位。 因此,前景仍然看跌。 美元/瑞郎在觸及0.9970後失去上行動能,焦點回到0.9907次要支撐位。 歐元/瑞郎在跌破 1.1062 關鍵阻力位後也失去了上行動能,今天可能會出現進一步下跌。
在亞洲,日經指數收盤下跌-0.57%。 香港恆生指數下跌-0.54%。 中國上海證券交易所下跌-0.45%。 新加坡海峽時報上漲0.31%。 日本10年期日本國債收益率下降-0.0099至-0.119。 一夜之間,道指下跌-0.07%。 標準普爾 500 指數創下新高 0.08 點後下跌 -3047.87%。 納斯達克指數下跌-0.59%。 10年期國債收益率下降-0.018至1.835。
加拿大央行預計將按兵不動,美聯儲預計將降息
市場普遍預計央行將維持政策利率在1.75%不變。 GDP 增長的意外上升和通脹的穩健為加拿大央行提供了很大的觀望空間。 此外,新當選政府的財政刺激措施預計將支持來年的經濟。 央行目前沒有必要立即採取任何行動。 持續的貿易戰不確定性和全球經濟放緩將是政策制定者未來的主要關注點,這可能決定加拿大央行明年是否需要採取任何行動。
另一方面,市場普遍預期美聯儲今天將再次降息-25個基點至1.50-1.75%。 聯邦基金期貨定價的概率為 97.8%。 主要問題是主席杰羅姆·鮑威爾是否會發出信號,表示所謂的“週期中期調整”已經結束。 此類信息也可能反映在前瞻性指引的變化中。 如果美聯儲確認這一消息,美元就有可能反彈。
以下是有關美聯儲和加拿大央行的一些建議讀物:
中美貿易協議可能尚未為亞太經合組織做好準備,農產品採購是一個棘手問題
據路透社報導,美中貿易協議文本可能尚未準備好在16月17日至XNUMX日於智利舉行的APEC峰會上簽署。 一位不願透露姓名的官員表示:“如果它沒有在智利簽署,並不意味著它會崩潰。 這只是意味著它還沒有準備好。 我們的目標是在智利簽署。 但有時文本還沒有準備好。 但正在取得良好進展,我們預計將在智利簽署協議。”
不過,白宮發言人賈德·迪爾堅稱,“正如總統幾週前所說,我們已經與中國達成了第一階段協議,雙方正在努力敲定在智利簽署的文本。”
另外,據報導,農產品採購量是協議文本的一個癥結所在。 美國正在敦促中國明確表示將購買多達50B美元的美國農產品。 但中國希望使其靈活並根據市場情況進行購買。 一位不願透露姓名的中國官員表示,“中國不想購買很多當地人不需要的產品,也不想在不需要的時候購買一些東西。”
中國駐聯合國大使張軍周二再次警告稱,美國對中國新疆政策的批評無助於貿易談判。 美國、英國和其他 21 個國家敦促中國停止在新疆拘留維吾爾族和其他穆斯林,張說,“貿易談判正在進行中,我們看到了進展。 我認為這對於貿易談判問題的良好解決沒有幫助。”
英國將於13月XNUMX日舉行大選,脫歐不確定性依然存在
英國首相鮑里斯·約翰遜昨天在下議院最終以 438 票對 20 票贏得提前大選。 該法案現在將被提交至上議院。 自由民主黨和蘇格蘭民族黨因 9 月 12 日的選舉動議被拒絕而投了棄權票。 選舉將於 31 月 XNUMX 日舉行,初步結果將於第二天公佈。 儘管無協議脫歐的可能性進一步減小,但英國是否最終能在下一個脫歐最後期限(XNUMX月XNUMX日)離開歐盟仍不得而知。大選後,約翰遜可能會獲得多數席位來推動脫歐協議,或者工黨可能會接任政府,然後在另一次公投之前重新談判該協議。 或者,沒有任何一方能夠取得最終勝利,英國脫歐僵局將繼續下去。
建議閱讀:
NIESR預計約翰遜新的脫歐協議不會對經濟產生提振
NIESR在一份報告中表示,“我們預計政府擬議的脫歐協議獲得批准不會提振經濟活動。” 相反,與繼續留在歐盟相比,新的脫歐協議從長遠來看可能會使英國 GDP 增長-3.5%。
在主要情景下,經濟狀況將“大致維持現狀”,“基本增長仍然疲軟,遠低於歷史趨勢”。 隨著無協議脫歐的可能性降低,經濟增長的下行風險也隨之降低。
NIESR 還預計 25 年英國央行利率將下調 -0.50 個基點至 2020%。加上寬鬆的財政政策,預計這兩項政策將在短期內支持經濟增長。
澳大利亞第三季度CPI環比放緩至0.5%,通脹依然低迷
第三季度澳大利亞 CPI 環比放緩至 0.5%,低於第二季度的 3%,但符合預期。 按年計算,CPI 同比上漲 2%,高於預期的 0.6%。 澳洲聯儲下調平均 CPI 環比上漲 1.7%,同比上漲 1.6%,符合預期。
ABS首席經濟學家布魯斯·霍克曼(Bruce Hockman)表示:“年度通脹仍然較低,部分原因是住房相關費用的價格上漲仍然較低,並且在某些情況下按年度計算有所下降。 截至 0.3 年 0.1 月季度,公用事業價格(-2019%)和自住業主購買的新住宅價格(-0.4%)均略有下降,而租金(XNUMX%)僅小幅上漲。
西太平洋銀行表示,澳元貶值對通脹有一定影響,但更廣泛的通脹脈搏並沒有產生更廣泛的影響。 澳洲聯儲今年再次降息的壓力不大。 西太平洋銀行維持 2020 年 XNUMX 月再次降息的預測。
別處
日本 9.1 月零售額同比增長 6.9%,遠高於預期的同比 0.4%。 3月份英國BRC商店價格指數同比下降-XNUMX%。 瑞士將發布KOF領先指標。 德國將發布失業率和消費者物價指數。 歐元區將發布信心指標。 當天晚些時候,美國將公佈 ADP 就業人數和第三季度 GDP。
美元/加元每日展望
每日樞軸:(S1)1.3053; (P)1.3077; (R1)1.3111; 更多…
美元/加元在關鍵支撐位 1.3042 之前形成暫時低點 1.3016。 盤中偏向首先轉為中性。 從好的方面來看,突破1.3122次要阻力位將確認短期觸底。 55 日均線(現為 1.3202)日內偏差將轉回上行。 然而,下行方面,若果斷突破 1.3016,將帶來更大的看跌影響,下一步目標是 1.2781 支撐位。
在較大的圖中,38.2到1.2061的1.3664的1.3052%回撤保持不變。 從1.2061的低點中期上升有利於遲早恢復。 61.8的1.4689穩固突破(2016高位)到1.2061的1.3685將確認並瞄準1.4689高位。 但是,1.3052的持續突破將確認從1.2061(2017低)開始的上升趨勢已經完成。 接下來的61.8將看到1.2673%回撤位進一步下跌。
經濟指標更新
| GMT | CCY | 活動 | 脊椎側彎處理的精實標準 | 預測 | 前一則 | 修訂 |
|---|---|---|---|---|---|---|
| 23:50 | 日圓 | 零售業Y / Y九月 | ||||
| 0:01 | GBP | BRC 商店價格指數 Y/Y XNUMX 月 | -0.40% | -0.60% | ||
| 0:30 | AUD | CPI Q / Q Q3 | ||||
| 0:30 | AUD | CPI Y / Y Q3 | ||||
| 0:30 | AUD | 澳洲聯儲第三季度消費者物價指數 (CPI) 修整平均值 | ||||
| 0:30 | AUD | RBA 截尾平均 CPI Y/Y Q3 | ||||
| 6:30 | EUR | 法國 GDP Q/Q Q3 P | ||||
| 7:45 | EUR | 法國 XNUMX 月消費者支出月率 | -0.70% | |||
| 8:00 | 瑞士法郎 | KOF領先指標10月 | 94.2 | 93.2 | ||
| 8:55 | EUR | 德國10月失業率 | ||||
| 8:55 | EUR | 德國失業率變化 | 0K | 10K | ||
| 10:00 | EUR | XNUMX 月經濟景氣指數 | 101.1 | 101.7 | ||
| 10:00 | EUR | 十月商業景氣 | -0.21 | -0.22 | ||
| 10:00 | EUR | 十月工業信心指數 | -8.9 | -8.8 | ||
| 10:00 | EUR | 十月服務信心指數 | 9 | 9.5 | ||
| 10:00 | EUR | 消費者信心十月 | -7.6 | -7.6 | ||
| 11:00 | EUR | 德國 CPI M/M XNUMX 月 P | 0% | 0% | ||
| 11:00 | EUR | 德國 CPI 同比 XNUMX 月 P | ||||
| 12:15 | USD | ADP就業變化10月 | 132K | 135K | ||
| 12:30 | USD | GDP年化Q3 P | ||||
| 12:30 | USD | GDP價格指數Q3 P | ||||
| 14:00 | CAD | 加拿大央行利率決定 | ||||
| 14:30 | USD | 原油庫存 | - 1.7M | |||
| 15:15 | CAD | 中國銀行新聞發布會 | ||||
| 18:00 | USD | 聯邦公開市場委員會利率決定 | ||||
| 18:30 | USD | FOMC新聞發布會 |




 Signal2forex.com - 最佳外匯機器人和信號


