
美國評論
美國經濟繼續艱難前行
- 就經濟數據而言,這是最忙碌的一周。 第三季度 GDP 數據於週三公佈,隨後聯邦公開市場委員會 (FOMC) 降息 25 個基點。 其他值得注意的事態發展包括 XNUMX 月份非農就業數據的穩健表現以及 ISM 製造業指數的小幅改善,表明美國經濟繼續在不確定性的森林中艱難前行。
- 在消費者支出的帶動下,第三季度美國經濟年化增長率為 1.9%。 持續的貿易緊張局勢可能仍然是前景面臨的最重大風險,鮑威爾主席在聯邦公開市場委員會會議後的新聞發布會上承認這一點。
美國經濟繼續艱難前行
128 月份雇主增加了 2020 萬個新職位,這應該會減輕對招聘嚴重放緩的擔憂。 縱觀與 XNUMX 年人口普查和通用汽車罷工相關的臨時因素,自夏季以來,招聘速度似乎有所加快(上圖)。 失業率上升了十分之一,但這是由於勞動力的大幅增長,而不是就業的大幅下降。 平均每小時收入因通用汽車罷工而受到影響,但經濟持續放緩可能會抑制最重要的消費行業。
第三季度個人消費支出年化增長率為 2.9%,再次貢獻了產出增長的全部力量(中圖)。 面對貿易不確定性,消費者即使不是唯一的,也是最具彈性的部門。 在對外貿易方面,波音公司持續的困境體現在第三季度的 GDP 上,導致設備支出下降 3.8%。 週二,波音公司首席執行官開始在國會作證,這也是涉及 737 MAX 的兩起致命墜機事故中第一起的周年紀念日。 也許最值得注意的是眾議院運輸委員會發布的文件,該文件表明波音公司可能在墜機事件發生前就知道人們對 737 MAX 的安全性存在擔憂。 該飛機的系統改進正在進行中,我們仍然預計它能在明年初恢復正常飛行,但這一新信息加劇了困擾波音的負面輿論。
在貿易政策方面,本週,智利因國內抗議活動持續而取消了亞太經合組織峰會,達成“第一階段”貿易協議的前景減弱。 特朗普總統和中國領導人習近平原定於 16 月 17 日至 207 日在峰會上會面,討論該協議。 兩國同意繼續努力簽署“第一階段”協議,但即使達成一項,“第二階段”協議仍然更加難以實現。 美國放棄了原定於15 月15 日生效的對約156 億美元中國商品加徵關稅的計劃,但對另外15 億美元商品加徵97% 的關稅仍將於1,000 月XNUMX 日生效,屆時約XNUMX % 的中國商品將生效。美國從中國進口的商品將面臨美國關稅的影響。 近 XNUMX 種產品的豁免也將於 XNUMX 月到期。 股市繼續受到貿易戰的影響,這可能仍然是經濟前景面臨的最大風險,並導致商業投資動搖。
50 月份 ISM 製造業指數確實略有改善,但連續第三個月低於 25(下圖)。 商業投資疲軟蔓延到經濟的消費者方面仍然是一個重大風險,特別是在消費者一直在推動經濟增長的情況下。 鮑威爾主席在本週的聯邦公開市場委員會會議後新聞發布會上也承認了這一擔憂,儘管他特別表示,“我們確實沒有看到這一點。” 在聯邦公開市場委員會 (FOMC) 宣布今年第三次降息 XNUMX 個基點之後,他的言論受到了密切關注。 鮑威爾承認前景面臨的風險“已朝著積極的方向發展”。 他的言論最大的收穫也許是政策制定者並不急於改變政策,這導致股市再創歷史新高。
美國展望
工廠訂單 • 週一
隨著挑戰不斷增加,工廠行業似乎無法喘息,最近的一次是通用汽車(GM)的罷工。 預先展望顯示,1.1 月份耐用品訂單下降 0.3%,超出預期。 排除運輸業的影響(其中包括通用汽車和波音公司的影響),耐用品訂單當月仍下降 XNUMX%。
不幸的是,目前還沒有跡象表明情況會立即緩解。 核心資本貨物訂單(反映季度前商業設備投資的指標)0.5 月份下降了 0.4%,過去三個月的年化增長率僅為 XNUMX%。
繼 XNUMX 月份 ISM 製造業指數持續疲軟之後,工廠部門的前景仍然疲軟。 因此,我們繼續預計未來幾個月經濟活動仍將面臨壓力。
上一篇:-0.1%富國銀行:-0.7%共識:-0.5%
ISM 非製造業調查 • 週二
儘管非製造業比製造業更好地抵禦了全球需求放緩和與中國的貿易爭端等經濟逆風,但逆風仍然對該行業產生了抑制性影響。 從左圖可以看出,總體指數自 2018 年末的峰值以來平均有所下降,目前處於三年來的最低點。 令人鼓舞的是,儘管惡化趨勢與增長顯著放緩相一致,但整體業績仍處於擴張區間。
我們繼續密切關注的一個領域是非製造業勞動力市場的健康狀況,該市場佔就業總量的 90% 以上。 XNUMX月份,就業指數跌至五年半以來的最低水平。 進一步惡化將增加人們對勞動力市場健康狀況的擔憂,進而增加對當前經濟擴張可持續性的擔憂。
Previous:52.6 Wells Fargo:52.7共識:53.5
密歇根州消費者信心指數 • 週五
總體而言,儘管全年經濟焦慮加劇,但消費者信心仍保持良好。 密歇根大學衡量的整體情緒指數在過去兩個月有所改善,95.6 月份的最終讀數幾乎與今年迄今的平均值 XNUMX 相同。 隨著中美貿易戰的持續發展、彈劾調查和地緣政治事件引起了金融市場和媒體的關注,消費者基本上已經不再關注,而是繼續關注收入和就業增長。 在這方面,消費者仍然相當樂觀,上個月對家庭收入、財務和就業前景改善的預期有所增加。
雖然經濟不確定性的多種來源肯定會讓消費者關注潛在威脅,但就業和收入前景仍應是消費者情緒的主要驅動力。
Previous:95.5共識:96.0
全球審查
歐元區增長; 拉丁美洲政治看起來搖搖欲墜
- 本週四,歐元區 GDP 和通脹均超出市場普遍預期。 儘管歐元區經濟今年大部分時間都處於低迷狀態,但好於預期的增長和通脹值得歡迎。 然而,我們尚未準備好將其稱為複甦的開始,並且仍然相信歐洲央行將在 XNUMX 月再次放鬆貨幣政策。
- 智利的抗議活動比最初預期的更加嚴重,智利總統皮涅拉被迫取消XNUMX月的APEC峰會。 此外,左傾民粹主義候選人阿爾貝托·費爾南德斯和克里斯蒂娜·基什內爾贏得了阿根廷總統職位,這表明債務違約可能迫在眉睫。
歐元區顯示出生命跡象
儘管歐元區的經濟形勢並不那麼樂觀,但本週的數據為未來提供了更多的樂觀情緒。 GDP和通脹數據均超出市場普遍預期,第三季度GDP環比增長0.2%,3月份核心通脹同比增長1.1%。 儘管週四的數據好於預期,但我們尚未準備好就歐元區經濟給出“一切明朗”的信息。 事實上,我們仍然相信歐洲央行 (ECB) 將在 10 月進一步放鬆貨幣政策,以期為更廣泛的歐洲經濟提供更多刺激。 截至目前,我們維持歐洲央行將存款便利利率進一步下調至負數的觀點,而資產購買計劃可能仍會維持不變。 值得提醒的是,歐洲央行在 0.50 月份將主要存款利率下調 XNUMX 個基點至-XNUMX%,並重啟了量化寬鬆計劃,這表明只要有必要,寬鬆的貨幣政策就會實施。 歐洲央行新任行長拉加德也有可能推動各國實施財政刺激措施以支持經濟。
新興市場政治惡化
智利歷來是拉丁美洲政治較為穩定的國家之一,但目前正處於長期政治危機的邊緣。 政府決定提高地鐵票價後,首都聖地亞哥爆發暴力抗議活動,並在全國范圍內慢慢升級。 雖然示威活動是為了應對地鐵票價上漲而引發的(地鐵票價現已回落),但抗議活動已轉變為對財富不平等和標準生活成本上升的公投。 對此,智利總統塞巴斯蒂安·皮涅拉宣布進入緊急狀態,並決定取消XNUMX月中旬舉行的亞太經合組織(APEC)峰會。 抗議活動對智利資產價格,特別是貨幣產生了重大影響; 然而,鑑於美國總統特朗普和中國國家主席習近平預計將在亞太經合組織峰會上簽署第一階段貿易協議,抗議活動可能會對全球經濟和資產價格產生更大影響。 截至目前,我們預計智利的抗議活動將在短期內平息,同時我們也預計峰會的取消不會擾亂中美談判或潛在的貿易協議。
阿根廷上週選舉阿爾貝托·費爾南德斯為總統,前總統克里斯蒂娜·基什內爾為副總統,這加劇了拉丁美洲的政治不確定性。 費爾南德斯-基什內爾的當選代表了政治上向更加民粹主義風格政策的轉變,這可能導致阿根廷在 2000 年代的大部分時間裡陷入深度衰退,並導致阿根廷主權債務多次違約。 展望未來,隨著費爾南德斯和基什內爾尋求實施其政治政策,而當前國際貨幣基金組織計劃的狀況現在受到質疑,我們預計阿根廷資產價格將出現進一步波動。 當選總統費爾南德斯已經表示,他將尋求與債券持有人就現有債務進行削減談判,而我們認為終止國際貨幣基金組織計劃可能會導致另一次違約,我們目前對阿根廷的預測中包含了1 年第一季度的違約。 展望未來,我們將密切關注新政府的政治政策以及阿根廷經濟的應對變化。
全球展望
土耳其消費者物價指數 (CPI) 通脹 • 週一
從2018年底到今年,土耳其的通貨膨脹率大幅下降。 價格在去年25月份達到頂峰,同比上漲略高於9.3%; 然而,2017月份CPI通脹率降至1,000%左右,為XNUMX年以來最低。由於物價下跌,土耳其央行選擇大幅放鬆貨幣政策,今年將主要政策利率下調XNUMX個基點,並暗示將加息削減可能即將到來。 央行貨幣寬鬆的步伐讓我們有點擔心,因為過於激進的政策降息可能會引發通脹走高。 此外,我們還對央行的獨立性感到擔憂,因為埃爾多安總統希望對貨幣政策決策施加更大的影響。 如果通脹繼續下行,我們預計央行將在年底前再次降息,這可能會給里拉帶來貶值壓力。
Previous:9.26%共識:8.60%(與去年同期比較)
澳大利亞現金利率 • 週二
由於中美貿易緊張、中國結構性放緩以及國內失衡等因素導致澳大利亞經濟面臨壓力,澳大利亞儲備銀行(RBA)開啟貨幣寬鬆週期,三度下調主要現金利率今年。 在 25 月份的最近一次會議上,澳大利亞央行降息 25 個基點,並再次將這些事態發展作為理由。 此外,澳大利亞央行還強調了寬鬆的全球貨幣政策在製定貨幣政策決策時所發揮的作用,並引用主要央行的降息作為下調現金利率的額外理由。 然而,澳洲聯儲十月份表示,隨著減稅和政府基礎設施支出對經濟的支持,澳大利亞經濟可能開始改善。 儘管澳洲聯儲對國內經濟的評估更為樂觀,但我們相信澳洲聯儲下週將維持利率穩定,並在 2020 年初降息 XNUMX 個基點。
Previous:0.75%共識:0.75%
加拿大失業率 • 週五
繼2018年放緩後,加拿大經濟在2019年表現相對較好。經濟最強勁的部分或許是勞動力市場,5.5月份失業率降至81,000%。 此外,創造就業的步伐依然穩健,僅 4.3 月份經濟就創造了超過 XNUMX 個就業崗位,而全年大部分就業崗位都是全職崗位。 我們追踪的另一個指標,即平均每小時收入,今年也穩步增長,工資同比堅挺至 XNUMX%。 經濟走強以及勞動力市場緊張為加拿大央行(BoC)提供了暫時維持政策利率不變的理由,而大多數主要央行已開始貨幣寬鬆週期。 我們目前預測加拿大央行將在 XNUMX 月份降息; 然而,我們注意到這一預測的基礎不是勞動力市場疲軟的假設,而是美聯儲更寬鬆的貨幣政策。
Previous:5.5%共識:5.5%
觀點看法
利率觀察
聯邦公開市場委員會 (FOMC) 降息。 怎麼辦?
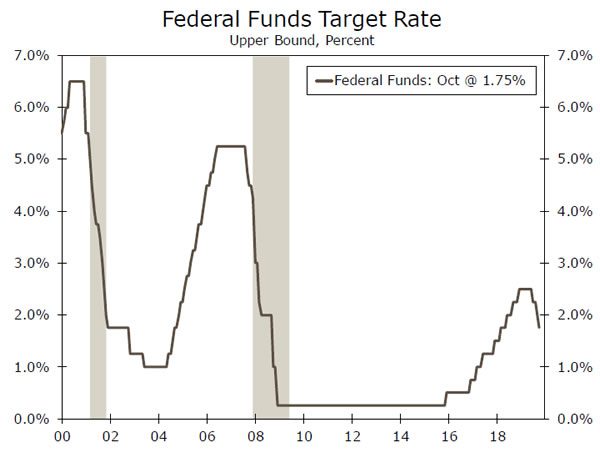
正如市場普遍預期,聯邦公開市場委員會(FOMC)在 30 月 25 日的政策會議上決定將聯邦基金利率目標區間下調 XNUMX 個基點。 此次降息是連續多次會議中的第三次(上圖)。 該委員會指出,“全球事態發展對經濟前景的影響以及溫和的通脹壓力”是支持其降息決定的因素。
但聯邦公開市場委員會也表示,現在可能會暫停該計劃,至少暫時如此。 具體來說,該委員會誓言“在評估聯邦基金利率目標範圍的適當路徑時,將繼續監測新信息對經濟前景的影響。” 換句話說,聯邦公開市場委員會似乎對政策應如何演變沒有先入為主的觀念。 相反,它處於“數據依賴”模式。
我們繼續維持我們的觀點,即FOMC 將在11 月75 日的下一次政策會議上選擇維持利率不變。自XNUMX 月以來,FOMC 已降息XNUMX 個基點,委員會可能會認為有必要暫停以評估利率如何變化。經濟正在對先前寬鬆政策的延遲效應做出反應。 此外,持續的異議——波士頓和堪薩斯城聯邦儲備銀行行長再次傾向於維持利率不變——表明委員會在目前有必要進一步寬鬆的信念上並不一致。
但我們認為,促使 FOMC 明年初再次降息(降息 25 個基點)的條件將會具備。 3 年第三季度實際 GDP 環比僅增長 2019%(年化),同比增長 1.9%。 我們預測第四季度實際 GDP 將再次以低於 2.0% 的速度增長(中圖)。 此外,通脹溫和(下圖),通脹預期仍低於 2%。 如果正如我們預測的那樣,明年實際 GDP 增長率會小幅上升,那麼我們相信委員會將得出結論,4 年第一季度後無需進一步放鬆政策。 但我們也認為聯邦公開市場委員會在可預見的未來不會加息。 換句話說,利率可能會在相當長一段時間內保持在低位。
信用市場洞察
阿根廷債務面臨壓力
阿根廷初選後,阿根廷股票、債券和貨幣市場均出現下滑。 初選暗示總統毛里西奧·馬克里可能會在十月份的實際總統選舉中以相對壓倒性的優勢落敗。 對初選的最初反應是阿根廷比索下跌 17%,而主權債務收益率飆升,其中阿根廷 12.65 年期債券從 9.51% 升至 100%。 費爾南德斯-基什內爾贏得總統選舉後,阿根廷債券本週再次下跌,增加了市場參與者對進一步經濟危機的擔憂,同時引發了對該國走向違約的擔憂。 鑑於阿根廷的主權債務主要以美元、歐元和日元計價,比索的大幅拋售使得償還債務的成本更高。 費爾南德斯此前表示,他可能會尋求終止阿根廷向國際貨幣基金組織提供的救助計劃,這加劇了投資者的擔憂,這可能是該國避免拖欠債務義務所必需的。
為了遏制大選後比索貶值,阿根廷政府實施了更嚴格的資本管制,將美元購買量從每月 200 美元限制為每月 10,000 美元。 然而,儘管央行努力保護比索,但考慮到未來與國際貨幣基金組織的關係,以及阿根廷不利的債務狀況以及外匯儲備下降,我們預計阿根廷將在 1 年第一季度違約。
本週主題
假日銷售展望
“官方”假日購物季從黑色星期五或感恩節後的第二天開始,但對大多數零售商來說,今天標誌著一年中最關鍵的兩個月的開始。 我們的假日銷售展望預計假日銷售(我們將其定義為總零售額減去汽車經銷商、加油站和餐館的銷售額)將比去年增長 5%(上圖)。 這是一個相當大的收益,特別是當你考慮到它比這次擴張的平均年增長率大約高出整整一個百分點時。 但是,2019 年假日銷售的輝煌一年更多地說明了我們已經取得的成就,而不是我們的未來。
我們不要忘記,在去年銷售季表現不佳之後,今年 5% 的漲幅出現了。 繼 2018 年 2.7 月假日銷售平均增長後,1992 月銷售下降 XNUMX%,這是該指標自 XNUMX 年開始收集數據以來最大的單月降幅。那麼發生了什麼? 政府關門被廣泛歸咎於股市大幅拋售,而貿易戰才剛剛開始。 個人儲蓄率的上升象徵著消費者的憂慮,導致當前擴張中假日銷售的年度增幅最弱。
無可否認,2018 年的疲軟業績使 2019 年假日銷售數據的同比表現更加平淡。 但消費者仍然有能力消費。 本週股市飆升至歷史新高,大多數零售商都看到了進入假期季節的強勁消費勢頭。 與去年相比,截至 3.7 月份,假日銷售額同比增長 XNUMX%(下圖)。 然而,貿易戰只是不斷升級,但貿易戰擴大到消費品的時機是為了避免影響假期支出,我們懷疑該計劃是否有效。
我們預計今年假期銷售額將表現強勁,但隨著今年的過去,消費者信心的緩和開始體現在支出疲軟上,消費者支出成長可能會放緩。




 Signal2forex.com - 最佳外匯機器人和信號


