
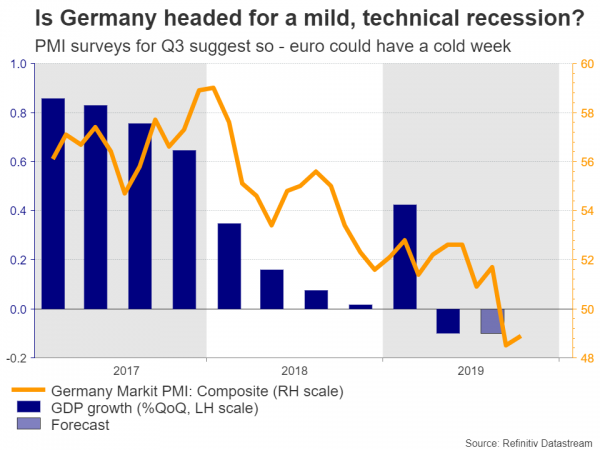
新西蘭聯儲將是下週決定利率的唯一主要央行,但這並不意味著日程安排很輕鬆,因為有大量關鍵經濟數據可供發布。 德國的增長數據將揭示歐元區傳統明星球員是否進入技術性衰退,而在美國,美聯儲主席鮑威爾的證詞可能會為近期“暫停”降息提供線索。 除了常規經濟之外,市場還將密切關注部分協議持續興奮的貿易消息以及英國大選民意調查。
德國陷入技術性衰退了嗎?
週四,歐洲最大經濟體將受到密切關注,屆時第三季度國內生產總值初步數據將公佈於市場。 繼第二季度出現收縮之後,現在如果再出現負數,將構成技術性衰退,重新引發人們對歐元區未來的擔憂。 考慮到整個季度德國採購經理人指數的疲弱程度,不幸的是,這種結果似乎很有可能出現。
如果真是這樣,這對歐元來說可能是非常不愉快的一周,因為近年來的“厄運和憂鬱”再次困擾著它。 這可能會增加歐洲央行(ECB)在克里斯蒂娜·拉加德(Christine Lagarde)的領導下推出更多貨幣刺激措施的可能性,但從未來降息的定價來看,市場目前認為不太可能採取這種刺激措施。
但從大局來看,德國的溫和衰退可能(矛盾的是)正是歐元區目前所需要的。 歐洲貨幣政策已經耗盡,因此歐洲央行的更多刺激措施 — — 比如更大規模的量化寬鬆注入 — — 可能無法有效提振經濟。 相反,迫切需要財政刺激,但唯一擁有真正財政空間的國家是德國,而柏林已經痛苦地明確表示,它只會打開支出水龍頭 後 危機襲來。 因此,德國的小幅衰退可能是最終推動各國政府採取行動的催化劑,從而防止出現更嚴重的衰退。
與此同時,德國3月ZEW調查將於週二發布,而整個歐元區第三季度GDP的第二次估計將於週四發布。 在政治方面,週末西班牙的選舉可能會成為頭條新聞,但不太可能對市場產生太大影響。
新西蘭聯儲:降息取決於通脹預期
新西蘭儲備銀行(RBNZ)將於週三早些時候宣布其決定,市場對於政策制定者是否會降息似乎存在分歧。 目前降息的隱含概率為 65%,高於幾天前的約 50%。
然而,這可能比當前定價所暗示的更為接近。 最近的事態發展令人鼓舞。 第三季度通脹和勞動力市場均強於新西蘭聯儲的預期,而中美停火為出口描繪了更加光明的前景。
從目前的情況來看,情況看起來還沒有嚴重到新西蘭聯儲扣動扳機的程度,儘管有一些事情可能會改變這種情況。 央行將於週二發布通脹預期季度調查,結果可能將決定是否降息。 預期的突然下降引發了2016年的寬鬆週期和今年夏天早些時候的“雙重”降息,因此這可能是政策制定者最重要的變量。 如果預期大致保持穩定,新西蘭聯儲可能會按兵不動,新西蘭元可能會飆升——否則,利率可能會下調,新西蘭元可能會下跌。
最後一點。 降息的可能性為 65%,這意味著如果利率確實降低,新西蘭元的下行反應可能小於如果不大幅降息的話相應的上行反應。
美國零售銷售和鮑威爾證詞引導強勢美元
在美國,直到週三美聯儲主席傑伊·鮑威爾在國會聯合經濟委員會作證之前,日程相對較少。 投資者將關注有關貨幣政策的任何信號,因為鮑威爾可能會因最近的降息以及隨後央行宣布的“暫停”而受到質疑。
唉,我們是否會聽到任何新消息還是值得懷疑的。 美聯儲明確表示,已經三次降息,現在希望先退後一步,讓刺激措施發揮作用,然後再考慮再次採取行動。 事實上,決定是否再次降息的主要因素是貿易戰,而由於鮑威爾對此無法控制,他不太可能提供任何真正的見解。
相反,週三的消費者物價指數 (CPI) 通脹數據和周五的零售銷售數據(均為 XNUMX 月份)可能對美元更為重要,尤其是後者。 消費最近一直是支撐美國經濟的主要支柱,因此確認消費仍然健康可能會導緻美聯儲近期降息的可能性進一步降低,從而提振美元。
英國數據的混亂不太可能分散英鎊對大選的注意力
在英國,大量數據即將出現。 第三季度國內生產總值數據將於週一公佈,最新就業統計數據將於週二公佈,十月份通脹和零售銷售數據分別於週三和周四公佈。
然而,與往常一樣,英鎊可能只會對政治做出反應,而不是對經濟做出反應。 所有的目光都集中在競選活動上,目前英鎊的最大推動力可能是民意調查所顯示的信號。 總體而言,英鎊可能會因任何主要政黨能夠獲得明顯多數席位的跡象而歡呼,因為這將意味著約翰遜的協議獲得通過或即將舉行第二次公投。 相比之下,任何小黨派取得進展的跡像都會增加懸浮議會的可能性,從而導致更多僵局,從而給英鎊帶來壓力。
隨著部分貿易協議的臨近,中國發布了新聞稿
全球第二大經濟體的十月份零售銷售、工業生產和固定資產投資數據將於週四公佈。 然而,人民幣和市場情緒可能會對任何貿易發展做出更大的反應。 在這方面,有報導稱華盛頓已同意削減部分關稅,以完成“第一階段”協議。
官方確認這一點可能會給市場帶來進一步的緩解,有助於推動股票和澳元等大宗商品貨幣走高,同時損害避險資產 — — 尤其是日元。
然而,從長遠來看,“第一階段”協議之後的任何真正進展似乎都令人懷疑。 第二階段將討論棘手問題,中國已明確表示不會在這些問題上妥協,這可能會在明年初引發更多緊張局勢。 關鍵是,在第一階段協議的“炒作”平息之後,對進一步進展的樂觀情緒可能很快就會消失。
澳大利亞就業數據受到貿易樂觀情緒影響
澳元最近出現了驚人的複蘇,貿易前景改善,澳大利亞央行表示已經結束了一段時間的降息,推動了澳元的反彈。 目前市場預計 15 月再次降息的可能性僅為 3%,如果即將公佈的第三季度工資價格指數(週三)和 XNUMX 月就業數據(週四)表現強勁,降息可能性可能降至零。
日本GDP:苦苦掙扎
在這片旭日東昇的土地上,第三季度GDP統計數據將於週四公佈,預計由於外部需求疲軟損害出口,經濟增長將放緩。 一線希望是國內需求可能保持強勁,但隨著 4 月份銷售稅的提高,這種情況可能會在第四季度發生變化。 日本上次提高稅收是在 2014 年,當時經濟陷入衰退,因此日本央行可能會等待第四季度的結果,然後再對經濟得出任何結論。
至於日元,在持續的貿易樂觀情緒中,近期前景看起來黯淡。 儘管如此,這種樂觀情緒似乎並不持久,假設明年年初緊張局勢因缺乏有意義的進展而再次爆發,那麼該貨幣可能會強勁反彈。




 Signal2forex.com - 最佳外匯機器人和信號


