
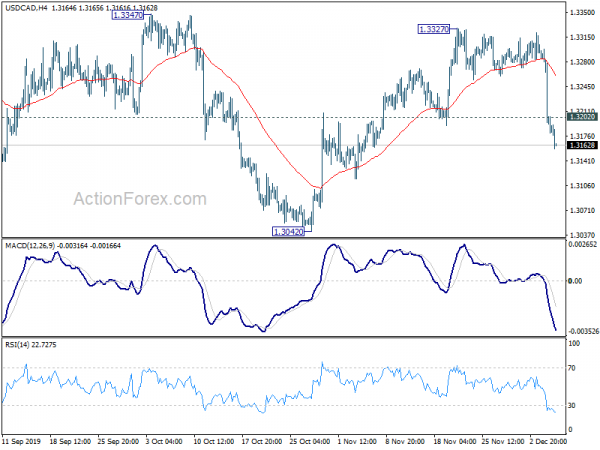
由於加拿大央行高級官員的言論進一步消除了降息的可能性,加元今天再次大幅上漲。 英鎊緊隨其後成為第二大選舉和英國退歐樂觀派。 另一方面,由於疲弱的零售銷售數據拖累澳元走弱,其次是新西蘭元。 美元目前漲跌互見,對好於預期的失業救濟人數反應不大。 在ISM和ADP中出現一連串疲弱的數據之後,美元將調查明天的NFP報告,以採取下一步行動。 同時,風險市場有所企穩,等待中美貿易談判的新進展。
從技術上講,歐元/美元的上漲受到歐元/英鎊拋售的限制。 但是目前,在1.1066較小支撐完好無損的情況下,歐元/美元仍然傾向於進一步上漲至1.1179阻力位。 美元/瑞郎和美元/日元的拋售停止在0.9841和108.27近期關鍵支撐之前。 可能在每週收盤前進行一些合併。
在歐洲,目前FTSE下跌-0.27%。 DAX下降了-0.07%。 CAC上漲了0.70%。 德國10年收益率提高了0.022,為-0.290,高於-0.3手柄。 在亞洲早些時候,日經指數上漲0.71%。 香港恆指升0.59%。 中國上海證券交易所上漲0.74%。 新加坡海峽時報上漲0.46%。 日本10年的JGB收益率下降了-0.0056,至-0.039。
美國初請失業金人數下降至203k,貿易赤字收窄至$ 47.2B
在截至11月10的一周中,美國首次申請失業救濟人數下降了-203k,至30k,低於215k的預期。 四周移動平均線下降了-2k,至217.75k。 在截至11月51的一周中,連續索賠上升1.693k至23m。 連續索償的四周移動平均值保持不變,為1.681m。
10月份美國貿易赤字環比下降-7.6%至美元-47.2B,小於預期的美元-48.7B。 進口環比下降-1.7%至USD 254.3B。 出口下降-0.2%至USD -207.1B。
中國堅持將關稅削減作為美國貿易協議的條件
如果要與美國達成貿易協議,中國堅持要求降低關稅。 商務部新聞發言人高峰今天表示,雙方保持密切溝通。 但他強調“中方認為,如果雙方達成第一階段協議,則應相應降低關稅。”他補充說,目前尚無任何細節可披露。
中美第一階段貿易協定的“自然期限”距離10 12月只有15天。 在美國方面,傳達的信息很明確。 如果在此期間沒有任何反應,則預定的關稅將生效。 目前阻礙談判的兩個核心問題是中國的農業購買和關稅回落。
人們認為,美國通過《香港人權與民主法》和2019的《維吾爾法》後,中國國家主席習近平處於強硬的政治地位。 習近平面臨巨大的國內壓力,習近平沒有美國的任何讓步就無法簽署貿易協議,要求他取得勝利。
中行:沒有理由與美聯儲同步,暗示不會降息
中行副行長蒂莫西·萊恩(Timothy Lane)在演講中表示,美中貿易關係的不確定性已對全球和加拿大經濟“造成了一些損害”。 但是“加拿大也有明顯的優勢,通脹仍在目標上”。 他補充說:“我們強大的勞動力市場指向增長源,例如計算機系統設計和其他專業服務,教育,保健和金融服務。 正是由於在動盪中的這種力量,我們才說加拿大具有韌性,儘管它不能倖免。”
萊恩還指出,美聯儲今年已三次降息。 但他強調說:“加拿大銀行沒有理由與美聯儲同步。 相反,過去十年的經驗表明,加拿大和美國走的路不同,反映了我們經濟狀況的差異。”
這些評論加強了昨天中行聲明的信息。 也就是說,中央銀行處於中立狀態,處於中立狀態。
歐元區零售額下降-0.6%,Q3 GDP未修正,環比增長0.2%
歐元區10月份零售額環比下降-0.6%,低於預期-0.4%的預期。 非食品類產品的零售貿易量環比下降-1.1%,而食品,飲料和煙草的環比增長0.3%,汽車燃料的環比增長0.6%。
EU28零售額環比下降-0.4%。 在可獲得數據的成員國中,總零售貿易額的降幅最大的國家是德國和愛爾蘭(均為-1.9%)和芬蘭(-1.2%)。 增幅最大的國家是葡萄牙(2.1%),波蘭(0.9%),比利時和羅馬尼亞(均為0.8%)。
歐元區GDP環比增長0.2%,同比增長1.2%。 家庭最終消費支出環比上升0.5%。 固定資本形成總額環比增長0.3%。 出口環比增長0.4%。 進口環比增長0.6%。 就業環比增長0.1%,同比增長0.9%。
來自德國的工廠訂單在10月份環比下降-0.4%,遠低於預期的0.4%。
日本央行原田:提高利率只會讓我們退縮
日本央行董事原田裕隆(Yutaka Harada)在一次演講中表示,“當前的低利率部分歸因於過去奉行的通貨緊縮貨幣政策。”“唯一的出路是維持當前的寬鬆貨幣政策。政策,以實現經濟活動的持續擴張,直到我們看到價格和利率上升為止。”
他還說:“銀行的盈利能力低下是由於結構性問題,即它們積累的存款超過了貸款的能力,因此整個銀行業將無法維持目前的規模”。 而且,“提高利率並不能解決問題。”
相反,“提高利率將導致以下結果:日元升值; 股價下跌; 出口,投資,消費和就業下降; 以及就業冰河時代的重新出現。”那“只會把我們甩回去”。
澳大利亞10月零售銷售停滯,貿易順差減少
澳大利亞10月份零售額環比增長0.0%,遠低於預期的0.3%。 服裝,鞋類和個人配件零售(-0.8%),百貨商店(-0.8%)和家庭用品(-0.2%)下降。 咖啡館,飯店和外賣食品服務(0.4%)和食品零售(0.1%)的增長抵消了這些增長。 其他零售相對不變(0.0%)。
在整個州中,維多利亞州(-0.4%),新南威爾士州(-0.2%)和南澳大利亞州(-0.5%)下跌,而昆士蘭州(0.4%),塔斯馬尼亞州(1.4%),北領地(2.3%) ,經季節性因素調整後,西澳大利亞州(0.2%)和澳大利亞首都特區(0.3%)在10月2019上漲。
同樣在10月,商品和服務出口下降了AUD -2.2B,至AUD 40.8B。 進口額從AUD 0.1B升至AUD 36.2B。 貿易順差收窄至4.5B澳元,低於6.5B澳元的預期。
美元/加元中旬前景
每日樞軸:(S1)1.3162; (P)1.3230; (R1)1.3268; 更多…
美元/加元的盤中偏向目前仍處於下行趨勢。 如前所述,從1.3042升起應該在1.3327完成。 跌勢會更深,回到1.3042低位。 果斷突破將帶來更大的看跌影響。 從好的方面來看,1.3202以上的較小阻力將首先使盤中偏向中性。 但是恢復應該限制在1.3327以下,並導致另一個下降。
在較大的圖中,38.2到1.2061的1.364的1.3052%回撤保持不變。 從1.2061的低點中期上升有利於遲早恢復。 61.8的1.4689穩固突破(2016高位)到1.2061的1.3685將確認並瞄準1.4689高位。 但是,1.3052的持續突破將確認從1.2061(2017低)開始的上升趨勢已經完成。 接下來的61.8將看到1.2673%回撤位進一步下跌。
經濟指標更新
| GMT | CCY | 活動 | 脊椎側彎處理的精實標準 | 預測 | 前一則 | 修訂 |
|---|---|---|---|---|---|---|
| 00:30 | AUD | 10月零售銷售額M / M. | ||||
| 00:30 | AUD | 貿易差額(澳元)10月 | 4.50B | 6.50B | 7.18B | 6.49B |
| 07:00 | EUR | 德國工廠訂購M / M十月 | -0.40% | |||
| 10:00 | EUR | 歐元區GDP Q / Q Q3 | ||||
| 10:00 | EUR | 歐元區就業變化Q / Q Q3 F | ||||
| 10:00 | EUR | 歐元區零售銷售額M / M 10月 | -0.60% | -0.40% | ||
| 12:30 | USD | 挑戰者的工作削減了Y / Y 11月 | -16.00% | -33.50% | ||
| 13:30 | CAD | 國際商品貿易(CAD)10月 | - 1.1B | - 1.4B | - 1.0B | - 1.2B |
| 13:30 | USD | 貿易差額(美元)10月 | - 47.2B | - 48.7B | - 52.5B | - 51.1B |
| 13:30 | USD | 初請失業金人數(11月29) | 203K | 215K | 213K | |
| 15:00 | USD | 工廠訂單M / M十月 | -0.60% | |||
| 15:00 | CAD | Ivey PMI 11月 | 49.3 | 48.2 | ||
| 15:30 | USD | 天然氣儲存 | - 22B | - 28B |




 Signal2forex.com - 最佳外匯機器人和信號


