
- 第一階段貿易協議標誌著中美貿易戰的緩和,關稅稅率的下調,降低了關稅進一步升級的風險,緩解了政策不確定性的一個主要來源。
- 該協議的一個關鍵部分是中國承諾在未來兩年內將購買部分美國商品和服務增加200億美元。
- 實現目標將會很困難。 對於美國來說,由於產能有限,大幅增加產量將面臨挑戰。 對於中國來說,實現這一崇高目標可能需要採取一系列戰略——以進口替代生產、從其他地方轉移採購以及儲存可儲存的商品。 冠狀病毒(COVID-19)將加劇實現該交易目標的挑戰。
- 對於世界其他地區來說,該協議在減少全球不確定性方面產生的任何積極作用都可能被美國市場份額的流失所抵消
- 第一階段協議可能會適度推動美國和中國的經濟增長,但這只是第一步。 該協議並未涉及中國工業補貼等更具爭議性的話題。 因此,中美貿易關係的不確定性仍將存在。
中美貿易戰自 2018 年以來一直持續,並於 15 年 2020 月 7.5 日簽署“第一階段”協議實現停火。 該協議並不標誌著敵對行動完全停止,因為一些問題仍未解決。 儘管美國撤回了未來關稅的威脅,並將最近一輪關稅稅率降低了一半(從 15% 降至 350%),但對從中國進口的價值超過 65 億美元的商品仍實施其他關稅,約佔總數的XNUMX%。
中國方面,對來自美國的 75 億美元進口商品的關稅已減半(某些商品從 5% 降至 10%,其他商品從 2.5% 降至 5.0%)。 儘管如此,從美國購買的價值約 100 億美元的商品中,一半以上仍然徵稅
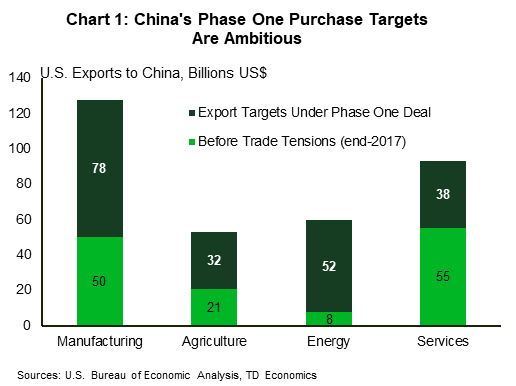
儘管如此,該協議的一個關鍵部分是中國承諾到 200 年底將從美國進口的商品和服務增加 2021 億美元。這是一項雄心勃勃的承諾。 如果實現的話,這將意味著美國對中國商定類別的出口相對於 2017 年基線增加一倍(圖 1)。
該協議應該在短期內對美國經濟產生積極影響,減少政策不確定性,同時促進出口和產能利用率,並有可能增加協議所涵蓋行業內的投資。
儘管如此,在中國經濟增長放緩的時代,進口如此快速的增長還是史無前例的。 實現這一目標可能會以犧牲其他國家的利益為代價,這些國家可能會發現中國用美國製造的商品來替代他們的產品。 對於大多數大型發達經濟體來說,風險敞口主要是製成品,相對於能源和農業,製成品在經濟活動中所佔份額更大。
該協議代表著從自由貿易向管理貿易的轉變。 由於過去兩年頒布的關稅,數據中已經明顯顯示出明顯的貿易轉移。 該貿易協議可能會扭轉部分局面,但不太可能標誌著全球貿易回歸更加一體化、基於規則的狀態。 放棄以市場為基礎的資源配置體系和比較優勢原則可能會損害效率,產生負外部性,並最終減緩潛在的經濟增長。
中國承諾購買(更多)美國產品
中國承諾將美國商品和服務的採購增加 200 億美元,涵蓋農業、製造業、能源和服務業。1 相對於 2020 年基準,2021 年和 2017 年增加了具體的中期目標(表 1)。
該協議設定的目標非常艱鉅,尤其是能源領域的目標。 對能源的承諾相對 2017 年的水平增加了八倍。 製造業和農業的目標也雄心勃勃,比 2017 年增加了三倍。
除了中國承諾額外購買200億美元之外,美國還贏得了減少農產品貿易非關稅壁壘、更好地保護美國知識產權以及向美國和全球企業開放其金融體系的承諾。 在其中許多項目上,中國已經朝這個方向邁進,但該協議將其承諾編入法典,並在美國認為未及時兌現承諾時給予美國一些追索權。2
即使在 COVID-19 爆發之前,這也是一個艱難的起點
由於2018年開始不斷升級的關稅戰,兩國之間涵蓋產品的貿易流量看起來與2017年關稅前的貿易流量有很大不同。例如,24年該協議涵蓋的農產品進口額為2017億美元,但16 年僅為2018 億美元,這意味著要實現目標還要有更大的增長。 此外,美國和中國的貿易數據彼此不一致,這可能會導致人們對目標是否實現感到困惑。 3
中國也正在經歷週期性和結構性增長放緩。 就前者而言,COVID-19 疫情導致工廠停工、航班停飛、供應鏈中斷,並對大宗商品市場造成壓力。 這些事態發展是履行採購承諾的主要障礙。 該病毒及其遏制措施可能會比我們對中國 2020 年的預測降低大約一個百分點。 它已經降低了中國從美國進口的主要進口產品的價格,包括棉花、生豬和大豆。 大豆期貨價格——歷史上美國對中國最有價值的出口產品,也是第一階段協議的一部分——由於對 COVID-5 的擔憂,自協議前一天以來已下跌近 19%。 由於目標是名義價值,因此價格下降很重要。 協議文本允許“在發生自然災害或其他不可預見事件的情況下”靈活調整目標。 隨著危機的加深,中國越來越有可能尋求這種靈活性,特別是在時間表上。
為了實現目標,美國出口公司將需要更多產能
然而,實現這些目標的困難不僅僅在於中國。 美國對華出口必須比 18 年的水平每年增長 2017% 才能實現這一目標。 事實上,過去兩年的貿易戰使這些目標更加難以實現。 儘管尚無 2019 年涵蓋商品的具體類別數據,但去年美國對華商品出口總體下降了 10% 以上。 全年能源產品出口大幅下降 50%,這意味著為實現目標,起點要低得多,而採購量將比目前水平大幅增加(圖 2)。
美國出口商面臨的挑戰將是如何分配資源來滿足額外的需求。 經濟擴張十年來,美國經濟的運行已接近潛力。 失業率處於五十年來的最低水平,尋找合格的工人被認為是中小企業最關心的問題。 投入這些部門的額外資源可能會加劇其他部門的資源限制。
儘管如此,仍有提高產能利用率的空間,從而提高商品生產部門的產量,但可能沒有商定的貿易目標所假設的那麼多。 事實上,在貿易戰和全球經濟增長放緩導致2018 年產能利用率下降之前,工業產能利用率在2019 年最後一個月達到了十年來的最高水平。即便如此,截至2019 年10 月,工業產能利用率仍符合預期及其 XNUMX 年平均水平。 對中國商品出口的增加應有助於將產能推回到峰值水平,從而扭轉貿易戰造成的部分損害,有助於提升整體經濟增長。
一旦產能被吸收,任何額外的生產都將需要投資,但進行此類投資需要一定程度的確定性,即採購確實會進行,除此之外,全球市場仍將是增長的源泉。
美國生產商可以簡單地從世界其他地區轉移出口,而不是增加產量。 過去十年,美國對華出口的產品佔其全球出口的比例一直低於10%。 雖然轉移出口對支持經濟增長作用不大,但如果中國提供高於市場的價格來履行其承諾,那麼這樣做可能是有意義的。 這將為美國生產商帶來額外的收入增長,但可能導致與其他合作夥伴的貿易爭端。
目標看起來相對合理的一個領域是服務業(圖 3)。 雖然很難獲得各國服務業的可比數據,但相對於近期趨勢而言,實現目標所需的服務業增長似乎是可以實現的,而且可能不需要太多額外的干擾。
值得注意的是,該協議並不涵蓋美國對中國的所有出口。 美國對華出口的近 30%(51.6 年美國出口額為 2017 億美元)未涵蓋在該協議中。 與較小範圍的產品合作——占美國對華出口的72%——可能會部分抵消美中貿易逆差的改善,而增加採購是為了彌補這一改善。 隨著購買量的增加降低赤字,美元將會升值,從而降低非管理類別的競爭力,並抵消交易的目標。
中國有多種選擇來實現目標
儘管存在明顯的阻力,中國可能會採用以下方法來實現其目標:
1.增加從美國的進口,同時減少從世界其他地區的進口。
中國表示,“將基於商業考慮以市場價格進行採購”,並且出口的增加不會以犧牲其他國家的利益為代價。 它還向其貿易夥伴保證,任何進口增加都將遵守世界貿易組織(WTO)的要求。
然而,如果不轉移其他貿易夥伴的貿易,中國將很難實現這些目標。 對於製造業出口尤其如此(圖 3)。 然而,製造業供應鏈複雜且粘性大,因此,至少在短期內很難主動擾亂它們。 另一方面,將進口轉向相對不太複雜的能源和農產品則更容易。
2. 以犧牲國內生產為代價增加美國進口
中國可以通過削減國內生產來為增加美國出口創造空間。 然而,這可能會成為一種順週期策略,並進一步推動中國經濟增長放緩,至少在短期內如此。 這也可能產生國內政治影響。
3. 在不犧牲國內生產的情況下,通過建立庫存來增加美國進口。
中國可能會在未來兩年繼續國內消費以建立庫存,並將消費減少轉化為美國進口的增加。 這將限制貿易轉移的影響和對國內生產的損害,也可能使中國更接近第一階段的目標。
美國和中國都可以聲稱贏得了這場戰鬥
即使這些目標沒有完全實現,實現這些目標的進展也可能對美國經濟產生一定的促進作用。 更快的增長可能是由於不確定性的減少、目標行業的產能佔用(直到限制變得具有約束力)以及出口的增加而帶來的。 如果該協議的目標得以維持並得到執行,它還可能鼓勵對這些行業的額外投資。
對於美國這樣規模的經濟體來說,200 億美元的額外採購僅佔 GDP 的不到 1%(圖 4)。 分攤到兩年內並減去通貨膨脹,這意味著年度經濟增長率可能增加約 0.4%。 然而,增長影響很可能會大大降低。 其一,產能限制可能會在受到衝擊之前就開始發揮作用。 對於兩個人來說,美元的升值壓力可能會與增加採購以減少對華貿易逆差產生相反的作用。 考慮到第一階段協議中未涵蓋的棘手話題(例如工業補貼和中國國有企業)仍存在不確定性,這一點尤其如此。 這些問題將使未來關稅的威脅繼續存在,並給人民幣帶來下行壓力。 最後,貿易從其他國家轉移將減緩世界其他地區的經濟增長,從而減少對美國出口的需求,並抵消增加從中國購買的部分好處。
第一階段協議也可能改善中國的近期前景。 最重要的是,該協議意味著中國避免了對其出口產品徵收額外關稅以及降低現有關稅的好處。 與此同時,中國降低對美國進口商品的反制關稅也應該有利於中國經濟,特別是在中國試圖將自身定位轉向以消費者為主導的內需的情況下。 在這方面,中國應該受益於商業和消費者信心的改善,這將有助於提振美國的經濟增長。 寬鬆的貨幣政策也將補充近期前景的改善。
從長遠來看,從市場機制轉向採購報價不太可能對這兩個經濟體產生積極影響。 對於美國來說,該協議的成功增加了其對中國的依賴,而中國已經顯示出直接採購的能力,可以利用撤回的威脅作為未來談判的籌碼。 對中國來說,關稅威脅尚未完全消除,而履行其採購承諾將擾亂完善且相對市場效率較高的供應鏈,這可能使其與其他貿易夥伴發生衝突。 對於雙方來說,雙邊爭端解決程序帶來了真正的風險,即這只是長期貿易戰中的暫時停頓。
在管理貿易的零和世界中,其他國家可能成為受害者
雖然美國和中國可以聲稱領先,但其他國家不太可能這麼幸運。 中國承諾購買美國商品和服務將產生以鄰為壑的效應。 該協議將導致貿易轉移導致效率低下,並使其他國家處於不利地位。 為了了解有多少貿易可能被轉移,我們需要一個衡量中國“一切照舊”進口需求的起點。
一個簡單的假設是,中國這些類別的進口與其名義 GDP 的增長速度相同。4 縱觀過去十年製造業、農業和能源進口的增長,可以發現與名義 GDP 增長存在緊密的相關性(圖 5) .5 鑑於實際增長率約為6%(今年因COVID-19 而放緩)和略高於2% 的通脹率,這意味著每年進口增長率為8.3%。 當然,如上所述,中國可以通過增加庫存或減少國內產量來“人為”提高進口增長 — — 儘管不可持續。
根據這一假設,結合中國在這些類別中的進口總量,我們可以估計到 2021 年的進口總量水平以及中國的承諾對美國市場份額的潛在增長意味著什麼。 截至2017年,美國在中國製造業進口中所佔份額最大,約佔總量的20%。 達成交易中的承諾需要超過 30%。
對於製造業,2017年美國的市場份額為9-10%(取決於你使用中國還是美國報告的數據)。 如果實現目標,到 14 年,這一比例將達到 2021% 以上,比世界其他地區約佔 5%。 從增長角度來看,這意味著中國進口增長的三分之一僅由美國承擔。 對於能源而言,目前的份額僅為 2%-3%,但雄心勃勃的目標將使其一路上升至 15%,這意味著份額的顯著變化是以犧牲世界其他地區為代價的。
最後,在農業方面,這些目標將使美國的份額從 20% 左右提高到 30% 以上。 從增長角度來看,這意味著美國占中國農產品進口增長的 90%。 總體而言,在所有商品類別中,來自美國的採購將佔中國進口增長的大約一半。
世界上一些最大的經濟體將受到第一階段協議造成的貿易轉移的影響(圖6)。 儘管相對於基線而言,製造業和能源領域的增長可能會出現一些下滑,但市場份額的下降將為這些經濟體的增長帶來下行壓力,其中一些經濟體已經經歷了特殊的放緩。 如果貿易轉移在協議涵蓋的所有部門中均等地發生,那麼製造業將受到最嚴重的打擊,因為它是絕對規模最大的部門,從而進一步減緩本已疲弱的部門的發展。
更具體地說,在製造業領域,美國對中國汽車出口的增加(佔 2017 年中國該行業進口量的四分之一以上)可能會損害歐盟、韓國和日本的汽車製造商的利益。 在農業領域,擴大美國大豆出口——40年幾乎佔中國農業進口總額的2017%——可能會轉移巴西和阿根廷的貿易。 在能源領域,從美國進口更多精煉能源產品(15 年約佔中國該領域進口量的 2017%)可能會損害阿聯酋和新加坡等國家的利益。 6 如上所述,受貿易轉移影響的國家經濟增長可能會放緩,這將對他們對美國商品和服務的需求產生負面影響。
貿易轉移對美國和中國也會產生強烈的地緣政治影響,因為它們的一些戰略夥伴將受到直接影響。 受到第一階段協議負面影響的國家可以根據貿易非歧視原則向世貿組織尋求追索。 然而,在美國否決上訴機構的新任命後,世貿組織解決爭端的能力以及多邊貿易體係正面臨危險。
底線:第一階段協議永遠改變了我們看待貿易的方式
第一階段協議減少了短期政策不確定性,但不太可能完全實現其過於雄心勃勃的目標。 受管理的貿易將導致全球貿易體系的貿易轉移和效率低下,並對其他國家產生不利影響。
第一階段協議表明,更高的關稅已成為新常態,並標誌著分析國際貿易的新方法。 事實上,與貿易戰前相比,兩國之間的關稅仍然比以往任何時候都高。 金融市場對該協議做出了積極反應,這表明它們已經消化了永久性關稅上漲的影響。 與製造業、貿易和商業信心相關的高頻指標最近似乎已經觸底,部分原因是第一階段協議(圖 7)。 簡而言之,世界已經開始接受關稅和管理貿易的新常態。
與此同時,第一階段避免討論更具爭議性的話題,例如中國國有企業扭曲市場的做法和工業補貼。 這些主題將由兩國 — — 擁有兩種截然不同的經濟和政治體系 — — 在更加雄心勃勃的第二階段中解決。 但是,由於美國大選以及中國當局將重點轉移到遏制 COVID-19 上,第二階段今年不太可能取得實質性進展。
此外,由於第一階段協議的進展不足以縮小兩國之間的根本分歧,不確定性仍將存在。 在兩國解決根本問題之前,它們將繼續深陷修昔底德陷阱——現有霸權國家受到即將到來的霸權挑戰之間的衝突。 貿易是更深層次沖突的一個症狀,衝突延伸到技術、資本流動和地緣政治方面的分歧。
結束筆記
- 涵蓋產品清單見《美利堅合眾國與中華人民共和國經濟貿易協定:第一階段》附件6.1。 https://ustr.gov/sites/default/files/files/agreements/phase%20one%20agreement/Economic_And_Trade_Agreement_Between_The_United_States_And_China_Text.pdf
- 例如,該協議在貨幣政策方面規定了具有法律效力的義務,使兩國接受(定義不明確的)爭端解決程序。 貨幣政策的雙邊爭端解決可能會進一步使匯率評估政治化並削弱協議。
- 美國和中國的雙邊貿易數據不一致。 例如,美國報告的 2017 年向中國出口的所涵蓋的製造業產品為 50 億美元,而中國報告的從美國進口的相同商品為 78 億美元。 由於該協議允許使用任一國家報告的貿易統計數據,因此目標方面的混亂是不可避免的。 然而,這種差異並非美國和中國所獨有。 貿易夥伴所報告的數據經常存在差異。
- 雖然它們往往同步變化,但過去十年,隨著中國轉向更多國內生產以滿足自身消費,進口增長平均表現遜於名義 GDP 增長。 那麼,一個慷慨的基線假設是,中國的總體進口保持當前佔 GDP 總量的份額,並以大致相同的速度增長。
- 服務業未包含在圖 5 中,因為中國的服務進口數據對於協議中所涵蓋的服務分部門而言不夠詳細。
- 對於俄羅斯和沙特阿拉伯等中國一些最大的原油出口國來說,貿易轉移的可能性不大。 這是因為中國所需的大部分是中質和重質石油,而俄羅斯和沙特阿拉伯已經提供了這些石油,而美國的出口主要是輕質原油。 由於液化天然氣合同的長期性質(13 年平均液化天然氣合同期限為 2018 年),從澳大利亞和卡塔爾等現有液化天然氣出口國轉移貿易也很困難。




 Signal2forex.com - 最佳外匯機器人和信號


