
過去幾週,隨著經濟和金融的急劇發展,加元(CAD)承受巨大壓力。 投資者紛紛轉向以美元計價的資產避險,而世界石油價格的大幅下跌對外匯匯率產生了重大影響。 加幣兌美元匯率跌至 68.1 美分的低點(19 月 75 日),低於本月稍早的 68.5 美分,正好接近 2016 年 XNUMX 月觸及的前收盤低點 XNUMX 美分。
加幣的貶值與兩個相關的發展同時發生。 人們越來越擔心 Covid-19 的經濟影響可能比最初設想的更深遠、更持久,全球經濟前景迅速惡化。 俄羅斯與沙烏地阿拉伯的價格戰加劇了全球經濟成長下滑導致的世界石油價格大幅下跌。 20.4 月18 日,西德州中質原油(WTI) 基準價格收於每桶26.2 美元,超過2016 年25 月觸及的19 美元低點,隨後回升至目前XNUMX 美元左右的水平(截至XNUMX 月XNUMX 日)。
加幣不辜負其作為商品貨幣的聲譽
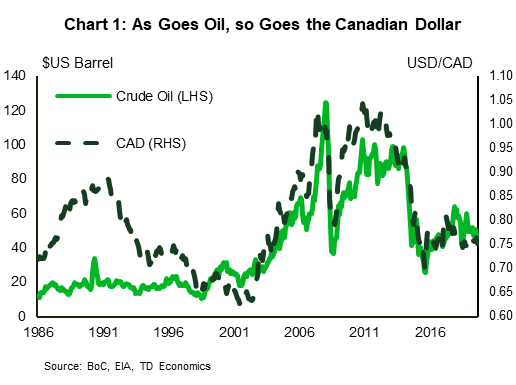
儘管引人注目,但考慮到 CAD 的長期聲譽,這些發展並不令人意外。 原油1目前在加拿大央行商品價格指數的權重接近 50%,而 20 世紀 1990 年代末期的權重為 1%。 大約從那時起,加幣的走勢就與世界石油價格密切相關(圖 25)。 簡單的相關性表明,如果世界石油價格保持在當前水準(每桶 2016 美元左右),加元將繼續在低迷水準上交易,類似於 2 年 XNUMX 月的情況(圖 XNUMX)。
利率已轉向有利於加拿大的方向,但對加幣影響不大
過去幾週,加幣大幅貶值,而美國利率卻低於加拿大利率。 聯準會以前所未有的方式應對即將到來的經濟衰退,在短短 150 天內將聯邦基金利率下調約 11 個基點,而加拿大央行則將隔夜目標利率「僅」下調了 100 個基點。 加拿大與美國20個月期利差擴大約3個基點,而殖利率曲線上的利差則呈現高波動性。
從歷史角度來看,這些發展並不令人意外。 加元的廣泛變動與加拿大和美國的利率差異並不密切相關。 例如,在加幣相對穩定的時期,加拿大與美國在短期和長期期限結構上的差異在 2018-19 年發生了大幅變化(圖 3)。
現在聯邦基金利率處於零下限,加拿大央行很可能很快也會效仿,政策利率差異幾乎沒有空間成為影響外匯市場的因素。
然而,如果金融市場開始擔心即將到來的財政壓力所帶來的風險,利率差異可能會發揮重要作用。 加拿大和美國(以及許多其他國家)政府迅速採取了雄心勃勃的財政刺激計劃,以減輕經濟衰退的深度並支持及時復甦。 如果缺乏可靠的中期財政計劃,這些努力可能會適得其反。
加拿大聯邦政府一直能夠維持較低的債務負擔(與一些省級政府不同),目前是已開發國家中公共債務負擔最低的國家之一。 相較之下,美國的公共債務負擔處於戰後創紀錄水平,中期財政前景存在高度不確定性。 因此,加拿大和美國的財政政策發展可能會在中期內對加幣產生重要影響。
底線
在正常情況下,加幣兌美元貶值 12% 將是重大新聞。 可以肯定的是,現在不是正常時期。 CAD並未處於風暴的中心。 在有效基礎上(相對於加拿大的貿易夥伴),加幣今年迄今已貶值 6.5%,而其他商品貨幣,特別是挪威、巴西、俄羅斯和墨西哥,貶值超過 15%(圖 4)。 由於許多國家的貨幣政策空間有限,因此將需要財政政策來承擔重任。 從這個角度來看,加幣將受益於加拿大強勁的財政狀況。
從積極的一面來看,世界石油價格不太可能無限期地繼續維持在當前水準。 基於現有油井生產營運成本的損益平衡價格遠高於大多數國家目前的水平。 此外,目前在避險環境下,美元作為避險貨幣的需求很高。 與過去的情況一樣,高度的不確定性將會消退。 屆時,經濟基本面將在外匯市場中發揮更突出的作用。
結束筆記
- 原油價格透過結合三種基準價格——WTI、布蘭特和加拿大西部精選價格(WSC)——使用加拿大央行能源物價指數的權重來衡量。




 Signal2forex.com - 最佳外匯機器人和信號


