
儘管市場風險參差不齊,但日元今天的交易仍處於低迷狀態。 美國國債收益率再次成為打壓日元的一個因素,美國10年期國債收益率堅守在0.73關口附近。 德國10年期國債也回到-0.4%以上。 繼歐洲溫和走弱之後,美國股市小幅低開,但這只是溫和回落。 目前歐元和加元相對走強。 由於復蘇嘗試相對短暫,美元漲跌互現。 澳元也漲跌互現,等待明天的澳洲聯儲指引。
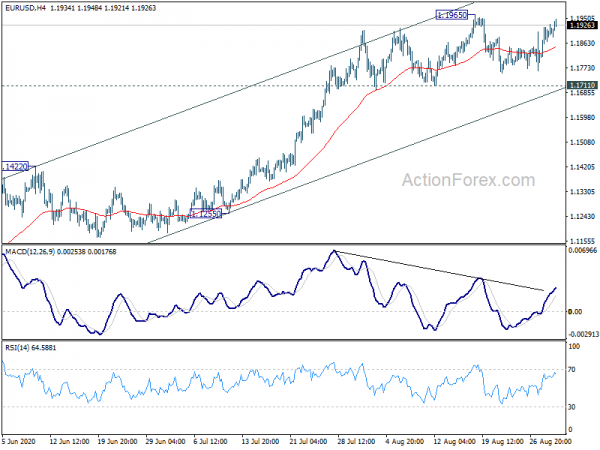
技術上,歐元/美元現接近1.1965阻力,突破該處將自1.0635恢復較大升勢。 我們將看看這是否會拖累其他地方的美元。 但目前看來,歐元買盤是主要推動力,歐元/日元也接近126.75阻力位。 歐元/英鎊也有所回升,關注0.8974的小阻力位。
目前,在其他市場,道瓊斯指數下跌了-150 點。 在歐洲,富時指數下跌-0.61%。 DAX 指數下跌-0.24%。 CAC 下跌-0.43%。 德國10年期國債收益率上漲0.019至-0.390,回到-0.4關口上方。 亞洲早盤,日經指數上漲 1.12%。 香港恆指下跌-0.96%。 中國上海證券交易所下跌-0.24%。 新加坡海峽時報下跌-0.28%。 日本10年期日本國債收益率下降-0.0082至0.053。
美聯儲克拉里達:對稱的通脹結果需要不對稱的貨幣政策反應函數
美聯儲副主席理查德·克拉里達在講話中解釋說,如果貨幣政策“只尋求使通脹率回到2%”,那麼該政策將傾向於產生平均低於2%的通脹率。 這反過來“往往會給通脹預期帶來持續的下行壓力”。
他補充說,為了“實現對稱的通脹結果,需要在低 r* 世界中採用不對稱的貨幣政策反應函數,並在經濟衰退時具有約束力的 ELB 約束。” 因此,FOMC 將不再將 2% 的通脹目標稱為“對稱”,而是“隨著時間的推移平均為 2%”。
他還表示,前瞻性指引和大規模資產購買“已經並將繼續有效”,聯邦基金利率處於有效下限。 他重申,“我們不認為負利率是一個有吸引力的政策選擇”。 在當前環境下,產量上限和目標“沒有必要”。
歐洲央行施納貝爾:在基準情景完好的情況下沒有理由調整貨幣政策
歐洲央行執行委員會成員伊莎貝爾·施納貝爾在接受路透社採訪時表示,歐元區第二季度GDP環比收縮-2%“非常大”,但“接近我們預測的-12.1%”。 傳入的數據“總體上”也支持 13 月份預測的基線。 她認為,第三季度經濟已接近基線,出現“強勁反彈”,並將出現“持久復甦”。
她補充說,儘管最近感染再次出現,“我們似乎不太可能再次看到全面封鎖”。 這“正是我們在基準情景中所假設的”。 只要基準情景保持不變,“就沒有理由調整貨幣政策立場”。
歐洲時段公佈,德國0.0月CPI同比回升至0.2%,低於預期的同比4.1%。 瑞士 0.9 月份零售額同比增長 XNUMX%,高於預期的同比 XNUMX%。
日本工業生產環比創歷史新高 8.0%,仍低於大流行前水平
日本經濟產業省數據顯示,8.0 月份工業生產環比增長 5.0%,遠高於預期的環比 1978%。 這也是自 4.0 年以來有記錄以來最快的增幅。製造商預計 1.9 月份產量環比將進一步增長 16.1%,XNUMX 月份將進一步環比增長 XNUMX%。 然而,日本經濟產業省預計產出將在一段時間內保持低於大流行前的水平。 全年產量同比下降-XNUMX%。
另一方面,2.8 月份零售額同比下降-1.7%,遠低於預期的-11.4%。 新屋開工率同比下降-13.7%,好於預期-29.3%。 消費者信心指數從 29.5 微降至 29.4,低於預期的 XNUMX。
隨著首相安倍晉三即將卸任,據報導,執政的自民黨將於14月XNUMX日投票選舉新領導人。
新西蘭ANZ商業信心跌至-41.8,活動跌至-17.5
41.8 月份新西蘭澳新銀行商業信心指數從 31.8 月份的 -42.4 跌至 -80.6,但較 43.3 月份初值 -33.3 略有上調。 農業信心尤其疲軟,為-37.3,服務業為-16.1,零售業為-XNUMX,製造業為-XNUMX,建築業為-XNUMX。
自身活動前景也從 17.5 月份的 -8.9 回落至 -17.0,低於初步讀數 -27.5。 零售業最差,為-22.6,其次是農業,為-19.4,製造業為-13.9,服務業為-12.1,建築業為-XNUMX。
澳新銀行補充說:“最近新冠肺炎 (COVID-19) 的重新出現令人沮喪,並對企業造成了實際損失,尤其是奧克蘭的企業。 然而,企業似乎在某種程度上正在審視這一點,因為與上半月相比,意向和預期出現了相對溫和的下降。”
從澳大利亞來看,0.1 月份道明證券通脹環比上升 0.1%。 15.0 月份私營部門信貸環比下降-2%。 第二季度公司營業毛利潤環比增長XNUMX%。
51.0月份中國製造業PMI小幅回落至XNUMX
51.0 月份中國官方製造業 PMI 從 51.1 小幅降至 51.1,略低於預期的 55.2。 另一方面,非製造業PMI從54.2升至54.0,高於預期的XNUMX。
國家統計局高級統計師趙慶河指出,“需求持續復甦,供需週期逐步改善”,新訂單指數連續第四個月上升至4。 貿易也有所改善,新出口訂單增長 52.0 至 0.7。
然而,“重慶、四川等地部分企業反映,受暴雨、洪澇影響,原材料採購週期延長,訂單減少,工廠生產有所回落。”
歐元/美元中日展望
每日樞軸:(S1)1.1837; (P)1.1879; (R1)1.1946; 更多…..
儘管今天有所反彈,歐元/美元仍保持在1.1965阻力位下方。 盤中偏向首先保持中性。 進一步上漲有利於1.1711支撐完好。 堅守1.1965將恢復自1.0635的較大上漲。 不過,在下行方面,突破1.1711支撐位應會確認短期見頂並將偏見轉回下行以進行修正。
從更大的角度來看,從1.2555(2018年高點)開始的下跌趨勢已經在1.0635完成。 從 1.0635 上升被視為該形態從 1.0339(2017 年低點)開始的第三條腿。 接下來應該會看到進一步的反彈上漲至阻力位1.2555(38.2至1.6039的1.0339%回撤位1.2516)。 只要 1.1422 阻力位轉為支撐位,這將仍然是受青睞的情況。
經濟指標更新
| GMT | CCY | 活動 | 脊椎側彎處理的精實標準 | 預測 | 前一則 | 修訂 |
|---|---|---|---|---|---|---|
| 23:50 | 日圓 | 工業生產 M/M Jul P | ||||
| 23:50 | 日圓 | 零售貿易 年/年 XNUMX 月 | -2.80% | -1.70% | -1.30% | |
| 01:00 | CNY | XNUMX 月製造業 PMI | 51 | 51.1 | 51.1 | |
| 01:00 | CNY | XNUMX 月非製造業 PMI | 55.2 | 54 | 54.2 | |
| 01:00 | AUD | 道明證券通脹M / M 8月 | ||||
| 01:00 | NZD | XNUMX 月澳新銀行商業信心指數 | -41.8 | -42.4 | ||
| 01:30 | AUD | 私營部門信貸 M/M Jul | -0.10% | -0.20% | ||
| 01:30 | AUD | 公司總營業利潤Q / Q Q2 | -6.00% | |||
| 05:00 | 日圓 | 新屋開工年/年 XNUMX 月 | -11.40% | -13.70% | -12.80% | |
| 05:00 | 日圓 | 消費者信心指數8月 | 29.3 | 29.4 | 29.5 | |
| 06:30 | 瑞士法郎 | 七月實際零售銷售年率 | ||||
| 12:00 | EUR | 德國 CPI 月月/月 XNUMX 月 P | -0.10% | -0.20% | -0.50% | |
| 12:00 | EUR | 德國 CPI Y/Y XNUMX 月 P | -0.10% | |||
| 12:30 | CAD | 工業品價格M / M Jul | ||||
| 12:30 | CAD | XNUMX月原材料價格指數 |




 Signal2forex.com - 最佳外匯機器人和信號


