
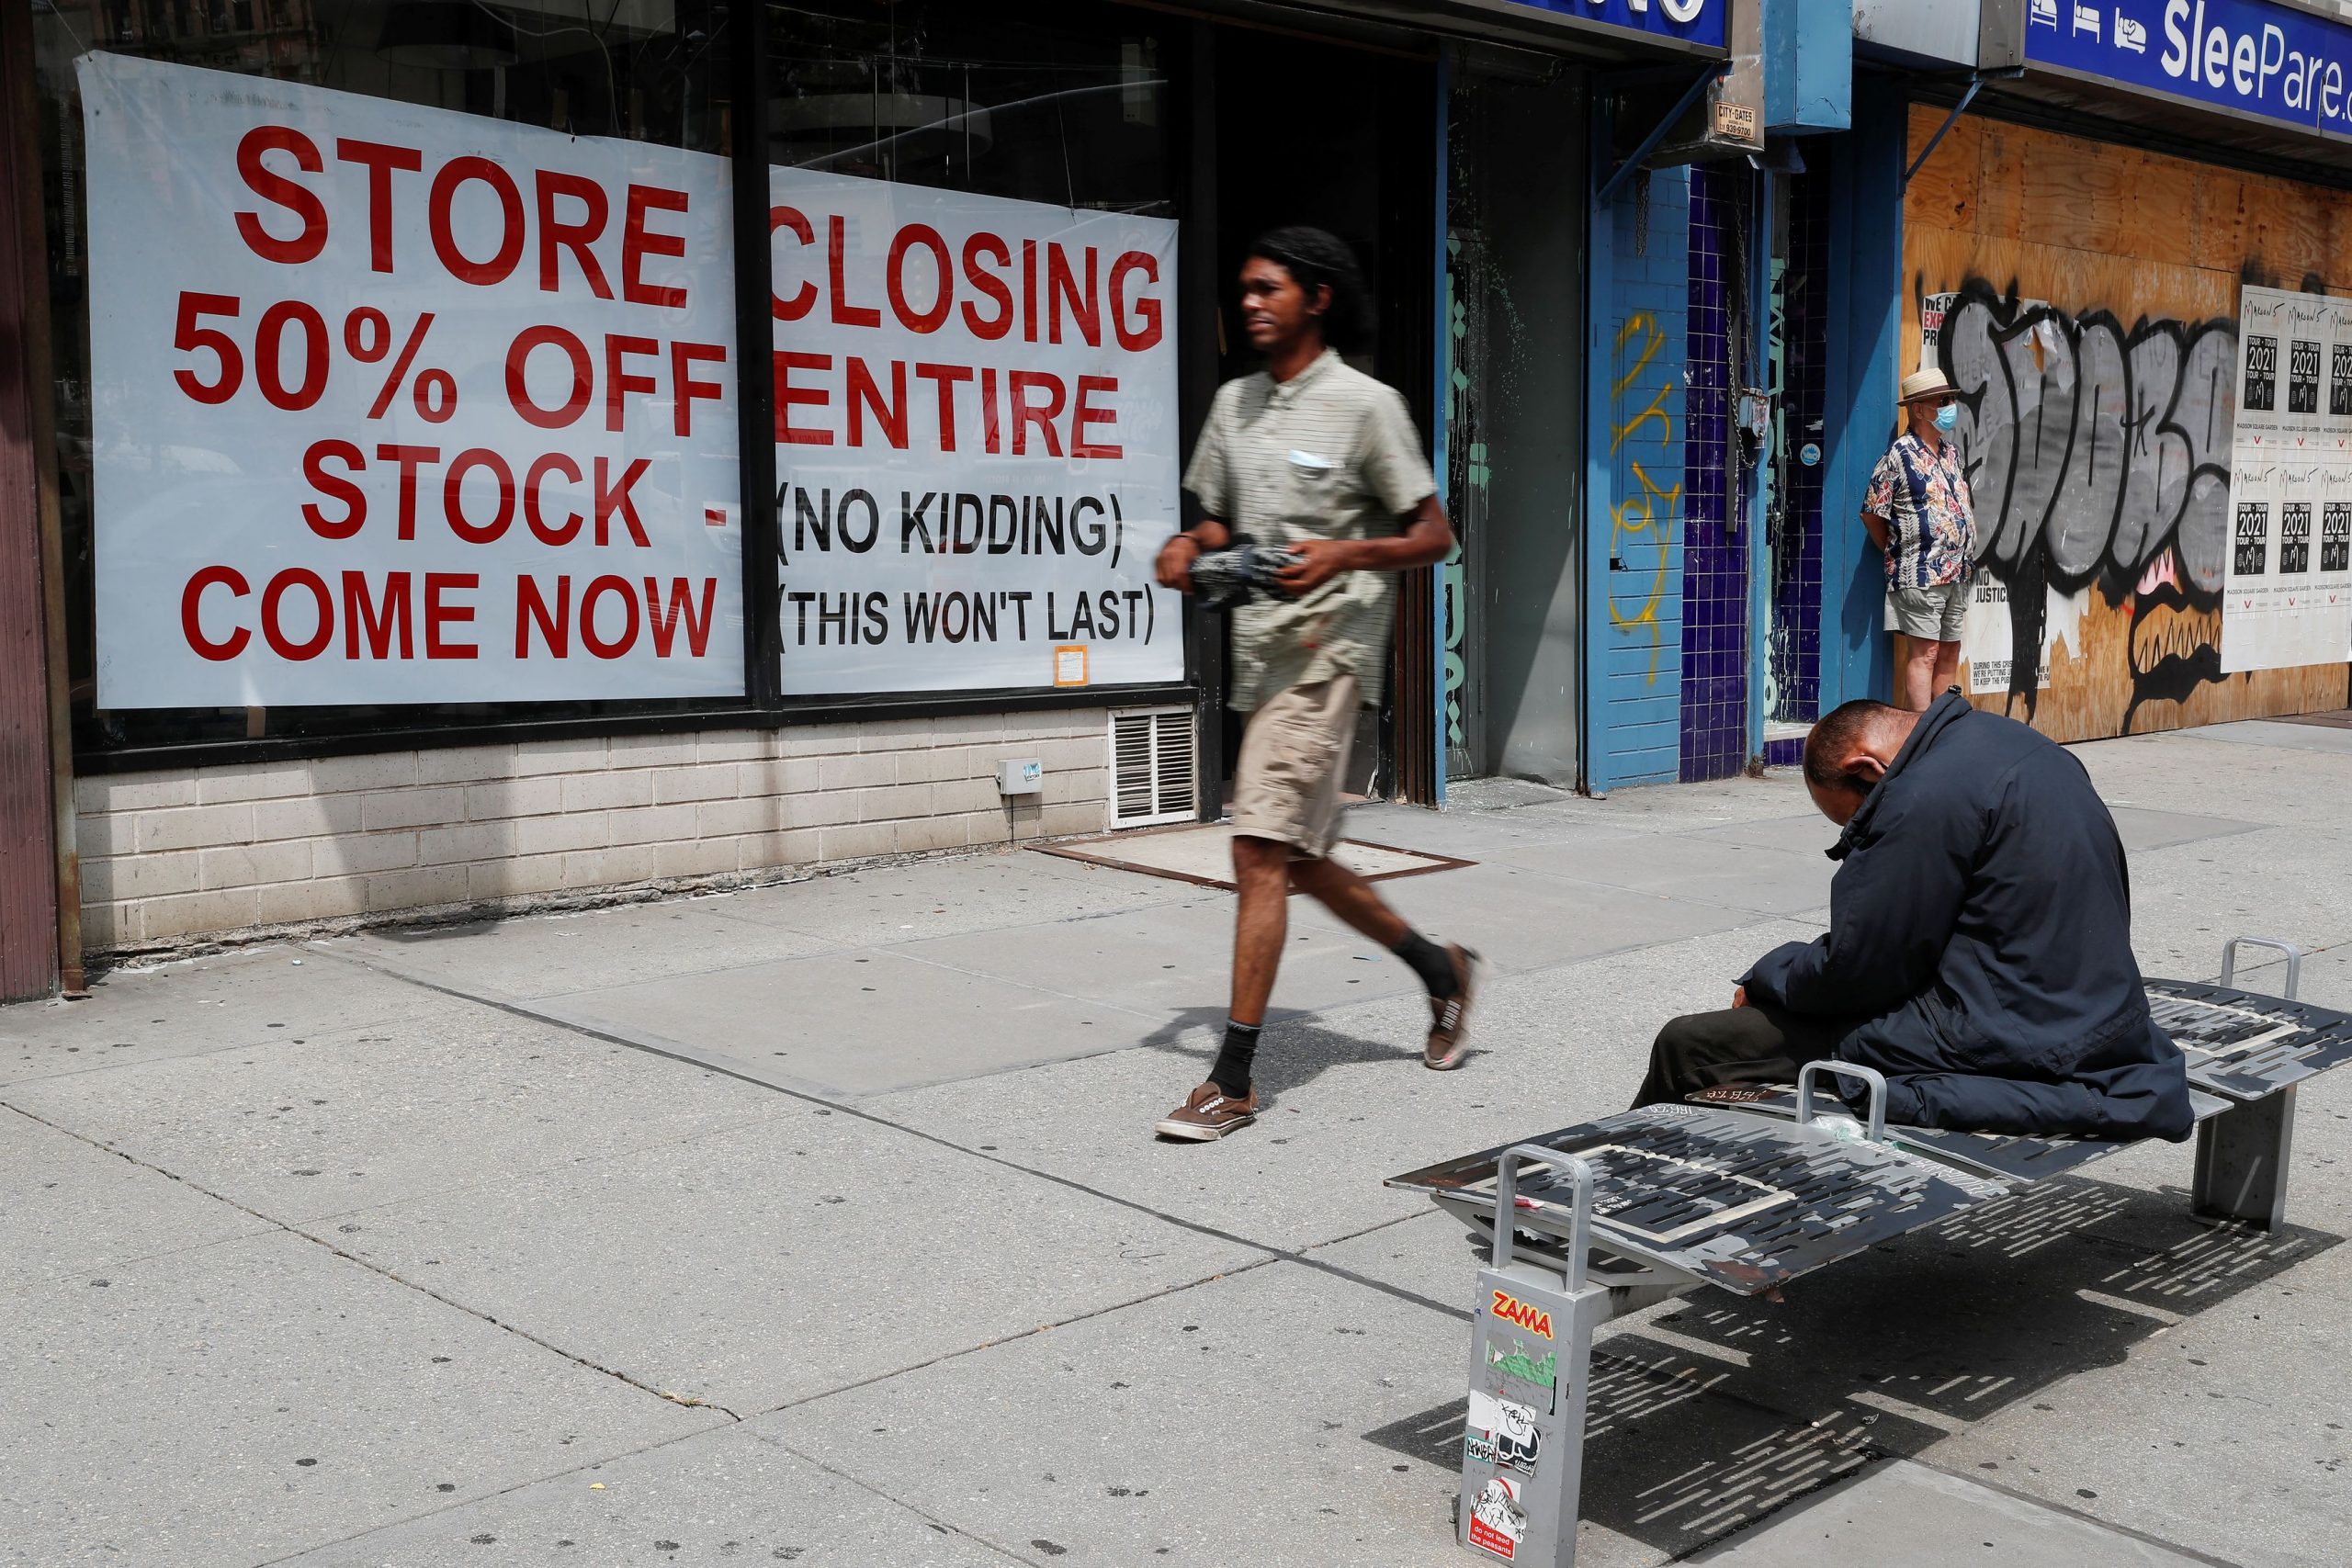
125年7月2020日,人們在紐約哈林區第XNUMX街的一家商店停業。
Shannon Stapleton | 路透社
上一代的故事對於美國經濟來說是一個熟悉的故事,在那段時期裡,擴張的收益主要流向了頂部,而底部的收益則進一步落在了後面。
一些專家認為,冠狀病毒大流行只會使情況變得更糟。
在痴迷字母的經濟學界,人們越來越擔心K形復甦。 這將需要持續的增長,但在行業和經濟集團之間會急劇分化。
在這種情況下,大型零售商店和華爾街銀行受益,而雜貨店和餐館以及其他服務行業的工人則滯後了。 儘管從歷史角度看,未來幾個季度的GDP數據不容易看出來,但復甦帶來的不均衡收益給國民經濟健康帶來了長期風險。
“ K型複蘇只是對我們所說的大金融危機期間經濟分叉的重申。 這確實與自1980年代初以來全國和經濟中日益嚴重的不平等現像有關,” RSM首席經濟學家約瑟夫·布魯甦拉斯(Joseph Brusuelas)說。 “當我們談論K時,K的上端顯然是金融市場,下端是實體經濟,並且兩者是分開的。”
的確,預測當前K型態的最簡單方法之一就是觀察自XNUMX月下旬以來股市與其他經濟體相比的迅猛增長。 儘管市場飆升至新的高度,國內生產總值以年率計算的歷史最高跌幅,但失業率雖然下降,但仍然是一個問題,尤其是在低收入群體中,成千上萬的小企業在大流行期間倒閉了。
當52%的股票和共同基金由收入最高的1%的人擁有時,這本身就加劇了不平等。
但這不僅與資產所有權有關,還在於這些資產的性質。
股市上漲很大程度上是少數股票的結果。 不包括新來的Salesforce.com,蘋果,微軟和家得寶(Home Depot)今年對道瓊斯工業平均指數的貢獻超過該指數其他27隻股票的總和。
這就是為什麼華爾街在尋找適當的字母(V,W,U或其變體)時開始將K視為可能性更大的原因。
BMO Capital美國利率策略主管伊恩·林根(Ian Lyngen)表示:“隨著兩次復甦的故事與風險資產和房地產的持續表現相吻合,而一線服務行業的工作卻有可能被永久淘汰,K型敘事越來越受到關注。”市場在報告中說。
實際上,占主導地位的股票有助於講述一個有關經濟變化的故事,這種變化使那些落後的人無法獲得影響經濟復甦的技術。
摩根大通(JPMorgan Chase)宏觀定量和衍生工具研究全球負責人馬可·科拉諾維奇(Marko Kolanovic)寫道:“我們認為這已經解決,我們正在看到'K型'復甦。
預計許多重大市場變化的科拉諾維奇說,大流行期間社會的迅速發展引發了加劇不平等現象的運動。
他說:“設備,雲和互聯網服務的使用必將飛速增長,而經濟的其餘部分則急劇下降(航空公司,能源,購物中心,辦公室,酒店等)。” “這不僅在經濟部門的表現上,而且在社會上造成了巨大的不平等。 一方面,科技財富創歷史新高,而收入較低,藍領工人和無法遠程工作的人遭受的損失最大。”
美聯儲主席鮑威爾(Jerome Powell)哀嘆大流行之前低收入者剛剛開始看到這種勢頭。
這就是中央銀行上週採取重大政策轉變的原因之一,該政策將允許通脹在跌破大關後的一段時間內保持高於美聯儲2%的目標。 編纂這種方法不僅是關於通貨膨脹的哲學聲明,還可以使美聯儲將失業率保持在較低水平,即使失業率下降到曾經被認為是充分就業的水平以下。
美聯儲官員認為,當失業率在過去一年中跌至50年低點時保持寬鬆的政策有助於擴大收入分配範圍,這應該是未來的做法。
“這是一個良好的開端,美聯儲基於二十年的經濟結構變化和美國快速變化的人口結構,決定退回其長期以來的偏好,採取行動預防通貨膨脹,當時人們的期望值很高。顯然錨定了,”布魯甦拉斯說。
但是,美聯儲通過實施似乎有利於資產持有者而無視其他人口的政策,將不平等現象歸咎於某些人。 儘管向小型企業的貸款發放緩慢,但中央銀行一直在購買垃圾債券和蘋果和微軟等大公司的債券,以支持市場運作。 因此,通貨膨脹的樞紐以及隨之而來的失業率方法的變化被視為一種更廣泛地關注政策的方式。
各種路徑
可以肯定的是,復甦的實際形式取決於許多因素,其中包括病毒的方向以及國會和白宮在多大程度上獲得財政援助的程度。
這種低迷是獨特的,因為它沒有遵循通常的走低路線之一,例如信貸緊縮或資產泡沫。 相反,這是政府導致的衰退,是通過有意使人們脫離工作崗位並隨後大大降低企業運營能力來遏制大流行的努力的副產品。
因此,很難預測恢復的路徑。
瑞穗證券(Mizuho Securities)美國首席經濟學家史蒂芬·里基烏托(Steven Ricchiuto)表示:“自1990年以來,每個商業周期都具有一些'K'特徵。 “由於是信貸週期,上漲的水位並不總是以相同的方式提起所有船隻。 有些船是很小的小救生艇,沒有很多行李,而另一些船則有較重的行李,需要更多的能量來提升。 這些就是信用問題。”
在目前的情況下,信貸不是問題,美聯儲已經通過其大量的貸款和流動性設施支持了任何可能出現的問題。
裡喬托(Ricchiuto)看到了一種“更為傳統的恢復環境”,它將轉變為“突襲”或最初爆發平穩的環境。 這也是一個流行的觀點。
顯然,某些地區回來的速度會變慢。 BMO Wealth Management首席投資策略師馬永宇說:“即使疫苗來了,這也將是正確的。” “我不太喜歡K形。 我認為,有些行業需要花費額外的六到九個月才能真正恢復經濟勢頭,這是一個問題。 但是一旦發生這種情況,一切都會沿著相同的總體軌跡進行。”
經濟數據通常反映了多速復蘇。 花旗經濟意外指數衡量的數據與華爾街預期相符,遠高於危機前的任何水平。 最後,酒吧,飯店和零售店的招聘人數有所增加,但遠遠落後於大流行前的水平,並且依賴於前面大量的無形資產。
馬雲說:“我們陷入了經濟衰退,而沒有出現需要糾正的嚴重經濟失衡。” “是的,外部衝擊是巨大的,需要付出很大的努力才能過去,並且需要大量的時間和資源。 但是,並非根本的經濟基礎被扭曲了。”
儘管如此,一些經濟學家和民選官員仍擔心經濟增長不平衡會加劇貧富差距,在後者的情況下,隨著選舉季節的升溫,這種擔憂變得尤為嚴重。
在本週早些時候,美國財政部長史蒂芬·姆努欽(Steven Mnuchin)在眾議院就冠狀病毒舉行的聽證會上曾多次提出這個問題。
眾議員詹姆斯·克萊伯恩(DS。) C.)告訴Mnuchin。
財政部長說,儘管布什政府堅持認為“我們將實現非常強勁的複蘇”,但政府對這一問題很敏感。
姆努欽說:“我只是想向你保證,總統和政府認為還有更多工作要做。” “不要迷失在不同的字母上。 讓我們在可以達成共識的領域兩黨基礎上前進。 因為經濟中肯定有一些地方需要更多工作。”




 Signal2forex.com - 最佳外匯機器人和信號


