
美國亮點
- 本週的數據證實美國經濟在2021年初繼續取得進展。
- 未來幾週,這一進展可能會受到 1.9 萬億美元的美國救援計劃的大力推動。 我們上調了對美國的預測,以納入該計劃的影響。
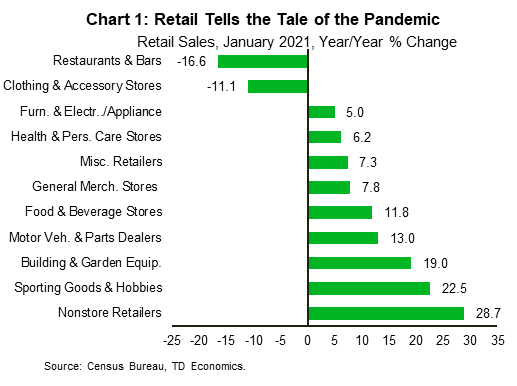
- 由於消費者對所有“家”事物的偏好依然根深蒂固,一月份零售銷售和房地產市場繼續表現強勁。
加拿大亮點
- 這是多事的一周,好壞參半的經濟數據給金融市場帶來壓力,而且由於得克薩斯州冬季風暴,油價經歷了過山車般的波動。
- 由於病毒的持續傳播和限制措施的收緊,XNUMX 月份製造業和零售業遭受重挫。 隨著各省在未來幾個月逐漸放鬆限制,這應該是暫時的。
- 迄今為止,在疫情期間,加拿大的房地產市場一直表現得異常火爆。 一月份房屋銷售和價格進一步進入未知領域。
美國 – XNUMX 月份經濟進展
總體而言,金融市場本週的消息好壞參半,從東南部的深度凍結和德克薩斯州毀滅性的停電,到總體積極的經濟數據。 總體而言,美國經濟繼續取得進展。 XNUMX 月份工業生產回升,帝國聯儲和費城聯儲製造業指數均證實了製造業的韌性。
這一進展看來將給我們帶來巨大的鼓舞。 隨著彈劾審判結束,眾議院議長佩洛西預計下週末將對拜登總統的美國救援計劃進行投票。 鑑於通過的可能性很高,我們更新了美國的預測以將其包括在內(請參閱更新)。 與 900 年底的 2020 億美元一攬子計劃相結合,對經濟增長的提升是巨大的,為 1.5 年實際 GDP 增長增加了 2021 個百分點以上。
一月份的零售銷售報告提供了凱恩斯主義經濟學有效的證據。 如果政府把錢存入美國人的賬戶,他們就會花掉它。 5.3月份零售額強勁反彈,環比增長1.1%,遠高於市場預期的19%的增幅。 這是自 XNUMX 月份以來的第一個月增長,因為 Covid-XNUMX 感染數量的增加和政府收入支持計劃的減弱削弱了去年最後幾個月的增長勢頭。
零售商的收益基礎廣泛。 家具和電子產品商店(月度增長 13.1%)、非商店零售商(月度增長 11%)、體育用品和音樂商店(月度增長 8.0%)以及食品服務和飲酒場所(月度增長 6.9%)的銷售最為強勁。 +1% m/m)。 疫情爆發近一年後,各個細分市場的銷售額變化說明了這一點。 美國人在家裡度過的時間比他們想像的要多,並且在幫助他們享受坐月子時光的事情上花費了更多(圖 XNUMX)。 呆在家裡顯然不需要盛裝打扮,服裝店的銷售額急劇下降。
在一月份如此強勁之後,二月份零售銷售出現一些疲軟也就不足為奇了。 儘管如此,鑑於健康的起點以及隨著 Covid-19 病例數下降,越來越多的司法管轄區取消限制,我們預計消費者支出將出現強勁的季度。 除了華盛頓的最新一輪援助外,消費者從 1.6 年開始還擁有約 2020 萬億美元的超額儲蓄,這給支出前景帶來了上行風險。
隨著消費者將支出集中在住房上,房地產市場成為另一個強勢領域。 新屋開工量回吐了 2 月份的部分漲幅,但趨勢依然強勁,尤其是單戶住宅(圖 XNUMX)。 許可證數據表明,平靜期應該是暫時的,本月授權量大幅增加。 特別是單戶住宅建設在大流行期間重新煥發活力。 這可能是由於低利率、房屋建築商對低密度住房需求持久性的信心以及潛在的更多工人的可用性所致。 雖然我們預計近期新屋開工的強勁步伐在未來幾個月會有所放緩,但我們預測的建築水平仍高於一年前。
加拿大——比熱門房地產活動更熱門
這周是多事的一周。 好壞參半的經濟數據給金融市場帶來壓力,標準普爾/多倫多證券交易所綜合指數較上週收盤下跌 0.6%。 與此同時,油價經歷了過山車式的上漲,首先是由於得克薩斯州冬季風暴引發了人們對近期產量下降的擔憂而上漲。 隨後,由於對美國煉油廠需求疲軟的擔憂而下跌。 截至撰寫本文時,WTI 石油價格為 60 美元,與上週五基本持平。
縮小範圍來看,今年油價一直在上漲。 自25月以來,供給側限制和全球需求強勁已使價格上漲0.4%,導致通脹壓力上升。 1.6月份消費者價格指數環比上漲1.5%,能源價格是主要推動因素。 大多數其他類別的價格也出現上漲。 即便如此,上個月核心消費者物價指數(不包括波動性最大的組成部分)同比僅微升至 XNUMX%(XNUMX 月:XNUMX%)。 只要健康危機抑制需求,通脹就可能受到抑制。
疫情的不利影響也反映在4月的經濟數據中。 本月製造業和零售額雙雙下跌,分別下降 3.6% 和 21%。 製造業方面,1個行業中只有XNUMX個行業出貨量增長,疲軟主要集中在面向企業的行業。 另一方面,以消費者為導向的製造業已恢復到接近大流行前的水平(圖XNUMX)。
然而,堅韌的消費者需求無法提振零售業。 案件數量的增加和限制的收緊導致 11 月份 3.3 個子行業中有 XNUMX 個的銷售額下降。 此外,各省份的銷量自四月份以來首次出現下降。 加拿大統計局估計,這一下滑趨勢將持續至 XNUMX 月份,銷售額預計將下降 XNUMX%。 如果這種情況成為現實,它將抹去自去年春天嚴格封鎖結束以來的所有收益。
挫折應該是暫時的。 病例呈下降趨勢,各省正在逐步放鬆限制。 隨著經濟開放,消費者也有資金進行消費。 正如我們在最近的一份報告中詳細介紹的那樣,到 200 年,家庭已經積累了約 2020 億美元的額外儲蓄,並且儲蓄率繼續保持歷史最高水平。 如果加拿大人選擇釋放部分儲蓄,可能會加速經濟復甦。 5 年和 2021 年消費增長可能比我們 2022% 的基線預測高出兩到三個百分點。
與此同時,部分現金正在流入房地產活動。 事實上,一月份火熱的房地產市場繼續上漲。 現有房屋銷售和價格雙雙走高,目前處於未知領域(圖 2)。 與去年同期相比,現房銷量增長 46.2%,價格上漲 22.8%。 許多因素,包括低抵押貸款利率、空間競爭以及對錯失良機的恐懼,可能推動了這些進步。 到了某個時候,這種狂熱將會平息,抵押貸款利率上升、供應有限和承受能力下降將使市場降溫。 然而,到目前為止,沒有明顯跡象表明加拿大房地產市場有任何放緩。
美國:即將發布的重要經濟數據
美國個人收入和支出 - 一月
發行日期:26月XNUMX日
上一篇:支出:-0.2% m/m; 收入:0.6%(月率)
TD 預測:支出:環比 2.7%; 收入:10.0%(月率)
共識:支出:1.3% m/m; 收入:10.0%(月率)
零售銷售報告已經表明一月份消費者支出激增。 在第二輪個人刺激付款的推動下,個人收入的增長可能甚至超過支出。 核心個人消費支出通脹似乎也相對強勁,這主要是由於醫療保險支付率的調整以及與股票市場相關的投資組合管理費的飆升。 這些力量來源可能不應該被推斷,但核心 PCE 的 12 個月變化可能從 1.6% 升至 1.5%。




 Signal2forex.com - 最佳外匯機器人和信號


