
美國評論
消費者和他的刺激支票很快就分開了
- 年終新冠疫情救助計劃的刺激支票已於 XNUMX 月份抵達,我們本週獲悉,零售商在那個月賺到的錢比 XNUMX 月份以來還要多。 每個商店類別的銷售額都在本月有所增長。 隨著更多刺激措施的出台,我們正在上調對消費者支出的預測。
- 本週的另一個重大經濟事件是冬季風暴,該風暴導致該國大片地區斷電,給這個不習慣應對北極寒冷和冰雪的地方帶來痛苦和破壞。 我們在本週的主題中討論了這一切對經濟意味著什麼。
全球審查
第四季度 GDP 數據符合預期,但 4 年第一季度看起來更加不穩定
- 日本 4 年第四季度實際 GDP 增長數據超出預期。 日本經濟環比增長2020%(非年化),增長構成均衡。
- 歐元區經濟第四季度環比收縮0.6%(未年化),同比下降5.0%。 1 年第一季度的初步數據顯示,有跡象表明歐元區經濟仍在萎縮。 今天上午公佈的歐元區2021月PMI初值顯示,服務業持續萎縮。
- 今天上午發布的數據顯示,由於新冠病例增加和政府限制,英國消費者繼續面臨重大阻力。 英國8.2月份零售額環比下降8.8%,若剔除汽油銷售則萎縮XNUMX%。
美國評論
升級我們對消費者支出的預測
本週5.3月零售銷售報告增長68%,明顯好於預期。 事實上,它比在彭博社提交預測的 2021 名經濟學家中的任何一個都要好。 在去年年中商品支出特別強勁激增之後,我們預計零售商去年將一瘸一拐地衝過終點線(他們確實做到了),並且我們預計商品支出的空洞將持續到 900 年初(這顯然沒有) 。 我們對氣穴的看法是正確的,但也許時機不對。 我們一直預測的商品支出疲軟似乎已提前到去年年底。 與此同時,去年年底通過的約 XNUMX 億美元的額外新冠財政刺激計劃於 XNUMX 月份開始惠及家庭。 大多數家庭在本月初收到了直接支票,同時失業救濟金也有所增加,而且家庭似乎在一月份至少花費了部分額外收入。
XNUMX月份零售銷售報告凸顯了財政政策在刺激消費者支出方面的作用。 每種類型的商店一月份的銷售額均出現增長,大多數零售商的銷售額出現了夏季以來的最大增幅。 隨著新一輪刺激措施即將出台,我們正在上調消費者支出預測。
支票又在郵寄了
我們的預測軌跡或多或少與之前相同,我們剛剛將更多支出提前到了第二季度和第三季度。 這部分是基於一月份零售銷售報告告訴我們刺激背景下的消費傾向(最新一輪刺激檢查於一月份推出)以及我們對下一輪刺激措施將保持一致的預期最近幾週,政策制定者中“大局觀”的心態日益盛行,而且在美國兩黨選民中都得到了良好的民意支持。
我們現在預期的金額不會是 1 萬億美元的新冠疫情救助協議,而風險會偏向於總規模的上行,而是預計規模會再增加一半,約為 1.5 萬億美元,而且風險現在更加平衡。 雖然這些更大的金額中的一些將以更多的州和地方援助的形式出現,但其中很大一部分將以規模稍大的直接支票、額外幾個月更慷慨的失業救濟金以及兒童稅收抵免擴張的形式出現。我們之前沒有納入我們的預測。 這表明個人收入比我們之前的預測還要高。
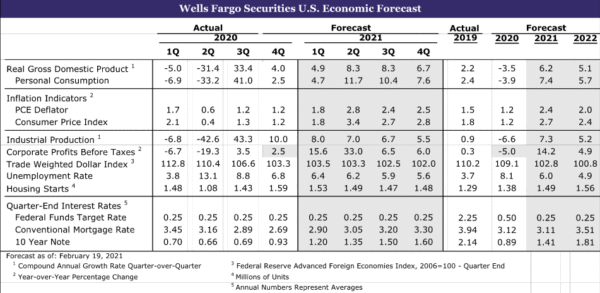
這些變化的最終結果是,我們現在預測第二和第三季度 PCE 的兩位數百分比增長率以及 7.4 年全年增長率為 2021%,而之前為 5.7%。
其他預測變化:貿易和產出
隨著消費者支出的強勁增長,我們也上調了進口預測。 我們已經預測今年的進口增長速度將相當強勁,但鑑於我們對消費的預期增加以及庫存水平仍然較低,我們在第一和第二季度推動了進口的小幅上漲。 進口走強將對今年的GDP增長造成更大的拖累,從而抵消了消費者支出帶來的部分收益。 我們現在預計 1.4 年進口增速將下降 2021 個百分點,高於此前的 1.1 個百分點。
本周公布的 2022 月份工業生產強勁結果主要是由於關鍵製造業的強勁表現,儘管採礦業有所幫助。 展望未來,我們已經預計在今年晚些時候產量大幅上升之前會出現一些短期疲軟。 本週的風暴可能意味著破壞將不僅僅是步履蹣跚。 因此,我們下調了第一季度的產量預期,但仍預計今年晚些時候和 XNUMX 年工業產出將大幅反彈。
考慮到對預測的這些調整,我們目前預測 6.2 年 GDP 將增長 2021%,5.1 年將增長 2022%。
美國展望
消費者信心•週二
76.2 月份消費者信心應該會保持穩定,但任何改善都可能是漸進的。 從積極的方面來看,自 XNUMX 月中旬以來,病毒病例數大幅下降,新增病例數與 XNUMX 月初大致持平。 較低的病例數應該會給信心提供一些向上的支持,進一步財政刺激的前景也應該有所改善。 然而,影響堅定信心的一個重要因素是全國許多地區的惡劣天氣風暴。 密歇根大學消費者信心指數初步顯示,消費者仍猶豫不決,XNUMX 月份消費者信心指數跌至六個月低點 XNUMX。 密歇根大學的最終結果將於週五公佈。
從這兩項指標來看,信心仍然低迷。 儘管尚未接近 2008 年經濟低迷時期的最低水平,但信心自 XNUMX 月份暴跌以來尚未顯著改善,並且仍比硬性支出數據所顯示的更為克制。 即使有充足的財政支持和創紀錄的超額個人儲蓄,我們預計信心不會顯著恢復,直到我們看到疫苗管理取得進一步進展和勞動力市場更加強勁的複蘇。
- Previous:89.3
- 富國銀行:89.6
- 共識:90.0
新房銷售•週三
經過輝煌的一年後,我們預測一月份新屋銷售將繼續上升。 在創紀錄的低抵押貸款利率、人口順風和對更多居住空間的渴望的支撐下,房地產市場一直在上漲,我們預計所有這些都不會很快消退。
我們預計 868,000 月份新屋銷售量將升至 4.3 套。 繼 XNUMX 月份創下歷史新低後,上個月竣工房屋庫存可能仍保持在異常低的水平。 按月供應量計算,按 XNUMX 月銷售價格計算,庫存上升至 XNUMX 個月。 庫存相對緊張,加上近期需求激增,推高了房價,建築成本也更高。 木材價格飆升,而其他關鍵材料的短缺使得建造低價住宅變得更加困難。 由於這些原因,一月份新房銷售價格中位數可能繼續上漲。
- 上一篇:842K
- 富國銀行:868K; 共識:859K(SAAR)
耐用品訂單•週四
製造業平穩反彈,我們預計強勁的活動將持續到新的一年。 就耐用品而言,復甦已經完成。 核心資本貨物訂單和出貨量均已高於大流行前的水平。
由於無法參與許多面對面的活動,製造業在很大程度上受益於消費者需求向商品而非服務的轉變。 疫情爆發時業務需求的變化也給製造業帶來了衝擊,特別是在疫情期間促進工作所需的設備(例如計算機)。 隨著疫苗的分發和服務業活動的恢復,這些動態的緩解可能對今年晚些時候的製造業構成潛在的阻力,但耐用品訂單可能會在 58.7 月份保持穩定。 由於新訂單下降,上個月 ISM 製造業指數確實下滑至 XNUMX。 但是,積壓訂單的增加和庫存的減少應該會在未來幾個月保持生產的強勁增長,特別是考慮到我們對近期商品消費走強的預期增加。
- 上一頁:0.5%(耐用品訂單)和 1.1%(耐用品運輸)
- 富國銀行:0.3% 和 0.5%; 共識:1.3% 和 0.6%(環比)
個人收入與支出•星期五
我們準備在周五公佈一月份個人收入和支出的井噴報告。 我們對個人收入增長 8.5% 的預測很大程度上反映了去年年底通過的新冠疫情救助計劃。 事實上,我們預計收入增長的 7.4% 來自政府轉移支付額度,反映了失業救濟金的延長和 70 月初向家庭發放的約 XNUMX% 的經濟影響付款(直接支票)。 除了政府轉移支付之外,最重要的員工薪酬部分(通常代表個人收入增長的大部分)也應該根據一月份的就業報告實現增長。
我們還希望個人支出大幅增長。 40 月份零售銷售數據遠好於預期(參見《美國評論》),創下自 2.5 月份以來最大的月度銷售回升,表明消費者至少花費了一部分額外刺激收入。 我們認為沒有理由押註消費者的強勁表現,並預計個人支出數據也將體現出這種強勁勢頭。 個人支出是比零售銷售更廣泛的消費衡量標準,零售銷售主要跟踪實際的店內零售商,並且大多只涵蓋商品消費。 由於包含服務消費,零售額僅佔個人總支出的5.3%左右。 與零售額 2% 的增長相比,衡量標準的差異是我們預計個人支出 (+XNUMX%) 增長較為溫和的主要原因。 儘管如此,個人支出單月增長 XNUMX% 以上的情況還是很少見的,如果實現的話,這將標誌著自 XNUMX 月份家庭解除封鎖以來最快的消費速度。
- 上一篇:0.6%(個人收入)和-0.2%(個人支出)
- 富國銀行:8.5% 和 2.5%; 共識:10.0% 和 0.7%(環比)
國際評論
第四季度 GDP 數據符合預期,但 4 年第一季度看起來更加不穩定
日本 4 年第四季度實際 GDP 增長數據超出預期。 日本經濟環比增長2020%(非年化),增長構成均衡。 大多數需求組成部分均出現增長,包括消費者支出(環比增長 3.0%)和企業資本支出(環比增長 2.2%)。 結果,私人需求增長了 4.5%,而公共需求增長了 2.0%,淨出口部門也為第四季度的增長做出了貢獻。 第四季度 GDP 總體同比僅下降 1.8%(上圖)。 客觀來看,4 年第四季度美國實際 GDP 同比下降 4%,歐元區實際 GDP 下降 1.2%(更多內容見下文)。
儘管表現出色,但日本經濟在 2021 年初面臨著更加不穩定的前景。今年年初,新冠病例激增,遠高於之前的峰值,但仍遠低於許多其他發達經濟體。 6,500 月中旬,新冠肺炎新增病例增幅最快,每天新增約 7 例,但隨後病例數有所減少。 隨著新報告的新冠感染人數達到創紀錄水平,日本政府於一月份宣布進入緊急狀態,並於二月份延長了緊急狀態,以防止病毒傳播。 緊急措施的實施將持續到 1 月 2021 日。因此,當 XNUMX 年第一季度數據公佈時,日本經濟第四季度的強勢可能會被一些疲軟所取代。
本週還公佈了歐元區實際 GDP 數據,該數據略好於預期。 歐元區經濟第四季度環比收縮0.6%(未年化),同比下降5.0%。 在歐盟最大的經濟體中,意大利和法國的環比下降幅度較大,分別為2.0%和1.3%,西班牙增長0.4%,德國增長0.1%。
進入 2021 年,歐元區面臨的經濟漏洞比美國、日本、加拿大或澳大利亞大得多。 1 年第一季度的初步數據顯示,有跡象表明歐元區經濟仍在收縮。 今天上午公佈的歐元區 2021 月份 PMI 初值顯示,服務業持續收縮(中圖)。 服務業PMI為44.7,自50月份以來從未高於57.7。 製造業 PMI 強勁得多,為 1,但由於服務業佔歐元區經濟的大部分,2021 年第一季度 GDP 可能會再次出現季度收縮。
上周英國實際GDP數據公佈,該數據為英國經濟描繪了一幅喜憂參半的圖景。 總體數字超出預期,但增長構成不太有利。 政府支出是表現出色的主要原因,而消費者支出在第四季度出現負增長。 今天上午公佈的英國數據顯示,由於新冠病例增加和政府限制,英國消費者繼續面臨重大阻力。 英國4月份零售額環比下降8.2%,若剔除汽油銷售則萎縮8.8%。
2021 年初,英國新冠肺炎病例再次激增(下圖),導致英國政府重新實施限制。 協議包括限制個人離開家,除非出於允許的原因,例如購買必需品,如果您無法在家合理地這樣做,則去上班,與家人一起鍛煉或在公共戶外空間支持泡沫,滿足您的支持泡沫、尋求醫療援助或參加教育或兒童保育。 英國政府已表示將在 22 月 XNUMX 日制定退出當前封鎖限制的暫定時間表。儘管如此,即使病毒方面的進展有所改善,英國經濟似乎肯定會在第一季度遭受顯著的經濟活動打擊。
國際展望
韓國央行會議 • 週三
4 年第四季度,韓國的新冠病例激增,但這似乎並沒有對經濟復甦造成太嚴重的影響。 第四季度實際 GDP 環比增長 2020%。 由於公共衛生挑戰,私人消費下降,但資本形成總額和出口的穩健增長幫助推動韓國經濟走高。 與 1.1 年第四季度相比,韓國經濟產出“僅”下降了 4%,這是發達國家中表現最強勁的國家之一。
韓國央行(BoK)在最近的貨幣政策決定中指出了許多美國觀察家所熟悉的現象:低通脹但資產價格上漲。 韓國核心 CPI 通脹率同比僅為 0.9%,央行預計在可預見的未來將保持在這一水平。 然而,隨著“[國內]股票價格飆升……全國各地的房價上漲”,資產價格已經攀升。 由於消費者價格通脹較低,央行可能會在一段時間內維持寬鬆的貨幣政策立場。
儘管利率可能不會很快上升,但由於韓國是主要出口國並緊密融入全球經濟,我們預計全球經濟復甦將有利於韓元,儘管是漸進的,但從長遠來看。
- 上一頁:0.50%
- 共識:0.50%(7 天回購利率)
印度第四季度 GDP • 週五
印度經濟在2020 年最後一個季度顯示出一些持續復甦的令人鼓舞的跡象。印度經濟的綜合PMI 從50 月份令人震驚的低點7.2 回升到3 月份重回5 的大關,並一直穩定在高於3 的水平整個一月份都保持這個水平。 第三季度 GDP 意外上漲,印度儲備銀行 (RBI) 在 XNUMX 月 XNUMX 日的會議上指出,“高頻指標——鐵路貨運量; 收費; 電子方式賬單; 和鋼鐵消費——表明服務業某些組成部分的複蘇在第三季度(XNUMX 月至 XNUMX 月)獲得了牽引力。”
截至撰寫本文時,彭博社一致預計印度 4 年第四季度實際 GDP 同比增長為+2020%,高於 0.5 年第三季度的-7.5%。 與許多主要經濟體一樣,印度經濟的複蘇速度比許多分析師在疫情爆發初期的預期要快。 儘管如此,即使產量恢復到 3 年左右的水平,不確定性仍然很大,而且仍然存在必須彌補的經濟損失。 在此背景下,我們預計印度央行將在 2020 年進一步放鬆貨幣政策。
- 上一篇:-7.5%
- 共識:0.5%(同比)
利率觀察
聯邦公開市場委員會會議紀要表明美聯儲並未過度關注通脹
由於對疫情后經濟增長強勁的預期持續升溫,近幾週來長期利率一直走高。 事實上,基準 10 年期國債收益率本周升至大約一年來的最高水平(見圖表)。 從基準政府債券與10年期通脹保值票據之間的收益率差來看,對未來10年平均通脹率的預期有所上升。 這些預期約為 225 個基點,處於七年來的最高水平(見圖表)。
這些基於市場的通脹預期上升措施是否會引起美聯儲決策者的擔憂? 如果聯邦公開市場委員會 (FOMC) 26 月 27 日至 XNUMX 日的會議記錄有任何跡象的話,可能不會。 與美聯儲政策制定者最近的公開評論一致,會議紀要顯示,大多數委員會成員目前並不認為通脹是一個令人擔憂的問題。 儘管大多數聯邦公開市場委員會參與者預計今年晚些時候消費者價格通脹率將小幅上升,但他們在很大程度上認為這些上漲源於價格水平的一次性調整,而不是長期價格上漲的開始加速度。 目前,聯邦公開市場委員會似乎主要關注勞動力市場,而不是通脹。 會議紀要指出,“經濟遠未實現委員會廣泛和包容性的就業最大化目標,即使勞動力市場迅速改善,實現這一目標也需要一些時間。”
結論是,FOMC 可能會在相當長一段時間內維持聯邦基金利率當前 0.00% 至 0.25% 的目標範圍。 (我們預測至少到 2022 年底。)此外,在可預見的未來,美聯儲可能會繼續每月購買價值 80 億美元的國債和價值 40 億美元的抵押貸款支持證券。 (我們預測到今年年底。)這些購買應有助於抵消收益率曲線長端的一些上行壓力。
本週主題
北極爆炸襲擊美國中部
本週,極地渦旋給美國中部大部分地區帶來了大雪、結冰和創紀錄的低溫。 雖然嚴酷的冬季天氣在中西部和山區是相當正常的現象,但南部一些州的氣溫自 1980 世紀 XNUMX 年代末以來首次降至接近零。 更重要的是,氣溫驟降導致對電力和石油、天然氣和丙烷等取暖燃料的需求意外激增。 不幸的是,隨著能源需求的激增,西南地區的大部分電網現在都面臨著巨大的壓力。 天然氣、煤炭和核電站的儀器被凍結使問題變得更加複雜,因為該地區的能源供應因發電能力的崩潰而減少。 供應短缺已將石油和天然氣價格推至數月來的最高水平,並迫使監管機構減少商業和工業用途的天然氣供應,以確保為家庭和發電廠和醫院等關鍵客戶提供供暖。
寒冷的天氣似乎對德克薩斯州的打擊尤其嚴重,因為全州電網故障都很嚴重。 由於該州大部分地區基本上處於關閉狀態,德克薩斯州的經濟可能會受到暫時的打擊,因為企業關閉,工業生產閒置,農業生產停止,油井關閉,消費者呆在室內。
本週陷入停滯的地區包括美國一些最大、增長最快的經濟體。 達拉斯-沃斯堡和休斯頓分別是全美第四和第五大城市。 過去 30 年人口的強勁增長或許可以解釋該州能源基礎設施為何步履蹣跚。 該州上一次經歷長時間的冬季天氣是在 1980 世紀 1.8 年代末,該州人口在 1990 年至 2019 年間以年均 XNUMX% 的速度增長。該州四個最大的都市區的增長速度更快。
就整體經濟增長而言,大多數都市區的表現遠遠超出其自身實力。 達拉斯-沃斯堡、奧斯汀和聖安東尼奧都會區占美國GDP的3.8%,5.2年至2015年間對GDP增長的貢獻率為2019%。休斯敦的經濟產出近年來因石油和天然氣低迷而落後經濟活動約佔全國GDP 的2.8%。 話雖如此,即使出現暫時的中斷,該州的經濟復甦也不太可能因風暴而中斷。 在最近新冠肺炎疫情激增的情況下,德克薩斯州的經濟比其他州表現得更好。 該州雇主已恢復了去年春季封鎖期間失去的約 64% 的工作崗位,高於其他大州。 從長遠來看,德克薩斯州將繼續受益於來自成本較高沿海地區的企業和居民的加速遷移。 簡而言之,德克薩斯州在過去幾年中已成為經濟活動的溫床,這將有助於該州經濟從冬季寒冷天氣造成的暫時經濟中斷中迅速復蘇。




 Signal2forex.com - 最佳外匯機器人和信號


