
摘要
美國:重新開放代價高昂
- 本週消費者價格的上漲暴露出,滿足不斷增長的需求所面臨的挑戰是需要付出代價的。
- 幾乎沒有跡象表明供需之間的不匹配開始恢復平衡。繼上個月創下有紀錄以來的第二大月增幅後,4 月零售額維持不變。同時,尋找工人的困難似乎變得更加嚴重,職缺和難以填補職缺的小型企業比例飆升至歷史新高。
- 下週:新屋開工(週二)、領先經濟指數(週四)、成屋銷售(週五)
國際:英國經濟重回正軌
- 英國2.1月GDP數據顯示,經濟開始重回正軌,GDP季增1%,反映服務業和工業產出的成長。儘管如此,英國第一季 GDP 確實有所下降,下降主要集中在私人需求上,而政府需求則表現出相對彈性。
- 下週:中國零售銷售和工業產出(週一)、日本 GDP(週二)、歐元區 PMI(週五)
利率觀察:通膨預期與聯準會
- 4 月 CPI 通膨率明顯高於大多數分析師的預期。儘管一個數據點並不代表趨勢,但許多市場參與者預計未來幾年的通膨率將高於近期歷史水準。
本週主題:火上加油
- 在價格壓力的最新意外中,網路攻擊迫使殖民地管道在周末關閉,導致本週汽油價格飆升,許多駕駛者爭先恐後地加油。
美國評論
通貨膨脹已經到來
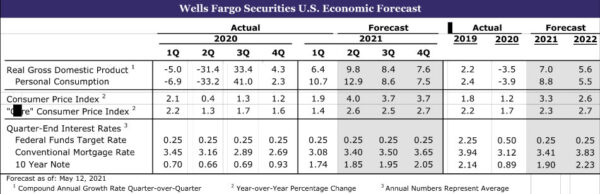
上週數據傳達出的訊息是,如果供應確實能夠滿足巨大的需求衝擊,那麼目前的經濟成長速度可能會更加強勁。本週的數據表明,這種不平衡是有代價的:通貨膨脹。 0.8 月消費者物價指數上漲 4.2%,較去年上漲 0.9%。剔除波動較大的食品和能源成分後,物價上漲1981%,是預期的三倍,是5.6 年以來最大月度漲幅。過去三個月,核心CPI 年化增長率為XNUMX%,顯示物價增速大幅加快就在過去的幾個月。
蓬勃發展的需求賦予企業定價權,並允許他們轉嫁更高的投入成本。四月這一點在汽車產業表現得最為明顯。半導體短缺對該行業的打擊尤其嚴重,導致新產量減少、二手車市場蓬勃發展以及租賃汽車公司無法更換車隊。光是二手車和卡車價格月漲 10.0% 就佔 1981 月 CPI 漲幅的三分之一以上。但在疫情期間,航空旅行、飯店和體育賽事等非必需服務的價格也大幅上漲。 XNUMX 月報告提價的小型企業數量比 XNUMX 年以來的任何時候都要多。
消費者的通膨預期隨之上升,密西根大學 2011 月初步報告中的短期和長期預期指標躍升至 XNUMX 年春季以來的最高水準。正如我們在利率觀察部分所討論的那樣,通膨預期會影響實際通膨,並且即使在當前的供應限制消失之後也可能提振價格增長。
看起來並沒有太大的放鬆。美國0.6月生產者物價上漲6.2%,較去年同期上漲8.1%。 50 月能源和「核心」投入品成本下降,但食品相關投入成本上升。值得注意的是,與服務相關的投入,特別是交通運輸,在四月增長更快。人員配置方面的挑戰似乎也變得越來越嚴峻,這意味著勞動成本面臨上行壓力,同時企業為零零件和材料支付的費用也更高。 XNUMX 月職缺猛增至 XNUMX 萬個歷史新高,而報告至少有一個職位難以填補的小企業比例升至該系列近 XNUMX 年曆史上的最高水平。
然而,有一些小跡象表明,即使供應限制可能會在未來幾個月持續存在,但至少在汽車行業以外的商品需求和供應正在朝著更平衡的方向邁出一小步。繼第三輪經濟刺激措施推動下,10.7 月零售總額成長 2.9%,而 3.0 月零售總額持平。汽車名目支出成長 XNUMX%,銷量達到三年半以來的最高水平,且價格上漲。隨著消費者越來越多地外出消費,食品和飲料場所的支出增加了 XNUMX%,抵消了其他領域的下降。但不包括汽車、天然氣、建築材料和食品服務的對照組銷售額下降幅度超過預期,顯示商品支出開始削減,轉而支持服務業。考慮到 XNUMX 月份物價的上漲,名目支出的回落略低於預期。
不包括食品服務,零售額仍比新冠疫情前的水平增長了 21%,令人印象深刻。這與消費品的生產形成鮮明對比。 0.3 月消費品生產小幅成長 2020%,但與 0.4 年 4.3 月的水準相比持平。儘管銷售和生產之間的部分缺口已由進口填補,但全球製造業仍難以跟上。儘管由於半導體短缺的影響,汽車和零件產量下降了 XNUMX%,但美國 XNUMX 月製造業產量仍增加了 XNUMX%。然而,聯準會的新聞稿指出,因二月嚴冬天氣而受損的工廠在四月份恢復運營,工廠產量得到提振,這應有助於緩解未來幾個月當前供應鏈的一些困難。
美國展望
住房開始•週二
19 月份,新住宅建設從上個月天氣相關的疲軟中反彈。新屋開工總量躍升超過 1.74%,達到 15.3 萬套,這是十多年來最快的增幅。本月單戶住宅開工量成長 30.8%,多戶住宅開工量飆漲 2021%。目前住宅建設顯然有很大的潛在動力。 8.6 年頭三個月的開工率比去年同期高出 XNUMX%。
房屋建築商正在加緊建設以滿足強勁的需求並支撐較低的待售房屋庫存。然而,考慮到土地、勞動力和建築材料的短缺,維持三月的快速建造速度將具有挑戰性。建築材料價格(例如木材)的飆升給未來幾個月帶來了一些下行風險。考慮到這一點,我們預計 83 月新屋開工略有降溫。儘管如此,NAHB/富國銀行房屋市場指數 (HMI) 仍處於高位,XNUMX 月上漲 XNUMX 個百分點至 XNUMX。近期 HMI 的強勢表明,儘管存在供應方面的阻力,新住宅建設可能仍將以相當強勁的速度繼續。
主要經濟指標•週四
1.3 月領先經濟指數 (LEI) 上漲 10%,這一漲幅與當月一系列其他指標的強勁結果一致。 LEI 的月度上漲範圍廣泛,所有 XNUMX 個指數成分均大幅改善。
展望未來,LEI 似乎有望在 4 月再次上漲。 4 月初請失業金人數下降,而不包括飛機在內的非國防資本貨物訂單小幅上升。 4 月零售額持平,但消費者信心在該月大幅上升。消費者信心升至大流行時代的高點顯示消費者預期部分再次改善。此外,住宅建設持續強勁,我們預計本月將獲得建築許可。總體而言,隨著更多經濟指標反映當前經濟活動的復甦,LEI 在 4 月應該會繼續攀升。
現有房屋銷售•週五
6.01 月轉售量下滑至 3.7 萬輛,但依然強勁。 17%的月降幅超出預期,發生在嚴冬天氣擾亂該國許多地區銷售活動一個月之後。如果有更多待售房屋,現有銷售額將會更高。 XNUMX月份庫存小幅上升,但仍處於歷史低點附近。庫存不足給房價帶來了上漲壓力。 XNUMX 月現房中位價年增超過 XNUMX%。儘管人們對負擔能力的擔憂日益加劇,但有幾個跡象表明 XNUMX 月現有銷售的步伐略有加快。 XNUMX月份,購屋抵押貸款申請量較XNUMX月份略有改善。更重要的是,XNUMX 月成屋待售指數小幅走高,顯示 XNUMX 月合約成交量也朝著類似的方向發展。
國際評論
英國經濟重回正軌
英國 2.1 月 GDP 數據顯示出相對強勁的成長,這表明在今年稍早新冠病例激增後,政府小心翼翼地管理經濟重新開放,英國經濟正在重回正軌。 1.5 月 GDP 環比成長 1.9%,高於市場普遍預期的 1.8%。按部門劃分,重要服務業活動成長 5.8%,工業產出成長 2020%,建築業產出成長 XNUMX%。 XNUMX 年 XNUMX 月對英國經濟來說是非常糟糕的一個月,而今年 XNUMX 月對經濟來說是一個好得多的月份,服務業活動、工業產出和總體 GDP 的同比增長均恢復正值。
英國第一季 GDP 整體情況則不那麼樂觀。第一季 GDP 季減 1%,誠然降幅小於原先擔心的水平。儘管如此,第一季私部門需求不溫不火,消費者支出下降 1.5%,商業投資下降 3.9%。因此,我們對第一季最終私人國內需求的估計環比下降 11.9%,而相對強勁的成長則很大程度上來自政府需求。
墨西哥央行和智利央行本週雙雙公佈貨幣政策決定,分別維持政策利率穩定在4.00%和0.50%。墨西哥央行表示,經濟環境仍然不確定,經濟疲軟依然存在。然而,它認為成長有所強勁,成長風險平衡。在通膨方面,鑑於近期物價上漲,墨西哥央行承認通膨風險偏上行。央行表示,鑑於“近期衝擊影響通膨,相對價格調整有必要有序進行”,預計2年第二季通膨將趨於目標水準。儘管墨西哥央行的聲明相當平衡,但鑑於近期通膨飆升,目前我們仍預期央行會在某個時候升息。
智利央行將政策利率維持在歷史低點0.50%,同時聲明並未暗示即將收緊貨幣政策。央行表示,經濟前景有所改善,但為了使通膨趨於目標,貨幣刺激措施需要高度擴張。央行也表示,「只要經濟復甦有必要,其政策利率將維持在 0.5% 的最低水準」。最後,巴西央行上週升息公佈的數據顯示,6.76月CPI年漲幅進一步加快至1.6%。 XNUMX 月經濟活動季減 XNUMX%,但降幅遠小於市場普遍預測。
國際展望
中國零售銷售和工業產出•週一
今年中國經濟的基本趨勢有些難以解讀。 2020 年初的嚴重疲軟已被 2021 年初的整體穩定趨勢所取代,導致同比增長率飆升。此外,2021 年初信心調查的上下波動在一定程度上反映了新冠肺炎病例的局部爆發。
雖然四月份的活動不太可能提供對經濟的完全清晰的解讀,但它可能開始提供對經濟運作情況的更好的基本了解。預計 25.0 月經濟活動成長將放緩,但以國際標準仍保持令人印象深刻的速度。普遍預測 34.2 月零售額年增率將放緩至 10.0%(14.1 月為 XNUMX%),工業產出成長率預計將放緩至 XNUMX%(XNUMX 月為 XNUMX%)。
日本 GDP • 週二
對於日本經濟來說,2021 年是一個艱難的開局,因為新冠病例再次增加以及相關限制措施對經濟活動造成了壓力。此外,隨著東京地區和一些週邊地區於 1 月下旬宣布進入新的緊急狀態,這些新冠疫情擔憂繼續存在,現在又延長至 1 月下旬。在此背景下,日本第一季GDP預計將出現新一輪萎縮。我們預期第一季 GDP 將季化率將下降 3.9%,而市場普遍預期下降速度將更快,達到 4.5%。
就細分而言,普遍預測消費者支出將特別疲軟,預計將較上季下降 1.9%(非年化)。商業投資預計將增加,而庫存對第一季 GDP 的小幅正貢獻預計將被淨出口的小幅負貢獻所抵消。
歐元區採購經理人指數•週五
歐元區52.5月製造業和服務業採購經理人指數的發布預計將顯示經濟復甦正在逐步加快。在新年前後新冠病例增加以及疫苗接種最初緩慢推出之後,服務業 PMI 將特別受到密切關注。隨著疫苗接種步伐的加快,零售業和其他服務業的重新開放取得了一些進展。因此,2020月服務業PMI預計將升至62.5,這將是XNUMX年XNUMX月以來的最高值。製造業在疫情後反彈的早期階段表現較好。因此,儘管 XNUMX 月製造業預計將回落至 XNUMX,但以歷史標準來看,這仍然是一個相對較高的水平。
歐元區主要經濟體方面,下週也將公佈德國和法國52.0月PMI。值得注意的是,德國服務業PMI預計將升至53.0,而法國服務業PMI也預計將升至XNUMX。 (返回摘要)
利率觀察
通膨預期與聯準會
0.82 月 CPI 通膨率明顯高於大多數分析師的預期。儘管一個數據點並不代表趨勢,但許多市場參與者預計未來幾年的通膨率將高於近期歷史水準。我們可以透過所謂的「損益平衡」來衡量通膨預期,即美國公債殖利率與相同期限的通膨保值美國國債(TIPS)殖利率之間的利差。截至本文撰寫時,五年期公債殖利率為 1.89%,五年期通膨保值公債殖利率為-271%。這兩個殖利率之間的差異為 2.7 個基點,顯示固定收益投資者預計未來五年通膨率平均約為 2.7%(見圖)。自 2004 年至 2008 年以來,CPI 年均通膨率未達 XNUMX%。
至少目前,聯準會的政策制定者似乎並沒有過度擔心近期通膨預期和實際通膨率的上升。聯準會理事布雷納德在本週 4 月消費者物價指數 (CPI) 數據發布前的一次講話中表示,通膨的任何上昇在很大程度上都應該是「暫時的」。副主席克拉里達在數據公佈後發表講話,在討論通膨前景時也使用了「暫時性」一詞。
統計分析表明,通膨預期對實際通膨率有重要影響。因此,最近通膨預期的上升正是聯準會試圖推動的。過去十年,通貨膨脹率始終低於聯準會 2% 的年率目標。聯準會官員認為,如果能夠提高通膨預期,他們將更成功地實現 2% 的長期通膨目標。他們甚至願意容忍「一段時間內」以「適度」超過 2% 的通膨率,這樣多年來通膨率平均為 2%。
當然,在未來幾年達到通膨目標並不是一門精確的科學。未來幾年通膨實際上可能會明顯高於聯準會官員的預期和願望。但目前,貨幣政策制定者似乎對近期通膨和通膨預期的上升感到放鬆。底線:不要指望聯準會很快就會開始取消貨幣寬鬆政策。我們仍然認為,聯邦公開市場委員會將至少在明年年底維持其聯邦基金利率目標區間(目前為 0.00% 至 0.25%)。
本週主題
火上澆油
在價格壓力的最新意外中,網路攻擊迫使殖民地管道在周末關閉,導致本週汽油價格飆升,許多駕駛者爭先恐後地加油。該管道提供東海岸 45% 的燃料,因此中斷會對這些地區產生重大的短期影響,但關鍵字是「短缺」。
到週三晚上,該管道的所有者表示將恢復運營,天然氣在本週早些時候乾涸的一些地方再次流動。這並不是該國第一次因意外停工而導致供應受限。卡崔娜颶風過後,天災登陸路易斯安那州後的一週內,普通天然氣價格飆升了 17.4%(約 40 美分)。然而,快進大約兩個月後,天然氣價格已經回落到颶風之前的水平。這事件的價格影響也可能是短暫的,特別是在許多州採取額外預防措施來防止哄抬物價的情況下。
考慮到這一點,儘管燃油價格確實攀升至 3 美元/加侖的 XNUMX 年來的心理高位之上;但這不僅是因為本週的干擾。自去年春季價格暴跌以來,由於消費者留在家裡,沒有休閒或商務旅行,趨勢壓力一直在增加。隨著經濟活動的回升,需求也成為與供應並駕齊驅的重要因素。隨著疫苗接種的增加,全國道路上的交通量也在增加,駕駛也越來越頻繁地停車加油。
機場客流量也有所回升。機場旅客的 34 日移動平均值目前僅比 2019 年同期下降了 62%,而年初則下降了 10%。 16.2月CPI數據顯示,光是XNUMX月二手卡車價格就飆XNUMX%,創歷史新高,而汽車和卡車租金則上漲XNUMX%。
儘管殖民地管道中斷是暫時的,但它發生在通貨膨脹已經成為人們關注的焦點、消費者和企業高度警惕。 ISM 製造業和服務業措施的定價付費部分升至 2008 年以來的最高水平。同時,NFIB 調查報告顯示,自 1981 年以來提高價格的企業比例最高。目前,油價上漲可能會進一步加劇通膨期望,特別是因為燃料是經常購買的物品。有關通膨預期上升對整體經濟可能意味著什麼的更多見解,請閱讀我們的利率觀察。




 Signal2forex.com - 最佳外匯機器人和信號


