
本週歐洲央行會議的焦點是下半年PEPP購買前景。 儘管歐元區經濟有所改善,同時疫苗接種進度也加快,但自上次會議以來,我們預計政策制定者將在未來3個月內維持目前的購買步伐。 儘管成員之間存在分歧,但金融狀況收緊、潛在通脹低迷以及復蘇路徑的不確定性和不平衡表明央行將保持鴿派基調。 鑑於經濟改善,最新的經濟預測可能會比 XNUMX 月份的預測更高。
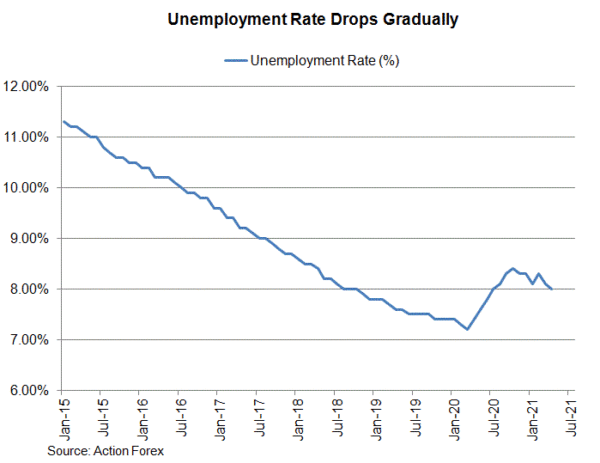
0.1月份會議以來公佈的經濟數據顯示出經濟改善的跡象。 8 月份失業率下滑-134 個百分點至 209%。 繼 2 月份失業人數下降-1.6 萬之後,失業人數下降-2018 萬。 由於能源成本上升,0.2 月份總體 CPI 同比增速從 0.9 月份的 0.3% 加速至 +1%。 這是自 21 年底以來最強勁的一次,超出了歐洲央行的目標和市場共識。 央行預計今年第四季度通脹將達到目標。 然而,核心通脹依然低迷,本月小幅上升 0.6 個百分點至 4%。 20 年第一季度 GDP 環比收縮-0.4%,較之前預測的-XNUMX%上調。 XNUMX 年第四季度,經濟環比增長 XNUMX%。
領先指標也表明 0.2 月份將繼續復甦。 63.1 月份,Markit 製造業 PMI 上漲 4.7 點至 55.2,而服務業 PMI 上漲 57.1 點至 53.8。 兩者的表現均強於預期。 綜合 PMI 也從 2018 月份的 XNUMX 改善至 XNUMX。 正如隨附報告中所暗示的那樣,需求錄得“XNUMX年初以來最強勁的需求激增,因為新冠限制的放鬆和疫苗進展提振了信心”。 服務業的複蘇“穩固”,並且“可能會持續整個夏季”。 隨著疫苗的推出勢頭增強,促進經濟進一步重新開放,前景令人鼓舞。
儘管樂觀,政策制定者仍將保持謹慎基調,這表明經濟前景存在不確定性和下行風險。 金融狀況已經收緊。 例如,德國10年期國債收益率1月份升至-0.11%的一年高點,隨後於0.22月8日回落至-XNUMX%。此外,儘管通脹預期依然高企,但近期有所放緩。 更重要的是,如上所述,核心通脹依然低迷。
儘管對PEPP前景存在不同看法,但近期整體基調似乎偏向鴿派。 上週,克里斯蒂娜·拉加德總統重申,“強有力的政策支持將繼續為應對疫情和經濟復甦架起橋樑”。 她補充說,“歐洲央行致力於在此期間保持有利的融資條件”。 董事會成員伊莎貝爾·施納貝爾上個月末表示,“過早撤回財政或貨幣支持將是一個巨大的錯誤”。
然而,董事會中的鷹派人士已經緩和了立場。 例如,克拉斯·諾特在最近的講話中承認,“歐洲經濟正在逐步走出緊急階段,進入復甦階段”。 他補充說,“這種暫時的通脹有可能轉化為第二輪影響和大量工資需求——目前我還沒有看到任何跡象”。 他認為“歐洲央行縮減資產負債表將是一個漫長的過程”。
關於貨幣政策立場,成員國可能會維持當前的 PEPP 購買步伐。 他們將重申比今年早些時候“明顯加快”步伐的立場。 我們認為目前約 80-890b 歐元/月的速度將在未來 3 個月內保持不變。 然而,歐洲央行將不得不面對縮減規模的問題,並引導市場隨後放慢購買速度。 其他貨幣政策措施保持不變,資產購買計劃(APP)(傳統QE)為20B歐元/月,存款利率為-0.5%。 成員們警告稱,增長風險仍然偏於下行,但他們預計增長將在 2 年第二季度恢復。

 Signal2forex.com - 最佳外匯機器人和信號


