
美國亮點
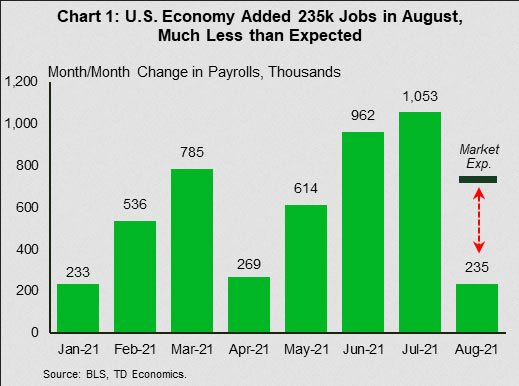
- 253 月份美國就業增長放緩至 720 萬,遠低於市場對 5.2 萬份就業的預期。 但該報告也有很多亮點。 失業率從 5.4% 降至 4.3%,工資增速從 4.1% 加速至 XNUMX%(同比)。
- 休閒和酒店業就業復甦的進展在 XNUMX 月份陷入停滯。休閒和酒店業是近幾個月經濟增長的主要推動力,但對大流行引起的公共衛生狀況變化很敏感。
- 隨著夏季接近尾聲,其他幾項指標也反映出經濟活動的減速以及 COVID-19 感染的增加。 其中包括 ISM 服務指數、汽車銷售和待售房屋銷售。
加拿大亮點
- 第二季度國內生產總值(GDP)結果成為本週的頭條新聞。 經濟意外收縮,這是自去年第二季度大流行爆發以來的首次下滑。
- 疲軟主要集中在住宅投資和出口。 與此同時,由於第三波浪潮打壓了服務支出,本季度消費持平。
- 加拿大統計局在其預先預測中表示,XNUMX 月份產出將再次下降。 但早期估計通常會低估實際 GDP。 此外,統計機構可能沒有充分考慮服務支出的強勁增長。
美國——歸咎於達美航空
勞動節週末前的一周有豐富的經濟數據。 總體而言,報告表明 235 月份經濟增長失去了一些動力,但經濟活動可能仍保持在相當健康的水平。 本週最受期待的報告——非農就業報告就是一個很好的例子。 1 月份的就業增長不僅比 74 月份的強勁增長有所放緩,而且 53 萬個就業崗位的數量也遠低於市場預期(圖 5.2)。 值得注意的是,休閒和酒店業(近幾個月增長的主要推動力)的進展在 5.4 月份陷入停滯。 漲幅最大的是專業和商業服務(+4.3k)以及運輸和倉儲(+4.1k)。 失業率也取得一些進展,從上個月的 XNUMX% 降至 XNUMX%。 與此同時,平均時薪從 XNUMX% 加速至 XNUMX%(同比)。 簡而言之,雖然就業報告肯定不如預期強勁,但亮點仍然不少。
ISM 服務指數也有類似的敘述。 該指數從上個月的歷史高位回落,2.4 月份下跌 61.7 點。 儘管如此,0.4 的水平仍然處於擴張區域。 ISM 製造業在經濟中所佔份額較小,表現較好,上升 59.9 個百分點至 XNUMX。 然而,XNUMX 月份的溫和上漲並沒有扭轉自 XNUMX 月份以來一直存在的減速趨勢。 更重要的是,製造業報告中的基本指標仍然指向供應方問題,這些問題繼續阻礙該行業滿足需求的能力。
與供應相關的問題也出現在汽車銷售報告中。 10.7 月份汽車銷量下降 13.1%,至 XNUMX 萬輛(經季節調整的年率),連續第四個月下降。 微芯片短缺和其他與大流行相關的干擾導致的庫存水平較低似乎是這一趨勢背後的主要原因。
房地產市場方面,1.8 月份待售房屋銷量連續第二個月回落,下降 1%。 待售銷售領先實際銷售 2-XNUMX 個月。 因此,回調表明即將發布的 XNUMX 月份成屋銷售報告也可能表現出一些疲軟。
上個月經濟活動減速,同時 COVID-19 感染人數增加。 達美航空引發的最新感染浪潮可能是休閒和酒店業就業復甦進展停滯以及消費者信心有所疲軟(後者在 2 月份跌至六個月低點)的關鍵因素。 這種逆風可能會在短期內持續下去。 與此同時,上週暫停驅逐的突然結束以及即將在勞動節大流行性失業救濟金的切斷將給弱勢家庭增加困難,可能會對支出造成影響。 從積極的方面來看,感染速度可能放緩的早期跡像是一個好兆頭,儘管病毒固有的反复無常的性質並不能帶來多少安慰(圖 XNUMX)。
由於近期風險傾向於下行,我們預計美聯儲將等待經濟韌性的進一步確認,然後在今年晚些時候縮減規模。
加拿大——第二季度 GDP 令人震驚
第二季度GDP成為本週的頭條新聞。 大多數人預計第二季度將繼續復甦的經濟——儘管速度較慢——卻意外收縮。 按年率計算,GDP 環比下降 1.1%,而市場普遍預期增長 2.5%。 這是自去年第二季度疫情爆發以來經濟首次下滑。 所以發生了什麼事? 分析師為何會做出如此錯誤的預測?
這是因為經濟觀察人士沒有預見到加拿大統計局會對月度 GDP 數據進行大幅下調,而月度 GDP 數據構成了季度 GDP 預測的基礎。 該統計機構將0.5月份的環比增長率從-0.9%下調至-0.3%,而0.5月份的環比增長率則從-XNUMX%下調至-XNUMX%。 這些變化意味著加拿大第二季度的經濟表現明顯弱於此前的預期。
值得注意的是,月度 GDP 數據是按行業計算的,而季度標題系列數據是使用支出組成部分構建的。 從歷史上看,這兩個系列的增長一直密切相關,但最近出現了差距(圖 1)。 這可能反映出加拿大統計局在大流行期間收集數據時遇到的困難。 儘管如此,按支出計算的 GDP 和按行業計算的 GDP 都表明第二季度的表現低於平均水平。
根據支出賬戶,住宅投資和出口是經濟疲軟的主要驅動力(圖2)。 前者並不令人意外,因為房地產市場活動最近隨著房屋銷售和 20 月份開工率比 47 月份峰值低 XNUMX% 左右而降溫。 在出口方面,供應中斷,特別是微芯片短缺,嚴重損害了汽車生產,導致機動車和零部件出口下降-XNUMX%(年化)。 第二季度家庭消費也令人失望。 由於與大流行相關的限制抑制了服務消費,支出較第一季度水平幾乎沒有變化。
儘管整體疲軟,但第二季度仍取得了不錯的成績。 省級經濟的重新開放導致 0.7 月份經濟產出環比反彈 0.4%,其中高接觸服務業大幅增長。 令人驚訝的是,經濟勢頭似乎是短暫的,加拿大統計局的初步估計顯示 XNUMX 月份 GDP 收縮 XNUMX%。
但有充分的理由相信統計機構可能低估了當月的經濟活動。 首先,預先估計僅使用部分數據進行,其中服務消費信息可能不充分。 道明信用卡和借記卡支出數據顯示,整個 16 月高接觸服務支出強勁回升,而加拿大統計局可能並未將這一數據納入其中。 第二,自去年 10 月首次發布以來,快速估計通常低估了實際發布情況。 在 1 個發布的數據中,早期數據有 XNUMX 次低於官方數據。 當 XNUMX 月 XNUMX 日正式發布 XNUMX 月數據時,我們可以看到同樣的情況發生。




 Signal2forex.com - 最佳外匯機器人和信號


