
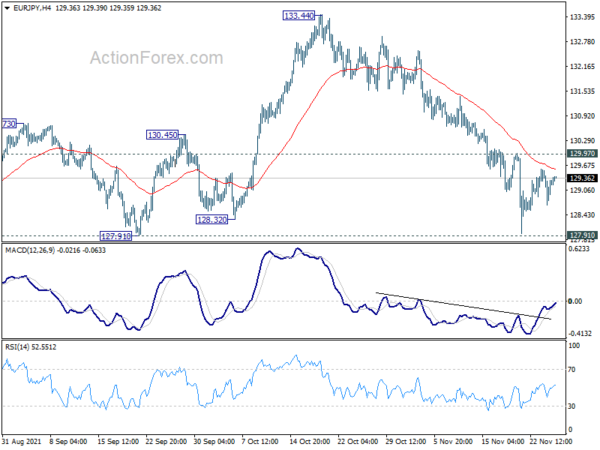
今天亞洲時段外匯市場相當平靜。 假期期間與美國的交易可能會繼續低迷。 美元仍然是本週最強勁的貨幣,因為人們猜測“暫時的”但持續的強勁通脹最終將迫使美聯儲提前加息。 隨著 WTI 油價穩定在 75 關口之上,加元目前是本週第二強。 新西蘭元仍然是表現最差的貨幣,日元位居第二。
從技術上講,英鎊的下一步走勢可能會很有趣,因為歐元/英鎊和英鎊/日元都陷入區間,近期看跌。 也就是說,雙方都讚成延續近期的跌勢,這是相互對比的。 但是,如果歐元/日元大幅跌破 127.91 近期支撐位,那麼歐元/英鎊和英鎊/日元的下行突破也是有意義的。 我們拭目以待。
在亞洲,日經指數上漲 0.77%。 香港恆生指數上漲0.22%。 中國上海證券交易所下跌-0.08%。 新加坡海峽時報下跌-0.09%。 日本10年期日本國債收益率下跌-0.0024至0.084。 一夜之間,道指下跌-0.03%。 標準普爾 500 指數上漲 0.23%。 納斯達克指數上漲0.44%。 10年期國債收益率下降-0.0022至1.645。
美聯儲紀要:毫不猶豫採取行動應對通脹風險
在 2 月 3 日至 XNUMX 日 FOMC 會議紀要中,多位與會者指出,如果通脹繼續走高,委員會應準備好“調整資產購買步伐,並比與會者目前預期更早上調聯邦基金利率目標區間”高於符合委員會目標的水平。 ”
與此同時,由於供應鏈、生產物流和病毒傳播過程的發展仍然存在相當大的不確定性,一些與會者強調,“對傳入數據保持耐心的態度,以便仔細評估不斷變化的供應”連鎖發展及其對勞動力市場和通貨膨脹的影響。”
“話雖如此,與會者指出,委員會將毫不猶豫地採取適當行動來解決對其長期價格穩定和就業目標構成風險的通脹壓力。”
新西蘭12月進口量同比增長26% 進口量同比增長XNUMX%
12 月份新西蘭商品出口同比增長 5.3% 至 26B 新西蘭元。 商品進口同比增長 6.6% 至 1.3B 新西蘭元。 貿易赤字為 -1.6B 新西蘭元,而預期為 -XNUMXB 新西蘭元。
對中國的出口增長20%,澳大利亞下降-6.5%,美國增長12%,日本增長30%,歐盟增長11%。 來自中國的進口增長29%,歐盟增長33%,澳大利亞增長7.5%,美元增長13%,日本增長52%。
日本企業服務價格同比上漲1%至2001年以來最高
日本 1.0 月份企業服務價格指數同比上漲 0.9%,略高於預期的同比 105.4%。 服務業生產者價格指數達2001,創52.0年XNUMX月以來最高水平。上漲的主要推動因素是運輸費用,其中海運成本同比上漲XNUMX%。
“企業服務價格正在逐步回升,部分行業因限制措施解除而出現需求回升。 但由於對疫情的持續謹慎,這一舉措並未擴大太多,”日本央行價格統計部門負責人清水茂(Shigeru Shimizu)在新聞發布會上表示。
展望未來
德國Gfk消費者信心指數和第三季度GDP終值將於歐洲時段公佈。 歐洲央行還將公佈貨幣政策會議賬目。
美元/日元每日展望
每日樞軸:(S1)114.99; (P)115.26; (R1)115.68; 更多…
美元/日元盤中偏向目前仍偏上行。 當前從102.58開始的上漲趨勢應該目標是接下來從100到102.58的111.65到109.11的118.18%預測。 下行方面,低於 114.81 的次要支撐位將首先將盤中偏向中性化。 但需要突破113.57支撐位才能表明短期見頂。 否則,一旦出現回調,前景將保持看漲。
從更大的角度來看,從 118.65(2016 年高點)開始的修正性下跌應該已經在 101.18 結束。 從102.58上升被視為從101.18上升趨勢的第三段。 下一個目標是118.65高位。 只要 111.65 阻力位轉為支撐位,這將是首選情況,即使在深度回調的情況下也是如此。
經濟指標更新
| GMT | CCY | 活動 | 脊椎側彎處理的精實標準 | 預測 | 前一則 | 修訂 |
|---|---|---|---|---|---|---|
| 21:45 | NZD | 貿易差額(NZD)10月 | - 1286M | - 1575M | - 2171M | - 2206M |
| 23:50 | 日圓 | 公司服務價格指數10月 | ||||
| 00:30 | AUD | 第三季度私人資本支出 | -2.20% | -2.00% | ||
| 07:00 | EUR | 德國Gfk消費者信心指數下降 | -0.3 | 0.9 | ||
| 07:00 | EUR | 德國 GDP Q/Q Q3 F | ||||
| 12:30 | EUR | 歐洲央行貨幣政策會議賬目 |




 Signal2forex.com - 最佳外匯機器人和信號


