
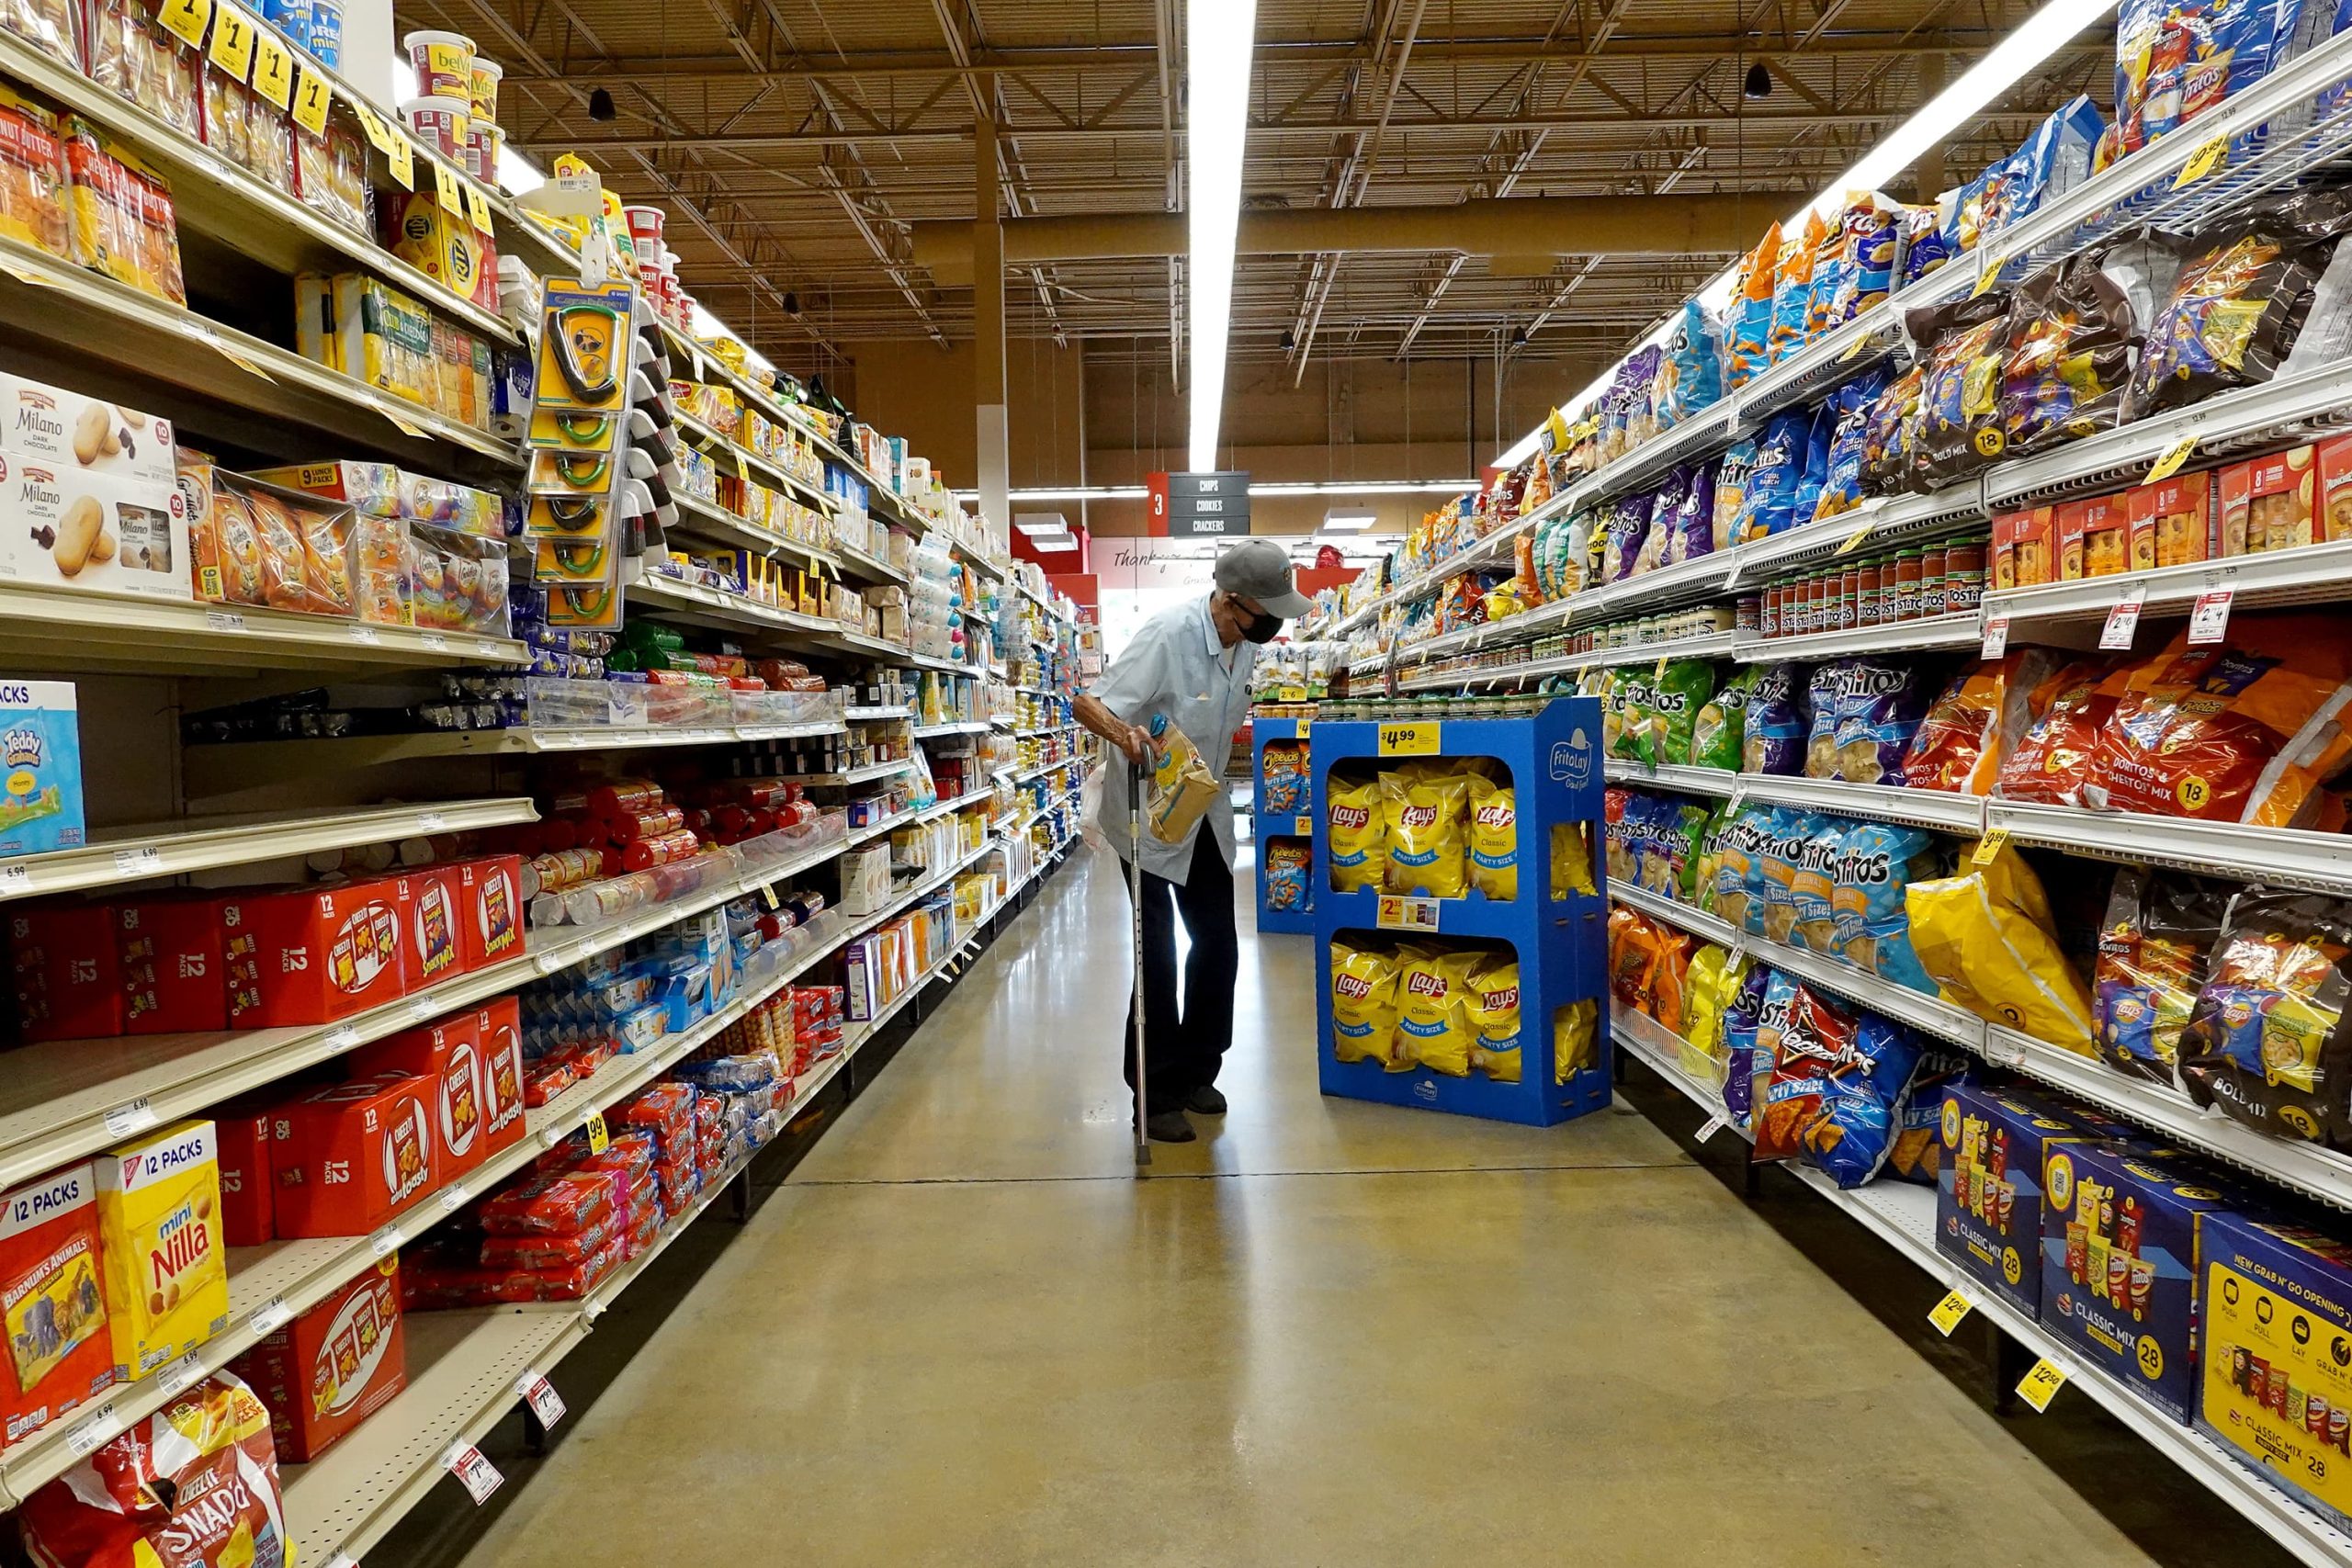
10 年 2022 月 7.5 日,一名顧客在佛羅里達州邁阿密的一家雜貨店購物。 勞工部宣布,上個月消費者價格比 12 個月前上漲 1982%,這是自 XNUMX 年 XNUMX 月以來的最大同比漲幅。
Joe Raedle | 蓋蒂圖片
高利率有助於抑制通貨膨脹的觀點本質上是一種信念,基於長期持有的供需經濟信條。
但它到底是如何運作的呢? 當通脹似乎至少部分超出傳統貨幣政策的承受能力時,這一次它會奏效嗎?
正是這種困境讓華爾街感到困惑,讓市場波動不定。
正常情況下,美聯儲被視為平息物價飛漲的騎兵。 但這一次,央行將需要一些幫助。
“美聯儲能否獨自降低通脹? 我認為答案是否定的,”Plante Moran Financial Advisors 首席投資官吉姆·貝爾德 (Jim Baird) 表示。 “它們當然可以通過提高利率來幫助控制需求面。 但它不會卸載集裝箱船,不會重新開放中國的生產能力,也不會僱用我們在全國范圍內運輸貨物所需的長途卡車司機。”
儘管如此,政策制定者仍將努力減緩經濟增長並抑制通脹。
該方法是雙管齊下的:央行將提高基準短期利率,同時減少多年來積累的超過8萬億美元的債券,以幫助保持資金在經濟中的流動。
根據美聯儲的藍圖,這些行動對通脹降低的影響如下:
利率越高,資金成本就越高,借貸的吸引力也就越小。 這反過來又減緩了需求追趕供應的速度,而供應在整個大流行期間嚴重滯後。 需求減少意味著商家將面臨降價壓力以吸引人們購買他們的產品。
潛在的影響包括工資下降、房價飆升停止甚至下跌,當然還有股市估值下降,而股市迄今為止在通脹飆升和烏克蘭戰爭的影響下表現良好。 。
貝爾德表示:“美聯儲在讓市場相信他們正在關注問題方面相當成功,並且長期通脹預期受到了控制。” “展望未來,這將繼續是主要關注點。 我們正在密切關注這一點,以確保投資者不會對(央行)控制長期通脹的能力失去信心。”
7.9 月份消費者通脹按年率上升 38%,12 月份的增速可能更快。 根據勞工部的數據,汽油價格在 7.9 個月期間上漲了 4.7%,而食品價格上漲了 XNUMX%,住房成本上漲了 XNUMX%。
期望遊戲
這個方程式中還有一個心理因素:通貨膨脹被認為是一種自我實現的預言。 當公眾認為生活成本會更高時,他們就會相應地調整自己的行為。 企業提高價格,工人要求更高的工資。 這種反复循環可能會進一步推高通脹。
這就是為什麼美聯儲官員不僅批准了三年多以來的首次加息,而且還在通脹問題上發表了強硬言論,以抑制未來預期。
本著這種精神,長期以來一直支持降低利率的美聯儲理事萊爾·布雷納德(Lael Brainard)週二發表講話,稱政策需要大幅收緊,令市場震驚。
美聯儲希望通過這些方法的結合——政策利率的切實舉措,加上對事態發展的“前瞻性指導”——來降低通脹。
“他們確實需要放慢增長速度,”穆迪分析公司首席經濟學家馬克贊迪說。 “如果股市的動力有所減弱,信貸利差擴大,承保標準收緊,房價增長放緩,所有這些因素都將導致需求增長放緩。 這是他們在這裡試圖做的一個關鍵部分,試圖讓金融狀況稍微收緊,以便需求增長放緩,經濟放緩。”
按照歷史標準,目前的金融狀況被認為是寬鬆的,儘管正在變得更加緊張。
事實上,有很多變化因素,政策制定者最擔心的是,在抑制通脹的同時,他們不會同時拉低經濟的其他部分。
“他們在這裡需要一點運氣。 如果他們得到了它,我認為他們將能夠成功,”贊迪說。 “如果這樣做,隨著供給側問題的緩解和需求增長的放緩,通脹將會放緩。 如果他們無法控制通脹預期,那麼我們將陷入滯脹,他們將需要將經濟拖入衰退。”
(值得注意的是:美聯儲的一些人認為預期並不重要。美聯儲自己的一位經濟學家在 2021 年發表的這份廣受討論的白皮書表達了對其影響的懷疑,稱這種信念建立在“極其不穩定的基礎”之上。)
沃爾克的影子
上一次嚴重滯脹發生在 1970 世紀 1980 年代末和 20 年代初,周圍的人們對這種影響記憶猶新。 面對失控的物價,時任美聯儲主席保羅·沃爾克帶頭將聯邦基金利率提高至近XNUMX%,在馴服通脹猛獸之前使經濟陷入衰退。
不用說,美聯儲官員希望避免出現類似沃爾克的情況。 但在幾個月來堅稱通脹是“暫時的”之後,遲到的央行現在被迫迅速收緊政策。
債券巨頭太平洋投資管理公司(Pimco)前首席經濟學家、現任康奈爾大學高級研究員保羅·麥卡利(Paul McCulley)在周三接受CNBC採訪時表示,“他們所策劃的內容是否足夠,我們會及時得知。” “他們告訴我們的是,如果這還不夠,我們會做得更多,這隱含著他們認識到他們將增加經濟下行風險。 但他們正在經歷沃爾克時刻。”
可以肯定的是,目前經濟衰退的可能性似乎很低,即使收益率曲線出現短暫倒掛(通常預示著經濟衰退)。
最廣泛持有的信念之一是,就業,特別是對工人的需求,太強勁,不會引發衰退。 根據勞工部的數據,目前的職位空缺比可用勞動力多出約 5 萬個,反映出歷史上最緊張的就業市場之一。
但這種情況導致工資飆升,5.6 月份工資同比增長 1%。 高盛經濟學家表示,就業缺口是美聯儲必須解決的問題,否則就會面臨持續通脹的風險。 該公司表示,美聯儲可能需要將國內生產總值(GDP)增速降至1.5%-XNUMX%的年度範圍,以減緩就業市場,這意味著政策利率甚至高於市場貨幣定價,而且經濟陷入至少輕微衰退的迴旋空間也更小。
“這就是經濟衰退的原因”
因此,對於美聯儲試圖利用其貨幣武器來壓低物價而言,這是一個微妙的平衡。
法國外貿銀行(Natixis)美洲區首席經濟學家約瑟夫·拉沃爾尼亞(Joseph LaVorgna)擔心,現在不穩定的增長前景可能會考驗美聯儲的決心。
“在經濟衰退之外,通脹不會下降,”前總統唐納德·特朗普領導下的國家經濟委員會首席經濟學家拉沃爾尼亞說。 “美聯儲現在很容易發表強硬言論。 但如果再加息幾次,就業形勢突然顯示疲軟,美聯儲真的會繼續強硬嗎?”
拉沃爾尼亞正在關注價格的穩定增長,這些價格不受經濟周期的影響,並且與週期性產品一樣快速上漲。 它們也可能不會受到利率壓力,並且上漲的原因與寬鬆政策無關。
“如果你考慮通貨膨脹,你就必須減緩需求,”他說。 “現在我們已經有了一個供應組件。 他們對供應無能為力,這就是為什麼他們可能不得不比平時更多地壓縮需求。 這就是經濟衰退的根源。”




 Signal2forex.com - 最佳外匯機器人和信號


