
本週央行的狂熱仍在繼續,澳大利亞央行和英國央行都預計將加息 50 個基點。 注意聲明中的措辭,以尋找進一步加息(或暫停)的暗示。
FOMC 將利率提高 75 個基點,並承認未來的利率決定將在逐次會議的基礎上進行,因此繼續讓市場變得更加艱難。 本週,澳洲聯儲和英國央行輪流加息。 預計兩家央行都將加息 50 個基點。 此外,本週財報季繼續向前推進。 上週,AMZN 和 AAPL 提振了市場,而 INTL 和 META 則錯過了。 WMT 也引導走低。 本週會繼續看到喜憂參半的結果嗎? 這也是非農工資週! 隨著美聯儲將強勁的勞動力市場作為加息的主要原因,就業數據疲軟會導緻美聯儲放慢加息步伐嗎? 不要忘記歐佩克+!
聯邦公開市場委員會
上週,FOMC 加息 75 個基點,將聯邦基金利率從 1.75% 提高到 2.50%。 聲明承認支出和生產疲軟,但就業增長依然強勁。 美聯儲對疲軟的數據置之不理,並表示預計聯邦基金利率將持續上升。 然而,在新聞發布會上,美聯儲主席鮑威爾指出,利率決定將在逐次會議的基礎上做出,具體取決於即將到來的數據。 鮑威爾一方面指出,再次“異常”大幅加息可能是合適的,同時指出,隨著利率變得更加嚴格,放慢加息步伐可能是合適的。 鮑威爾還表示,他認為美國經濟並未陷入衰退(儘管教科書將其定義為“連續兩個季度負增長”)。 因此,就目前而言,美聯儲依賴於數據。 如果勞動力市場繼續強勁,美聯儲將繼續加息。 然而,如果勞動力市場出現裂縫,美聯儲可能會放緩加息步伐。
RBA
澳洲聯儲預計將加息 50 個基點,使現金利率達到 1.85%。 委員會在上次會議上表示,它致力於盡一切努力降低通脹。 成員們還指出,就業是 50 年來最強勁的。 因此,更多的加息將會到來。 26月XNUMX日th,澳大利亞公佈了第二季度的CPI數據。 總體通脹“僅”同比增長 2%,而第一季度的預期同比增長為 6.1%,同比增長 6.2%。 此外,澳大利亞初步綜合採購經理人指數從一個月前的 5.1 降至 1。 這些數據削弱了之前對加息 50.6 個基點的可能性的預期。
京東方
預計英格蘭銀行週四開會時將加息 50 個基點,將利率提高至 1.75%。 最新頭條CPI,20月XNUMX日發布th,顯示 9.4 月份通脹同比上升 9.1%,而 25 月份則為 11%。 在上次央行會議上,委員會僅加息 52.2 個基點,但指出如有必要,它將“採取有力行動”以降低通脹。 與此同時,英國央行表示,預計 52.8 月份通脹率將升至 2020% 以上,並預計增長將在預測期內的上半年放緩。 XNUMX 月份製造業採購經理人指數初值從 XNUMX 月份的 XNUMX 降至 XNUMX,為 XNUMX 年 XNUMX 月以來的最低水平。注意聲明中的措辭,看看委員會是否擔心使經濟陷入衰退。
歐佩克+
歐佩克+本週開會討論是否應該提高XNUMX月份的產量。 消息人士稱,成員國可能會同意在 XNUMX 月份保持石油產量穩定或小幅增加。 結果可能會讓美國總統喬拜登失望,他就在幾週前飛往沙特阿拉伯遊說增加產量。 然而,由於對經濟衰退的擔憂即將來臨,而且無法跟上當前的配額,不要指望歐佩克+會大幅增加產量。
交易者承諾報告 (COT)
通過我們的每週交易員承諾 (COT) 報告了解專業交易員在外彙和商品市場中的定位。 -每週一更新!
收益
上周大型科技公司的收益有些喜憂參半,亞馬遜、谷歌、蘋果提供了更好的前景,而 META 則令人失望。 WMT 還下調了其展望,主要是由於旨在提高庫存水平的定價行動。 與此同時,英國的銀行令人印象深刻。 本週又推出了一系列新產品,例如 PayPal、Airbnb 和勞斯萊斯。 其他本週報告盈利的公司如下:
匯豐銀行、AMD、PINS、PYPL、ABNB、SBUX、CAT、BP、NVO、TM、CVS、MRNA、COKE、AMGN、TWLO、LLY、BABA、COP、LYFT、UBER、RYCYY
經濟數據
上週的經濟數據受到美國 GDP 負增長的影響,這使美國陷入技術性衰退。 隨著 250,000 月初的推出,數據仍在繼續。 中國將在周末發布PMI數據,美國將發布ISM數據,新西蘭、加拿大和美國將發布就業報告。 目前對 NFP 的估計為 +XNUMX。 會讓人失望嗎? 其他主要經濟數據發佈如下:
星期日
- 中國:國家統計局製造業 PMI(XNUMX 月)
- 中國:NBS 非製造業採購經理人指數(XNUMX 月)
- 中國:國家統計局綜合採購經理人指數(XNUMX 月)
星期一
- 全球:製造業採購經理人指數終值(XNUMX 月)
- 新西蘭:建築許可證(六月)
- 中國:財新製造業 PMI(XNUMX 月)
- 德國:零售銷售(六月)
- 歐盟:失業率(六月)
- 美國:ISM 製造業 PMI(XNUMX 月)
- 美國:建築支出(六月)
星期二
- 澳大利亞:建築許可證(六月)
- 澳大利亞:住房貸款(六月)
- 澳大利亞:澳洲聯儲利率決定
- 英國:全國房價(XNUMX 月)
- 加拿大:標準普爾全球製造業採購經理人指數(XNUMX 月)
星期三
- 歐佩克+會議
- 全球:服務業 PMI 終值(XNUMX 月)
- 新西蘭:就業變化(第四季度)
- 澳大利亞:零售銷售期末(六月)
- 澳大利亞:澳洲聯儲圖表包
- 中國:財新服務業 PMI(XNUMX 月)
- 德國:貿易平衡(六月)
- 歐盟:零售銷售(六月)
- 歐盟:PPI(六月)
- 美國:ISM 非製造業 PMI(XNUMX 月)
- 美國:工廠訂單(六月)
- 原油庫存
星期四
- 澳大利亞:貿易平衡(六月)
- 德國:工廠訂單(六月)
- 英國:英國央行利率決定
- 加拿大:貿易平衡(六月)
- 美國:貿易平衡(六月)
星期五
- 澳大利亞:澳大利亞央行貨幣政策聲明
- 德國:工業生產(六月)
- 中國:經常賬戶預(Q2)
- 加拿大:就業變化(七月)
- 美國:非農就業人數(XNUMX 月)
- 加拿大:Ivey PMI sa(XNUMX 月)
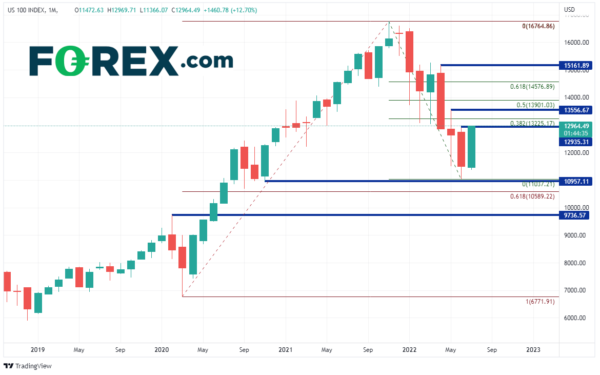
本週圖表:納斯達克 100(月度)
資料來源:Tradingview、Stone X
七月底帶來了月末圖表! 本月有很多可供選擇,但納斯達克 100 似乎是最出色的圖表之一。 100 月底,納斯達克 2020 指數收於 38.2 年 2021 月以來的最低水平,交易員對其進行了註銷。然而,在 13225.17 月,大型科技指數形成了看漲吞沒蠟燭,其中 13556.67 月蠟燭的實體吞沒了六月蠟燭的實體。 這是看漲的。 第一個阻力位略高於當前水平,位於 50 年 13901 月高點至 11366.07 月低點 11037.21 的 61.8% 斐波那契回撤位。 在此上方,價格可能會升至 2020 月高點 2021,然後是之前提到的時間框架 10589.22 附近的 XNUMX% 回撤位。然而,如果價格在 XNUMX 月反轉,第一個支撐位要到 XNUMX 月低點 XNUMX,然後是XNUMX 月低點 XNUMX。 在此下方,價格可升至 XNUMX 年 XNUMX 月低點至 XNUMX 年 XNUMX 月高點 XNUMX 的 XNUMX% 斐波那契回撤位。
本週央行的狂熱仍在繼續,澳大利亞央行和英國央行都預計將加息 50 個基點。 注意聲明中的措辭,以尋找進一步加息(或暫停)的暗示。 此外,歐佩克+將於週三舉行會議。 他們會增加產量嗎? 最後,美國將於週五公佈非農就業數據。 由於勞動力市場強勁,美聯儲對其加息充滿信心,更糟糕的數字是否會導致成員恐慌?
週末愉快!




 Signal2forex.com - 最佳外匯機器人和信號


