
收益率曲線和股票:
- 華爾街將債券市場稱為智能貨幣,因為它有預測未來經濟結果的記錄
- 在分析債券和股票之間的相互作用時,交易員通常會查看收益率曲線的形狀,以深入了解商業周期並預測股票表現
- 有四種基本的收益率曲線製度:熊市陡峭化、熊市平緩、牛市陡峭化和牛市平緩
更明智地進行交易 – 訂閱每日新聞通訊
接收每日團隊及時且引人注目的市場評論
訂閱電子報全名
最常閱讀: 什麼是股市波動率以及如何交易?
在華爾街,交易員經常說 債券市場是聰明的錢 由於其對產出增長的預測能力, 通貨膨脹 和利率——宏觀經濟乃至金融資產的三個關鍵變量。 基於這種看法,投資者有時會非常關注債券,審視 收益率曲線的曲折 ,希望收集有關未來經濟表現和新興趨勢的信息。 金融系統是高度關聯的,因此一個市場發出的信號有時會成為一個指標——甚至可能是領先的——以及另一個在整合新數據方面速度較慢或效率低下的市場的預測工具,這是合乎邏輯的。
在本文中,我們將著眼於美國國債市場,探索收益率曲線的形狀/斜率如何通過洞察商業周期來提供有關未來股票回報和行業領先地位預期的線索。 在深入研究之前,有必要熟悉關鍵概念。
相關新聞: 經濟增長——什麼是國內生產總值?
國債收益率曲線
这 國債收益率曲線 是一個圖形表示,繪製了整個期限範圍內不同期限的政府債券利率——從隔夜到 30 年。 它顯示了投資者在給定時間段內通過向美國政府借貸資金而獲得的回報,圖表在縱軸上顯示證券的收益率,在橫軸上顯示借貸期限。
曲線可能有不同的形狀,但在 健康的環境 ,它通常會向上傾斜,因為長期債務工具將提供比短期債務工具更高的回報,以補償通貨膨脹和久期等額外風險(見下圖)。 例如,30 年期政府債券的收益率通常高於 10 年期國債,而 2 年期國債的收益率應該高於 XNUMX 年期國債。
迭戈科爾曼推薦
獲得免費的頂級外匯交易機會預測
美國收益率曲線
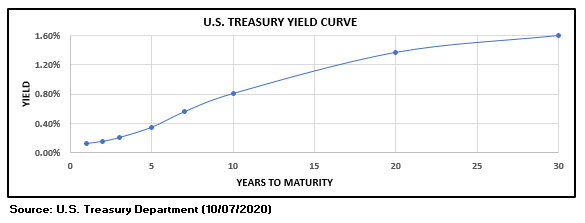
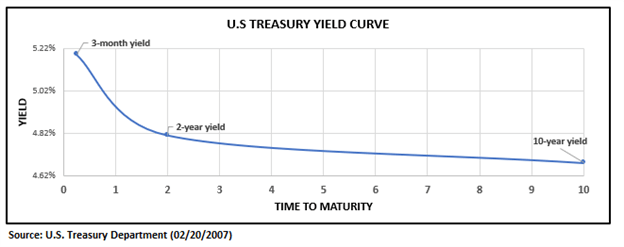
雖然很少見,但有時長期證券的收益率可能低於短期投資,從而產生 向下傾斜的利率期限結構 . 當這種情況發生時,我們說 收益率曲線已經倒掛。
通常情況下,在央行提高短期利率以防止過熱導致經濟活動減少和經濟前景承壓之後,收益率曲線往往會倒掛。 當貨幣政策變得過於緊縮時,投資者押注未來利率將不得不下降,以應對可能出現的經濟低迷和通貨緊縮。 這些假設導致較長期債券利率低於短期債券利率,導致國債曲線倒掛。
從歷史上看,反轉經常預示著即將到來的衰退。 事實上,在二戰後時代,每次收益率曲線倒掛(從 3 個月到 10 年或 3 個月 10 年)都伴隨著經濟衰退。
迭戈科爾曼推薦
獲取免費股票預測
美國收益率曲線倒掛
與其關注國債市場的整個利率期限結構, 交易員通常會比較兩個特定期限的兩種收益率,並將以基點衡量的利差稱為“收益率曲線”。 金融媒體中分析最多和引用最多的曲線如下:
- 2 年期/10 年期曲線也稱為 2y10y(簡稱二十):這是 10 年期國債收益率與 2 年期國債收益率之間的差值。
- 3 個月/10 年期曲線也稱為 3m10y(簡稱三個月-10 年):這條曲線代表 3 年期國債收益率與 XNUMX 個月期國庫券收益率之間的差異。
迭戈科爾曼推薦
建立信心 外匯交易
自 2 年以來的 10s3s 和 10m2020s 曲線
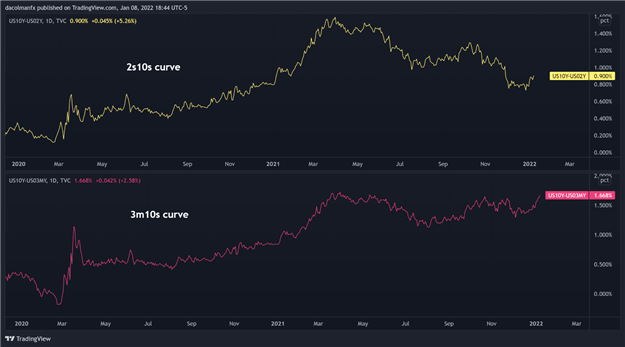
來源:TradingView
收益率曲線的變化
隨著經濟活動、通脹預期、貨幣政策前景和流動性狀況的變化,長期和短期國債收益率之間的利差也會發生變化。 當利差增加時,長期和短期利率之間的差異擴大,據說曲線 陡峭 . 相反,當期限利差壓縮時,收益率曲線被稱為 展平 .
由於多種原因,術語價差可能會發生變化; 例如,由於長期收益率下降和/或短期利率上升(或兩者兼而有之),它可能會趨於平緩。 國債曲線的曲折是有效的 實時商業周期指標 因此可以幫助開發有趣的跨市場交易策略。 例如,經驗豐富的股票投資者會定期查看收益率曲線的形狀和斜率,以構建旨在捕捉新興經濟趨勢的股票投資組合。
要知道的曲線的四種不同形狀
這裡是總結 四種基本收益率曲線製度 以及它們如何幫助預測股票市場的行業領導地位。
迭戈科爾曼推薦
簡介 外匯交易
- 熊陡峭: 長期利率的增長速度快於短期利率,使收益率曲線變陡。 這是一個 風險環境 在中央銀行降低基準利率並表示將在一段時間內保持低利率以支持復甦後,經濟衰退之後的商業周期早期階段往往會出現這種情況。 寬鬆的貨幣政策創造了 再通脹背景 ,在未來經濟活動和通脹前景改善的情況下,提高由市場決定的長期利率。 聰明的錢會考慮這種情況 看漲大多數股票,尤其是 週期性行業 由於盈利增長較快 . 在熊市陡化期間,材料、工業和非必需消費品類股往往會大幅上漲。依賴短期借款和長期貸款的銀行(金融)由於淨利差擴大,在這些時期也表現良好。
- 熊扁平化: 短期收益率比長期收益率上升得更快,壓縮了期限利差並使曲線變平。 這種制度發生在擴張階段,先於 美聯儲 提高聯邦基金利率以控制通脹壓力(曲線的前端主要受中央銀行確定的貨幣政策預期的影響)。 波動性有時可能更高,但這 仍然是風險偏好 健康收益下的股票環境。 它支持技術、能源和房地產的建設性背景。
- 公牛陡坡: 短期收益率下降速度快於長期收益率,使曲線變陡。 這種制度往往是避險的,並且經常出現在經濟衰退的早期,當時前景高度不確定,央行正在削減短期利率以刺激經濟。 總的來說,股票在牛市陡峭時期表現不佳,但 防禦部門 如 公用事業和主食 在技術和材料掙扎的同時,往往跑贏大盤。
- 公牛壓扁機: 長期收益率下降速度快於短期利率,使國債曲線趨平。 在長期通脹預期下降和增長前景惡化的情況下,後端的走勢極大地推動了利差的收窄。 這種預示著金融市場動蕩的制度會在商業周期後期爆發,此時投資者開始對可能出現的衰退和通貨緊縮進行定價。 當牛市趨平盛行時,股票投資者開始將其投資組合轉向更高質量的股票,以對沖不斷上升的波動性。 必需品和公用事業股處於領先地位,而周期股表現不佳,原因是經濟敏感行業的企業盈利疲軟。
相關新聞: 股票行業——你需要知道的基礎知識
迭戈科爾曼推薦
初學者的選擇
請注意: 描述每種制度的“牛市”和“熊市”指代指的是債券價格發生的變化。 例如,在熊市趨平器中,當短期利率上升速度快於長期利率時,短期國債被拋售,促使其價格下跌(在本例中對價格看跌)。 請記住,債券價格和收益率的走勢是相反的。
美國國債曲線的形狀主要受通脹預期、產出增長前景和貨幣政策前景的影響。 考慮到收益率曲線反映了當前和未來經濟的重要變量,它是商業周期的有用領先指標。 基於這種假設,股票投資者經常使用曲線的形狀作為預測工具來預測股市的領先地位,但這種做法不應該孤立地進行,因為債券可以像任何工具一樣發出錯誤信號。 也就是說,自上而下和自下而上的分析通常最適合創建平衡的、 多元化 和波動較小的投資組合。
- 您只是對股票市場有興趣嗎?下載每日季度 股權預測
- 您想進一步了解您的 外匯交易 性格?採取 每日測驗 並找出答案
- IG 的客戶定位數據提供了有關市場情緒的寶貴信息。 獲取免費指南 在這裡了解如何使用這個強大的交易指標。
——撰稿人迭戈·科爾曼



 Signal2forex.com - 最佳外匯機器人和信號


