
美國亮點
- 本週經濟數據清淡,但充斥著聯準會講話以及川普總統和習近平主席即將舉行的會晤的少量新聞。我們預計本週末不會出現重大突破,而是達成繼續談判的協議(至少目前可以避免額外關稅的威脅)。
- 鮑威爾主席在上週的新聞發布會上重申了這一觀點,即過去一個月經濟前景的逆流相對迅速出現,導緻聯準會轉向增加降息意願。
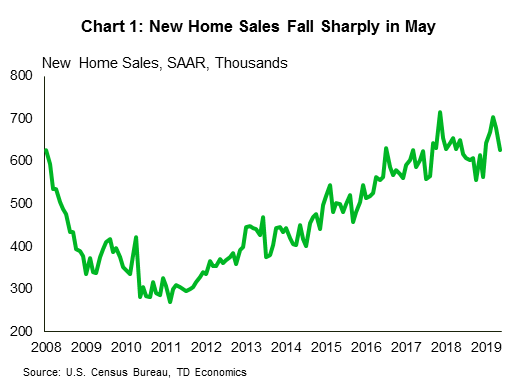
- 經濟數據好壞參半,房屋銷售和消費者信心下降,但消費者支出上升。經修正後,第二季個人消費年化成長率可能超過3%,足以推動經濟成長達到2%的目標。
加拿大亮點
- 四月經濟成長狀況良好,儘管擴張的廣度不足。 11個主要產業集團中,只有20個報告產量增加。
- 商業前景調查結果顯示,19 年第二季商業信心有所改善。
- 由於中東緊張局勢加劇以及美國庫存下降幅度超出預期,油價小幅上漲。
本週經濟數據相對較少,但聯準會溝通和重大政治事件較多。所有人的目光都將集中在本週末的 G20 會議上,川普總統和習近平主席將於週六在大阪會面,討論中美貿易關係。
繼上週聯邦公開市場委員會會議之後,聯準會發言人全力解釋和捍衛委員會從耐心到願意採取更多行動的轉變。最值得注意的是,鮑威爾主席重申,在聯邦公開市場委員會 5 月至 6 月決策期間,美國經濟前景受到了重大不利影響。其中,商業信心惡化和全球經濟成長放緩的影響最為顯著。
鮑威爾沒有明確提及,但中美貿易談判破裂是政策轉變的關鍵因素。這使得人們的焦點集中在本週末在日本會晤的兩國領導人身上。會談前,美國財政部長史蒂夫·姆努欽表示,雙方已完成 90% 的談判進度,這激發了人們對雙方即將達成協議的樂觀情緒。但就在他這番話剛落,川普總統本人在訪談中透露出加徵關稅的可能性,引發了人們的懷疑。同時,有報道稱,中國將帶著自己的先決條件參加此次會議,包括取消對華為徵收的所有現有關稅和限制,這抑制了人們對即將取得重大突破的樂觀情緒。總而言之,我們預計此次會議除了達成繼續談判的協議外不會有太大成果。
在經濟數據方面,資訊好壞參半。 1 月新屋銷售大幅下降,為房地產行業增添了一系列挑戰性數據(圖 XNUMX)。雖然較低的抵押貸款利率應該會為住房需求帶來一些支撐,但這可能會因經濟不確定性的增加而部分抵消,導致潛在購房者推遲大額購買。事實上,五月消費者信心指數有所下降,對未來的預期下降是導致其下滑的主因。
從好的方面來看,消費者支出仍然保持強勁。 0.2月份實際個人消費成長0.2%,3月份則從先前持平的數值上調至成長2%。目前已記錄了第二季的兩個月數據,支出成長預計將遠超過 2%(年化 - 圖 XNUMX)。即使投資和貿易出現一些疲軟,第二季經濟成長似乎仍可能接近XNUMX%。
經濟成長保持強勁的證據表明,即使聯準會考慮採取預防性降息措施,也不必動用強力手段。儘管 25 月降息 50 個基點的可能性越來越大,但正如期貨市場已經開始定價的那樣,聯準會應該能夠節省至少部分資金,避免更大幅度的降息 XNUMX 個基點。儘管如此,我們還是會等到下週六月份的薪資報告公佈之後再下注。
加拿大的生日即將到來,我們提前收到了生日禮物:健康的四月份 GDP 數據和加拿大銀行商業前景調查 (BOS) 的良好結果。
綜觀 0.3 月 GDP 數據,我們發現繼 0.5 月大幅成長(1%;圖 0.4)之後,0.2 月環比成長 11%。商品和服務業分別上漲 20% 和 4.5%,較 2.5 月成長放緩。 2月的擴張動能略顯不足,XNUMX個主要產業集團中只有XNUMX個報告產量增加。由於生產限制減少,石油和天然氣產業表現優異,成長 XNUMX%。批發貿易成長也強勁。總而言之,這是一份健康的報告,顯示加拿大經濟將在第二季度實現約 XNUMX% 的成長,幾乎是加拿大央行 XNUMX 月貨幣政策報告中預測的兩倍。這可能會讓加拿大央行更有信心保持觀望態度,不會在今年稍後跟隨聯準會降息作為「保險」。
正如第二份生日禮物 19Q2 BOS 結果表明的那樣,加拿大的商業情緒似乎也在改善。綜合 BOS 指標從第一季下調的 -0.2 反彈至 0.6(圖 1)。未來銷售指標從上個季度的低點回升,而投資支出計畫仍保持在健康水準。根據今天發布的高級貸款官員調查(SLOS),企業報告信貸條件有所放寬。然而,不利的一面是,英國央行確實指出,全球貿易的不確定性和石油業的疲軟繼續阻礙未來的銷售。 BOS 的整體結果與本週 2 月的 CFIB 商業晴雨表一致。 CFIB 指數連續第三個月上漲,11 個產業中有 13 個產業都出現上漲。結合英國央行的數據,商業信心的改善對加拿大央行來說是一個好消息,它與國內生產總值數據一起,為當前的貨幣政策水平提供了保障。
但這並不全然是好消息。本週加中關係也出現了更多令人擔憂的發展。由於發現一批豬肉產品存在偽造的獸醫衛生證書,中國禁止從加拿大進口所有肉類。這將抑制近期加拿大對華肉類出口的激增。如果情況無法迅速解決,這可能會促使加拿大政府向肉類產業提供支持。
最後,本週市場略有走低,部分原因是人們對聯準會預期降息幅度的樂觀情緒降低。而油價(WTI)則呈現相反走勢,本週上漲 3%,原因是中東緊張局勢加劇以及美國庫存下降幅度超出預期,給油價帶來上行壓力。週一 OPEC+ 會議將延長減產協議的預期也可能為油價提供一些支撐。
美國 ISM 製造業銷售數據 - 六月
推出日期:7月1,2019
Previous:52.1
TD預測:51.0
共識:51.2
我們預計製造業 ISM 指數將再次出現月度下降至 51.0,因為我們預計持續的貿易逆風將影響 2 月調查中的商業信心。事實上,經 ISM 調整後的地區調查平均值顯示,該指數較 51.9 月水準下降 XNUMX 個百分點至 XNUMX,在我們追蹤的 XNUMX 份已發布的調查中,有 XNUMX 份出現回落。然而,我們注意到,由於一些回應必須在月初返回,因此大多數調查都受到美墨貿易爭端的負面影響。儘管如此,我們認為,近期核心耐久財訂單成長乏力,Markit PMI 調查疲軟,也增加了 XNUMX 月出現意外下滑的可能性。
美國就業 – 六月
推出日期:7月5,2019
上一篇:75k,失業率:3.6%
TD預測:150k,失業率:3.6%
市場調查:163k,失業率:3.6%
我們預計,150 月就業人數將反彈至 75 萬,而上個月就業人數為 82 萬,低於預期。尤其是,我們預計製造業的就業成長將持續低迷,連續第三個月維持在個位數的範圍內。儘管我們預計建築業就業情況將略有好轉,但這仍將導致商品業的就業狀況持續疲軟。同樣,我們預測服務業就業人數將繼 3.6 月疲軟的 0.3 萬之後出現小幅反彈。總體而言,家庭調查顯示失業率保持穩定在 3.2%,而由於參考週表現良好,預計薪資將較上季上漲 XNUMX%。後者將使 XNUMX 月的年印刷量上升十分之一,達到 XNUMX%。
加拿大國際貿易 – 五月
推出日期:7月3,2019
上一篇:-1.0億美元
TD預測:-1.3億美元
共識:N / A
道明銀行預計,1.30 月商品貿易逆差將從 0.97 億美元擴大至 4.1 億美元。儘管我們也預計出口將小幅成長,但進口增加將成為逆差擴大的主要原因。後者反映出汽車出口在上個月臨時停產嚴重打擊後出現反彈,但名目原油出口的回落將抵消這一反彈。 35 月 WTI 價格(以加幣計)下跌了 2018%,儘管鐵路運輸量增加可以抵消這一增長;即使近期復甦,鐵路原油出口總量仍比 XNUMX 年 XNUMX 月的水平低 XNUMX%。
加拿大就業 – 六月
推出日期:7月5,2019
上一篇:27.7k,失業率:5.4%
TD預測:5k,失業率:5.4%
共識:N / A
道明銀行預計,5 月份勞動市場將轉入低迷狀態,就業崗位將增加 2018 個,如果這一預期實現,將成為自 5.4 年 2.8 月以來就業成長第二疲軟的月份。然而,具體數據應該比標題更令人振奮。溫和的就業成長應足以使失業率維持在0.03%的數十年低點不變,而由於去年2018月份成長緩慢,薪資成長率可望攀升至0.45%。事實上,基數效應將成為未來幾個月薪資成長的重要推動力;20年XNUMX月至XNUMX月,永久工人的薪資平均環比下降XNUMX%,而過去六個月的平均環比增長XNUMX%。在其他方面,我們也預期私部門就業人數將出現溫和反彈,上個月私部門就業機會減少了 XNUMX 萬個。
Signal2forex評論




 Signal2forex.com - 最佳外匯機器人和信號


