
美國亮點
- 眾議院對特朗普總統的彈劾並沒有削弱更廣泛的經濟樂觀情緒。 本周美國股市創下新高。
- 本周公布的住房和消費者支出數據證實了美國家庭需求強勁的說法。
- 希望最近英國脫歐和中美貿易關係方面取得的進展表明,全球經濟增長的阻力將在新的一年裡減弱,從而在陰沉的 2019 年之後給全球經濟帶來必要的利好消息。
加拿大亮點
- 進入假期,本週的經濟日曆更像是降臨節日曆,充滿了頂級數據和事件。 美國立法者最終批准了 CUSMA,消除了商業環境中的顯著不確定性。 聯邦財政更新也成為頭條新聞,顯示聯邦債務水平的預測要高得多。
- 本週的數據會讓格林奇高興,因為製造業、批發和零售銷量均下降。 然而,XNUMX 月份消費者價格通脹和房價增長升溫。
- 疲軟的數據給加拿大央行(和我們)的第四季度增長預測帶來了顯著的下行風險。 然而,消費者和房價上漲以及 CUSMA 文件的積極消息表明,加拿大央行在短期內將處於觀望狀態。
美國——希望 2020 年有好消息
本週眾議院投票彈劾總統,政治成為頭條新聞。 彈劾程序將移至參議院。 儘管如此,金融市場似乎基本上擺脫了政治不確定性的影響,至少目前如此。 美國股市本週創下新高,而由於經濟樂觀情緒增強,收益率小幅走高。
本週收到的數據與家庭復原力的描述仍然一致。 XNUMX 月份新屋開工量超出預期,增幅更為溫和。 單戶住宅和多戶住宅本月均有所上漲。 此外,許可證——住宅建設活動的領先指標——連續第七個月有所改善。 新屋開工率已經上升,並在幾個月內持續高於家庭形成率,所有跡像都表明這一趨勢也將持續到明年初。
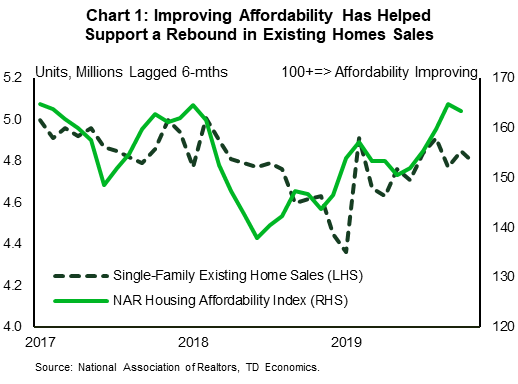
現有房屋銷售的健康信號不太積極。 1.7 月份銷量下降 5.35%,年化銷量回到仍健康的 1 萬輛水平。 負擔能力的提高(主要由於借貸成本下降)一直是今年下半年現房銷售復甦的主要推動力(圖XNUMX)。 然而,近期許多地區庫存不足給價格帶來上行壓力,抑制了強勁的需求。
商品和服務加上住房方面的消費者支出構成了我們美國經濟前景的關鍵支柱,預計明年經濟將增長 2.0%,較今年的 2.3% 略有放緩。 這一觀點的基礎是,勞動力市場應繼續改善,吸收越來越多的工人,而工資增長預計也將保持在相當強勁的水平。 再加上較低的利率,你就能獲得未來一年家庭支出可持續增長的所有因素。
相比之下,預計商業投資對前景的支持力度較小。 今年全球製造業產出大幅下滑,最近美國也是如此。 儘管與中國達成了第一階段貿易協議,但我們預計貿易政策的不確定性不會減少到足以看到私人投資大幅復甦的程度。 與中國、歐盟和其他國家仍存在懸而未決的貿易分歧。 此外,與明年選舉相關的政治不確定性可能會阻礙企業擴大產能的計劃,直到進一步明確未來政策的可能方向。
外國需求疲軟加上經濟不確定性上升對於全球工業生產的快速復蘇來說並不是好兆頭。 相反,它引發了人們對全球消費者在面對持續的不確定性時是否會保持堅定的擔憂(圖2)。 今年全球經濟預計增長2.8%,為十年來最慢增速。 未來一年,我們預計增長率將小幅上升至 3%,這主要歸功於政府政策的支持。 人們希望,最近英國脫歐和中美貿易關係方面取得的進展表明,新年裡經濟增長的阻力將會減弱。 在經歷了黯淡的 2019 年之後,全球經濟肯定會迎來一些好消息。
加拿大——只有格林奇才會喜歡的數據
進入假期週,本週的經濟日曆更像是降臨節日曆——充滿了頂級數據和值得注意的事件。 美國眾議院不負眾望,投票通過了CUSMA貿易協定,掃清了該協議批准的最大障礙,北美各地的企業提前收到了一份聖誕禮物。 這樣做應該會消除商業環境中的一些不確定性。
聯邦政府發布的經濟和財政最新消息也成為頭條新聞。 本來應該是一件穩重的事情卻並非如此,因為政府在五年內將赤字累計增加了 36.8 億美元(圖 1)。 此次上調部分反映了此前電報公佈的將於 1 月 XNUMX 日生效的個人所得稅減稅措施。 更令人驚訝的是,由於利率預測較低和精算重估,員工養老金和福利的預計支出大幅增加。 我們預計個人所得稅的減免將為明年的消費者支出帶來邊際提升。 與此同時,上調的赤字雖然與 GDP 相比並不過分令人擔憂,但確實意味著在經濟低迷時財政迴旋空間較小。
本週的數據通常會成為只有格林奇才會喜歡的頭條新聞(圖 2)。 1.1 月份批發量環比下降 1.4%。 由於各品類普遍疲軟,0.4 月份零售支出環比下降 1.2%。 與此同時,製造量環比下降 2019%。 在製造業報告中加入煤炭後,新訂單量和未完成訂單量也有所下降,而庫存仍然很高。 通用汽車的罷工緩解了一些悲觀情緒,而罷工已經結束。 總而言之,這些疲軟的報告表明,我們本已溫和的 XNUMX 年第四季度年化增長率 XNUMX% 的預測面臨著一些下行風險。
其他版本的發布則更加喜慶,0.6 月份房屋銷量環比增長 2.2%。 更值得注意的是,價格增長持續升溫。 事實上,加拿大房價的同比增長現在接近幾年前的水平,就在公平住房計劃開始冷卻安大略省過熱的市場之前。 不僅僅是房價上漲,2.2月份消費者價格通脹也因能源價格好轉而同比加速至2009%。 更重要的是,從加拿大央行的角度來看,其三項核心通脹指標的平均值同比為XNUMX%,為XNUMX年XNUMX月以來的最高水平。
那麼,加拿大央行從本週的事件中得出了什麼結論呢? 總體而言,增長指標疲軟,給加拿大央行第四季度增長預測帶來下行風險。 然而,消費者價格通脹目標、房價大幅上漲以及貿易方面的利好消息表明,加拿大央行在短期內仍將保持觀望態度。 正如我們在最新的季度經濟預測中所討論的,我們預計加拿大央行將在 2020 年放鬆貨幣政策,但目前加拿大央行將與我們其他央行一起放假。
美國:即將發布的重要經濟數據
ISM 製造業指數 - XNUMX 月
發行日期:一月3,2020
Previous:48.1
TD預測:49.5
共識:49.0
我們將在更多地區調查發布後重新審視 ISM 預測(前三項調查結果好壞參半),但我們預計中美貿易協議將導致報告中的負面基調減少並改善至 49.5。 該報告可能會綜合反映貿易協議宣布前後的反應; 該交易於 13 月 XNUMX 日宣布。儘管如此,我們預計該交易不會帶來巨大的變化。
加拿大:即將發布的重要經濟版本
加拿大實際 GDP – XNUMX 月
發布日期:12月23,2019
上一個: : 0.1%
TD預測:-0.1%
共識:0.1%
由於商品生產部門收縮以及零售和批發貿易的巨大拖累,預計 0.1 月份工業 GDP 環比下降 3%。 初步原油產量小幅下降,這將抵消東海岸第三季度一系列漏油事件對海上生產造成壓力後的反彈。 在其他地方,美國汽車工人聯合會的罷工將給汽車生產帶來壓力,並導致本月製造業活動回落。 由於本月反常的溫暖天氣,公用事業產出疲軟將帶來另一個阻力。 儘管零售和批發貿易量的急劇下降將成為拖累,但服務業的表現應該會稍好一些。 專業服務是服務業近期走強的重要推動力,2.1 月份的工作時間大幅增加(+0.1%),這應該會帶來推動作用。 工業GDP下降4%並不是第四季度理想的開局,但季度增長率應該會接近1%,略低於加拿大央行的最新預測。




 Signal2forex.com - 最佳外匯機器人和信號


