
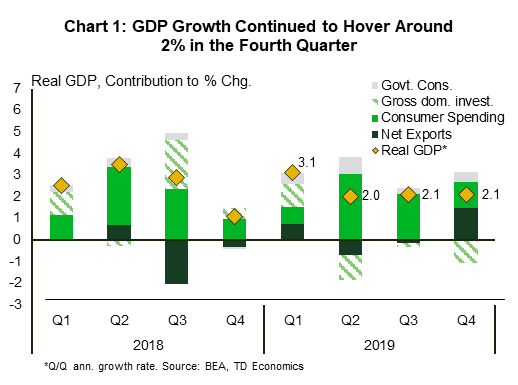
美國亮點
- 根據預先預測,美國第四季度經濟增長2.1%。 儘管過去三個季度增長率一直穩定在 4% 左右,但這一標題掩蓋了消費者支出趨勢疲軟以及投資下降的事實。
- 最近的中美貿易協議應有助於減少貿易不確定性,並為明年的出口和商業投資提供適度的提振。
- 正如不確定性的一個來源逐漸消失一樣,另一個不確定性來源也在加劇。 新型冠狀病毒正在影響全球增長預期和投資者情緒。 本週,世界衛生組織宣布該病毒為全球衛生緊急事件,引發金融市場進一步避險走勢。
加拿大亮點
- 由於對冠狀病毒的擔憂,本週避險情緒繼續盛行,導致標準普爾/多倫多證券交易所綜合指數、油價和加元下跌。
- 數據方面,0.1月份實際GDP增速好於預期,為4%。 也就是說,我們的預期是第四季度的業績仍然不溫不火(0.3%)。
- 加拿大央行副行長 Paul Beaudry 的講話強調了央行在平衡貨幣政策決策與金融穩定擔憂之間的困境。
美國——隨著不確定性的一個來源消退,另一個不確定性來源加劇
第四季度GDP預讀顯示,美國經濟增速連續第三季度繼續徘徊在2%左右。 然而,這種穩定的態勢掩蓋了國內需求增長的疲軟。 消費者支出的支持在年底大幅減弱(圖 1)。 今天上午發布的高頻“個人收入和支出”報告顯示,本季度的實際支出經歷了過山車般的波動,繼上個月反彈 0.1% 後,0.3 月份實際支出小幅上漲 0.6%。 雖然政府支出也成為了頭條新聞,但私人投資再次成為主要拖累。 綜合來看,國內需求僅增長 2015%(年化季度環比),這是 1.5 年底以來的最低水平。淨貿易在提振增長方面發揮了重要作用,增加了 1.4 個百分點。 不過,這一表現主要是進口大幅下降(-8.7%)造成的,而不是出口大幅增長(XNUMX%)。
2.3 現已成為歷史。 年均經濟增長從 2.9 年的 2018% 放緩至 2%。我們預計今年擴張步伐將進一步放緩,但仍將保持在 2019% 附近。 消費者支出已經失去動力,但勞動力市場的堅實基本面表明,它將仍然是增長故事中不可或缺的一部分。 與此同時,商業投資不應像 XNUMX 年那樣成為拖累因素。雖然美中貿易關係仍可能是一個不確定因素,但第一階段貿易協議減少了近期貿易不確定性,並應至少允許適度的商業支出增加。 此外,雖然人們對中國是否有能力實現協議中設定的雄心勃勃的目標存在合理懷疑,但其增加從美國進口的承諾也可能會增加美國去年的出口。
然而,上述前景將受到越來越多的考驗。 正如不確定性的一個來源正在消失一樣,另一個不確定性來源正在加劇。 本週,世界衛生組織將冠狀病毒爆發列為全球衛生緊急事件。 從經濟角度來看,遏制病毒的措施將在短期內拖累中國經濟。 其中一些活動——即農曆新年前後增加的服務支出——將不會在未來幾個季度得到彌補。 不過,假設遏制措施成功,根據非典的過去經驗,經濟將在兩三個季度內恢復正常。
由於中國經濟佔全球經濟的近五分之一,短期經濟放緩將拖累經濟增長。 負面影響到底有多大,將取決於病毒的傳播、受影響地區的經濟範圍以及市場情緒和金融狀況的演變。 疫情目前正在打壓投資者情緒,本周繼續轉向安全資產(即債券)。 由此產生的長期收益率壓力導緻美國收益率曲線再次倒掛(圖2)。 雖然隨著美聯儲評估形勢(美聯儲本周維持利率穩定),較低的利率環境可能有助於刺激美國經濟的某些渠道,但收益率曲線倒掛所體現的焦慮可能會加劇負反饋循環。
加拿大——暫時鬆一口氣
對於加拿大金融市場來說,這是忙碌的一周。 人們對冠狀病毒爆發的擔憂不斷升級。 由此產生的避險情緒繼續佔據主導地位,標準普爾/多倫多證券交易所綜合指數跟隨全球同行走低(截至上午 1 點,當週為-10%)。 鑑於能源和基本金屬商品對中國需求的敏感性,它們受到了嚴重打擊。 事實上,WTI 石油基準本週又下跌 4%,較 15 月初的峰值已下跌超過 XNUMX%。
國內方面,0.1 月 GDP 數據成為亮點,環比增長 1%,好於預期(圖 0.9)。 雖然這仍然是一個軟文,但在短暫的逆風和 1.4 月份出現的一系列不利數據的背景下,這讓人鬆了一口氣。 事實上,這些臨時因素(例如加拿大國家鐵路罷工)導致交通運輸和自然資源開採行業本月分別下跌 2.1% 和 15%。 由於天氣較平常寒冷,公用事業板塊飆升(+20%),支撐了 0.3 月份的上漲。 然而,令人放心的是,擴張的基礎廣泛,XNUMX 個行業中有 XNUMX 個行業出現增長。 總而言之,好於預期的數據使我們對第四季度的預測為 XNUMX%,與加拿大央行的最新估計一致。
儘管如此,我們對加拿大未來的近期增長前景仍持謹慎態度。 最近發布的數據再次證實裂縫仍然存在。 例如,關注較少的 CFIB 小型企業晴雨表指數目前處於 2018 年 1 月以來的最低水平(圖 XNUMX)。 一月份的數據顯示,西部省份與加拿大其他地區之間的商業信心持續存在差異。
不斷升級的冠狀病毒威脅是另一個潛在的阻力。 雖然現在下結論還為時過早,但我們的首席經濟學家的早期評估假設對加拿大全年經濟的影響有限。 目前,迅速的反應和昨天世界衛生組織的聲明可能會使病毒在地理上得到更好的控制。 然而,在不確定性減少之前,金融市場情緒和大宗商品價格可能仍將受到抑制。 此外,航空旅行減少等直接影響可能會影響今年第一季度的經濟活動。
一連串低迷的經濟數據和不斷變化的不利因素讓加拿大央行陷入了一個不那麼令人羨慕的境地。 在這一點上,副行長保羅·博德里(Paul Beaudry)昨天的講話重申了央行在根據家庭債務水平上升和相關金融穩定影響評估其貨幣政策決定時長期面臨的困境。 這種權衡解釋了為什麼央行在2019 年仍保持觀望。然而,正如我們在最新的《Dollars & Sense》中所討論的,在經濟放緩的情況下,家庭債務水平的上升可能會加劇對消費者支出的下行影響。 此外,一整套宏觀審慎政策(如 B-20)被排除在外,以推動債務存量質量的持續改善。 因此,這些因素,加上一系列疲軟的經濟數據和不斷變化的全球逆風,意味著今年第二季度降息仍是可能的。
美國:即將發布的重要經濟數據
美國 ISM 製造業 – XNUMX 月
發行日期:3月XNUMX日
Previous:47.8
TD預測:50.0
共識:48.5
我們預計,由於第一階段貿易協議達成後更加積極的情緒,50 月份製造業 ISM 指數將回升至 50。 我們預計這一提振將抵消波音的負面消息。 即使我們的預測為 47.8,從絕對意義上來說也相對較弱,但仍高於 47.2 月份的 51.2(以及原始報告中的 2019)。 一月份報告的大多數地區製造業調查都顯示出改善的跡象,但芝加哥調查是主要的例外。 相比之下,58.9 年全年 ISM 指數平均值為 2018,低於 XNUMX 年的 XNUMX。
美國就業 – 一月
發行日期:7月XNUMX日
上一篇: 145萬,失業率3.5%
道明預測:150萬人,失業率3.5%
共識:156萬人,失業率3.5%
我們預計,溫和天氣對就業人數的提振將被零售招聘的回報和年度修正後略有疲軟的趨勢所抵消,但由於季節性波動巨大,一月份的數據尤其容易令人意外。 在季節性調整之前,3月份的就業人數通常會減少約40萬。 關於年度修正,美國勞工統計局已經表示,截至 2019 年 176 月的一年中,每月就業增長將下調約 2019 萬,但我們預計最近的數據也會出現一些下調。 截至目前,就業數據顯示 223 年平均增幅為 2018 萬人,低於 3.5 年的 0.3 萬人。我們預計失業率將保持在 12%。 我們預測平均每小時收入將增長 3.0%,2.9 個月的變化從 XNUMX% 微升至 XNUMX%。
加拿大:即將發布的重要經濟版本
加拿大國際貿易 – 十二月
發行日期:5月XNUMX日
上一篇:-1.1億美元
TD預測:-0.1億美元
共識:NA
道明預計,由於名義能源出口大幅增加,100 月份國際商品貿易逆差將從上個月的 1.1 億美元收窄至 5 億美元。 XNUMX 月份原油價格環比上漲約 XNUMX%,加上實際能源發貨量的回升,應為總出口提供動力,預計汽車出口變化不大。 在其他地方,在 XNUMX 月份勞動力中斷給鐵路交通帶來壓力之後,加拿大國家鐵路公司恢復正常運營應該會帶來適度的推動力。 另一方面,由於國內需求疲軟以及美國出口數據不佳,我們預計進口表現將更加疲弱。
加拿大就業 – 一月
發行日期:7月XNUMX日
上一篇:27k,失業率:5.6%
TD預測:10k,失業率:5.7%
共識:NA
預計 2020 年加拿大勞動力市場將在低迷的情況下開始,預計 10 月份就業人數將增加 27 萬人,而 4 月份就業人數增加(向下修正)10 萬人。 儘管該銀行的業務前景調查顯示第四季度的招聘意向強勁,但對小型企業的意見平衡已開始惡化。 12k 的就業增長與當前六個月的趨勢(21k)一致,鑑於勞動力短缺的持續存在,我們尋找全職職位來引領這一增長。 就業增長更加疲弱以及勞動力預期反彈(5.7 月-3.6 人)將對失業率構成上行壓力,我們預計失業率將升至 XNUMX%,而基數效應應導致工資增長放緩至 XNUMX% % 年/年。




 Signal2forex.com - 最佳外匯機器人和信號


