
美國亮點
- 本周初觸及新高後,金融市場在科技股廣泛拋售的推動下暴跌。 標準普爾 500 指數本周有望比上週收盤價下跌約 3%。
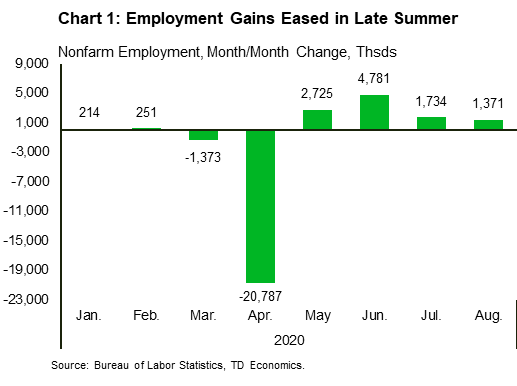
- 勞動力市場持續復甦,1.4月份經濟創造了8.4萬個就業崗位,失業率降至XNUMX%。 然而,復甦步伐較前幾個月有所放緩,這一主題也與其他經濟數據相呼應。
- 在本週的講話中,美聯儲官員對當前復甦的脆弱性發出警告。 他們強調政府提供額外幫助以支持未來復甦的重要性。
加拿大亮點
- 對於加拿大一些已經火熱的房地產市場來說,八月是一個炎熱的月份。 多倫多和溫哥華房地產委員會的數據顯示,銷售和價格同比大幅上漲。
- 勞動力市場的熱度有所下降。 246月份就業繼續復甦,但速度有所放緩。 本月就業人數增加 XNUMX 萬人,遠低於前幾個月的增幅。 到目前為止,三月和四月失去的就業崗位近三分之二已經恢復。
- 在其他地方,我們也看到活動趨於平穩。 經過三個月的增長,XNUMX 月份新車銷量與 XNUMX 月份大致持平。 隨著大部分“重新開放”已經過去,支出增長也有所放緩。
美國——勞動力市場持續修復,但風險不斷增加
對於美國金融市場來說,這是動蕩的一周。 受科技股普遍下跌和經濟勢頭放緩跡象的推動,早盤創下新高後急劇下跌。 截至撰寫本文時,標準普爾 500 指數本週收盤時有望比上週收盤價下跌約 3%。
經濟方面,主要亮點是1月份就業數據的公佈。 正如人們普遍預期的那樣,美國經濟上個月繼續創造就業機會,儘管增速低於 1.4 月和 1.7 月(圖 7.6)。 事實上,8.4 月份淨新增就業崗位總數為 XNUMX 萬,低於 XNUMX 月份的 XNUMX 萬。 總體而言,非農就業人數比 XNUMX 月份低約 XNUMX%。 失業率也持續走低,XNUMX 月份降至 XNUMX%。 儘管自危機頂峰以來該數字已大幅下降,但按照歷史標準衡量仍處於較高水平。
隨著失業率下降,3.9 月份新車購買量環比增長 12.4%(15.2 月份為 8.1%),達到 9.6 萬輛。 與此同時,10.9 月份國際貿易復甦進一步推進,出口增長 4.6%(XNUMX 月份為 XNUMX%),進口增長 XNUMX%(XNUMX 月份為 XNUMX%)。
相比之下,其他數據與勢頭放緩一致。 截至 29.2 月 15 日當週,所有計劃中領取失業救濟金(或繼續申領失業救濟金)的人數已增至 24 萬人。 與最初的索賠不同,持續的索賠尚未顯示出任何有意義和持續的改善。 同樣,最新的美聯儲褐皮書(涵蓋截至 7.4 月 6.2 日的時期)指出,招聘波動正在成為一個反復出現的問題,特別是在服務行業。 該報告強調,由於需求仍然低迷,臨時休假越來越多地轉變為永久性裁員。 XNUMX 月份的就業數據證實了這一點,儘管總體失業率下降,但“永久”失業(即失業,但不是臨時裁員)的人數上升至 XNUMX 萬人,超過臨時失業人數(XNUMX萬)數月來首次。
1.2月份服務業也失去了一些動力。 ISM 服務業指數下降 56.9 點至 2,表明服務業擴張速度正在放緩(圖 1.8)。 相比之下,ISM 製造業指數意外上漲 56.0 點至 XNUMX。 儘管收入有所增長,但細節顯示,迄今為止的複蘇並不均衡,由於不確定性增加,許多企業仍在抑制投資和招聘。
鑑於失業率仍然很高,疾病控制與預防中心 (CDC) 發布的 2020 年底前暫停驅逐居民的政策是值得歡迎的進展(適用於年收入低於 99,000 美元的個人)。 由於與大流行相關的不確定性仍然較高,經濟的短期風險似乎仍傾向於下行。 因此,政府的持續支持對於限製家庭和企業的財務壓力至關重要。 美聯儲官員在本週的講話中強調了這一點,並指出額外的支持將是決定復甦步伐的關鍵。 考慮到華盛頓圍繞下一個刺激方案的談判陷入僵局,未來幾個月消費增長面臨放緩的風險。 恢復經濟正常狀態將是一條漫長而崎嶇的道路。
加拿大——復甦開始顯現“旋風”
繼 500 月份的強勁表現之後,股市在 XNUMX 月份的第一周出現了減速。 週四科技股的拋售打擊了標準普爾 XNUMX 指數和多倫多證券交易所,甚至邊境兩側強勁的就業數據也未能重振週五的市場情緒。
這不僅僅是氣溫或股市;還有。 對於加拿大一些已經火熱的房地產市場來說,八月也是一個炎熱的月份。 多倫多和溫哥華房地產委員會的數據顯示,多倫多的銷售額同比大幅增長 40%,溫哥華的銷售額同比增長 20%。 過去八個月的總銷售額目前與八年平均水平持平(圖 1)。 在旺盛的需求推動下,房價也隨之火爆。 多倫多的房價指數(“同類”衡量標準)同比上漲 11%,溫哥華上漲 5.3%。 由於家庭尋求更多空間,這兩個城市的獨立屋需求量很大,許多成年人和孩子仍在遠程工作和學習。 多倫多獨立屋的平均價格較去年同期上漲20%,溫哥華則上漲6.6%。
在通常繁忙的春季期間,房地產市場的關閉改變了季節性購買模式,將活動從春季轉移到夏季,並導致被壓抑的需求大量積累。 此外,低利率和高工資行業相對較低的失業人數繼續推動銷售。 儘管如此,目前的經濟活動步伐似乎不可持續,一旦被壓抑的需求耗盡且抵押貸款延期措施結束,未來幾個月可能會恢復正常。 延期期限大多長達六個月,其中許多將在 XNUMX 月至 XNUMX 月到期。 同樣,金融機構監管辦公室 (OSFI) 週一宣布,將開始逐步取消其法規中的一項變更,該變更允許金融機構將延期貸款視為表現良好(減少對其資本比率的潛在影響) )。
在其他地方,我們已經看到被壓抑的需求放鬆帶來的提振。 經過三個月的增長,9 月份新車銷量與 XNUMX 月份大致持平,但仍比去年同期水平低 XNUMX% 左右。 對於更廣泛的高頻消費趨勢也是如此。 隨著大部分“重新開放”已經過去,繼夏季早些時候的上升趨勢之後,支出增長在 XNUMX 月開始趨於平穩(報告)。 儘管如此,正如我們在本週的報告中討論的那樣,消費者支出的步伐和更廣泛的複蘇仍然存在重要的地區差異。
246 月份勞動力市場繼續復甦,儘管速度有所放緩。 本月就業人數增加 2 萬人,大致符合市場預期,但遠低於前幾個月。 到目前為止,XNUMX 月和 XNUMX 月失去的工作崗位已恢復近三分之二(圖 XNUMX)。 總而言之,雖然迄今為止的大部分複蘇可能感覺像是 V 形,但我們很可能進入“嗖嗖”階段,這意味著恢復最後三分之一的失業可能是複甦之路上最長的一段路。 通貨緊縮壓力可能會持續更長時間,這表明與美聯儲類似,加拿大央行可能會對其未來的政策框架更加耐心(見報告)。
美國:即將發布的重要經濟數據
美國消費者價格指數 - 八月
發布日期:9月11,2020
之前:0.6% m/m,1.0% y/y; 核心 0.6% m/m,1.6% 年/年
TD預測:0.3% m/m,1.3% y/y; 核心 0.3% m/m,1.6% 年/年
共識:0.3% m/m,1.2% y/y; 核心 0.2% m/m,1.6% 年/年
在與新冠病毒相關的二手車價格飆升的帶動下,核心消費者物價指數可能再次強勁上漲(+0.3%)。 六月和七月也強勁上漲,但隨後暴跌。 由於新冠肺炎相關的波動,我們認為在租金的帶動下,這一趨勢已經減弱。 我們預計 1.6 月份核心價格仍維持在 1.2% 的水平。 這高於 2.4 月份的 0.3%,但低於 1.3 月份的 XNUMX%。 我們預計總 CPI 環比上漲 XNUMX%,同比上漲 XNUMX%。
加拿大:即將發布的重要經濟版本
加拿大央行利率決定*
發布日期:9月9,2020
上一頁:0.25%
TD預測:0.25%
共識:0.25%
加拿大央行 0.25 月會議應該是一場相對安靜的會議,隔夜利率沒有從 0% 調整的餘地,這將把焦點集中在政策聲明基調和其他政策工具的變化上。 該聲明指出了增長如何超出 XNUMX 月 MPR 的預期,但這並不全是好消息,通脹接近 XNUMX%,而且政府支持計劃(抵押貸款延期、CERB)到期/過渡迫在眉睫。 更強勁的增長背景應該會讓加拿大央行暫時推遲實施收益率曲線控制等額外支持措施,儘管央行信貸寬鬆計劃使用率的下降可能會導致這方面的調整。 XNUMX 月份聲明中的前瞻性措辭應保持不變,並承諾將利率維持在 ELB 水平,直至經濟疲軟被吸收。
加拿大新屋開工——八月*
發布日期:9月9,2020
上一篇:245.6k
TD預測:228k
共識:222k
道明預計 228 月份新屋開工年率將放緩至 246 萬套。 這比 6 月份的 204k 有所下降,但仍遠高於 184k 的 13 萬趨勢。 上個月,隨著開發商破土動工建設 XNUMX 萬套單元,多單元建築創下歷史新高,XNUMX 月份多單元項目的許可證發放量減少了 XNUMX%,這暗示著一些回饋。 單戶家庭的起步應該會更好,目前的發展速度接近新冠疫情前的趨勢。




 Signal2forex.com - 最佳外匯機器人和信號


