
美聯儲主席鮑威爾在國會作證時確認央行不會對任何通脹事件反應過度,但沒有透露任何新內容。 現在焦點集中在格林威治標準時間週五 13:30 公佈的下一批美國數據上。 美元已經完全不再充當避險貨幣,並開始與美國基本面重新調整,因此每個數據點都很重要。
收益率上升無法提振美元
支配美元的機制正在發生變化。 危機爆發後,美元轉變為避險貨幣,成為股市的鏡像。 但最近幾週,它又開始表現得像美元一樣,對經濟數據做出反應。 與股市的反向關係尚未完全消失,但這一過程似乎已經開始。
最近最大的新聞是債券收益率的不斷上漲。 這種重新定價似乎是由對國會大量支出的預期推動的,這些支出將導致聯邦赤字增加,推高通脹,並最終導緻美聯儲縮減其龐大的量化寬鬆計劃。
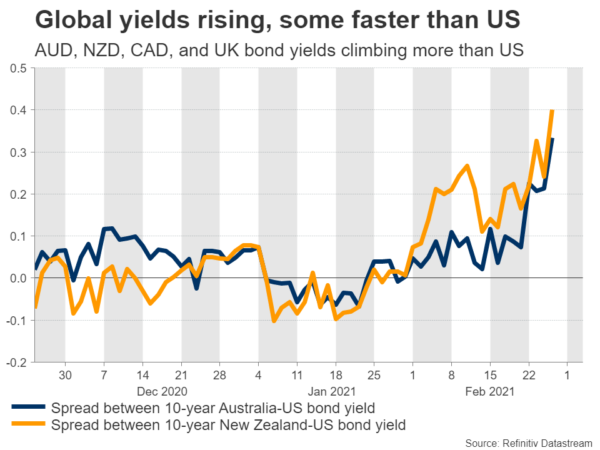
美國收益率上升通常對美元有利,但這一次這種情況並沒有發生,這可能是因為一些外國債券收益率的上升速度甚至比美國債券的收益率還要快。 加拿大、澳大利亞、新西蘭甚至英國的長期收益率都與美國收益率的飆升相匹配或超過。
市場認為,美國巨額支出計劃帶來的好處可能會蔓延到海外,並可能讓這些出口密集型經濟體 — — 以及在疫苗接種方面處於領先地位的英國 — — 復甦得比美國本身更快。
消費、收入和通脹數據即將公佈
就即將發布的數據而言,預計 9.5 月份個人收入環比增長驚人的 600%。 這一飆升可能反映了作為先前救助計劃的一部分發放的 2.5 美元刺激支票。 同樣,消費預計增長 0.2%,扭轉了 XNUMX 月份下降 XNUMX% 的局面。
在通脹方面,核心個人消費支出價格指數(美聯儲最喜歡的通脹指標)預計將達到年率 1.4%,較 1.5 月份的 XNUMX% 有所放緩。 這將反映出同月核心消費者物價指數 (CPI) 率也出現類似放緩。
至於圍繞這些預測的風險,考慮到 XNUMX 月份零售銷售的驚人增長,消費數據似乎有可能出現意外上升。
美元可能超越歐元,但商品外匯不會
從更大的角度來看,美元的前景似乎好壞參半。 如果外匯市場真正回歸經濟基本面,儲備貨幣的表現可能會好於增長乏力的歐元,但落後於與大宗商品掛鉤的貨幣。
美國經濟已經比歐元區強勁得多,聯邦支出的猛烈增長以及美國疫苗接種步伐的加快可能會進一步擴大這種差距。 事實上,歐元區國債收益率最近的漲幅不如美國國債收益率,這意味著儘管相對利率的支撐減弱,歐元/美元仍在走高。 如果這種模式持續下去,該貨幣對的最新漲幅可能是短暫的。
從技術面看歐元/美元,如果買家繼續掌控,他們的下一個目標可能是1.2175區域。
不利的一面是,如果相對匯率重新發揮作用,該貨幣對可能會回到1.2220下方,並可能瞄準1.2175區域。
但按照同樣的邏輯,大宗商品出口經濟體似乎堅如磐石。 以新西蘭為例。 經濟出現了令人難以置信的複蘇,房地產市場蓬勃發展,大宗商品價格飆升,疫苗接種也已開始。 澳大利亞的情況也類似,儘管沒有那麼強大。
最重要的是,美元的表現可能會有所不同,具體取決於它所對應的貨幣。 歐洲並沒有什麼值得樂觀的地方,但對澳大利亞來說卻恰恰相反。




 Signal2forex.com - 最佳外匯機器人和信號


