
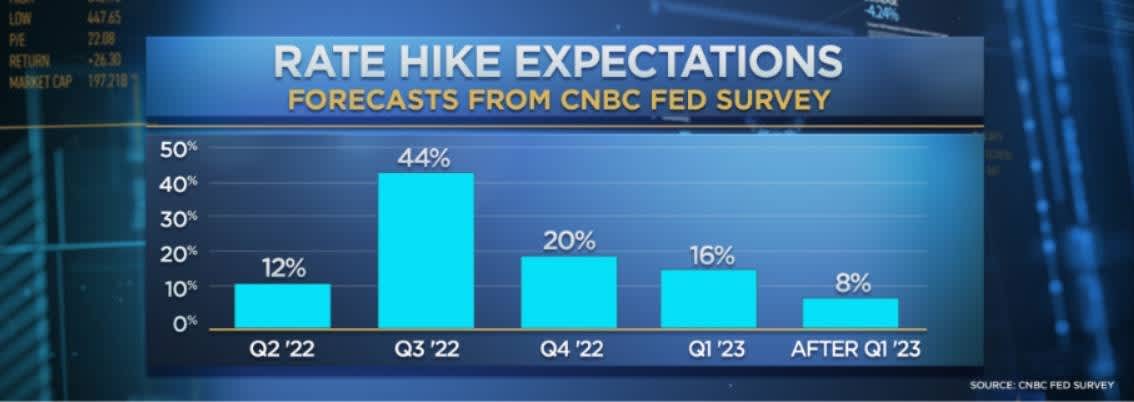
在對通膨的擔憂加劇之際,CNBC 聯準會調查的受訪者認為,聯準會將在周三宣布縮減規模的決定,並比之前預測的時間要早得多開始升息。
調查受訪者絕大多數預測聯準會將在周三的聲明中宣布減少每月資產購買規模的決定,並於 120 月開始縮減規模。 預計聯準會每月將購買 15 億美元的國債和抵押貸款支持證券的規模減少 XNUMX 億美元,這將在 XNUMX 月結束購買。
受訪者也將上次調查中首次升息的預測從 2022 月提前至 XNUMX 年 XNUMX 月。
但44 月的平均數據掩蓋了更激進的前景:25 名受訪者中有XNUMX% 的人認為聯準會將在XNUMX 月升息,這意味著緊接著縮減購表結束僅幾個月後就會加息。
對聯準會溫和縮減利率和升息的預期引發了許多受訪者的批評:60% 的受訪者認為,通膨已經是一個足夠大的擔憂,央行現在應該停止所有資產購買。
Bleakley Advisory Group 首席投資長Peter Boockvar 表示:「聯準會目前應對通膨的想法是,到明年8.5 月將資產負債表從9 兆美元縮減至約XNUMX 兆美元,同時利率仍為零。」他指出,聯準會將在縮減規模的同時,仍會增加其資產負債表。 “通貨膨脹和債券市場的反應即將壓垮美聯儲。”
這種批評也延伸到了聯準會緩慢升息的做法。
Brean Capital 首席經濟顧問 John Ryding 表示:“到了某個時候,聯準會將不得不加快升息時間表,否則就有失去信譽的風險。”
聯邦基金期貨市場 58 月首次升息的機率為 73%,XNUMX 月第二次升息的機率為 XNUMX%。
受訪者表示,隨著對通膨的擔憂已超越新冠疫情,成為經濟面臨的第一大風險,人們呼籲加快收緊政策。
對 2021 年消費者物價指數的預測連續第七次上升,目前年增 4.8%,高於 4.4 月的 2022%。 預計 3.5 年 CPI 將上漲 3%,高於 2 月調查的 XNUMX%,這表明通膨預計將進一步遠離聯準會 XNUMX% 的目標。
雖然 64% 的人繼續表示近期通膨上升是暫時的,但許多人仍然繼續敲響警鐘。 事實上,40% 的人希望聯準會現在就透過升息來解決問題。 只有 26% 的人表示通膨已見頂,並預計物價上漲率將在 XNUMX 月繼續上升。
「正確的問題是,『通膨會在不出現衰退的情況下回落至聯準會 2% 的目標嗎?』 我認為不會。 我認為最近的通膨上升最終是暫時的,但非常持久,」羅伯特·弗萊經濟公司(Robert Fry Economics)首席經濟學家羅伯特·弗萊(Robert Fry)表示。
國會的支出法案加劇了通膨擔憂,並促使人們呼籲聯準會採取更激進的緊縮政策。
36% 的人表示,如果國會的新支出不能被高稅收所抵消,就會引發通貨膨脹;XNUMX% 的人表示,即使得到抵消,也會引發通貨膨脹。 XNUMX% 的人表示這不會引發通貨膨脹,而且沒有受訪者同意政府關於支出將導致通貨緊縮的說法。
近三分之二的人認為聯準會應該透過加快縮減規模來抵消新的支出,40%的人希望加快升息,而反對此類措施的人為56%。
受訪者對於支出法案對經濟成長的影響存在嚴重分歧:33% 的人表示這些支出將增加 GDP,29% 的人表示它們將降低成長,38% 的人認為它們不會產生任何影響。 在就業方面,38%的人認為新支出將增加就業機會,29%的人表示將減少就業成長,33%的人預計不會產生任何影響。
就整體成長而言,前景持續走低,預計今年 GDP 約為 5%,低於 6.6 月調查的 3.6% 和明年的 XNUMX%。
關於股票前景,CNBC 在調查中推出了一個新問題“風險/回報指數”,要求受訪者評估未來六個月股票上漲和下跌 10% 的可能性。
第一個結果顯示,下跌 48% 的可能性為 10%,上漲 39% 的可能性為 10%,得出的指數為 -9。 同樣,72% 的人認為,相對於成長和獲利前景,股票被高估,高於上次調查的 56%,但不像夏季時接近 90% 的比例那麼高。
受訪者認為,從現在到年底,標準普爾 500 指數實際上將下跌半個百分點,明年僅上漲 3%。 預計股市將面臨 10 年期公債殖利率上升的局面,到 2.2 年將達到 2022%。
成為更聰明的投資者 CNBC專業版.
獲取選股,分析師電話,獨家採訪和訪問CNBC電視。
立即註冊以開始免費試用。




 Signal2forex.com - 最佳外匯機器人和信號


