
儘管英國央行實現了備受期待的加息,但英鎊今天仍大幅下跌。 在卡尼的新聞發布會證實通脹報告中的鴿派立場後,拋售隨之而來。 澳元和新西蘭元緊隨其後,因避險情緒而表現第二弱。 股市對中美貿易緊張局勢進一步升級深感擔憂。 另一方面,在避險情緒方面,日元今天顯然是贏家。 美元位居第二,因為它總是受益於貿易戰的升溫。
在其他市場,歐洲指數今天全線下跌。 截至撰寫本文時,富時指數下跌 -0.92%,DAX 指數下跌 -1.55%,CAC 下跌 -0.63%。 今天早些時候,中國上海證券交易所收盤下跌-2.0%,報2768.02點。 2700 現已回到雷達範圍內。 香港恆生指數下跌-2.21%,日經指數下跌-1.03%。 一向堅韌的《新加坡海峽時報》也下跌了-1.28%。 美國期貨開盤價走低,道瓊斯指數在初始交易中可能會下跌三位數。 WTI 原油在未能維持在 67.27 之上後回到 70。金價今天小幅走低,但仍保持在 1211.65 月低點 10 支撐位之上。 截至撰寫本文時,2.988 年期國債收益率交投於 3,值得關注的一點是其是否會再次重回 XNUMX% 的水平。
技術上,英鎊/美元大幅下跌並突破1.3070最終表明近期完成了從1.2956至1.3212的修正反彈。 現在應該會看到更深的下跌回到1.2956低點。 英鎊/日元突破145.25,恢復近期從149.30的跌勢,進入143.18/76關鍵支撐區。 雖然美元走強,但歐元/美元仍維持在 1.1574/1790 區間,澳元/美元維持在 0.7309/7483 區間。 甚至英鎊/美元也維持在 1.2956 低點上方。 還需要更多的資金來觸髮美元的上行突破。 也許,明天的非農就業數據才是最重要的。
卡尼表示,英國央行加息但做出鴿派預測,政策需要“走”而不是“跑”
英國央行今日宣布將銀行利率上調 25 個基點至 0.75%,符合普遍預期。 雖然投票結果是 9 比 0 一致,但整體聲明被視為鴿派,這一點後來在州長馬克·卡尼的新聞發布會上得到了證實。 英國央行維持緊縮傾向,並表示“在預測期內持續收緊貨幣政策是適當的”。 不過,加息步伐將是漸進且有限的。
季度通脹報告中的新預測表明,此次加息後,英國央行將有很大的觀望空間。 而且,到 3 年第三季度的預測範圍內可能只會再加息一次。這就是利率路徑的“漸進性和有限性”。
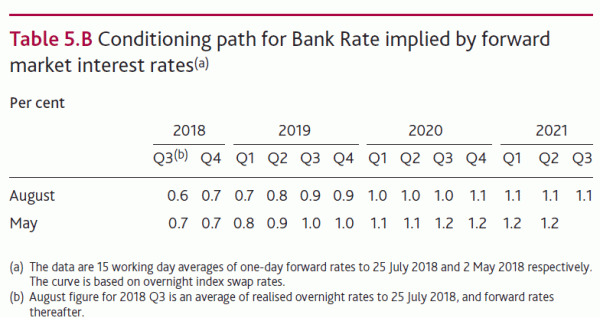
在當前的調控路徑中,銀行利率將在0.9 年第四季度達到4%,在2019 年第四季度達到1.1%,並在4 年第三季度保持在該水平。在2020 月份的調控路徑中,銀行利率將在3 年第三季度達到2021%,然後在1.0 年第三季度達到3%。 2019 年第三季度,1.2 年第二季度仍然如此。也就是說,當前路徑認為下一次加息可能發生在3 年第一季度,而不是2020 年第三季度。並且在預測範圍內可能不會再加息。
此外,有了這樣的調節路徑,預計GDP(排除背投)的增長速度將快四分之四的增長速度達到Q1.5 3的四分之三,而四分之三的增長速度為Q2018,1.8。 但四季度到Q3 2019的GDP增長率保持不變,為3%。 通貨膨脹將在Q2020 1.7中以2.0%而不是Q3 2021返回目標。 但是,在Q3 2020中的2.2%和Q3 2019中的2.1%,它與目標相當接近。
卡尼在新聞發布會上表示,緊縮政策將逐步進行,因為“壓低趨勢均衡實際利率的結構性因素可能會持續存在”。 這將是有限的,因為“國內短期因素(特別是不確定性和財政拖累帶來的阻力)將緩慢消退。” 此外,R* 預計只會逐漸上升,“政策需要走,而不是跑”。
英國建築業PMI升至55.8,建築業出現令人矚目的好轉
英國 55.8 月份建築業採購經理人指數 (PMI) 大幅升至 53.1,高於預期的 52.8,好於預期的 2016。 Markit 指出,建築活動強勁且加速增長,住房建設擴張速度為 XNUMX 年 XNUMX 月以來最快。此外,新訂單增長速度和就業創造勢頭強勁。 IHS Markit 副總監蒂姆·摩爾 (Tim Moore) 稱讚道:“XNUMX 月份的數據顯示,英國建築業的業績出現了令人印象深刻的轉變,產出增長創一年多以來最強勁的水平。”
歐洲時段亦公佈,歐元區 0.4 月份 PPI 環比上漲 3.6%,同比上漲 0.3%。 61.9 月份瑞士製造業 PMI 上升 0.3 至 7。 瑞士 XNUMX 月份零售額同比增長 XNUMX%。 XNUMX 月份瑞士 SECO 消費者信心大幅下降至-XNUMX。
中方譴責美國在貿易戰中採取雙手策略
針對特朗普提出對價值25B美元的中國進口商品加徵200%關稅的舉措,中國以相當不快的方式發表了相當強硬的聲明。 商務部批評美國玩“雙手”戰略。 首先,美方散佈復交傳聞。 其次,公佈了上述關稅意向。 商務部譴責美國“無視全世界以及美國普通民眾、商人和消費者的利益”。 中方強調,這種做法“不會對中國產生影響”。
商務部還承諾,中方“已做好反制措施,捍衛國家尊嚴和人民利益,捍衛自由貿易和多邊體系,捍衛世界各國共同利益”。 它還重申了通過對話解決分歧的立場,“但前提是平等和信守承諾”。
中國股市對新一輪貿易戰威脅的反應是響亮而明確的。 上海上證綜合指數收盤下跌-2.0%,報2768.02點。 突破2753.83支撐位證實了我們的觀點,即自2691.02的反彈已在2915.29完成,領先於55日均線和中期下跌通道內的關鍵位置。 該指數應會重新審視 2016 年低點 2638.30 至 2700 點之間的關鍵支撐區域。該區域可能會促使政府進行嚴重干預。
DIHK:美中貿易衝突對德國企業影響巨大
德國DHIK工商會的一項調查警告稱,不斷升級的美中貿易衝突已經損害了德國企業。
41%在華開展業務的德國企業表示,他們在向美國出口時受到更高關稅的影響。 46% 的受訪者表示從美國進口的成本最高。
57%在美國開展業務的德國企業表示,對華出口受到負面影響。 75% 的受訪者表示從中國進口的成本較高。
DIHK 貿易主管 Volker Treier 表示,“中美之間危險的貿易爭端也正在打擊在兩國開展業務的德國公司。” 他補充說,“影響是巨大的:德國公司近一半的進口產品直接或間接受到新關稅的影響,例如因為他們從其他國家採購原材料或零部件。” 他還警告說,“爭端的進一步升級將對整個世界貿易構成威脅。”
英鎊/美元中期展望
每日樞軸:(S1)1.3098; (P)1.3122; (R1)1.3148; 更多…
英鎊/美元強勢突破1.3070次要支撐位表明自1.2956的修正上漲已完成至1.3212。 盤中偏向首先回到下行1.2956短期底部。 果斷突破該位後,接下來將恢復從 1.4376 至 1.2874 斐波那契水平的更大跌幅。 目前,1.2956的盤整格局仍可能延續,並再次反彈至1.3212。 但即便如此,上行空間也應受到1.3362阻力位的限制,最終帶來更大的跌勢恢復。
從更大的角度來看,在遭到 1.1946 個月均線(目前為 2016)的拒絕後,從 1.4376(55 年低點)開始的整個中期反彈應該已經在 1.4179 完成。 接下來,從1.4376的下跌應該會延伸至61.8(1.1946年低點)至2016的1.4376%回撤位1.2874。 果斷突破1.2874將增加長期下跌趨勢恢復至1.1946低點的機會。 從好的方面來看,突破1.3362阻力位是中期觸底的第一個跡象。 否則,即使出現強勁反彈,後市仍將看跌。
經濟指標更新
| GMT | CCY | 活動 | 脊椎側彎處理的精實標準 | 預測 | 前一則 | 修訂 |
|---|---|---|---|---|---|---|
| 23:50 | 日圓 | 基礎貨幣年/年 XNUMX 月 | ||||
| 01:30 | AUD | 六月貿易差額(澳元) | 1.87B | 0.91B | 0.83B | 0.73B |
| 05:45 | 瑞士法郎 | SECO XNUMX 月消費者信心指數 | -7 | 2 | 2 | |
| 07:15 | 瑞士法郎 | 六月實際零售銷售 | -0.10% | |||
| 07:30 | 瑞士法郎 | XNUMX 月製造業 PMI | 61.9 | 60.9 | 61.6 | |
| 08:30 | GBP | XNUMX 月建築業 PMI | 55.8 | 52.8 | 53.1 | |
| 09:00 | EUR | 歐元區 PPI 月度/月 XNUMX 月 | ||||
| 09:00 | EUR | 歐元區 PPI 同比 XNUMX 月 | ||||
| 11:00 | GBP | 英國央行銀行利率 | ||||
| 11:00 | GBP | 英國央行資產購買目標 | 435B | 435B | 435B | |
| 11:00 | GBP | MPC官方銀行利率表決 | 9-0,0 | 8-0,1 | 3-0,6 | |
| 11:00 | GBP | MPC資產購買設施投票 | 0-0,9 | 0-0,9 | 0-0,9 | |
| 11:00 | GBP | 英國央行通脹報告 | ||||
| 11:30 | USD | 挑戰者號同比 XNUMX 月裁員 | -4.20% | |||
| 12:30 | USD | 首次申請失業救濟人數(28 月 XNUMX 日) | 218K | 221K | 217K | |
| 14:00 | USD | XNUMX月工廠訂單 | ||||
| 14:30 | USD | 天然氣儲存 | 39B | 24B |




 Signal2forex.com - 最佳外匯機器人和信號


