
سيكون هناك استمرار لموضوع البنك المركزي والناتج المحلي الإجمالي للربع الثاني في الأيام السبعة المقبلة حيث سيتم انتظار قرارات أسعار الفائدة من أستراليا ونيوزيلندا، في حين ستنشر المملكة المتحدة واليابان أرقام النمو. كما سيتم التركيز أيضًا على البيانات الشهرية حول الميزان التجاري والإنتاج الصناعي، إلى جانب أرقام التوظيف الكندية وأرقام التضخم في الولايات المتحدة.
بنك الاحتياطي الأسترالي وبنك الاحتياطي النيوزيلندي سيقفان مجددًا
سيكون الدور على بنك الاحتياطي الأسترالي وبنك الاحتياطي النيوزيلندي لتحديد السياسة النقدية، في أعقاب القرارات التي اتخذتها البنوك المركزية الكبرى الأخرى في الأسبوعين الماضيين. سيكون بنك الاحتياطي الأسترالي أول من يعقد اجتماع السياسة النقدية يوم الثلاثاء، مع عدم توقع أي تغيير في أسعار الفائدة. على الرغم من أن البيانات الأخيرة من أستراليا كانت قوية إلى حد ما، لم يكن هناك أي تغيير في توقعات السوق حول مدى سرعة رفع بنك الاحتياطي الأسترالي لسعر الفائدة النقدي. لا يقوم المستثمرون حاليًا بتسعير زيادة سعر الفائدة بشكل كامل حتى نوفمبر 2019، ومن غير المتوقع أن يتحول بنك الاحتياطي الأسترالي من موقفه المحايد في أي وقت قريب حيث انتقل التضخم فقط إلى النطاق المستهدف للبنك وهو 2-3٪ في الربع الثاني ويظل نمو الأجور ضعيفًا.
في حين أن بنك الاحتياطي الأسترالي من المحتمل أن يحافظ على توقعاته الوردية للنمو، فمن غير المرجح أن يوفر هذا الكثير من الدعم للدولار الأسترالي، الذي تعرض لضغوط هذا الأسبوع بسبب تصاعد التوترات التجارية بين الصين والولايات المتحدة. ومع ذلك، يجب أن يكون المتداولون الأستراليون على أهبة الاستعداد الأسبوع المقبل، حيث، بصرف النظر عن إعلان بنك الاحتياطي الأسترالي، سيعتلي محافظ بنك الاحتياطي الأسترالي فيليب لوي المنصة يوم الأربعاء، بينما سينشر البنك يوم الجمعة تقرير توقعاته الفصلية. وفيما يتعلق بالبيانات، ينبغي مراقبة أرقام تمويل الإسكان لشهر يونيو يوم الأربعاء.
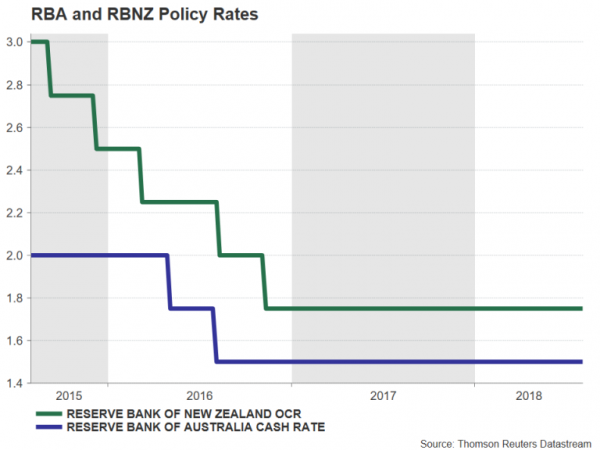
عبر بحر تسمان، من غير المتوقع أن يولد قرار بنك الاحتياطي النيوزيلندي يوم الخميس الكثير من الإثارة أيضًا، حيث من المتوقع أيضًا أن يبقي أسعار الفائدة دون تغيير. ومع ذلك، في حين أن كلا من بنك الاحتياطي الأسترالي وبنك الاحتياطي النيوزيلندي مرتبطان بوضع محايد منذ عام 2016، فقد كان هناك القليل من الاختلاف مؤخرًا، حيث أظهر الاقتصاد النيوزيلندي بعض الضعف غير المتوقع. حتى أن بنك الاحتياطي النيوزيلندي قال إن الخطوة التالية في أسعار الفائدة قد تكون منخفضة، على الرغم من أن الإجماع الواسع في الوقت الحالي على الخطوة التالية هو الزيادة. يمكن أن يتجه الدولار النيوزيلندي عائداً نحو أدنى مستوى خلال عامين عند 0.6686 دولار الذي سجله في يوليو إذا حافظ المحافظ أدريان أور على وجهة نظر متشائمة إلى حد ما بشأن الاقتصاد في بيانه، والأهم من ذلك، إذا خفض البنك توقعاته الاقتصادية في تقريره النقدي الفصلي. بيان السياسة المقرر في نفس اليوم.
صادرات الصين تتباطأ في يوليو
وحافظت الصادرات من الصين على نمو قوي في يونيو، حيث ارتفعت بنسبة 11.2% على أساس سنوي. ومع ذلك، كان الرقم منحرفًا حيث كان المصدرون يقومون بتحميل الشحنات في المقدمة قبل دخول التعريفات الأمريكية البالغة 34 مليار دولار حيز التنفيذ في يوليو. ومن المتوقع بالتالي حدوث تباطؤ طفيف في يوليو إلى 10% عندما يتم إصدار أرقام التجارة يوم الأربعاء. يمكن أن تؤدي القراءة الأضعف إلى إزعاج سوق الأسهم الصينية الهشة بالفعل، فضلاً عن معنويات المخاطرة العالمية الأوسع، حيث قد تشير إلى أن التعريفات الأمريكية تضر الطلب على السلع الصينية. وتصدر أيضًا الصين الأسبوع المقبل أحدث مؤشرات أسعار المنتجين والمستهلكين يوم الخميس.
الاقتصاد الياباني يعود إلى النمو الإيجابي
ستشهد اليابان أسبوعًا مزدحمًا نسبيًا مع تسليط الضوء على القراءة الأولى لنمو الناتج المحلي الإجمالي للربع الثاني المقرر صدورها في نهاية الأسبوع. وقبل ذلك، سيتم النظر في أرقام إنفاق الأسر والأرباح يوم الثلاثاء. وكانت أرقام الإنفاق الأسري الأخيرة مروعة، حيث انخفضت خلال كل شهر من عام 2018 حتى الآن باستثناء شهر يناير. ومن المتوقع حدوث تحول بنسبة 1.7% على أساس شهري في يونيو، الأمر الذي من شأنه أن يزيد الآمال في أن يكون انتعاش النمو الجاري حاليًا مستدامًا. يمكن أن ترسل بيانات نمو الأجور المقرر صدورها في نفس اليوم إشارات إيجابية حول الاقتصاد وتوقعات الإنفاق الاستهلاكي إذا حافظت على الاتجاه الصعودي الأخير في يونيو. وفي يوم الخميس، ستتم مراقبة طلبيات الآلات لشهر يونيو للحصول على أحدث إشارة حول إنفاق الشركات قبل أن يتحول الاهتمام إلى أرقام الناتج المحلي الإجمالي يوم الجمعة.
أنهت اليابان عامين من التوسع الاقتصادي المتواصل في الربع الأول من عام 2018 عندما انكمش الناتج المحلي الإجمالي بنسبة 0.6% على أساس سنوي. ومع ذلك، من المتوقع أن ينتعش النمو مرة أخرى في الربع الثاني مع توقع نمو الاقتصاد بنسبة 1.4% على أساس سنوي. وإلى جانب أرقام الناتج المحلي الإجمالي، سيتم أيضًا إصدار أسعار سلع الشركات لشهر يوليو.
يمكن أن يستفيد الين من أي مفاجآت صعودية في تقرير الناتج المحلي الإجمالي بعد تعرضه لعمليات بيع هذا الأسبوع في أعقاب خيبة الأمل من عدم إعلان بنك اليابان عن تقليص برنامجه الضخم لشراء الأصول عندما اختتم اجتماع السياسة الذي استمر يومين يوم الثلاثاء. . وسيتم نشر ملخص لآراء هذا الاجتماع يوم الأربعاء.
التركيز على الإنتاج الصناعي الفرنسي والألماني
سيكون هذا وقتًا أكثر هدوءًا بالنسبة للتقويم الأوروبي حيث ستصدر الإصدارات الرئيسية من أرقام الإنتاج التجاري والصناعي الفرنسية والألمانية. ومع ذلك، سيبدأ الأسبوع بإصدار الطلبيات الصناعية الألمانية لشهر يونيو ومؤشر سينتكس لمنطقة اليورو لشهر أغسطس يوم الاثنين. وسيتبع ذلك يوم الثلاثاء الناتج الصناعي الألماني لشهر يونيو مع بيانات التجارة لنفس الشهر. من المتوقع أن ينخفض الإنتاج الصناعي في ألمانيا بنسبة 0.5% على أساس شهري في يونيو، مما يشير إلى استمرار التصحيح الضعيف حتى نهاية الربع الثاني. وستصدر فرنسا أيضًا أرقام التجارة يوم الثلاثاء، مع أرقام الإنتاج الصناعي يوم الجمعة.
ومن غير المرجح أن يشعر اليورو براحة كبيرة من بيانات الأسبوع المقبل، حيث وجد نفسه يختبر مرة أخرى مستوى 1.16 دولار هذا الأسبوع، مع توقع أن أي مفاجآت إيجابية لن تؤدي إلا إلى ارتفاع متواضع.
الناتج المحلي الإجمالي في المملكة المتحدة ينتعش في الربع الثاني
عبر القناة الإنجليزية، سينشر مكتب المملكة المتحدة للإحصاءات الوطنية (ONS) أول تقديراته لنمو الربع الثاني. ستكون هناك موجة من البيانات يوم الجمعة حيث ستكون أرقام الناتج المحلي الإجمالي مصحوبة بمؤشرات شهرية حول الإنتاج الصناعي والتصنيعي والخدمات، بالإضافة إلى أرقام التجارة لشهر يونيو.
بعد التغييرات الأخيرة التي أجراها مكتب الإحصاءات الوطنية، ستشمل بيانات الناتج المحلي الإجمالي سلاسل ربع سنوية وشهرية. ومن المتوقع أن ينمو الاقتصاد البريطاني بنسبة 0.4% على أساس ربع سنوي في الأشهر الثلاثة حتى يونيو، مع ارتفاع المعدل السنوي إلى 1.3%. إذا تم التحقق من صحته، فإن الرقم الفصلي سيمثل تسارعًا معتدلًا عن المعدل السابق البالغ 0.2٪. وعلى أساس شهري، من المتوقع أن ينمو الناتج المحلي الإجمالي بنسبة 0.2٪ في يونيو.
وبالنظر إلى قطاعات الإنتاج، فمن المتوقع أن يرتفع الإنتاج الصناعي والتصنيعي بنسبة 0.4% و0.3% على أساس شهري على التوالي في يونيو.
يمكن أن يجد الجنيه بعض الطمأنينة من بيانات يوم الجمعة إذا أكدت أن التباطؤ في الربع الأول كان مؤقتًا وأن المزيد من زيادات أسعار الفائدة من قبل بنك إنجلترا لن تكون غير مبررة على الإطلاق.
التضخم في الولايات المتحدة والتوظيف الكندي يتجهان نحو أمريكا الشمالية
بعد أسبوع حافل بالأحداث تهيمن عليه بيانات المستوى الأعلى واجتماع سياسة بنك الاحتياطي الفيدرالي، قد يتمكن تجار الدولار من الحصول على استراحة الأسبوع المقبل، حيث سيكون الحدث الوحيد المهم هو تقرير مؤشر أسعار المستهلكين لشهر يوليو/تموز يوم الجمعة. قبل ذلك، سيتم الاطلاع على أسعار المنتجين أولًا يوم الخميس، حيث من المتوقع أن يظل المعدل السنوي لمؤشر أسعار المنتجين عند 3.4% في يوليو. وفي الوقت نفسه، من المتوقع أن يظل المعدل الرئيسي لمؤشر أسعار المستهلكين ثابتًا عند 2.9% على أساس سنوي في يوليو، مع بقاء المعدل الأساسي أيضًا دون تغيير عند 2.3%.
وإلى الشمال من الحدود، سيكون تقرير التوظيف لشهر يوليو بمثابة نقطة البيانات الرائدة في كندا. أظهر تقرير الوظائف الأخير قفزة كبيرة في التوظيف في يونيو، وتبعته بيانات أكثر قوة للاقتصاد الكندي، حيث تجاوز كل شيء بدءًا من الناتج المحلي الإجمالي ومبيعات التجزئة وأرقام التضخم التوقعات. مجموعة أخرى قوية من أرقام التوظيف يوم الجمعة من شأنها أن تمهد الطريق لرفع سعر الفائدة مرة أخرى من قبل بنك كندا في الخريف وتساعد على دفع الدولار الكندي إلى ما بعد ذروة 7 أسابيع هذا الأسبوع عند 1.2971 دولار كندي لكل دولار أمريكي.




 Signal2forex.com - أفضل الروبوتات وإشارات الفوركس


