

أكد محضر اجتماع اللجنة الفدرالية للسوق المفتوحة في يوليو أن سعر السياسة عرضة للزيادة في سبتمبر ، على الرغم من ضغوط ترامب. ظل الأعضاء متفائلين بشأن توقعات النمو الاقتصادي لكنهم حذروا من مخاطر الهبوط بسبب التوترات التجارية المتصاعدة. وأقروا بالحاجة إلى تعديل اللغة لوصف الموقف النقدي وإعادة النظر في إطار العمل الحالي. مرة أخرى ، كانت هناك مناقشات ساخنة حول تسوية هيكل منحنى عائد سندات الخزانة.
ظل الأعضاء واثقين من التوقعات الاقتصادية ، بينما أقروا أيضًا بمخاطر الهبوط التي تشكلها التوترات التجارية. وفيما يتعلق بالتضخم ، رأى "عدد قليل من المشاركين" الاتجاهات الأخيرة على أنها تؤدي إلى زيادة الثقة في أن عودة التضخم إلى 2٪ ستستمر ". في غضون ذلك ، "شعر معظم المشاركين أن هذا سيحدث على المدى المتوسط وبقي عدد قليل من الأعضاء متشككين. وواصلوا الاعتراف بنمو متواضع في الأجور ، مشيرين إلى أن نمو الإنتاجية ، والتباطؤ ، والتحسينات في شروط التوظيف كانت عوامل مقيدة.
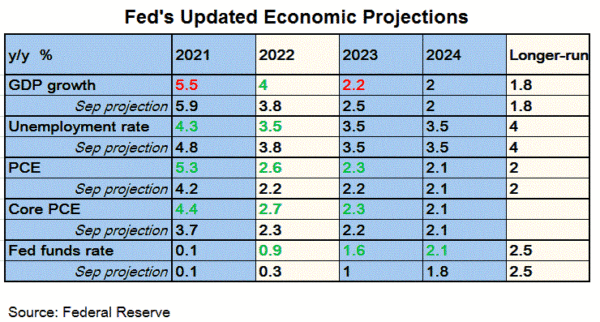
بالنسبة لمسار رفع الأسعار ، اقترح العديد من المشاركين أنه "إذا استمرت البيانات الواردة في دعم توقعاتهم الاقتصادية الحالية ، فمن المحتمل أن يكون من المناسب قريبًا اتخاذ خطوة أخرى في إزالة مواءمة السياسة". على هذا النحو ، فإن رفع سعر الفائدة بمقدار +25 نقطة أساس الشهر المقبل يكاد يكون صفقة منتهية. بعد عدد من الزيادات في أسعار الفائدة منذ ديسمبر 2015 ، أقر العديد من الأعضاء بالحاجة إلى تعديل لغة البيان ، واقترحوا أن الوصف القائل بأن السياسة الحالية "ملائمة" لن يكون "في وقت ما قريبًا إلى حد ما مناسبًا".
نظرًا لأن السياسة النقدية تصبح أقل ملاءمة ، مصحوبة بتخفيض الميزانية العمومية للاحتياطي الفيدرالي ، هناك حاجة متزايدة إلى الحاجة إلى تقييم إطار التشغيل لتنفيذ السياسة النقدية. ورأى العديد من الأعضاء أنه من المهم استئناف مثل هذه المناقشة وأشار الرئيس باول إلى أنها ستتم "في الخريف". هناك عدد من القضايا التي تستحق المناقشة ، في رأينا. إلى جانب ملاءمة الحفاظ على نظام السياسة النقدية "الدنيا" (مقابل نظام القناة) ونهج استهداف التضخم (مقابل استهداف مستوى السعر) ، فإن جدول تخفيض الميزانية العمومية يستحق نظرة فاحصة. وفقًا للمحضر ، كان الأعضاء قلقين أيضًا بشأن "انعكاسات التغييرات في لوائح السوق المالية على الطلب على الاحتياطيات وعلى حجم وتكوين الميزانية العمومية للاحتياطي الفيدرالي".
كانت هناك مناقشات أخرى حول هيكل منحنى العائد الذي استمر في التسوية خلال فترة التقاء. مرة أخرى ، لم يتم التوصل إلى أي استنتاجات. وأشار العديد من المشاركين إلى "أدلة إحصائية" على أن منحنى العائد المقلوب "غالبًا ما سبق فترات الركود" ، ومن الضروري إيلاء اهتمام وثيق "لمنحدر منحنى العائد في تقييم التوقعات الاقتصادية والسياسية". واقترح آخرون أن "استنتاج السببية الاقتصادية من الارتباطات الإحصائية غير مناسب". عزا هؤلاء الأعضاء استقرار منحنى العائد إلى عدد من العوامل العالمية بما في ذلك برامج التيسير الكمي من قبل البنوك المركزية العالمية والطلب العالمي القوي على الأصول الآمنة. وأضافوا أن انعكاس منحنى العائد "قد لا يكون له الأهمية التي قد يوحي بها السجل التاريخي".

 Signal2forex.com - أفضل الروبوتات وإشارات الفوركس


