
إضاءات
- أدى اختتام مفاوضات نافتا في وقت سابق من هذا الشهر مع إنشاء اتفاقية الولايات المتحدة المكسيكية الكندية الجديدة (USMCA) إلى إزالة سحابة عدم اليقين التي تخيم على الصادرات والاستثمار.
- بالنسبة لبنك كندا ، من المحتمل أن تكون النتيجة تحسنًا في النظرة الاقتصادية ، وبالتالي ميل في ميزان المخاطر نحو وتيرة أسرع قليلاً لرفع أسعار الفائدة مما كنا قد توقعناه في السابق. يبدو أن الأسواق المالية قد أدرجت هذه المعلومات ، حيث ارتفعت أسعار السوق لرفع أسعار الفائدة في المستقبل بشكل ملحوظ في أعقاب الاتفاقية.
- كما هو الحال مع جميع الاتفاقيات التجارية ، في حين أن النتيجة الإجمالية يجب أن تكون إيجابية بالنسبة للاقتصاد ، فمن غير المرجح أن يتم توزيع الفوائد بالتساوي.
- ومن بين أولئك الذين يستفيدون أكثر من غيرهم هم المستهلكون ، الذين ينبغي أن يروا زيادة القوة الشرائية التي تنعكس جزئياً على ارتفاع 'الحد الأدنى' العتبات ، وقطاع السيارات / قطع الغيار ، الذي تجنب خطر التعريفات الباهظة. في الواقع ، التغييرات في قواعد المنشأ والمتطلبات الأخرى تتوافق إلى حد كبير مع أنماط الإنتاج الكندية الحالية.
- ستشهد الصناعات الزراعية المحمية ، مثل منتجات الألبان ، انفتاحًا إضافيًا للأسواق المحلية أمام المنافسة الأجنبية. أشارت الحكومة الفيدرالية بالفعل إلى أن التعويضات وشيكة.
- إذا كانت هناك نقاط ضعف ، فهي أن التعريفات الجمركية الأمريكية على الصلب والألومنيوم لا تزال سارية ، وأن عملية التفاوض نفسها ربما أدت إلى بعض الندوب في الاستثمار التجاري. في السابق ، لا يزال هناك أمل في أن هذه التعريفات التي لا تحظى بشعبية على نطاق واسع والتي تشكل عبئًا تكلفة على مصنعي السيارات في الولايات المتحدة (من بين آخرين) قد يتم رفعها في ضوء الاتفاقية الجديدة.
بعد ما شعرت في كثير من الأحيان أنه جولات لا نهاية لها من ذهاب وإياب ، تم التوصل أخيرًا إلى اتفاقية نافتا المحدثة ، والتي تسمى الآن اتفاقية الولايات المتحدة الأمريكية والمكسيك (USMCA) ، في 30 سبتمبر ، رهنا بتمرير تشريعي من قبل الحكومات الوطنية الثلاث. كان جزء كبير من الاتفاقية الجديدة كما هو متوقع ، مع قواعد السيارات التي تحاكي إلى حد كبير تلك التي تم الاتفاق عليها خلال الصيف في المفاوضات الثنائية بين الولايات المتحدة والمكسيك ، وانفتاح متواضع لأسواق الألبان والدواجن الكندية ، والحفاظ على لجان النزاع `` الفصل 19 '' لحل شكاوى مكافحة الإغراق.
في حين أنه بعيدًا عن الكمال ، فمن المرجح أن يكون نمو الاقتصاد الكندي إيجابيًا بشكل هامشي على الأقل. الأهم من ذلك هو 1) الحفاظ على الفوائد الاقتصادية الكبيرة التي تحققت بالفعل من الاتفاقية الحالية ، و 2) تم رفع سحابة عدم اليقين التي خيمت على الصادرات والاستثمار التجاري. مع تطرق الاتفاقية إلى جميع قطاعات اقتصاد أمريكا الشمالية شديد التكامل تقريبًا ، هناك الكثير لتفكيكه. يتعمق هذا التقرير في الآثار المترتبة على الصناعات الكندية الرئيسية.
أكبر فوز USMCA هو USMCA
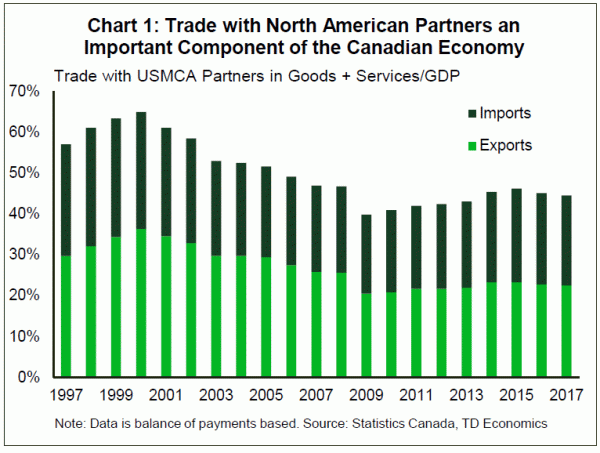
انطلاقًا من وجهة نظر عالية المستوى ، كان التركيز بشكل كبير خلال المفاوضات على ما كان سيخسره لو "تمزق" نافتا. من الصعب التقليل من أهمية العلاقة التجارية مع كندا: تمثل الولايات المتحدة والمكسيك أكثر من 75 سنتًا من كل دولار يتم تصديره. في الواقع ، أنتجت اتفاقية نافتا الأصلية فائدة اقتصادية كبيرة لكندا ، في حدود 50 مليار دولار سنويًا (حوالي 2.4٪ من الناتج المحلي الإجمالي) - وهو أمر غير مفاجئ نظرًا للقرب الجغرافي القريب والحجم الهائل لهذه الأسواق.
أكبر فائدة منفردة للاتفاقية هي أنها تزيل سحابة مظلمة كانت تثقل كاهل الاقتصاد الكندي. من الصعب بالطبع تحديد تكلفة عدم اليقين ، لأننا لن نعرف أبدًا ما هو النمو الاقتصادي الذي كان سيغيب عن هذا التأثير. لقد اتخذ بنك كندا طعنة في ذلك ، حيث حدد حجم الإنتاج المفقود بسبب عامل عدم اليقين عند حوالي 0.5 ٪ خلال الربع الرابع 2017 إلى الربع الرابع من عام 4. وبالتالي ، فإن عكس هذا التأثير هو صافي إيجابي لمعدل النمو في كندا. لا يأتي هذا الرفع من أي جانب معين من الاتفاقية ، ولكن بدلاً من ذلك من مكافآت زيادة اليقين التجاري ، إلى الاستثمار التجاري والصادرات .2020 وهو ما يخبرنا بأهمية التجارة مع الولايات المتحدة والمكسيك أن تقديرات بنك كندا لتأثيرات عدم اليقين وحدها أكبر من 4.2٪ إلى 3٪ من الناتج المحلي الإجمالي التي اكتسبتها الاتفاقية الشاملة والتقدمية للشراكة عبر المحيط الهادئ (CP-TPP) واتفاقية التجارة الشاملة بين كندا والاتحاد الأوروبي (CET).
على عكس بنك كندا ، تتوقع TD Economics تأثيرًا متواضعًا فقط على النمو على المدى القريب بفضل اختتام المفاوضات. من المحتمل أن يكون هذا الاختلاف بسبب اختلاف معالجات المفاوضات. لقد قمنا دائمًا بدمج خاتمة ناجحة في توقعاتنا ، مع إزالة عدم اليقين لمطابقتها. على النقيض من ذلك ، لا يقوم بنك كندا عادةً بتضمين التغييرات على القوانين / اللوائح حتى تصبح سارية المفعول (أو من المحتمل بشكل معقول أن تكون كذلك). بغض النظر عن هذا الاختلاف ، من المحتمل أن نتفق على أن إزالة حالة عدم اليقين هذه يمكن أن تكون شيئًا جيدًا للاقتصاد الكندي.
استثمار النجمة
إذا كان هناك مجهول كبير في أعقاب USMCA ، فهو الدرجة التي أثرت بها أحداث العام الماضي على معنويات الاستثمار. يعد رفع حالة عدم اليقين الفوري أمرًا إيجابيًا ، ولكن هناك واقعة أخرى يجب أخذها في الاعتبار: كيف سيبدو الاستثمار وبالتالي النمو الاقتصادي (وتوقعاتهما) لو لم نمر أبدًا بعملية التفاوض؟ نحن ، ولا يبدو أنه من المبالغة أن نقول ، من المحتمل أن بنك كندا سيبدأ بأرقام أقوى مما يمكن أن يكون عليه الحال بخلاف ذلك. يمكن دفع علاقة تجارية طويلة الأمد من جانب واحد إلى إعادة التفاوض ، مع وجود تهديدات جمركية على طول الطريق ، مما يدعو إلى التشكيك في موثوقية نظام التجارة العالمي ، أو على الأقل بلد واحد فيه.
علاوة على ذلك ، كما سيتم مناقشته بمزيد من التفصيل ، في حين أن العديد من جوانب USMCA أفضل من البديل ، إلا أنها لا تزال غير إيجابية بشكل كبير ، لا سيما عند مقارنتها بـ NAFTA. إن هيكل "6/16" لإعادة التفاوض المحتمل أفضل من تهديد التفاوض الإجباري لمدة خمس سنوات ، ولكنه لا يزيل عدم اليقين بشأن جميع آفاق الاستثمار. لذلك ، من المتصور أن بعض "الندب" في الاستثمار قد يكون ناتجًا عن أحداث العام الماضي ، وبالنسبة لاتفاقية التجارة الحرة لأمريكا الشمالية (NAFTA) ، فمن غير المرجح أن تحفز الولايات المتحدة الأمريكية (USMCA) نفس الاستثمار (أو أكثر) في المستقبل.
عدم يقين أقل = مساحة تنفس أكبر لـ BoC
ومع ذلك ، حتى إذا كانت احتمالية حدوث ندوب تعني أن إضافة رفع نصف نقطة كاملة إلى الناتج المحلي الإجمالي من قبل بنك كندا قد يكون متفائلًا ، فمن المحتمل حدوث ترقية إلى التوقعات. في النهاية العليا ، قد يكون هذا كافيًا لنقل توقعات النمو الخاصة ببنك كندا إلى 2.4٪ لعام 2019 (الرسم البياني 2) .6 مرة أخرى ، مع عدم اليقين التجاري المتمركز حول الولايات المتحدة بعيدًا عن الحل ، وأحداث العام الماضي في الاعتبار ، سيكون هذا أفضل سيناريو. ولكن من المحتمل إجراء بعض الترقية على الأقل ، وقد تغير ميزان المخاطر حول التوقعات. نتوقع أن يُترجم هذا ، جنبًا إلى جنب مع النمو الاقتصادي على المدى القريب الذي يتجاوز توقعاتهم ، إلى نغمة أكثر تشددًا من بنك كندا ليصاحب رفع محتمل لسعر الفائدة في سياسته في وقت لاحق من هذا الشهر. كما تمت مناقشته في تعليقنا الأولي ، تشير الأساسيات الاقتصادية إلى وجود احتمال أكبر الآن برفع أسعار الفائدة ثلاث مرات أخرى في العام المقبل (نفترض حاليًا زيادتين).
نحن لسنا وحدنا في هذا الرأي. وأرسلت الأسواق ارتفاع الدولار الكندي إلى حوالي 78 سنتًا أمريكيًا في أعقاب الاتفاقية. على الرغم من أنه قد تراجع منذ ذلك الحين بسبب قوة الدولار ، إلا أن الدولار الكندي عزز مقابل العملات الرئيسية الأخرى منذ إعلان USMCA. إذا فقد الدولار الأمريكي بعض بريقه ، فقد يصل الدولار الكندي إلى قيمته العادلة البالغة 80 سنتًا في الأشهر المقبلة. وبالمثل ، انتقلت أسواق العقود الآجلة من تسعير زيادات في الأسعار مرتين في عام 2019 مع عدم وجود احتمال للثلث تقريبًا ، إلى ما يقرب من 40٪ تسعير لثلاث ارتفاعات في العام المقبل.
التفاصيل الجوهرية: الآثار القطاعية
سيطرت ثلاثة مجالات على العناوين الرئيسية خلال المفاوضات: قطاع السيارات ، وقطاع الألبان ، وحل النزاعات. في البداية ، تم تمديد نموذج الاتفاقية الثنائية الأمريكية المكسيكية التي تم التوصل إليها هذا الصيف ليشمل كندا. ستكون متطلبات المحتوى المحلي أعلى ، عند حوالي 75٪ من السيارة (مقابل 63٪ تقريبًا من قبل). هناك أيضًا متطلبات تتعلق بالأجور المدفوعة في مصانع الإنتاج (يجب أن يأتي 40٪ من المحتوى من مصانع تدفع ما لا يقل عن 16 دولارًا في الساعة) ومصادر المعادن الخام (يجب أن يأتي 70٪ من الدول الشريكة). سيتم تطبيق هذه القواعد الجديدة على مراحل على مدى بضع سنوات. لا يبدو أن أيًا من هذه المتطلبات يمثل تحديًا كبيرًا لصناعة السيارات الكندية في شكلها الحالي ، على الرغم من أن إثبات أن المنتجات تلبي جميع هذه المتطلبات قد يستغرق وقتًا طويلاً. المطابقة السابقة أيضًا هي تقديم حصة لمنتجات السيارات الكندية التي تدخل الولايات المتحدة ، وهو تطور غير مشجع في ظاهرها. لحسن الحظ ، فإن الشيطان يكمن هنا أيضًا في التفاصيل بطريقة إيجابية. استنادًا إلى المستندات الأمريكية ، سيتم تطبيق الحصة فقط على المنتجات التي لا تتوافق مع المتطلبات الجديدة ، وتضمن تعريفة منخفضة نسبيًا بنسبة 2.5٪ للمنتجات غير المطابقة حتى هذا الحد الأقصى. علاوة على ذلك ، مع تحديد الحصة بنسبة 40٪ أعلى من المستويات الحالية ، فمن المحتمل أن يمر بعض الوقت قبل أن تصبح هذه مشكلة كبيرة (الرسم البياني 3) حتى لو كان كل الإنتاج غير مطابق (مرة أخرى ، تشير الدلائل إلى أن الإنتاج الكندي يلبي المتطلبات الجديدة إلى حد كبير).
فيما يتعلق بقطاع الألبان المثير للجدل ، يبدو أن الاتفاقيات الكندية مع اقتصادات أوروبا وآسيا (CETA و CPTPP) هي المحاور. سيتم افتتاح ما يقرب من 3.6 ٪ من السوق الكندي ، وسيتم تقديم أوراق التين الأخرى. سيتم التراجع عن التغييرات في تصنيفات المنتجات - لا سيما نظام تسعير المنتجات من الفئة 7 ، والمصدر الواضح للغضب المرتبط بالحليب "فائق التصفية" والمنتجات الصناعية الأخرى - لإعادة فتح الباب أمام المنتجين الأمريكيين.
يواجه قطاع الدواجن أيضًا تغييرات. يُسمح باستيراد ما يقرب من 57 ألف طن من الدجاج الأمريكي بعد خمس سنوات ، بزيادة تبلغ حوالي 12 ألف طن عن المستويات السابقة ، وهي حصة صغيرة من حوالي 1.2 مليون طن من إنتاج الدجاج المحلي في عام 2017 (الرسم البياني 4 - لاحظ أن الأسهم المعروضة هي صافي التغييرات بسبب USMCA فقط). وبذلك يصل إجمالي الواردات المسموح بها إلى حوالي 11٪ من الإنتاج الكندي ، بما في ذلك تأثير اتفاقيات CP-TPP و CETA - على غرار الآثار التراكمية على قطاع الألبان. علاوة على ذلك ، بدءًا من السنة السابعة للاتفاقية ، سيتوسع وصول الدجاج بنسبة واحد بالمائة سنويًا على مدار عقد من الزمان. بالإضافة إلى ذلك ، سيتم السماح باستيراد 10 ملايين دزينة بيضة أعلى من المستويات الحالية في السنة الأولى من الاتفاقية ، مع زيادة الوصول إلى البيض بنسبة واحد بالمائة سنويًا على مدار السنوات العشر القادمة. كما تم سابقًا في اتفاقيات تجارية أخرى ، أشارت الحكومة الفيدرالية بالفعل إلى أن تعويض المتضررين سيكون وشيكًا. بالنسبة للقطاعات الزراعية الأخرى ، مثل الحبوب ، ولحم البقر ، ولحم الخنزير ، فإن الأعمال التجارية إلى حد كبير كالمعتاد نظرًا لأن هؤلاء المنتجين كانوا يتنافسون بالفعل على أرض مستوية مع نظرائهم العالميين.
على صعيد البيع بالتجزئة ، سيكون لدى المتسوقين شمال الحدود المزيد من الخيارات للمشتريات الصغيرة عبر الإنترنت مثل 'الحد الأدنى' تم توسيع العتبة ، أو القيمة التي لا تخضع الواردات دونها للرسوم ، من مستواها الحالي البالغ 20 دولارًا ، إلى 150 دولارًا أمريكيًا. هذا يجعل المستوى الكندي أقرب إلى المعايير الدولية. كان قطاع التجزئة الكندي متفائلاً بشكل مدهش استجابة لهذا التغيير ، بسبب التفاصيل المهمة. على الرغم من أن الرسوم لن تكون مطلوبة للمشتريات التي تقل عن 150 دولارًا ، إلا أن هذه الرسوم منخفضة جدًا ، في حدود 2٪ من القيمة الإجمالية. كان الخطر الأكبر ، من وجهة نظر القطاع ، هو ضرائب المبيعات ، والتي سيستمر تقييمها للمشتريات التي تتجاوز عتبة أكثر تواضعًا وهي 40 دولارًا.
يتم الاحتفاظ بألواح النزاع في مكانها إلى حد كبير
ورد أن كندا كافحت بشدة للحفاظ على لوحات تسوية المنازعات ، ولا سيما لوحات الفصل 19 التي تفصل في دعاوى الإغراق. سيتم الحفاظ على هذه اللوحات ، إلى حد كبير ، مدرجة الآن في الفصل 10 من USMCA. وهذا يعني أن الموقعين يحتفظون بالقدرة على تحدي أي محتمل ضد الإغراق أو الرسوم التعويضية من خلال لجنة مستقلة من القضاة. كما تم الحفاظ على القدرة على إنفاذ شروط الاتفاقية (الفصل 20 في نافتا).
كان التغيير الرئيسي على هذه الجبهة هو إلغاء آلية حل نفتا الفصل 11. سمح هذا للشركات بمقاضاة الحكومات إذا اعتقدت أنها تتعرض لسوء المعاملة. تم التخلص من هذا تمامًا في كندا ، ولا يزال ساريًا بالنسبة لعدد قليل من الصناعات المكسيكية الرئيسية. والجدير بالذكر أن إلغاء هذه الآلية كان مطلبًا رئيسيًا للولايات المتحدة على الرغم من أن الشركات الأمريكية كانت تشتكي بشكل متكرر في ظل النظام القديم. من الآن فصاعدًا ، فإن أي شكاوى ضد الحكومات الشريكة من قبل الشركات الكندية سوف تستلزم مشاركة الحكومة الكندية.
ما زلت تنتظر الفولاذ والألمنيوم
من الواضح أن النتيجة المخيبة للآمال هي أن USMCA لم يأت بأي تغيير في التعريفات الأمريكية على الصلب والألومنيوم (وبالتالي ، التعريفات الانتقامية الكندية). في الوقت الحالي ، لا تزال هذه التعريفات سارية ، على الرغم من أنه مع وجود معارضة واسعة النطاق في جميع البلدان الثلاثة واتفاقية قطاع السيارات المجددة (مستخدم رئيسي لهذه المنتجات) ، قد لا يزال من الممكن إنهاء هذه التعريفات.
لحسن الحظ ، تبدو غروب الشمس بعيدًا
كان يجب تجنب شرط الغروب ، من منظور كندي (ومكسيكي). بعد كل شيء ، ما مقدار عدم اليقين الذي تزيله حقًا من الاتفاق إذا كنت ستعود إلى طاولة المفاوضات في غضون بضع سنوات فقط؟ لسوء الحظ ، كانت هذه نقطة خلاف رئيسية من منظور أمريكي ، مما يعني أنه من المحتمل الوصول إلى نوع من عملية الغروب. لحسن الحظ ، فإن البند الذي تم الاتفاق عليه ليس مرهقًا. تعمل الاتفاقية بزيادات قدرها 16 عامًا ، مع خيار الاجتماع لمدة ست سنوات في كل "نافذة" لتمديدها لمدة 16 عامًا أخرى. على الرغم من أن هذا الطول ليس مثاليًا ، إلا أنه يتوافق بشكل أفضل مع قرارات الاستثمار من ، على سبيل المثال ، عملية إعادة تفاوض إلزامية مدتها خمس سنوات ، والتي قيل إنه تم اقتراحها. ومن الجدير بالذكر أيضًا أن USMCA تحل محل نافتا ، بدلاً من أن تحل محلها. وهذا يعني أنه في حالة حل الاتفاقية ، فلن يكون هناك اتفاق "احتياطي" ، في حين أن حل اتفاقية التجارة الحرة لأميركا الشمالية (NAFTA) كان سيعني العودة إلى CUSFTA.
جوانب أخرى: حقوق التأليف والنشر أطول ، وعدم التحرك في المشتريات
نظرًا لحجم وتفاصيل USMCA ، من الصعب الإبلاغ عن كل جانب. بالإضافة إلى المجالات الرئيسية التي تمت مناقشتها بالفعل ، غيّرت الاتفاقية أيضًا حماية حقوق النشر ، مضيفة 20 عامًا إضافية من الحماية بعد وفاة المنشئ (إلى 70 عامًا ، مما جعل كندا تتماشى مع إجراءات الحماية الأمريكية والاتحاد الأوروبي). ستتلقى الأدوية البيولوجية الجديدة (فئة مهمة وناشئة من المنتجات التي لا يتم إنتاجها عادةً من خلال التخليق الكيميائي) حماية لمدة 10 سنوات من المنافسة الجنيسة ، أي أعلى بعامين مما وافقت عليه كندا سابقًا.
في قطاع الطاقة ، سيتم إلغاء الضريبة الأمريكية على المادة المخففة ، وهي مادة كيميائية تسهل على منتجات النفط الثقيل التدفق عبر خطوط الأنابيب ، طالما أن المحتوى المخفف يمثل أقل من 40٪ من حجم الشحنة ، مما يساعد ، بشكل هامشي على الأقل ، على تحسين تنافسية أسعار النفط الكندي. كما اختفى "شرط التناسب". وقد تطلب ذلك أن أي تخفيض في صادرات الطاقة إلى الولايات المتحدة يجب أن يكون مصحوبًا بتخفيضات في الإنتاج للاستخدام المحلي الكندي ؛ يجب أن يوفر إزالته المنتجين الكنديين مزيدًا من المرونة في تخصيص المنتج للأسواق المختلفة.
لوائح المشتريات الحكومية ظلت إلى حد كبير دون تغيير. هذا على عكس CETA ، حيث ستكون الشركات الكندية قادرة على تقديم عطاءات للحصول على عقود حكومية أوروبية. فيما يتعلق بالبيئة ، تقوم USMCA بنقل الأحكام البيئية إلى الاتفاقية ، بدلاً من الجلوس في اتفاقية منفصلة كما كان الحال من قبل. بعد هذا التغيير ، فإن الأحكام هي إلى حد كبير ما كان موجودًا بالفعل في نافتا. تتضمن USMCA أيضًا بندًا يقيد الحكومات من طلب تخزين بيانات الكمبيوتر المحلية كشرط لممارسة الأعمال التجارية. كما تمنع الأحكام الرقمية الحكومات من حظر أو تقييد حركة البيانات الإلكترونية عبر الحدود.
كما ترك نظام تأشيرة نافتا أيضًا دون تغيير إلى حد كبير (يشار إليه غالبًا باسم "تأشيرات TN" بعد رمز تأشيرة الولايات المتحدة المقابل). ولعل الأمر الأكثر إثارة للدهشة هو أن قائمة المهن المشمولة لم تتغير - فقد استمرت أسواق العمل في التطور منذ أن تم إنشاء هذه القائمة لأول مرة في أوائل التسعينيات. على الرغم من ترك الجزء الأكبر من النص دون تغيير ، فإن التعديل في USMCA يخلق الطريق أمام البلدان لوضع حدود رقمية ، وهي نتيجة مختلفة تمامًا عن الاتفاقات مثل CP-TPP و CETA.
الولايات المتحدة تنظر من فوق كتفنا (ونحن هم)
بالإضافة إلى التحديثات (أو عدم وجودها) في مجالات التجارة الفردية ، جاءت مفاجأة كبيرة من إدراج بند يتعلق بالمفاوضات مع "البلدان غير السوقية". يجب على أي دولة في الولايات المتحدة الأمريكية تدخل مفاوضات التجارة الحرة مع مثل هذه الدولة - الصين هي المثال الواضح - أن تخطر الأعضاء الآخرين وتسمح لهم بمراجعة نص أي اتفاق. يُسمح للدول الشريكة بعد ذلك بتقديم إخطار مدته ستة أشهر بأنهم يخططون لفرض خروج ذلك البلد من USMCA (أي تصبح USMCA اتفاقية ثنائية بين الدولتين الأخريين) ، مرددًا أحكامًا في أماكن أخرى من الاتفاقية ، وفي الواقع اتفاقية التجارة الحرة لأميركا الشمالية (NAFTA). تم تفسير هذا البند على نطاق واسع على أنه تحرك من قبل الولايات المتحدة لمزيد من الضغط على الصين في سياق نزاعهما التجاري الحالي. قد تكون موافقة كندا على هذا الحكم مؤشراً على وجود اتفاقية تجارة حرة معها
من غير المرجح أن يتم الوصول إلى الصين في السنوات الست المقبلة أو نحو ذلك.
تتضمن USMCA أيضًا أحكامًا تتعلق بسياسات الاقتصاد الكلي (الفصل 33). وهذا يشمل الالتزامات العامة بأسعار الصرف العائمة المجانية ، بالإضافة إلى الإبلاغ في الوقت المناسب عن حيازات العملات ، والتدخلات في العملات الأجنبية ، والإجراءات المماثلة ، سواء من حيث البيانات ، وكذلك بالمعنى الحرفي (أي إخطار الشركاء في حالة التدخل في العملة). وسيتم إنشاء "لجنة للاقتصاد الكلي" لمتابعة التزامات الأعضاء في هذا الصدد. سيكون لهذه اللجنة القدرة على تغيير أحكام USMCA ، إذا لزم الأمر في ضوء الظروف الاقتصادية. والجدير بالذكر أن أي تغييرات يجب أن تستند إلى اتفاق إجماعي ، والذي من شأنه أن يساعد في الحفاظ على تكافؤ الفرص في تقييم السياسات الاقتصادية. بشكل عام ، نظرًا لأن جميع البلدان الثلاثة لديها بالفعل عملات عائمة وتفي بمتطلبات الإبلاغ الواردة في الفصل ، يبدو هذا الحكم أشبه ببوليصة تأمين للمستقبل أكثر من أي شيء آخر.
اجمعها: الرابحون والخاسرون
كما هو الحال مع أي اتفاقية تجارية ، فإن النتيجة الإجمالية الإيجابية تخفي مجموعة من النتائج حسب القطاع. إذا كان هناك فائز واحد واضح ، فهو المستهلك الكندي. تجلب USMCA مزيدًا من المنافسة في مجموعة متنوعة من الأسواق ، وبالتالي ينبغي أن تساعد في توسيع القوة الشرائية ، خاصة بالنسبة للسلع الاستهلاكية الأساسية. يستفيد المستهلكون أيضًا من التغيير في الحد الأدنى حدود المشتريات منخفضة القيمة من الخارج. المستفيد الواضح هو متخصصو تدقيق سلسلة التوريد - يجب أن تولد القواعد المعقدة التي تحكم قطاع السيارات طلبًا على عمليات تدقيق الامتثال.
هذا يقودنا إلى الصناعات التي تقع في مكان ما بينهما. سيشهد مصنعو السيارات وقطع الغيار الكنديون تحسنًا في قدرتهم التنافسية على المدى القريب مقارنة بنظرائهم المكسيكيين ، على الرغم من أنه ، كما لوحظ ، من المرجح أن ترتفع تكاليف التحقق لتحقيق المعالجة المعفاة من الرسوم الجمركية. إن الصورة على المدى المتوسط أكثر تعقيدًا بعض الشيء ، حيث من المحتمل أن تؤدي المتطلبات الجديدة إلى تقليل القدرة التنافسية لأمريكا الشمالية مقابل الولايات القضائية الأخرى. كما يقع تجار التجزئة الكنديون في مكان ما في الوسط ، والذين من غير المرجح أن يكونوا سعداء بارتفاع عتبة الواردات المعفاة من الضرائب ، ولكن هذا الألم بالتأكيد يخفف من حقيقة أن عتبات الإعفاء من الضرائب والمعفاة من الرسوم الجمركية تظل منخفضة نسبيًا وفقًا للمعايير الدولية.
من الواضح على الجانب الآخر من المقياس وجود قطاعي الألبان والدواجن. كما تمس كذلك USMCA إجراءات الحماية المطبقة لهذه الصناعات. ومع ذلك ، إذا كانت الاتفاقات السابقة تمثل أي مؤشر ، فمن المرجح أن يتم تقديم تعويضات حكومية لتخفيف الألم. يقودنا هذا إلى دافعي الضرائب ، الذين سيدفعون هذا التعويض في النهاية. يجب موازنة هذه الحقيقة مع المكاسب طويلة الأجل في القوة الشرائية. علاوة على ذلك ، قد تؤدي التغييرات في حماية براءات الاختراع للأدوية إلى تحفيز زيادة R + D ، ولكنها تأتي على حساب تكاليف شراء أعلى من خلال خطط التأمين الخاصة ، وكذلك الأنظمة العامة. وبالمثل ، فإن تغييرات IP يجب أن تعزز منتجي المحتوى الكنديين ، مع زيادة التكاليف لبعض المستخدمين ، مثل المكتبات.
خِتاماً
تقدم USMCA استنتاجًا لوقت مثير للقلق للشركات الكندية. على الرغم من أن القرار لن يفعل الكثير لتغيير توقعات TD Economics للاقتصاد الكندي ، فمن المحتمل أن يثير نظرة مستقبلية مطورة من بنك كندا. هذا يميل ميزان المخاطر نحو وتيرة أسرع لزيادة أسعار الفائدة مما كان مفترضا سابقا. كما هو الحال مع جميع الاتفاقيات التجارية ، من غير المرجح أن يتم تقاسم المنافع بالتساوي بين جميع المجموعات. يأتي المستهلكون في المقدمة ، على الرغم من أن دافعي الضرائب سيكونون في مأزق للحصول على تعويض محتمل للقطاع الزراعي. يستفيد قطاع السيارات أيضًا من إزالة تهديدات التعريفات وقواعد المنشأ الجديدة التي تلبيها بالفعل إلى حد كبير ، على الرغم من أن قواعد المحتوى الجديدة ستؤدي إلى تعويض القدرة التنافسية على المدى المتوسط. الأهم من ذلك ، يمكن للكنديين أن يتنفسوا الصعداء الجماعي حيث يتم استعادة مقياس اليقين لأهم علاقة تجارية لدينا.
ملاحظات نهاية
- انظر Hufbauer et. آل ، 2014: https://piie.com/sites/default/files/publications/briefings/piieb14-3.pdf
- من المهم دائمًا أن نتذكر أنه كما هو الحال في كثير من الأحيان ، على الرغم من أن الاتفاقية مفيدة للاقتصاد ككل ، إلا أنه لا يمكن لجميع الأفراد / الصناعات الاستفادة من هذه التغييرات ، كما سيتم استكشاف المزيد في هذا التقرير.
- انظر الإطار 1 من تقرير السياسة النقدية لبنك كندا لشهر يوليو 2018: https://www.bankofcanada.ca/2018/07/mpr-2018-07-11/
- انظر http://international.gc.ca/trade-commerce/trade-agreements-accords-commerciaux/agr-acc/cptpp-ptpgp/impact-repercussions.aspx
- المصدر ، PBO ، مع تعديل التأثيرات وفقًا لأرقام عام 2017. انظر http://www.pbo-dpb.gc.ca/web/default/files/Documents/Reports/2017/CETA/CETA_EN.pdf
- من غير المرجح أن يكون عبء النمو الناجم عن عدم اليقين بشأن السياسة التجارية للولايات المتحدة مدفوعًا بإعادة التفاوض بشأن اتفاقية التجارة الحرة لأميركا الشمالية وحدها. مع استمرار التوترات التجارية بين الولايات المتحدة والصين وعدم تشريع USMCA ، قد يتوخى بنك كندا الحذر في إزالة جميع تأثيرات النمو المفترضة. يفترض هذا التحليل أيضًا أن حالة عدم اليقين أثرت على التوقعات بطريقة خطية - لم يقدم بنك كندا أي إرشادات فيما يتعلق بتوزيع التأثيرات على توقعاتهم.
- في سياق الخدمات المالية ، هناك توضيح مهم وهو أن الحكومة الكندية ستسمح بالتخزين غير المحلي للشركات الأجنبية (أي في الجدولين 2 و 3 بنوك) ، مع بقاء متطلبات التوطين للبنوك في الجدول 1 كما هي. أي تغييرات مستقبلية ستكون من اختصاص القوانين / اللوائح المحلية.




 Signal2forex.com - أفضل الروبوتات وإشارات الفوركس


