
إضاءات
- اقترحت الحكومة الائتلافية الحاكمة في إيطاليا خطط إنفاق تهدف إلى تعزيز النمو على المدى القريب ، ولكن على حساب إضافة المزيد من الديون في المستقبل. نتيجة لذلك ، رفضت المفوضية الأوروبية الميزانية في 23 أكتوبر ، وطالبت بمراجعة الميزانية في غضون ثلاثة أسابيع.
- دفعت المواجهة في الميزانية المستثمرين إلى بيع أسهم البنوك الإيطالية ، بينما أدت أيضًا إلى ارتفاع الفارق السيادي مع ارتفاع السندات الألمانية لمدة 10 سنوات. من المحتمل أن يكون هذا انعكاسًا للفرصة المتزايدة لتخفيضات المستثمرين حيث زادت احتمالات إنقاذ بنك إيطالي ، بدعم جزئي من البنك المركزي الأوروبي ، في السنوات المقبلة.
- يمكن أن تتضمن الميزانية الجديدة ، بعد أيام قليلة ، بعض التخفيضات الهامشية في الإنفاق ، وربما زيادة ضريبة القيمة المضافة لتخفيف المخاوف بشأن جانب الإيرادات في دفتر الأستاذ. ينبغي أن يؤدي هذا إلى تفادي المزيد من التدهور في الأوضاع المالية مع تهدئة المخاوف من حدوث أزمة اقتصادية في المستقبل. ومع ذلك ، من غير المرجح أن تكون هذه المواجهة الأخيرة التي نشهدها بين الحكومة الإيطالية والاتحاد الأوروبي ، مما يشير إلى مزيد من نوبات التقلب في السوق.
الآن بعد أن خرجت الانتخابات النصفية الأمريكية عن الطريق ، ستعيد الأسواق المالية التركيز إلى الموضوعات الجيوسياسية الجارية الأخرى ، مثل المواجهة المتعلقة بالميزانية بين إيطاليا والاتحاد الأوروبي. اقترح الائتلاف الحاكم الشعبوي في إيطاليا ميزانية تعتبر انتهاكًا للقواعد المالية للاتحاد الأوروبي. نتيجة لذلك ، تخاطر إيطاليا الآن بتخفيض تصنيف ديونها إلى فئة غير مرغوب فيها ، مما يزيد من تعريض القطاع المصرفي المتعثر للخطر ، ويهدد بإعادة إشعال مخاوف استدامة الديون على نطاق أوسع في الأطراف.
تكافح إيطاليا لتعزيز النمو وخلق فرص العمل منذ أزمة اليورو. كان النمو يرتفع تدريجياً في العامين الماضيين ، وتحسن معدل البطالة. ومع ذلك ، فقد طرحت حكومتها الائتلافية ، المنتخبة بتفويض شعبي ، خطة إنفاق تهدف إلى تعزيز النمو على المدى القريب على حساب تقليل عبء ديونها على المدى الطويل.
في ظاهرها ، تحتوي خطة الإنفاق الحكومي على بعض الأفكار الجيدة التي من شأنها أن تساعد في إطلاق اقتصاد راكد يواجه تحديات حادة في جانب العرض. ومع ذلك ، فإن ما ينقص الميزانية هو خطة لزيادة الإيرادات وبالتالي جعل الإنفاق على المدى القريب أكثر استدامة على المدى الطويل. علاوة على ذلك ، فإن الخطاب والإجراءات المناهضة للمؤسسة الحكومية تقوم بتسييس ممارسة سنوية عادية بشكل عام على حساب التكلفة المحتملة للوصول إلى الأسواق المالية الإيطالية.
في النهاية ، من المرجح أن تؤدي المفاوضات مع الاتحاد الأوروبي إلى قيام الحكومة الإيطالية ببعض التنازلات في الإنفاق الهامشي والإيرادات من أجل تقليل الضغوط المالية. لكن من غير المرجح أن تكون هذه المواجهة الأخيرة بين الحكومة الإيطالية والاتحاد الأوروبي ، مما يشير إلى نوبات أخرى من تقلبات السوق لم تأت بعد.
ماذا يوجد في الميزانية
بعد أسابيع من المشاورات ، رفضت المفوضية الأوروبية اقتراح ميزانية إيطاليا لعام 2019 الذي من شأنه أن يشهد زيادة العجز العام إلى 2.4٪ من الناتج المحلي الإجمالي. تشمل العناصر الرئيسية ما يلي:
- إصلاح المعاشات التقاعدية والتقاعد المبكر. يمكن أن يصبح ما يصل إلى 400 ألف شخص مؤهلين للتقاعد في سن 62. سن التقاعد حاليًا هو 65. ومن المتوقع أن تدخل هذه التغييرات حيز التنفيذ في فبراير ، وتكلف حوالي 7 مليار يورو.
- الدخل الأساسي الشامل. غالبًا ما يتم تداولها ، ولكن نادرًا ما يتم تنفيذها ، تتبع الميزانية وعد حملة Five Star Movement (M5S) بالسماح بدخل أساسي شامل تم اختباره بقيمة 780 يورو شهريًا للأقل ثراءً. يقتصر هذا على الإيطاليين أو الأجانب المقيمين بشكل قانوني لمدة خمس سنوات على الأقل ، ويهدف إلى توفير الدعم اللازم لتشجيع الناس على العودة إلى سوق العمل. وبالمثل ، من المقرر أن يرتفع الحد الأدنى للمعاشات إلى 780 يورو. ومن المتوقع أن تؤدي هذه الإجراءات مجتمعة إلى تحسين الرفاهية الاقتصادية لستة ملايين شخص ، بتكلفة تتراوح بين 6 مليارات و 9 مليارات يورو ، بما في ذلك جهود بقيمة مليار يورو لتحسين مراكز العمل.
- العفو الضريبي والإصلاح. من المتوقع أن يؤدي الإعفاء الضريبي ، المتوقع إلى حد كبير لفائدة الإيطاليين الأثرياء الذين تجنبوا دفع الضرائب في إيطاليا ، إلى جمع أكثر من ملياري يورو في الإيرادات. من المتوقع أن تؤثر الضريبة الثابتة بنسبة 2٪ على أكثر من مليون عامل مستقل بما في ذلك الحرفيين الذين تقل مبيعاتهم السنوية عن 15 ألف يورو.
- لا زيادة في ضريبة القيمة المضافة (VAT) في عام 2019 ، وانخفاض في الزيادة المقررة في عامي 2020 و 2021. على الرغم من أن الزيادات في ضريبة المبيعات لا تحظى بشعبية ، تتطلب القواعد المالية للاتحاد الأوروبي زيادة ضريبة القيمة المضافة عندما تواجه الحكومة عجزًا مستدامًا في الميزانية العامة. تلغي الميزانية الزيادة المجدولة التي كان من المقرر إجراؤها في يناير والتي كان من شأنها رفع ضريبة القيمة المضافة 3 نقاط مئوية بحلول 1 يناير 2021.2 ومن المتوقع أن يكلف إلغاء الزيادات التلقائية في ضريبة القيمة المضافة الحكومة الإيطالية حوالي 12.5 مليار يورو سنويًا. ومع ذلك ، تحجز الميزانية إيرادات إضافية قدرها 640 مليون يورو في عام 2019 بسبب زيادة الضرائب على المقامرة وبعض خصخصة أصول الدولة.
- البنية التحتية العامة. تتطلب الميزانية زيادة قدرها 15 مليار يورو في الاستثمار في البنية التحتية على مدى السنوات الثلاث المقبلة. هذا بالإضافة إلى زيادة الإنفاق على البنية التحتية بنحو 38 مليار يورو على مدى الخمسة عشر عامًا القادمة.
- تخفيضات الإنفاق. من المتوقع توفير 0.5 مليار يورو سنويًا بسبب تحقيق الكفاءات الداخلية ، و 0.5 مليار يورو أخرى من انخفاض الإنفاق على إدارة وإسكان المهاجرين. ومن المتوقع العثور على 330 مليون يورو إضافية من المدخرات السنوية من خلال وضع سقف للمعاشات "الذهبية" عند 4,500 يورو شهريًا.
الاستدامة على المدى الطويل هي الشغل الشاغل
مع وجود فجوة في الميزانية بقيمة 22 مليار يورو كان من الممكن تخفيفها من خلال الزيادات التلقائية في ضريبة القيمة المضافة ، فلا عجب أن الميزانية المقترحة أثارت القلق من كل من المفوضية الأوروبية والأسواق المالية. وعدت الحكومات الإيطالية السابقة بتخفيض عجز الموازنة العامة إلى حوالي 0.7٪ من الناتج المحلي الإجمالي ، مما يجعل هذه الميزانية أقل بنحو 1.7 نقطة مئوية من الوعود السابقة. علاوة على ذلك ، ستنهي خطة الميزانية المقترحة سلسلة من خمسة عشر عامًا من فوائض الميزانية الأولية المتتالية التي تزيد عن 1٪ ، وهي حقيقة ساعدت في إبقاء تكاليف الاقتراض قيد السيطرة.
يتمثل دفاع إيطاليا عن ميزانيتها في أن الدول الأخرى التي انتهكت القواعد المالية للاتحاد الأوروبي من خلال نشر عجز حكومي كبير لم تواجه نفس الضغط. فرنسا هي أحد الأمثلة. لا يعتبر انتهاكًا للقواعد المالية للاتحاد الأوروبي بسبب تنفيذه للإصلاحات الهيكلية. على الرغم من أن ميثاق النمو والاستقرار غالبًا ما يُنظر إليه على أنه إطار صارم ، إلا أنه يحتوي على بعض العناصر المرنة ، مما يسمح ، على سبيل المثال ، للحكومات الأوروبية بتشغيل حالات العجز من أجل التخفيف من أي عائق اقتصادي من إجراء إصلاحات هيكلية. لا يلتزم اقتراح ميزانية إيطاليا لعام 2019 بجدول زمني لإجراء إصلاحات هيكلية ، ولكن يبدو أن المفوضية الأوروبية تقدر الإجراءات أكثر من الوعود.
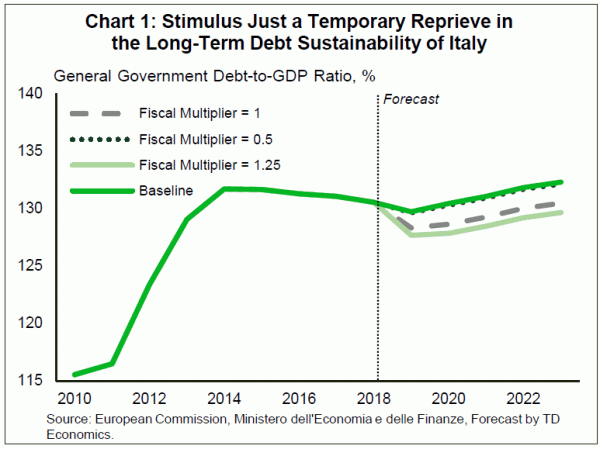
في نهاية المطاف ، فإن الشاغل الأكبر هو ما يحدث في السنوات المقبلة ، بعد أن تلاشى النمو الذي وفرته زيادة الإنفاق المحددة في الميزانية. بمجرد عودة النمو البطيء ، قد يكون الإرث الوحيد للحافز هو تدهور نسبة الدين إلى الناتج المحلي الإجمالي لإيطاليا (الرسم البياني 1). هذه مشكلة ، لأن آفاق النمو على المدى الطويل في إيطاليا تواجه تحدي قوة عاملة شيخوخة من شأنها أن ترفع نسبة إعالة كبار السن لديها والمزيد من الضغوط المالية. تعد إصلاحات سوق العمل مثل تلك الواردة في خطة الميزانية خطوة في الاتجاه الصحيح ، ولكن هناك حاجة إلى المزيد من العمل من أجل منع النقص في العمالة في المستقبل.
المخاطر المالية تلوح في الأفق
وبغض النظر عن الاقتصاد والسياسة ، فإن الواقع المالي هو أن إيطاليا ، مثل اليونان واليابان ، لديها حيز مالي ضئيل للانخراط في الإنفاق التحفيزي. عند 130٪ ، تعد نسبة الدين إلى الناتج المحلي الإجمالي لإيطاليا ثاني أعلى نسبة في منطقة اليورو بعد اليونان (الرسم البياني 2). واجهت إيطاليا دائمًا وقتًا عصيبًا في بناء الثقة مع المستثمرين. قبل اعتماد اليورو ، كانت الحكومات الإيطالية تشتهر بالعجز المالي وتسييل الديون ، وإذكاء التضخم وخفض قيمة الليرة. لا يزال الافتقار إلى المصداقية يطارد إيطاليا ، على الرغم من كونها ثالث أكبر اقتصاد في منطقة اليورو ومركز مالي أوروبي مهم. نتيجة لذلك ، منذ تشكيل الحكومة الائتلافية الشعبوية في يونيو ، ارتفعت أسعار الفائدة على الديون الإيطالية طويلة الأجل بسبب مخاوف من العودة إلى الحماقة المالية ، ويتم تداولها حاليًا أعلى بنحو 300 نقطة أساس من الديون الألمانية المكافئة (الرسم البياني 3) ) - أقل بـ 40 نقطة أساس فقط من اليونان. ويعكس هذا مخاوف من أن العجز المتزايد سيؤدي إلى ارتفاع غير مستدام في الديون قد يؤدي إلى برنامج إنقاذ ، أو أزمة مصرفية إيطالية ، أو كليهما ، مما يعني ضمناً تخفيضات على المستثمرين في السنوات المقبلة.
في الواقع ، لدى المستثمرين في الديون والبنوك الإيطالية طويلة الأجل أسباب وجيهة للقلق. على الرغم من أن الدافع هو الارتفاع المستقبلي في مستويات الديون المرتفعة بالفعل ، فإن القلق الأكثر إلحاحًا هو ما يحدث للمالية الإيطالية بمجرد أن يبدأ البنك المركزي الأوروبي في تطبيع السياسة النقدية. سيؤدي هذا حتمًا إلى إعادة تسعير الديون الإيطالية التي من المرجح أن تؤدي إلى تفاقم مشكلة الاستدامة.
مع احتمال انتهاء برنامج شراء سندات البنك المركزي الأوروبي في ديسمبر ، فإن الخطوة التالية هي وقف إعادة الاستثمار. يمكن أن يحدث هذا في وقت مبكر من عام 2020. وقد أدى توقع ذلك بالفعل إلى مطالبة المستثمرين بعلاوة أعلى لشراء ديون أقل جودة. يتوافق التخفيض الأخير في السندات الإيطالية من قبل وكالات التصنيف مع الخوف من أن السندات السيادية الإيطالية تقترب شيئًا فشيئًا من حالة الخردة ، وهو تطور من شأنه أن يثير الذعر في الأسواق المالية مع ظهور مخاوف بشأن انتشار عدوى من أزمة اقتصادية إيطالية. قد يكون وضع هذه المخاوف هو احتمال قيام البنك المركزي الأوروبي بالتوقف عن إعادة استثمار العائدات من استحقاق حيازات الأصول في الديون الإيطالية إذا تم اعتبار إيطاليا غير مؤهلة بسبب مخاطر الائتمان.
الخطر لا ينتهي عند هذا الحد. ساعد الجمع بين عمليات شراء الأصول وعمليات إعادة الشراء طويلة الأجل التي أعلنها البنك المركزي الأوروبي في عام 2016 في دفع البنوك الإيطالية إلى شراء السندات السيادية كجزء من جهودها لإعادة الرسملة. نتيجة لذلك ، امتدت مخاوف الملاءة المالية إلى ما هو أبعد من السيادية إلى القطاع المصرفي الإيطالي المثقل بالفعل بكومة كبيرة من القروض المتعثرة. نظرًا لاستعداد البنك المركزي الأوروبي لرفع أسعار الفائدة قصيرة الأجل في الخريف المقبل ، فإن أكثر من 250 مليار يورو في عمليات إعادة التمويل طويلة الأجل المستهدفة (TLTROs) ستعيد تسعيرها في نهاية المطاف أعلى في عام 2020 ، مما سيقلب هوامش الربح ويشد شروط الإقراض بشكل أكبر (الرسم البياني 4) . نُقل مؤخرًا عن وزير المالية الإيطالي ، جيوفاني تريا ، قوله إن الانتقال في عائد السندات لمدة 10 سنوات مع السندات الألمانية إلى 400 نقطة أساس قد يكون النقطة التي سيتعين على إيطاليا أن تتصرف فيها من أجل تقليل الضغط على قطاعها المصرفي. 3 يشير الانخفاض في أسهم البنوك الإيطالية هذا الخريف إلى أن المستثمرين يسعون بالفعل لفرصة تخلف القطاع المصرفي عن السداد.
انخفاض مخاطر حدوث أزمة في الميزانية تؤدي إلى أزمة
حقيقة الأمر هي أن إيطاليا ، على عكس اليونان ، أكبر من أن تفشل. ويتضح هذا أيضًا من خلال حجم أرصدة TARGET2 المستحقة لنظراء إيطاليا في منطقة اليورو ، أي ألمانيا (الرسم البياني 5). بعد أن تعلمت من أزمة اليورو ، تتخذ مؤسسات الاتحاد الأوروبي موقفًا أكثر استباقية لمنع الاقتصاد الإيطالي من الانزلاق إلى أزمة ديون. الخطوة غير المسبوقة التي اتخذتها المفوضية الأوروبية لطلب ميزانية أكثر استدامة لعام 2019 هي دليل على هذا النهج الاستباقي. علاوة على ذلك ، من المرجح أن يتدخل البنك المركزي الأوروبي ويوفر السيولة للبنوك الأوروبية ، بما في ذلك البنوك الإيطالية ، في حالة حدوث ضغوط مالية. قد يشمل ذلك عملية إعادة شراء أخرى طويلة الأجل من شأنها أن تقلل الضغط على هوامش البنوك حيث تبدأ أسعار الفائدة في الارتفاع في سبتمبر المقبل.
في الأيام المقبلة ، من المتوقع أن تنتج إيطاليا ميزانية منقحة لعام 2019 من المرجح أن تتميز بتخفيضات هامشية في الإنفاق ، ويمكن أن تتضمن زيادة واحدة على الأقل في ضريبة القيمة المضافة - وهو امتياز من شأنه تهدئة مخاوف الإيرادات على المدى القريب. ومع ذلك ، حتى إذا تم حل محنة الميزانية الحالية دون التسبب في انهيار الحكومة الائتلافية الحاكمة وإجراء انتخابات جديدة ، فمن المؤكد أن مواجهة مماثلة ستحدث مرة أخرى العام المقبل في ميزانية عام 2020.
أخيرًا ، أثبتت المواجهة في الميزانية أنها مسعى مكلف لجميع الأطراف. ومع ذلك ، فمن غير المرجح أن تؤدي إلى أزمة اقتصادية إيطالية. ومع ذلك ، إذا ثبت أن هذا موقف سياسي وليس اقتصاديًا للاتحاد الأوروبي ، فإن الاشتباكات المستقبلية تكاد تضمن المزيد من نوبات تقلب الأسواق المالية حيث يتساءل المستثمرون عن مستقبل اليورو والمشروع الأوروبي.
ونحن نقدم لكم تنزيل مجاني الفوركس روبوت على أساس نظام التوقف والعكس لنتائج الاختبار في Metatrader.




 Signal2forex.com - أفضل الروبوتات وإشارات الفوركس


