
الولايات المتحدة
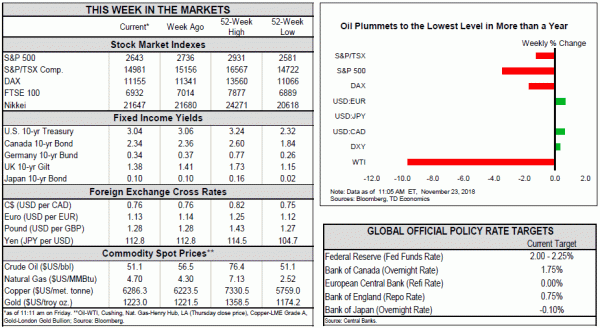
- استمرت تقلبات سوق الأسهم هذا الأسبوع حيث تم سحب المؤشرات الرئيسية للأسفل بسبب أسهم التكنولوجيا والطاقة. واستأنفت الأخيرة تراجعها مع انخفاض أسعار النفط إلى أدنى مستوياتها منذ أكثر من عام.
- وكانت بيانات الإسكان إيجابية إلى حد ما، لكنها استمرت في الدفع إلى درجة أن القطاع لا يزال يمثل نقطة حساسة. وارتفعت مبيعات المنازل القائمة والمساكن الجديدة بنحو 1.5% على أساس شهري في أكتوبر. لكن المبيعات لا تزال منخفضة بنحو 5% على أساس سنوي، مما يؤثر على ثقة شركات البناء.
- ومن المقرر أن يلتقي الرئيسان ترامب وشي في قمة مجموعة العشرين الأسبوع المقبل في بوينس آيرس. وأي مصالحة ستكون بمثابة ميزة إضافية للأسواق المالية. ونأمل أن تكون الأجواء والنتائج ممتعة مثل اسم المدينة المضيفة.
المعالم البارزة الكندية
- كان هذا أسبوعًا مليئًا بالبيانات، حيث جاءت تجارة الجملة أقل من التوقعات، ومبيعات التجزئة مفاجئة في الاتجاه الصعودي، وسجل التضخم الرئيسي انتعاشًا واسع النطاق.
- ولكن الحدث الرئيسي كان في أوتاوا، مع إصدار التحديث المالي لخريف الحكومة الفيدرالية، والذي ركز على التدابير الرامية إلى معالجة القدرة التنافسية التجارية الكندية.
- وصل النفط إلى أدنى مستوى له خلال عام واحد حتى كتابة هذا التقرير، مما أثار المخاوف بشأن مستقبل مستويات الأسعار والتأثيرات المتوقعة على الاقتصاد الكندي.
ما الفرق الذي يحدثه العام. كان لدى المستثمرين الكثير مما يستحقون الشكر عليه في عيد الشكر العام الماضي، حيث شهدت مؤشرات الأسهم مكاسب تجاوزت 1% منذ بداية العام. هذا العام، الجو أقل شمبانياً بكثير. لقد تخلى مؤشر S&P عن كل مكاسب هذا العام وبعضها (الرسم البياني XNUMX). استمرت التقلبات هذا الأسبوع حيث تم سحب المؤشرات الرئيسية للأسفل بسبب أسهم التكنولوجيا والطاقة. واستأنفت الأخيرة تراجعها مع انخفاض أسعار النفط إلى أدنى مستوياتها منذ أكثر من عام. إن تغيير العناوين الرئيسية حول خروج بريطانيا من الاتحاد الأوروبي وتراجع مؤشرات مديري المشتريات التصنيعية في أوروبا لم يفعل الكثير لمساعدة معنويات السوق على نطاق واسع. ووجه المستثمرون أموالهم نحو الأصول الأكثر أمانًا مثل سندات الخزانة، مما ساهم في تراجع طفيف في العائدات.
على الرغم من المذبحة التي شهدتها أسواق الأسهم، لا يزال هناك الكثير مما يستحق الشكر. ويظل الاقتصاد الأمريكي رائد النمو بين مجموعة السبع، ويبدو أنه من المرجح أن يحتفظ بصدارته خلال العام المقبل. ويعكس سوق العمل فيها هذه القوة، حيث يوجد عدد أكبر من فرص العمل المتاحة مقارنة بعدد الأميركيين العاطلين عن العمل. وقد سمحت هذه الخلفية لبنك الاحتياطي الفيدرالي برفع أسعار الفائدة بوتيرة أسرع من أقرانه، كما منحته المرونة للاستجابة لأي عوائق مستقبلية في النمو.
ومع ذلك، كان لارتفاع أسعار الفائدة تأثير على قطاعات الاقتصاد الحساسة عادة لأسعار الفائدة، وأبرزها قطاع الإسكان. وعلى الرغم من بعض التحسن في بيانات الإسكان هذا الأسبوع، إلا أن القطاع لا يزال يمثل نقطة حساسة. وارتفعت مبيعات المنازل القائمة وبدايات الإسكان بنحو 1.5% على أساس شهري في أكتوبر، مدعومة بقطاع المنازل المتعددة الأسر المتقلب. وكان الارتفاع في إعادة البيع مشجعا، لأنه يمثل أول زيادة في ستة أشهر. لكن المبيعات لا تزال منخفضة بنحو 5% عما كانت عليه قبل عام (الرسم البياني 2). ولا توفر الظروف الحالية سوى القليل من الراحة لشركات البناء، التي تراجعت ثقتها هذا الشهر.
ومع ارتفاع أسعار الفائدة، من المرجح أن يظل نشاط إعادة البيع ضعيفا. ومع ذلك، فإن سوق العمل القوي والزيادة التدريجية في معدلات الرهن العقاري في المستقبل من شأنها أن تحد من الجانب السلبي. وقد انخفض متوسط نمو أسعار المنازل إلى 3.8% على أساس سنوي، وهو ما سيحد، إلى جانب ارتفاع نمو الأجور، من التأثير على القدرة على تحمل التكاليف مع ارتفاع معدلات الرهن العقاري. كما يمثل التحسن في عدد المنازل المعروضة للبيع في الأشهر الأخيرة خطوة إيجابية. ومع ذلك، فإن مستويات المخزون منخفضة تاريخياً، ومن المفترض أن يساعد هذا الاختلال في نهاية المطاف في بدء بناء المساكن على الحفاظ على مسارها التصاعدي المعتدل على المدى المتوسط.
وبصرف النظر عن سوق الإسكان، فإن التطورات على الجبهة التجارية تستحق المراقبة الدقيقة. ويبدو أن قمة مجموعة العشرين التي ستعقد الأسبوع المقبل هي المكان المثالي للرئيس ترامب للإعلان عن اتفاق مع نظيره الصيني. وبدون إحراز تقدم، من المرجح أن ترتفع معدلات التعريفات الجمركية في يناير، الأمر الذي قد يؤدي إلى مزيد من تقويض ثقة السوق. ومع قيام ترامب وشي برقص التانغو في بوينس آيرس الأسبوع المقبل، نأمل أن تكون الأجواء والنتائج ممتعة مثل اسم المدينة المضيفة. إذا استمرت التوترات التجارية في التفاقم، وتعرضت الثقة لضربة أخرى، فإن المسار المفضل لدى بنك الاحتياطي الفيدرالي لرفع أسعار الفائدة سيكون موضع تساؤل.
كان هذا أسبوعًا حافلًا بالنسبة لكندا، مع صدور بيانات رفيعة المستوى وبيان مالي فيدرالي. إضافة إلى ذلك، كانت الكلمات التي ألقاها ويلكنز، النائب الأول لمحافظ بنك كندا، وتطورات سوق النفط قد زادت من المخاوف التي يواجهها المنتجون الكنديون.
كان سرقة العرض هو التحديث المالي للحكومة الفيدرالية (انظر التعليق). وشدد الوزير مورنو في البيان على التدابير الرامية إلى معالجة قضايا القدرة التنافسية التي كانت في المقدمة والمركز، خاصة بعد قانون التخفيضات الضريبية والوظائف في الولايات المتحدة. ورغم أنها لم تصل إلى تخفيضات ضريبية صريحة، فقد تضمنت الإجراءات الإنفاق الكامل على المعدات والآلات التي من المتوقع أن تخفض معدل الضريبة الهامشية على الاستثمار التجاري الجديد إلى 14% من 17%. وبطبيعة الحال، تأتي الأخبار الطيبة بتكلفة، حيث يبلغ صافي الإنفاق الجديد نحو 16 مليار دولار. وسوف يعوض الوضع الاقتصادي الأفضل من المتوقع بعضاً من هذا، مع توقع انخفاض العجز في الفترة 2017-2018، وعجز أوسع قليلاً فقط مما كان متوقعاً في المستقبل. ومن شأن هذا، جنباً إلى جنب مع اتفاقية الولايات المتحدة والمكسيك وكندا، أن يعزز الثقة ويعزز التحول إلى الاستثمار والصادرات كمساهمين في نمو الناتج المحلي الإجمالي الحقيقي في المستقبل.
وفي الوقت نفسه، في خطاب ألقته هذا الأسبوع، ناقشت نائبة المحافظ الأولى كارولين ويلكنز التغييرات المحتملة في إطار عمل البنك المركزي قبل اتفاق السيطرة على التضخم في عام 2021. وفي قلب هذا الأمر توجد تقديرات البنك المنخفضة لسعر الفائدة المحايد، والتي ترفع والمخاوف بشأن مرونة السياسة في تنفيذ التحفيز عند الحاجة، وزيادة الحوافز لتراكم ديون الأسر. وبينما لا تزال المناقشة في المراحل الأولى، فإن تدابير مثل التفويض المزدوج و/أو تغيير هدف التضخم مطروحة حاليًا على الطاولة. وكلاهما يمثل خروجًا كبيرًا عن النظام الذي كان سائدًا على مدار العشرين عامًا الماضية.
على صعيد البيانات، خيبت تجارة الجملة التوقعات، حيث بلغت -0.5%. ولمواجهة ذلك كان هناك إصدار قوي لمبيعات التجزئة بنسبة 0.2%، مع تحرك بنسبة 0.5% في الأحجام مما يشير إلى أن الإنفاق الاستهلاكي لا يزال صحيًا. وأخيرا، ارتفع تضخم أسعار المستهلك في أكتوبر، مع زيادة واسعة النطاق مما أدى إلى ارتفاع الرقم الرئيسي إلى 2.4%. ومع ذلك، بلغ متوسط التدابير الأساسية لبنك كندا 2٪. من المحتمل ألا تضيف صورة البيانات هذا الأسبوع الكثير عندما يتعلق الأمر بتوقعات أسعار الفائدة - مع ارتفاع التضخم ومن المرجح أن تعزز أحجام البيع بالتجزئة رواية تطبيع الأسعار. ما زلنا نرى أن بنك كندا من المرجح أن يرفع أسعار الفائدة في يناير، ولكن التطورات في قطاع النفط تجعل المخاطر حول هذا الرأي تميل بشكل واضح نحو توقف أطول في رفع أسعار الفائدة.
أحد المخاوف الناشئة هو بيئة أسعار النفط الحالية وتأثيرها على الاقتصاد الكندي. انخفض سعر خام غرب تكساس الوسيط (WTI) إلى أدنى مستوياته منذ عام هذا الصباح، ليصل إلى 51 دولارًا أمريكيًا. في حين أن التخفيضات القياسية الكندية على خام غرب تكساس الوسيط بدأت في التضييق مؤخرًا، إلا أنها لا تزال عند مستويات مرتفعة، وقد أدت مؤخرًا إلى إغلاق بعض إنتاج النفط. من المرجح أن يلفت أي استمرار لهذه البيئة الحالية انتباه بنك كندا (انظر التقرير الأخير).
الدخل والإنفاق الشخصي في الولايات المتحدة - أكتوبر
تاريخ الإصدار: تشرين الثاني (نوفمبر) 29 و 2018
السابق: الدخل: 0.2%، الإنفاق: 0.4%
توقعات TD: الدخل: 0.4%، الإنفاق
الإجماع: الدخل: 0.4%، الإنفاق
نحن نرى مخاطر هبوطية بالنسبة لتضخم نفقات الاستهلاك الشخصي لشهر أكتوبر، مع تسجيل نفقات الاستهلاك الشخصي الأساسية بنسبة 0.1% مقابل ارتفاع بنسبة 0.2% في مؤشر أسعار المستهلك الأساسي. ومن المرجح أن تكون الأوزان المختلفة وخدمات الرعاية الصحية الصامتة هي المسؤولة عن ضعف الأداء. ومن شأن ذلك أن يسمح للتضخم الأساسي بالتراجع إلى 1.8% على أساس سنوي، وهو أدنى مستوى خلال 8 أشهر، ويترك تتبعه عند 1.9% للربع الرابع. على الجانب الآخر، من المتوقع أن يظل الإنفاق قويًا عند 4%، وهو ما يدعم معدل نفقات الاستهلاك الشخصي الحقيقي للربع الرابع في نطاق 0.4-4%.
الناتج المحلي الإجمالي الحقيقي الكندي – الربع الثالث وسبتمبر
تاريخ الإصدار: تشرين الثاني (نوفمبر) 30 و 2018
السابق: 2.9٪ q / q ، 0.1٪ m / m
توقعات TD: 1.8 ف / س، 0.1٪ شهر / شهر
توافق الآراء: لا ينطبق
تراجع النشاط الاقتصادي إلى حد ما في الربع الثالث، حيث كان تباطؤ الإنفاق الاستهلاكي هو المحرك الرئيسي للتباطؤ المتوقع إلى 1.8٪ (على أساس ربع سنوي، على أساس سنوي). يعد نمو الإنفاق الاستهلاكي بنسبة 1.4٪ بمثابة تراجع عن وتيرة الربع السابق البالغة 2.6٪. وما يساعد في تعويض ذلك هو ارتفاع الاستثمار التجاري غير السكني، والذي من المتوقع أن يرتفع بنسبة 3.1% (من 1.7% سابقًا). تشير المؤشرات الضعيفة لنشاط البناء إلى أن الاستثمار السكني سيأتي سلبيًا (تتبع: -1.5%) على الرغم من التطورات الإيجابية في سوق إعادة البيع. ويختتم التقرير بصافي التجارة، الذي من المتوقع أن يساهم بشكل إيجابي في نمو الناتج المحلي الإجمالي الحقيقي حيث تقلصت الواردات (-5.1%) أكثر من الصادرات (-0.4%). ومن المفترض أن تساعد صدمة شروط التجارة الإيجابية في رفع الناتج المحلي الإجمالي الاسمي إلى معدل 4.8%.
من المفترض أن يكشف النمو على مستوى الصناعة لشهر سبتمبر عن تراجع الزخم في الربع الرابع، مع توقع أن يسجل الناتج المحلي الإجمالي زيادة متواضعة بنسبة 4٪ بسبب التراجع من قطاع السلع. ستؤثر الطاقة على النمو الشهري بسبب ضعف الإنتاج من الرمال النفطية، والذي سيتكثف في الأشهر المقبلة مع إغلاق المنتجين للمشاريع وسط انفجار في فروق أسعار WCS. وستوفر المرافق تعويضًا بسيطًا بسبب الطقس الدافئ على غير المعتاد، على الرغم من أن التصنيع سيؤثر أيضًا بشكل متواضع على النمو بسبب ضعف إنتاج المصانع. سيؤدي هذا إلى ترك الخدمات لدفع النمو للشهر الرابع على التوالي.




 Signal2forex.com - أفضل الروبوتات وإشارات الفوركس


