
سيكون اجتماع السياسة النقدية للاحتياطي الفيدرالي هو عامل الجذب الرئيسي الأسبوع المقبل مع تزايد التوقعات بأن البنك المركزي الأمريكي قد يشير إلى تباطؤ وتيرة رفع أسعار الفائدة. لا يُتوقع من اجتماعات بنك إنجلترا وبنك اليابان أن تجذب الكثير من الاهتمام. وبدلاً من ذلك ، ستستحوذ البيانات الاقتصادية على العناوين الرئيسية لبقية الأسبوع حيث من المقرر أن يتم الإعلان عن التضخم ومبيعات التجزئة وأرقام إجمالي الناتج المحلي لعدد من الأسواق الرئيسية ، بما في ذلك كندا واليابان والمملكة المتحدة والولايات المتحدة.
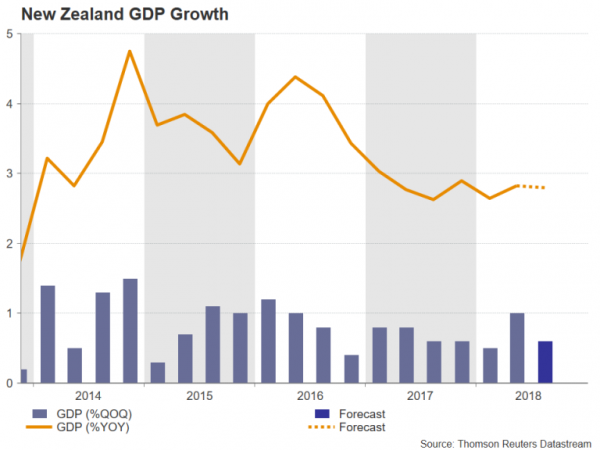
نيوزيلندا لنشر أرقام الناتج المحلي الإجمالي Q3
في وقت متأخر إلى حد ما لحزب الناتج المحلي الإجمالي Q3 ، ستنشر نيوزيلندا تقديراتها للنمو يوم الخميس. قبل ذلك ، سيتم مراقبة مؤشر توقعات رجال الأعمال ANZ لشهر ديسمبر ، بالإضافة إلى أرقام الحساب الجاري للربع الثالث يوم الأربعاء. ستتبع المزيد من إحصاءات التجارة يوم الخميس مع صدور بيانات التصدير الشهرية لشهر نوفمبر.
من المحتمل أن الناتج المحلي الإجمالي لنيوزيلندا قد نما بمعدل صافٍ ثابت على أساس ربع سنوي في الأشهر الثلاثة المنتهية في سبتمبر ، حيث كانت المؤشرات الأخرى لهذه الفترة إيجابية في الغالب. ومع ذلك ، تظل ثقة الشركات منخفضة ويمكن أن تقوض آفاق النمو المستقبلية. ومن ثم ، فإن أي جانب مخيّب للآمال من أرقام الأسبوع المقبل يمكن أن يؤدي إلى تراجع التوقيت المتوقع لرفع سعر الفائدة من قبل بنك الاحتياطي النيوزيلندي ، والذي سيكون سلبيًا للدولار النيوزيلندي.
وقامت الكيوي مؤخراً بتخفيض قمة قريبة من شهر 6 على خلفية تحسن معنويات المخاطرة. كان الدولار الأسترالي عملة أخرى تستفيد من مزاج السوق الإيجابي. ومع ذلك ، أدى أداء النمو أسوأ من المتوقع في Q3 في أستراليا في وقت لاحق إلى تراجع من هذه المكاسب. وسوف يتطلع المستثمرون بعد ذلك إلى تقرير التوظيف لشهر نوفمبر / تشرين الثاني عن دلائل على كيفية ارتفاع الاقتصاد في الربع الحالي ، مع احتمال أن يكون الأسترالي حساسًا لأي مفاجآت في الأرقام. من المتوقع أن يستقر معدل البطالة الأسترالي عند نسبة 5٪ في نوفمبر. قبل بيانات الوظائف ، فإن محضر اجتماع بنك الاحتياطي الأسترالي في اجتماع السياسة النقدية في ديسمبر سيقع تحت الأضواء يوم الثلاثاء.
التضخم الكندي ومبيعات التجزئة يتطلعان
التمسك بالعملات المرتبطة بالسلع ، الدولار الكندي قد يكون مبحرًا في بعض البحار المتقلبة الأسبوع القادم حيث من المقرر صدور عدة إصدارات رئيسية من كندا. بداية الأسبوع يتم الإعلان عن مبيعات التصنيع لشهر أكتوبر يوم الثلاثاء ، تليها أرقام مؤشر أسعار المستهلكين لشهر نوفمبر يوم الأربعاء ، ومبيعات التجزئة وأرقام إجمالي الناتج المحلي لشهر أكتوبر يوم الجمعة.
يمكن للاتجاه الإيجابي من المقاييس الاقتصادية للأسبوع القادم أن يساعد الدولار الكندي على الابتعاد عن أدنى مستوياته خلال 1½-year الأخيرة. كانت العملة تكافح بعد أن ضرب بنك كندا نغمة حذر في اجتماعه في ديسمبر ، في حين أن الانتعاش المتواضع في أسعار النفط لم يفعل أي فائدة أيضًا.
هل سيحقق بنك الاحتياطي الفدرالي ارتفاعًا حذرًا؟
وسيكون بنك الاحتياطي الفيدرالي أول بنك مركزي رئيسي يختتم اجتماع السياسة النقدية الذي سيستمر لمدة يومين يوم الأربعاء. من المتوقع على نطاق واسع أن يرتفع أعضاء اللجنة الفيدرالية للسوق المفتوحة (FOMC) لرفع سعر الفائدة على الأموال الفيدرالية للمرة الرابعة هذا العام. لكن هناك تكهنات متزايدة بأن الاحتياطي الفيدرالي على وشك الدخول في تباطؤ في المخاوف من تصاعد التباطؤ الاقتصادي العالمي في 2019 ، مع التراجع الأخير في أسعار النفط مما يحد من توقعات التضخم. إذا ما توقع بنك الاحتياطي الفيدرالي زيادة في معدل الفائدة في 2019 وخفض أيضًا بعض توقعات النمو والتضخم ، فقد يقع الدولار الأمريكي تحت خط إطلاق النار في أسواق الفوركس.
سيتعين على رئيس بنك الاحتياطي الفدرالي جيروم باول شرح توقعات البنك المركزي المعدلة أولاً للصحفيين ، وفي المؤتمر الصحفي بعد الاجتماع ، ثم إلى المشرعين الأمريكيين ، في شهادة الكونغرس يوم الجمعة.
كما سيتم مراقبة البيانات الأمريكية الأسبوع المقبل مع الكثير من البيانات الاقتصادية في الأفق. أولها مؤشر إمباير ستيت الصناعي لشهر ديسمبر يوم الاثنين. وفي يوم الثلاثاء ، سينتقل التركيز إلى قطاع الإسكان حيث من المقرر صدور تصاريح البناء والمساكن لشهر نوفمبر ، مع صدور مبيعات المنازل القائمة يوم الأربعاء. يوم الخميس ، خرج مؤشر فيلادلفيا الصناعي الفيدرالي ، يوم الجمعة ، سيكون هناك وابل من البيانات ليختتم الأسبوع ، بما في ذلك طلبيات السلع المعمرة ، وتقديرات الناتج المحلي الإجمالي Q3 النهائية والدخل الشخصي والنفقات التقرير.
من المتوقع أن تتراجع طلبات السلع المعمرة بنسبة 1.8٪ على أساس شهري في نوفمبر بعد انخفاض 4.3٪ في الشهر السابق ، في حين أن التوقعات النهائية للنمو في الربع الثالث من المتوقع أن يتم تركها غير منقحة بمعدل سنوي 3.5٪. لكن من المرجح أن يكون أبرز الأرقام الصادرة يوم الجمعة هو أرقام التضخم والاستهلاك في نفقات الاستهلاك الشخصي. من المتوقع أن يرتفع كل من الدخل الشخصي والإنفاق بنسبة 0.3٪ m / m في نوفمبر ، وهو ما يقل بعض الشيء عن شهر أكتوبر. والأهم من ذلك ، مقياس التضخم المفضل لدى بنك الاحتياطي الفدرالي ، من المتوقع أن يرتفع مؤشر أسعار الاستهلاك الشخصي الأساسي من نسبة 1.8٪ إلى 1.9٪ على أساس سنوي في نوفمبر ، على الرغم من أن هذا لا يزال أقل من هدف الاحتياطي الفيدرالي 2٪.
بنك اليابان للوقوف مرة أخرى
بعد ساعات قليلة من قرار الاحتياطي الفيدرالي ، سيعلن بنك اليابان قراره بشأن السياسة يوم الخميس. من غير المتوقع أن يقوم البنك الياباني بإجراء أي تغييرات على برنامجه للسياسة النقدية المتراخية حيث أن التضخم قد توقف حول نسبة 1٪ وليس من المتوقع الوصول إلى الهدف قبل 2021. ومع فقدان الاقتصاد الياباني لبعض الزخم في 2018 ، من غير المحتمل أن يقوم بنك اليابان بإجراء المزيد من التعديلات على برنامج التحفيز في أي وقت قريب.
من المتوقع أن يؤكد كل من التجارة ومؤشر أسعار المستهلكين المستحق من اليابان في الأسبوع القادم على النمو الهابط والظروف التضخمية. من المتوقع أن تظهر البيانات الصادرة يوم الأربعاء أن نمو الصادرات السنوي قد تباطأ إلى 1.8٪ في الشهر الماضي فقط. ستتبع أرقام التضخم يوم الجمعة ، مع توقع أن يظل مؤشر أسعار المستهلكين الأساسي ثابتًا دون تغيير عند 1٪ y / y في نوفمبر.
وقد يشهد الين بعض ردود الفعل الصغيرة من أي مفاجآت في الأرقام أو بيان بنك اليابان. ومع ذلك ، من المحتمل أن يهتم تجار الين أكثر بما يقوله بنك الاحتياطي الفيدرالي وكيف تظهر قصة الحرب التجارية في الأيام السبعة المقبلة.
لا تغييرات من بنك انجلترا
في الوقت الذي يستمر فيه السياسيون البريطانيون في الجدل حول خروج بريطانيا من الاتحاد الأوروبي ، يمكن للمؤشرات الاقتصادية في المملكة المتحدة أن تستعيد توازنها مرة أخرى ، خاصة إذا قررت رئيسة الوزراء ، تيريزا ماي ، في الدقيقة الأخيرة إعادة جدولة التصويت على صفقة خروج بريطانيا من الاتحاد الأوروبي الأسبوع المقبل. على الرغم من ذلك ، فإن موجة الإصدارات بالإضافة إلى اجتماع بنك انجلترا للسياسة العامة ينطوي على مخاطر إضافة إلى الاتجاه الهبوطي للجنيه الاسترليني.
يصدر تقرير أسعار المستهلك لشهر تشرين الثاني (نوفمبر) يوم الثلاثاء ومن المتوقع أن يتراجع معدل العنوان إلى 2.3٪ y / y من 2.4٪. من المتوقع أيضًا أن يكون المعدل الأساسي معتدلًا ، إلى 1.8٪. ستتبع مبيعات التجزئة يوم الخميس ، وأخيراً يوم الجمعة ، سيتم نشر التقدير الثاني لنمو الناتج المحلي الإجمالي للربع الثالث ، مع عدم توقع مراجعة القراءة الأولية لـ 0.6٪ q / q.
وبالعودة إلى يوم الخميس ، عندما يعلن بنك إنجلترا عن قراره الأخير بشأن السياسة النقدية ، قد يتبين أن الاجتماع لن يكون حدثًا ، حيث لن يكون هناك مؤتمر صحفي أو توقعات ربع سنوية. ومع ذلك ، قد يكون من الممكن أن يبدو بنك إنجلترا أكثر حذراً في بيانه حيث أن عدم اليقين والازمة السياسية في خروج بريطانيا من الاتحاد الأوروبي قد بدأت تؤثر سلبًا على الاقتصاد البريطاني. من شأن أي ميل مائل للحساسية في صياغة البيان أن يضغط على الجنيه ، الذي لمس هذا الأسبوع أدنى مستوى خلال 20.
أسبوع هادئ لمنطقة اليورو
قد يواجه اليورو صعوبة في الخروج من نطاقه الضيق الحالي خلال الأسبوع المقبل أو نحو ذلك ، نظرًا لأن التقويم في منطقة اليورو يبدو خفيفًا نسبيًا. الإصدارات الرئيسية الوحيدة هي القراءة النهائية لمؤشر أسعار المستهلكين لشهر تشرين الثاني (نوفمبر) وفحص مؤشر ثقة الشركات الألمانية Ifo (الثلاثاء). من المتوقع أن ينخفض مؤشر Ifo لمناخ الأعمال الذي يحظى بمتابعة عن كثب في ديسمبر من 102.0 إلى 101.7. وأخيرًا ، من المقرر صدور القراءة السريعة لمؤشر ثقة المستهلكين في منطقة اليورو لشهر ديسمبر / كانون الأول.
ومن الجدير بالذكر أيضا في الأسبوع المقبل في أوروبا هو اجتماع السياسة الذي يعقده البنك المركزي السويدي (البنك المركزي السويدي) يوم الخميس. وقد أشار بنك ريك بانك إلى أنه يعتزم البدء في رفع سعر الريبو إما في ديسمبر أو فبراير. كان كثير من المحللين المفضلون لشهر ديسمبر / كانون الأول ، ولكن البيانات الضعيفة الأخيرة حول الناتج المحلي الإجمالي والتضخم قد خفضت من احتمالات رفع سعر الفائدة هذا الشهر إلى مستوى 50٪. إذا كان بنك ريكسبانك يؤجل التحرك ولكنه يشير بقوة إلى زيادة في فبراير ، فمن غير المرجح أن تعاني الكورونا السويدية من خسائر كبيرة. ومع ذلك ، إذا خفّض البنك المركزي توقعاته لمعدل إعادة الشراء ، فقد تتعرض الكرونا لضغط بيع.




 Signal2forex.com - أفضل الروبوتات وإشارات الفوركس


