
بداية الأسبوع 11 مارس 2019
- استراتيجية خفض سعر الفائدة المحتملة لبنك الاحتياطي الأسترالي.
- أستراليا: Westpac-MI ثقة المستهلك ، تمويل الإسكان ، مسح الأعمال NAB ، نائب محافظ بنك الاحتياطي الأسترالي ديبيل يتحدث.
- نيوزيلندي: إنفاق بطاقة التجزئة.
- الصين: استثمار الأصول الثابتة ، مبيعات التجزئة ، الاستثمار الأجنبي المباشر.
- أوروبا: CPI والإنتاج الصناعي.
- الولايات المتحدة: CPI ، مبيعات التجزئة.
- أهم التوقعات الاقتصادية والمالية.
المعلومات الواردة في هذا التقرير الحالية كما في 8 مارس 2019.
إستراتيجية خفض معدل الفائدة المحتملة لبنك الاحتياطي الأسترالي
تُظهر طباعة الناتج المحلي الإجمالي لربع ديسمبر من عام 2018 أن الاقتصاد الأسترالي قد تباطأ في النصف الثاني من عام 2018 من وتيرة سنوية بنسبة 4٪ في النصف الأول إلى وتيرة سنوية بنسبة 1٪ في النصف الثاني.
سيكون التحدي الذي يواجهه البنك الاحتياطي هو الحفاظ على توقعات نمو الناتج المحلي الإجمالي بشكل موثوق عند 3٪ في 2019 و 2.75٪ في 2020. توقع زيادة زخم النمو من 1٪ إلى 3٪ يمكن تبريره حقًا فقط إذا كان الاقتصاد يتوقع ذلك. الاستفادة من حافز كبير. لكن النمو العالمي يتباطأ. من الواضح أن دورة البناء السكني قد تحولت ؛ الدولار الاسترالي لا يزال في نطاق مستقر. السياسة النقدية معلقة وستظل السياسة المالية مقيدة بسبب الحاجة المتصورة لكلا الحزبين السياسيين للتنبؤ بفائض في 2019/2020.
وبالتالي ، من المرجح أن يرى البنك الاحتياطي الحاجة إلى مزيد من المراجعة لأسفل لتوقعات النمو الخاصة به عندما يعلن عن توقعاته المعدلة في بيان مايو حول السياسة النقدية.
من المحتمل أن يكون لهذه التوقعات حد أعلى قدره 2.75٪ في عام 2019 و 2.5٪ في عام 2020. هذا هو توقع "الاتجاه" لعام 2019 وأقل قليلاً من الاتجاه في عام 2020. ومن المرجح أن يستمر تقييم هذه التوقعات على أنها متوافقة مع السياسة الثابتة مع تحيز "تخفيف" واضح.
مع تراجع دورة البناء السكني الآن ؛ الاستثمار التجاري المختلط ؛ معدل الادخار آخذ في الارتفاع الآن ؛ وأسعار المنازل وتعاقدات الإقراض الجديدة ، تبدو احتمالات التمكن من الحفاظ على تلك التوقعات في أغسطس قاتمة. نتوقع من خلال بيان أغسطس حول السياسة النقدية ، أن تنخفض توقعات النمو لكل من 2019 و 2020 إلى ما دون الإمكانات (2.75٪) ، وربما لا تتماشى مع توقعات Westpac الحالية عند 2.2٪ في كلا العامين ولكن أقل من الاتجاه بما يكفي لإبطال أي توقعات لـ انخفاض معدل البطالة ونمو قوي في الأجور.
في مثل هذه الظروف ، مع 150 نقطة أساس من "المرونة" ، من المتوقع أن يخفض بنك الاحتياطي الأسترالي السعر النقدي بمقدار 25 نقطة أساس إلى 1.25٪ ومتابعة ذلك بقطع ثان بمقدار 25 نقطة أساس في نوفمبر مع الاعتراف بتأكيد استمرار النمو دون الاتجاه . في ظل مثل هذه النظرة الحميدة للنمو ، سيكون من الضروري أيضًا زيادة الضغط على التوقيت المتوقع لعودة التضخم الأساسي إلى النطاق المستهدف بنسبة 2 - 3٪.
يتوافق هذا السيناريو المتوقع مع توقعات Westpac بخفض أسعار الفائدة مرتين في أغسطس ونوفمبر.
كان هناك عدد من التطورات الهامة في تقرير الناتج المحلي الإجمالي.
أولاً ، رأينا تمديد الانكماش في بناء المساكن الجديدة من ربع سبتمبر بعد النصف الأول القوي بشكل خاص. تتوقع Westpac أن هذا هو بداية سلسلة طويلة من الانخفاضات في البناء السكني مما يعكس التراجع في الموافقات على المساكن وتوقع مزيد من الانكماش حيث تؤدي ظروف التمويل الضيقة وتوقعات أسعار المنازل المنخفضة إلى إعاقة الطلب والعرض للبناء الجديد.
ثانيًا ، شهدنا طباعة ثانية ضعيفة بشكل خاص على الإنفاق الاستهلاكي (0.4٪ بعد 0.3٪) مما يعكس ضعف نمو الدخل وبعض الإشارات المبكرة لتأثير سلبي للثروة حيث ارتفع معدل الادخار من 2.3٪ إلى 2.5٪. يرتفع نمو الأجور ببطء شديد بينما من المتوقع أن يتباطأ نمو التوظيف في عام 2019 حيث تؤثر حالة عدم اليقين السياسي والتوترات العالمية حول التجارة وتراجع الطلب على التوظيف التجاري ونوايا الاستثمار. هناك تأخيرات ، لكن من المرجح أن يؤثر النمو الفاتر في النصف الثاني من عام 2018 على نمو التوظيف في عام 2019.
ومن المحتمل أيضًا أن يكون هناك تأثير إضافي للثروة على الاستهلاك حيث يظهر تأثير انخفاض أسعار المنازل على الميزانيات العمومية للأسر. الدليل على تأثير الثروة خلال فترة الازدهار لأسعار المنازل واضح في انخفاض 1.7-1.9 نقطة في معدل الادخار في نيو ساوث ويلز وفيكتوريا. نتوقع أن يتراجع هذا تدريجيًا خلال عامي 2019 و 2020 ، مما يحد من نمو الاستهلاك السنوي إلى حوالي 2.0٪ في كل من 2019 و 2020 مع زيادة متوقعة في معدل الادخار من 2.5٪ إلى ما يقرب من 5٪ بحلول نهاية عام 2020. هذا الارتفاع في معدل الادخار وما يرتبط به من زيادة نمو الاستهلاك المنخفض هو العامل الرئيسي وراء توقعات نمو الناتج المحلي الإجمالي الضعيف المتوقع.
ستكون أسعار المنازل مهمة في عام 2019. على الرغم من انخفاض الأسعار بنسبة 13٪ عن ذروتها في سيدني و 10٪ في ملبورن ، إلا أن هذه التعديلات تتبع زيادات تراكمية بنسبة 60٪ و 44٪ على التوالي خلال السنوات الأربع الماضية. القدرة على تحمل التكاليف لا تزال ممتدة في كلتا المدينتين.
على عكس الدورات السابقة حيث تم تحسين القدرة على تحمل التكاليف من خلال التخفيضات الحادة في أسعار الفائدة ونمو الدخل الثابت نسبيًا ، فإن الاستعادة الضرورية للقدرة على تحمل التكاليف في هذه الدورة يجب أن تأتي من الأسعار. نحن نقدر أن المزيد من الانخفاضات بنسبة 10 ٪ أو أكثر في هذه المدن (خلال 2019 و 2020) ستكون مطلوبة لاستعادة القدرة على تحمل التكاليف نظرًا لمرونة أسعار الفائدة المحدودة وبيئة الائتمان المقيدة. في فترات الركود السابقة في قطاع الإسكان ، لعبت أسعار الفائدة دورًا حاسمًا في استعادة القدرة على تحمل التكاليف. مع انخفاض معدل نقود بنك الاحتياطي الأسترالي بالفعل عند 1.5٪ ، هناك مجال محدود للغاية لتخفيضات أسعار الفائدة لأداء هذا الدور التقليدي.
كما رأينا مؤخرًا في بيرث ، يمكن استعادة القدرة على تحمل التكاليف ولكن لا يزال من الممكن أن تنخفض الأسعار أكثر إذا تم تشديد الائتمان. في حين أن هناك بعض القلق في الدوائر الرسمية حول ضغوط الائتمان المحتملة ، فإننا نتوقع أن المنظمين سيكونون مرتاحين للحفاظ على مزيد من التدقيق في ممارسات الإقراض. هذا على الرغم من قرارات الهيئة التنظيمية بإصدار السياسات السابقة للحد من قروض المستثمرين والفائدة فقط.
هناك أيضًا تحديات مع البيئة التضخمية المنخفضة الراسخة. على أساس السنة التقويمية ، كان معدل التضخم الرئيسي أقل من النطاق المستهدف للبنك الاحتياطي الأسترالي بنسبة 2-3٪ منذ عام 2013. والقلق هو أن مثل هذه الفترة الممتدة من التضخم المنخفض تؤثر على التوقعات. تشير توقعاتنا إلى أن معدل التضخم الأساسي والأساسي لن يصل إلى 2٪ حتى يونيو 2021. وارجع بنك الاحتياطي الأسترالي مؤخرًا توقعاته للتضخم الأساسي لتصل إلى 2.25٪ من 2019 إلى 2020.
على الجانب الإيجابي ، يستمر الإنفاق الحكومي على البنية التحتية في الارتفاع مع زيادة الإنفاق الحكومي الإجمالي بنسبة 6٪ في عام 2018. وصل الانكماش في الاستثمار في التعدين إلى أدنى مستوياته ، وهناك بعض الأدلة على احتمال حدوث زيادة متواضعة في استثمارات التعدين الجديدة التي تركز إلى حد كبير على خام الحديد والليثيوم. .
صادرات الخدمات تزدهر. ارتفع الإنفاق على التعليم بنسبة 15٪ في عام 2018 بينما ارتفع إجمالي صادرات الخدمات بنسبة 9.7٪. ساهم صافي الصادرات الإجمالية للخدمات بنحو 0.5 نقطة مئوية في نمو الناتج المحلي الإجمالي. والأهم من ذلك ، أن هذه ليست قصة الصين على وجه التحديد ، حيث أوضحت الصين حوالي 20٪ من إجمالي صادرات الخدمات ، بما في ذلك 33٪ من صادرات التعليم. لا تزال قصة الصين عرضة لأي سياسات تهدف إلى تعزيز الفائض التجاري المتقلص للصين.
من المتوقع أن يتباطأ نمو دخل الأسرة. نتوقع أن يتباطأ نمو التوظيف إلى 0.6٪ في 2019 انخفاضًا من 2.2٪ في 2018 ، مما يرفع معدل البطالة إلى 5.5٪ بنهاية السنوات. كما أن نمو الأجور ضعيف ، ويرجع ذلك جزئيًا إلى استمرار الركود الكبير في سوق العمل. من المتوقع أن يبلغ معدل البطالة الناقصة 8.5٪ بنهاية عام 2019 ، دون تغيير إلى حد كبير منذ ديسمبر 2014 على الرغم من انخفاض معدل البطالة من 6.1٪ إلى 5.0٪. وفقًا لذلك ، من المتوقع أن يظل نمو الأجور بطيئًا - كان هذا هو الحال حتى في نيو ساوث ويلز حيث انخفض معدل البطالة إلى أقل من 4.0٪.
الأسبوع الذي كان
قبل إصدار الحسابات القومية لربع ديسمبر ، كنا نتوقع تحديثًا متشائمًا بشكل خاص. أثبت هذا التوقع بصيرة ، حيث تركت نتائج الربع الرابع البالغة 4٪ نمو الناتج المحلي الإجمالي السنوي في النصف الثاني من عام 0.2 بالقرب من 2018٪ - وهو جزء بسيط من مكاسب النصف الأول البالغة 1.0٪ ، وأيضًا أقل بكثير من الإمكانات عند 4.0٪.
من حيث التفاصيل ، كان الإنفاق الحكومي هو الإيجابي الوحيد ، مضيفًا 0.3 نقطة إلى النمو في الربع الرابع. ومع ذلك ، في تناقض صارخ ، فإن الطلب الخاص مبطّن. في القطاع الخاص ، كانت المعلومات المتعلقة بالمستهلك مقلقة بشكل خاص: تباطأ نمو الاستهلاك السنوي إلى 4٪ سنويًا في الربع الرابع - قبل النمو السكاني بنسبة 2.0٪ سنويًا - وتزايد الانخفاض في البناء السكني. كما انخفض نمو الاستثمار التجاري في الربع الرابع: ظل الاستثمار في المعدات دون المستوى ، متأثرًا بكل من التعدين والمستهلك. بينما تم دمج البناء غير السكني على مستوى عالٍ.
في أعقاب الناتج المحلي الإجمالي للربع الرابع ، أعطت مكاسب مبيعات التجزئة لشهر يناير دون التوقعات والبالغة 4٪ سببًا إضافيًا للقلق بشأن الزخم الاقتصادي الذي يأتي عام 0.1 ، لا سيما بالنظر إلى أنه جاء بعد انخفاض بنسبة 2019٪ في ديسمبر ، وبما أن المكاسب التي تحققت في يناير كانت محصورة في قطاع الغذاء. الفئات - انخفضت تجارة التجزئة غير الغذائية بنسبة 0.4٪. من الواضح هنا وجود تردد من جانب المستهلك في الإنفاق على البنود التقديرية ، وهو أمر من المتوقع أن يستمر مع انخفاض أسعار المنازل بشكل أكبر واستمرار ضعف نمو الدخل.
تدعم النتائج المذكورة أعلاه بشدة وجهة نظرنا القائلة بأن نمو النشاط الإجمالي سيكون ماديًا أقل من الاتجاه في عام 2019 ، حوالي 2.2٪ سنويًا. في حين أن بنك الاحتياطي الأسترالي يحمل وجهة نظر نمو فوق الاتجاه قبل هذه البيانات ، سيتعين عليه في الأشهر القادمة مراجعة توقعاته أقل. هذا يهيئ المشهد لاثنين من التخفيضات في معدل النقد ، في أغسطس ثم نوفمبر - وفقًا لوجهة نظر Westpac.
في الخارج ، كان اجتماع السياسة للبنك المركزي الأوروبي في آذار (مارس) بمثابة تحول مسالم هام في موقف السياسة. بينما كان البنك المركزي الأوروبي ثابتًا في السابق في ثقته في أن تباطؤ النمو سيكون مؤقتًا ، فقد أخذوا في الاعتبار في آذار (مارس) استمرار الضعف خلال النصف الأول من عام 2019.
بشكل عام ، شهد هذا تنقيحات هبوطية كبيرة في التوقعات الاقتصادية ، وتمديد التوجيه المستقبلي لسياسة أسعار الفائدة للمعدلات المتوقع تعليقها على الأقل حتى نهاية عام 2019 (سابقًا صيف 2019) ، والإعلان عن خطة مستهدفة جديدة. حزمة عمليات إعادة التمويل طويلة الأجل (TLTRO) استجابة لآجال الاستحقاق القادمة.
قبل الاجتماع ، تم تأكيد الناتج المحلي الإجمالي للربع الرابع عند 4٪ بينما تم تعديل الربع الثالث هبوطيًا إلى 0.2٪. على مدار العام ، كان النمو لعام 3 أقل من الاتجاه عند 0.1٪ ، مع مساهمة أقل بنسبة 2018 جزء في المليون من الطلب المحلي يقابلها انخفاض بنسبة 1.1 جزء في المليون من صافي الصادرات (انخفاضًا من مساهمة قدرها 1.4 جزء في المليون في العام الماضي).
مقارنة بمتوسط النمو السنوي لعام 2018 البالغ 1.8٪ ، يتوقع البنك المركزي الأوروبي الآن نموًا في 2019 بنسبة 1.1٪ فقط ، وهو تعديل حاد عن توقعاته لشهر ديسمبر عند 1.7٪. مع انخفاض وتيرة الاتجاه ، من المتوقع أن يرتفع معدل البطالة إلى 7.9٪ من 7.8٪ ، ومن المتوقع أن يظل التضخم ضعيفًا.
وسط حالة عدم اليقين السائدة بشأن التوقعات الاقتصادية ، أصبحت السياسة الآن استباقية للمضي قدمًا في المنحنى. وفقًا لذلك ، تم تأجيل دعوتنا السابقة لرفع سعر الفائدة على الودائع في ديسمبر 2019 إلى مارس 2020 ، مع توقع استقرار النمو في النصف الثاني من عام 2019.
فيما يتعلق بسياسة TLTRO ، كان إعلان اليوم متوافقًا إلى حد كبير مع توقعاتنا ، والحفاظ على السيولة لفترة أطول وتحفيز الإقراض للاقتصاد الحقيقي - سيتم الإعلان عن التفاصيل الكاملة للحوافز في الوقت المناسب.
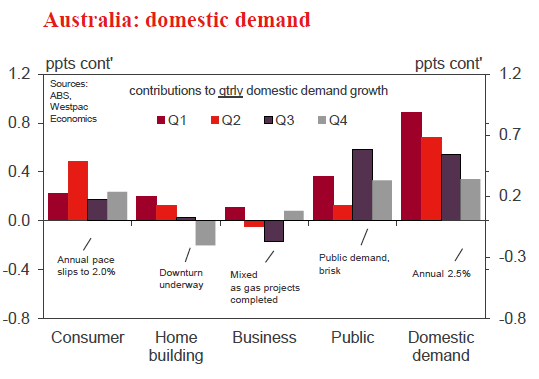
الرسم البياني للأسبوع: الناتج المحلي الإجمالي للربع الرابع - القطاع الخاص المرن
نما الإنتاج بنسبة 0.2٪ فقط في ربع ديسمبر ، تلبية لتوقعاتنا.
تباطأ طلب القطاع الخاص خلال النصف الثاني من عام 2018 ، حيث انخفض بنسبة 0.1٪ في الربع الثالث تلاه ثابتًا في الربع الرابع. في مقابل ذلك ، يستمر الإنفاق الحكومي ، في شكل طلب عام ، في التوسع بوتيرة سريعة ، حيث ارتفع بنسبة 3٪ على مدار العام ، ويضيف بشكل مباشر 4 نقطة إلى النشاط في الربع الأخير من عام 6.2.
كان ربع كانون الأول (ديسمبر) ضعيفًا آخر بالنسبة للمستهلك الأسترالي. سجلت الدخل ربعًا أفضل لكنها كانت تأتي من مسار ضعيف للغاية ، ولا تزال غير قوية بشكل عام. كان التدفق إلى الإنفاق ضعيفًا أيضًا بسبب الزيادة الطفيفة في المدخرات. أكد التحديث تباطؤًا جوهريًا في إنفاق المستهلكين خلال النصف الثاني من العام ، وأكد على مخاطر حدوث تأثير إضافي للثروة مدفوعًا بارتفاع معدلات الادخار مما يقوض الطلب في المستقبل.
نيوزيلندا: الأسبوع المقبل ولف البيانات
تضييق الفجوة
تشير آخر تقرير إخباري إقليمي إلى أن النمو في النشاط الإقليمي في نيوزيلندا قد بدأ في التقارب.
لا يزال النشاط الاقتصادي في الأجزاء الوسطى والجنوبية من الجزيرة الشمالية ومعظم المناطق الجنوبية من الجزيرة الجنوبية قوياً ، على الرغم من أن الزخم بدأ في الظهور في بعض الأماكن. وفي الوقت نفسه ، كان النشاط في الأجزاء الشمالية أضعف ، لكن علامات التحسن أصبحت أكثر وضوحًا بشكل متزايد. من المحتمل أن يتم زيادة تضييق فجوة النشاط مع تباطؤ النمو السكاني وتضخم أسعار المساكن في المناطق المحمومة.
لبعض الوقت الآن ، كان اقتصاد نيوزيلندا نصفين. شهدت الأجزاء الوسطى والجنوبية من الجزيرة الشمالية ومعظم المناطق الجنوبية في الجزيرة الجنوبية ارتفاعًا حادًا ، مدفوعًا بنجاح الصادرات ، ولا سيما تلك المتعلقة بالزراعة والسياحة ، وازدهار البناء الناجم عن السكان ، ومكاسب أسعار المساكن الصحية.
ومع ذلك ، كان النشاط في أماكن أخرى أقل إثارة للإعجاب. لقد أثرت أسعار المساكن المستقرة إلى المنخفضة في أوكلاند بشدة على النشاط في الجزء العلوي من الجزيرة الشمالية مع آثار العدوى مما أدى إلى انتشارها في المناطق المجاورة. في هذه الأثناء ، ظلت مدينة كانتربري ، التي تكافح من أجل السيطرة على عملية إعادة البناء بعد الزلزال ، في حالة ركود.
لا يزال هذا هو الحال اليوم ، على الرغم من أن الفجوة بين المناطق ذات الأداء القوي وبقية الحزمة قد بدأت في التقلص.
هذا لا يعني أن الأداء المتفوق التقليدي مثل Gisborne / Hawke's Bay و Otago و Southland لا يؤدون بشكل جيد. وبفضل بعض المكاسب اللافتة للنظر في أسعار المنازل ونجاحات التصدير ، فإنها لا تزال كذلك ، لكن الزخم قد فقد.
في الوقت نفسه ، فإن المتقاعدين السابقين مثل نورثلاند ، وايكاتو ، ونيلسون / مارلبورو / ويست كوست ، قد تسارعوا جميعًا ، مدعومين بمزيج من الظروف الزراعية الداعمة ، وارتفاع أسعار المساكن ، وتحسين أسواق العمل. أظهرت أوكلاند أيضًا علامات على الانتعاش ، مع ارتفاع حاد في الثقة الإقليمية ، وإنفاق التجزئة وحجم مبيعات المنازل. ويبدو أيضًا أن صاحب الأداء المتوسط ، Taranaki / Whanganui-Manawatu قد حصل على رياح ثانية ، ويرجع ذلك جزئيًا إلى النمو القوي لأسعار المنازل ، ولكنه أدى أيضًا إلى ارتفاع أسعار النفط الخام.
على المستوى الوطني ، فقد الاقتصاد بعض الزخم في أواخر عام 2018 ، لكننا نتوقع أن يستعيد زخمه في عام 2019. والسبب الرئيسي لذلك هو الزيادة الكبيرة في التحويلات والإنفاق الحكومي ، والتي ينبغي الشعور بها في جميع أنحاء البلاد. يضاف إلى ذلك احتمال انخفاض أسعار الوقود والتوقعات إيجابية للغاية بالنسبة لمعظم المناطق.
من المرجح أن تبرز المراكز السكانية الثلاثة الرئيسية عن هذا الاتجاه ، وإن كان ذلك لأسباب مختلفة. من المتوقع أن تستفيد ويلينغتون من إنفاق الحكومة على القطاع العام ، وبالتالي فإن التوقعات هناك قوية بشكل خاص. في أوكلاند ، كان هناك ارتفاع كبير جدًا في الموافقات على المساكن الجديدة ، مما يشير إلى زيادة في نشاط البناء الذي من شأنه أن يعزز الاقتصاد المحلي خلال عام 2019. وعلى الجانب الآخر من دفتر الأستاذ ، سيظل النشاط في كانتربري معوقًا بسبب المزيد من التبريد في إعادة الإعمار عمل.
هناك عدد من المناطق الريفية في نيوزيلندا تعمل حاليًا بشكل جيد للغاية ، ونتوقع أن يستمر ذلك في عام 2019. ويفقد البعض الزخم بالفعل وقد يستمر هذا العام. بنى البعض الآخر ، مثل Bay of Plenty ، رأسًا قويًا للغاية ومن المتوقع أن يستمر حتى عام 2019 في شكل جيد. تعاني العديد من هذه المناطق الريفية من ارتفاع درجة الحرارة ، ونتوقع أن تبرد في الوقت المناسب.
كان نجاحهم مدفوعًا بمجموعة من العوامل. كان أداء الصناعات الموجهة للتصدير هو المفتاح. لذا فاق النمو السكاني الاتجاه ، ونشاط البناء المتزايد ، وأسعار المساكن المتزايدة بسرعة.
من المرجح أن تدعم بعض هذه العوامل النشاط الريفي على مدار عام 2019. البعض الآخر ليس كثيرًا.
من المحتمل أن يكون النجاح المستمر للصناعات الموجهة للتصدير ، مثل السياحة والزراعة ، المحرك الرئيسي للثروات الريفية. على الرغم من تباطؤ النمو ، نتوقع عددًا قياسيًا من السياح من الخارج لدعم الإنفاق في المناطق المعتمدة على السياحة مثل أوتاجو وساوثلاند وخليج بلنتي. حتى أوكلاند ، وهي أكبر مقصد سياحي لنا ، يجب أن تستفيد.
وكذلك الزراعة أيضًا ، على الرغم من أن الصورة هنا أكثر تعقيدًا بعض الشيء. بشكل عام ، تشير أساسيات العرض والطلب إلى نظرة مستقبلية إيجابية للغاية لمعظم السلع في عام 2019. ومدى الإيجابية ، سيعتمد على الظروف الجوية السائدة. كما هو مذكور في التحديث الزراعي الأسبوعي 1 الأخير الخاص بنا ، من المحتمل أن تكون المخاوف بشأن تأثير الطقس الجاف الأخير عاملاً رئيسياً أدى إلى خفض التوقعات الخاصة بإنتاج الحليب بالإضافة إلى ارتفاع أسعار الحليب. نتوقع أن تنحسر الأسعار إلى حد ما عندما يبدأ الطقس في العودة إلى طبيعته ، لكننا لا نزال نحافظ على توقعات سعر الحليب أعلى قليلاً عند 6.40 دولار لهذا الموسم.
من غير المحتمل أن تكون عوامل أخرى ، مثل النمو السكاني ونشاط البناء وارتفاع أسعار المساكن ، داعمة تمامًا. يتباطأ النمو السكاني بالفعل في العديد من المناطق الريفية ، ومع استمراره في تهدئة طفرة البناء الجارية حاليًا سوف تتضاءل. وفي الوقت نفسه ، يعمل تضخم أسعار المنازل المكون من رقمين في الوقت الحالي على تحفيز الإنفاق الاستهلاكي القوي في العديد من المناطق ، ولكن هذا لن يستمر. عندما يتباطأ تضخم أسعار المنازل أو ينعكس كما نتوقع ، فإن الإنفاق الاستهلاكي في العديد من المناطق سيتباطأ عن معدلات النمو الحالية.
معاينات البيانات
تمويل الإسكان في أستراليا (رقم)
- Mar 12، Last: –6.1٪، WBC f / c: –2.5٪
- Mkt f / c: –2.0٪ ، النطاق: –3.0٪ إلى 2.1٪
سجلت الموافقات على تمويل الإسكان نهاية ضعيفة للغاية لعام 2018 مع انخفاضات كبيرة في جميع المكونات. انخفض العدد الرئيسي لقروض أصحاب المنازل بنسبة 6.1٪ ، بانخفاض كبير بنسبة 8.2٪ سابقًا ، و- 14.4٪ لهذا العام. والجدير بالذكر أن ما كان في البداية دورة يقودها المستثمر يشهد الآن ضعفًا واضحًا في نشاط المالك المحتل - كل من قيمة وعدد القروض.
ومن المتوقع أن يستمر التراجع في يناير مع بيانات الصناعة التي تغطي البنوك الكبرى والتي تشير إلى انخفاض إضافي بنسبة 2.5٪. ومن المتوقع أن تشهد قيمة قروض المستثمرين تراجعا مماثلا. كما هو الحال دائمًا ، فإن النشاط المنخفض خلال موسم العطلات يعني أن قراءات شهر يناير أقل موثوقية من المعتاد.
Aus Mar Westpac-MI ثقة المستهلك
- 13 مارس الماضي: 103.8
ارتفع مؤشر معهد وستباك ملبورن بنسبة 4.3٪ إلى 103.8 في فبراير ، متعافيًا من تراجع في منطقة متشائمة قليلاً في يناير (قراءة 99.6). يبدو أن تحول بنك الاحتياطي الأسترالي إلى موقف أكثر حيادية بشأن توقعات أسعار الفائدة في أوائل فبراير يعطي دفعة متواضعة للثقة بعد بداية هشة لهذا العام.
يتم إجراء استطلاع هذا الشهر ميدانيًا في الفترة من 4 إلى 9 مارس. كان التطور الرئيسي خلال الشهر الماضي هو سلسلة أخرى من البيانات الاقتصادية الضعيفة التي بلغت ذروتها في الحسابات القومية لربع كانون الأول (ديسمبر) الضعيفة والتي أظهرت تباطؤ نمو الناتج المحلي الإجمالي السنوي إلى 2.3٪ ، مع التغطية الصحفية التي أكدت ضعف النصف الثاني من عام 2018. ظلت الأسواق المالية هادئة. مزدهرة ، ارتفع مؤشر ASX بنسبة 3٪ أخرى منذ المسح الأخير ، لكن ظروف سوق الإسكان ظلت ضعيفة.
مبيعات وأسعار منازل راينز في فبراير من نيوزلندا
- 11-15 آذار (مارس) (يُعلن لاحقًا) ، آخر المبيعات: + 6.7٪ ، آخر سعر: 3.1٪ سنويًا
ارتفعت مبيعات المنازل على الصعيد الوطني في يناير بعد ضعف غير عادي في ديسمبر. من المحتمل أن يكون حظر المشتري الأجنبي ، الذي بدأ سريانه في أكتوبر ، مسؤولاً عن بعض التقلبات الأخيرة في المبيعات الشهرية. تباطأ التضخم السنوي لأسعار المنازل في ذلك الوقت ، وإن كان بشكل هامشي.
نتوقع انتعاشًا متواضعًا في سوق الإسكان في الجزء الأول من هذا العام. تم تخفيف قيود بنك الاحتياطي النيوزيلندي على الإقراض المرتفع LVR في يناير ، في حين أن معدلات الرهن العقاري تراجعت عن مستوياتها المنخفضة بالفعل.
من المرجح أن تستمر الاختلافات الإقليمية في نمو الأسعار ، حيث من المحتمل أن تشهد العديد من المناطق خارج أوكلاند وكانتربري نموًا قويًا في أسعار المنازل. يلعب المشترون الأجانب دورًا ضئيلًا في العديد من المراكز الإقليمية ، وسيؤدي الجمع بين معدلات الرهن العقاري المنخفضة وقيود الإقراض إلى زيادة الطلب في الذراع.
إنفاق بطاقة التجزئة النيوزيلندية لشهر يناير
- 11 آذار (مارس) ، الأخير: 1.8٪ ، WBC: + 0.3٪ ، Mkt: + 0.3٪
ارتفع الإنفاق على التجزئة بنسبة 1.8٪ في يناير. تركز هذا الارتفاع الكبير على الإنفاق على السلع المعمرة وتبع انخفاض كبير غير عادي في الإنفاق خلال التسوق في عيد الميلاد والذي ربما يكون مرتبطًا بالتأخير في المعالجة. بالنظر إلى الإنفاق بشكل عام ، ارتفع إنفاق الأسرة في معظم الفئات في يناير. من المحتمل أن يكون هذا مدعومًا بهبوط أسعار البنزين الذي أعاد الأموال إلى محافظ الأسر. خلال العام الماضي ككل ، ارتفع الإنفاق الأساسي (الإنفاق على الوقود) بنسبة 5.3٪.
بعد التقلبات الحادة في ديسمبر ويناير ، نتوقع أن نرى عودة الإنفاق إلى الاتجاه في فبراير. نتوقع ارتفاعًا بنسبة 0.3٪ في الإنفاق على التجزئة خلال الشهر ، مدعومًا بارتفاع بنسبة 0.4٪ في الفئات الأساسية (الوقود السابق).
تصويت المملكة المتحدة على خروج بريطانيا من الاتحاد الأوروبي
- مارس 12 إلى 14
في 12 مارس ، سيصوت مجلس العموم على اتفاقية الخروج المقترحة لرئيس الوزراء ماي للمرة الثانية ، ومن المحتمل أن يتم هزيمتها مرة أخرى.
صرحت رئيسة الوزراء أنه في حالة رفض موافقتها في القراءة الثانية ، فإنها ستقدم اقتراحات بشأن مسألتين محوريتين في الأيام التالية. أولاً ، سيُطلب من أعضاء البرلمان التصويت على ما إذا كانوا يؤيدون مغادرة الاتحاد الأوروبي دون اتفاق انسحاب (أي خروج بريطانيا من الاتحاد الأوروبي "بدون صفقة"). نتوقع أن يتم رفض هذا الاقتراح.
ثانيًا ، بافتراض أن أعضاء البرلمان يرفضون خروج بريطانيا من الاتحاد الأوروبي `` بدون صفقة '' ، فسيُسألون عما إذا كانوا يسعون إلى تمديد قصير لفترة المفاوضات مع الاتحاد الأوروبي. نتوقع أن تتم الموافقة على هذا الاقتراح. ستظل موافقة الاتحاد الأوروبي مطلوبة ، لكن هذا من شأنه أن يمهد الطريق لتأجيل خروج بريطانيا من الاتحاد الأوروبي إلى ما بعد الموعد النهائي الحالي في 29 مارس.
مبيعات التجزئة الأمريكية لشهر يناير ومؤشر أسعار المستهلك لشهر فبراير
- 11 آذار (مارس) ، مبيعات التجزئة ، الأخير: –1.2٪ ، WBC f / c: 0.2٪
- 12 مارس ، مؤشر أسعار المستهلك ، الأخير: 0.0٪ ، WBC f / c: 0.1٪
كانت مبيعات التجزئة الأمريكية لشهر ديسمبر بمثابة خيبة أمل كبيرة للسوق ، حيث سجلت انخفاضًا بنسبة 1.2٪. والجدير بالذكر أن هذا لم يكن نتيجة تقلب الأسعار ، حيث انخفضت المجموعة الضابطة (التي لا تشمل العناصر المتقلبة) بنسبة 1.7٪.
استنادًا إلى حكايات المبيعات في نهاية العام ، يبدو أن المراجعة الإيجابية هي احتمالية عالية ، ولكن من المفترض أن التراجع لن يتم محوه تمامًا. إذا كان رقم البيع بالتجزئة لشهر يناير ثابتًا على نطاق واسع ، كما نتوقع نحن والسوق ، فسيؤدي ذلك إلى ارتفاع الناتج المحلي الإجمالي للربع الأول الضعيف ، مما يحد من نمو عام 1 إلى ما يقرب من 2019٪ سنويًا من معدل 2.0٪ سنويًا في 3.1.
بالنسبة لمؤشر أسعار المستهلك ، هناك قصتان رئيسيتان. من حيث الزخم ، لا يزال تقلب أسعار الطاقة هو المفتاح. بالنسبة للأسعار الأساسية ، يبدو التضخم ثابتًا جدًا حول الهدف البالغ 2.0٪ سنويًا متوسط الأجل للجنة الفيدرالية للسوق المفتوحة. هذا أمر جيد لصانعي السياسات ، مع موقف رجعي يمكن الحفاظ عليه مع القليل من المخاطر.
Signal2forex review




 Signal2forex.com - أفضل الروبوتات وإشارات الفوركس


