
بعد أسبوع محموم شهد تخلي الاحتياطي الفيدرالي رسميًا عن خطط رفع أسعار الفائدة لهذا العام والعديد من التطورات في ملحمة خروج بريطانيا من الاتحاد الأوروبي ، يمكن أن تهدأ الأمور قليلاً. البنك المركزي الرئيسي الوحيد الذي سيجتمع الأسبوع المقبل سيكون بنك الاحتياطي النيوزيلندي (RBNZ) ، بينما في الساحة السياسية ، ستبقى كل الأنظار على المملكة المتحدة حيث يمكن إجراء تصويت آخر على خروج بريطانيا من الاتحاد الأوروبي في البرلمان. على الجبهة التجارية ، ستستأنف المحادثات رفيعة المستوى في بكين.
بريكست في بؤرة الاهتمام بينما يستعد المشرعون البريطانيون للتصويت (مرة أخرى)
في المملكة المتحدة ، من المقرر صدور التقدير النهائي للناتج المحلي الإجمالي للربع الرابع ، على الرغم من أنه من شبه المؤكد أن تطغى عليه تطورات خروج بريطانيا من الاتحاد الأوروبي. في قمته هذا الأسبوع ، منح الاتحاد الأوروبي المملكة المتحدة تمديدًا قصيرًا جدًا حتى 4 أبريل ، والذي قد يتم تمديده حتى 12 مايو بشرط موافقة المشرعين البريطانيين أخيرًا على صفقة تيريزا ماي لخروج بريطانيا من الاتحاد الأوروبي. خلاف ذلك ، ستغادر المملكة المتحدة في 22 أبريل دون اتفاق ، أو من المحتمل أن تحتاج بريطانيا إلى المشاركة في انتخابات البرلمان الأوروبي الوشيكة والحصول على تأخير أطول بكثير يصل إلى عامين تقريبًا. من المتوقع أن يصوت البرلمان البريطاني على صفقة مايو مرة أخرى يوم الثلاثاء ، لكن لم يتم تأكيد ذلك بعد.
أين يترك كل هذا الجنيه؟ على المدى القريب ، لا تزال المخاطر المحيطة بالعملة تميل إلى الاتجاه الهبوطي ، مع الأخذ في الاعتبار أنه من غير المرجح أن يغير المشرعون البريطانيون رأيهم بشأن الصفقة ، التي لم تغير ذرة واحدة منذ أن صوتوا ضدها آخر مرة. وبالتالي ، فإن الخروج في 12 أبريل بدون صفقة هو المسار الافتراضي الآن ، وبينما سيتم تجنب ذلك على الأرجح في النهاية ، فإن مجرد حقيقة أن هذا الخطر الهائل لا يزال كامنًا في الخلفية هو على الأرجح كافٍ لإبقاء الجنيه الاسترليني تحت الضغط في الوقت الحالي.
ومع ذلك ، مع اقتراب 12 أبريل ، فإن أي إشارات تدل على أن الحكومة ستطلب أخيرًا تمديد فترة طويلة قد تؤدي إلى انتعاش كبير في الجنيه الإسترليني ، حيث تبدأ مخاطر عدم وجود صفقة في التلاشي مرة أخرى وتبدأ الأسواق في التركيز على سيناريوهات أكثر إيجابية - على سبيل المثال أخرى التصويت العام على مدى السنوات المقبلة.
اجتماع بنك الاحتياطي النيوزيلندي: لقاء للدببة؟
في نيوزيلندا ، سيسيطر على التقويم قرار سعر الفائدة لبنك الاحتياطي النيوزيلندي في وقت مبكر من يوم الأربعاء. لا يُتوقع حدوث تغيير في السياسة ، لذلك ستتجه الأنظار كلها إلى لغة البيان المصاحب. فاجأ البنك المركزي المتداولين في المرة الأخيرة التي التقى فيها ، وحافظ على نبرة محايدة على نطاق واسع على الرغم من سلسلة من التطورات المقلقة ، بدءًا من الضعف في أسواق الإسكان والعمل إلى التباطؤ في الصين - أكبر سوق تصدير لنيوزيلندا إلى حد بعيد.
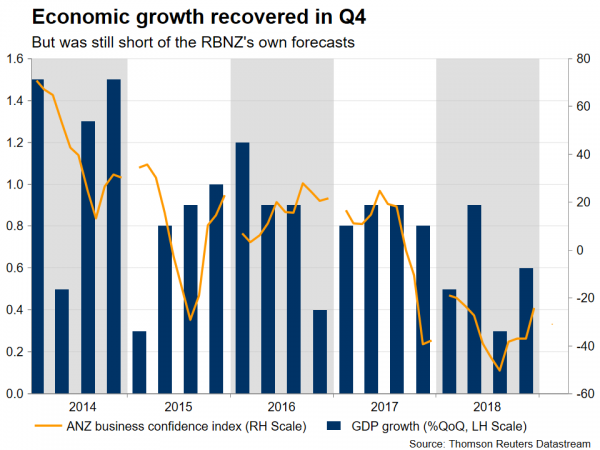
للأسف ، كان النمو الاقتصادي في الربع الأخير من عام 2018 أضعف مما توقعه بنك الاحتياطي النيوزيلندي في توقعاته الخاصة في ذلك الاجتماع ، لذلك قد يكون صانعو السياسة أكثر تشاؤمًا هذه المرة. للتوضيح ، لم تكن التطورات الأخيرة مخيبة للآمال بدرجة كافية لتغيير التحيز المحايد العام إلى التحيز الرسمي للتيسير ، ولكن يمكن للبنك مع ذلك أن يشير إلى أن المخاطر تتراكم ، مما يمهد الطريق لتحول رسمي في الاتصال لاحقًا إذا بقيت البيانات. لينة في عام 2019.
هناك عامل آخر محتمل مهم للاتجاه العام لنيوزيلندا ، وهو كيف ستنتهي الجولة الأخيرة من المحادثات التجارية. سيزور وزير الخزانة الأمريكي منوشين والممثل التجاري لايتهايزر الصين الأسبوع المقبل ، وستبحث الأسواق عن تأكيد على إحراز تقدم.
مجموعة من الإصدارات الأمريكية "المؤرخة" من غير المرجح أن تحرك الإبرة لبنك الاحتياطي الفيدرالي
ستكون الولايات المتحدة في الطرف المتلقي لعدة نقاط بيانات ، بدءًا من الناتج المحلي الإجمالي النهائي للربع الرابع يوم الخميس. من المتوقع تعديل النمو نزولاً إلى معدل سنوي قدره 4٪ ، من 2.5٪ في التقدير السابق. على الرغم من أن هذا سيكون تطورًا سلبيًا ، إلا أن التحذير هو أن المستثمرين قد ينظرون إلى هذه البيانات على أنها قديمة نظرًا لأن الربع الأول قد انتهى الآن تقريبًا. ناهيك عن أن بنك الاحتياطي الفيدرالي كان بالفعل مسالمًا بقدر ما يمكن أن يكون في هذه المرحلة ، حيث تخلى عن خططه لرفع أسعار الفائدة لعام 2.6 تمامًا هذا الأسبوع. المعنى الضمني هو أنه من غير المرجح أن يقوم صانعو السياسة بإجراء أي تغييرات أخرى على موقفهم لفترة من الوقت ، وسيريدون بالتأكيد فحص بيانات 1 قبل القيام بذلك.
بهذا المعنى ، قد تجذب إصدارات الجمعة المزيد من الاهتمام. من المقرر صدور مؤشر أسعار نفقات الاستهلاك الشخصي الأساسية وأرقام الاستهلاك الشخصي لشهر يناير ، إلى جانب بيانات الدخل الشخصي لشهر فبراير. عادة ما تكون هذه الإصدارات كلها لنفس الشهر ، لكن الإغلاق الحكومي السابق لا يزال يعقد الأمور ، لذلك يتم إصدار أرقام الدخل قبل كل شيء آخر. يمكن للمستثمرين التركيز بشكل أساسي على هؤلاء ، لأنهم أكثر حداثة. على هذه الجبهة ، يشير التسارع في متوسط الدخل في الساعة في فبراير إلى أن رقم الدخل الشخصي القوي قد يكون وشيكًا.
يسلط مسح IFO الألماني وبيانات التضخم الضوء على التقويم الأوروبي
في منطقة اليورو ، ستكون أكثر الإصدارات جديرة بالملاحظة هي مسح IFO الألماني للأعمال يوم الاثنين وبيانات التضخم الأولية في البلاد يوم الخميس ، وكلها لشهر مارس. على جبهة Ifo ، تشير التوقعات إلى تراجع مؤشر الظروف الحالية ولكن ارتفاعًا طفيفًا في التوقعات المستقبلية ، مما سيبقي المقياس المركب دون تغيير عمليًا. مع الأخذ في الاعتبار خيبة الأمل في مؤشر مديري المشتريات التصنيعي الألماني للشهر نفسه ، سيولي المستثمرون الكثير من الاهتمام لمطبوعات Ifo ، من أجل تأكيد أو التشكيك في الرواية القائلة بأن محرك النمو الأوروبي قد تباطأ أكثر في الربع الأول.
وفي الوقت نفسه ، من المتوقع أن ينخفض معدل مؤشر أسعار المستهلكين المنسق مع الاتحاد الأوروبي إلى 1.6٪ على أساس سنوي ، من 1.7٪ في فبراير. في حين أن هذا يبدو محبطًا ، إلا أن التراجع قد يرجع أساسًا إلى التحركات في أسعار الطاقة ، لذلك قد يفضل المستثمرون انتظار قراءة مؤشر أسعار المستهلكين الأساسي لمنطقة اليورو بأكملها - المقرر إجراؤها في الأول من أبريل - قبل استخلاص أي استنتاجات حول توقعات ضغوط الأسعار.
مجموعة من البيانات اليابانية المستحقة ، لكن معنويات المخاطرة ستدفع الين
انتهى الأمر بالين باعتباره الأفضل أداء بين أقرانه في مجموعة العشرة هذا الأسبوع ، حيث كانت هناك تطورات محبطة أو متشائمة في كل منطقة رئيسية - الولايات المتحدة ومنطقة اليورو والمملكة المتحدة - ولكن ليس في اليابان. سيأتي الأسبوع القادم بمجموعة كبيرة من البيانات الاقتصادية من اليابان ، بما في ذلك مؤشرات أسعار المستهلكين المستقبلية في طوكيو لشهر مارس ، بالإضافة إلى أرقام التوظيف وبيانات الإنتاج الصناعي لشهر فبراير.
ومع ذلك ، نادرًا ما تؤثر البيانات الاقتصادية على الين ، والذي من المرجح أن يكون مدفوعًا بالتغيرات في شهية المستثمرين للمخاطرة. على هذه الجبهة ، آفاق النمو العالمي تتدهور بسرعة ، مع تزايد همسات الركود في أوروبا ، مما يشير إلى مخاطر صعودية للين الملاذ الآمن.
كندا تعود إلى النمو في يناير
سيتم نشر تقرير نمو الناتج المحلي الإجمالي الكندي لشهر يناير يوم الجمعة. توسع الاقتصاد الكندي بوتيرة أبطأ في عامين في الربع الرابع والمستثمرون حريصون الآن على معرفة ما إذا كان التباطؤ قد انتشر أكثر مع ارتفاع المخاطر العالمية والمحلية في الخلفية. مع ذلك ، يأمل المحللون أن يعود التوسع الشهري إلى المنطقة الإيجابية في يناير وتحديداً إلى 4٪ بعد التراجع بنسبة معادلة في ديسمبر.
من المحتمل أن تؤدي مفاجأة سلبية أخرى إلى تعقيد توقيت رفع أسعار الفائدة أكثر ، مما يجلب ضغوط بيع جديدة على الدولار الكندي والعكس صحيح. ومع ذلك ، سينتظر صانعو السياسة في بنك كندا بحكمة المزيد من الأدلة الاقتصادية قبل اتخاذ قرار السياسة التالي في 24 أبريل.
Signal2forex review




 Signal2forex.com - أفضل الروبوتات وإشارات الفوركس


