
مراجعة الولايات المتحدة
تؤكد البيانات صبر بنك الاحتياطي الفيدرالي
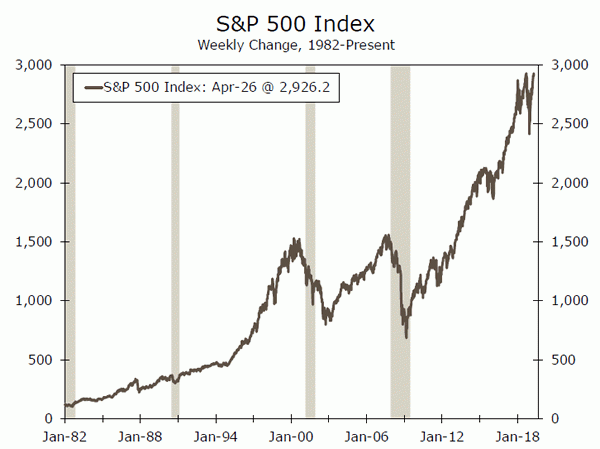
- كانت البيانات الاقتصادية الصادرة هذا الأسبوع إيجابية على نطاق واسع - نما الناتج المحلي الإجمالي الحقيقي للولايات المتحدة بمعدل سنوي قدره 3.2٪ في الربع الأول من عام 1 ، وانتعشت طلبيات السلع المعمرة في مارس ووصل مؤشر S&P 2019 إلى أعلى مستوى له على الإطلاق.
- على الرغم من الأخبار الإيجابية هذا الأسبوع ، لا يزال الاقتصاد الأمريكي يواجه بعض الرياح المعاكسة. كان معدل النمو الرئيسي في الربع الأول أقوى مما توقعه معظم المحللين ، لكن التفاصيل الأساسية للنمو الاقتصادي لم تكن قوية تمامًا كما يوحي معدل النمو الرئيسي.
- تدعم بيانات هذا الأسبوع توقعاتنا بشأن امتناع بنك الاحتياطي الفيدرالي عن رفع أسعار الفائدة في المستقبل المنظور.
تؤكد البيانات صبر بنك الاحتياطي الفيدرالي
كانت البيانات الاقتصادية الصادرة هذا الأسبوع إيجابية على نطاق واسع - نما الناتج المحلي الإجمالي الحقيقي للولايات المتحدة بمعدل سنوي قدره 3.2٪ في الربع الأول من عام 1 ، وانتعشت طلبيات السلع المعمرة في مارس ووصل مؤشر S&P 2019 إلى أعلى مستوى له على الإطلاق. على الرغم من الأخبار الإيجابية هذا الأسبوع ، لا يزال الاقتصاد الأمريكي يواجه بعض الرياح المعاكسة.
كان معدل النمو الرئيسي للربع الأول أقوى مما توقعه معظم المحللين ، ويمثل انتعاشًا في النمو مقارنة بالربع الرابع. ولكن ، كما ناقشنا في تقرير الناتج المحلي الإجمالي هذا الصباح ، لم تكن التفاصيل الأساسية للنمو الاقتصادي قوية تمامًا كما يوحي معدل النمو الرئيسي.
كان النمو في الربع الأول مدفوعًا بارتفاع في المخزونات ومساهمة كبيرة من صافي التجارة. ومع ذلك ، كان الاستهلاك الأساسي ضعيفًا ، حيث ارتفعت المبيعات النهائية للمشتريات المحلية الخاصة بنسبة 1.3٪ فقط. ويشير ذلك إلى أن بعض المخزونات البالغة 128 مليار دولار على الأقل كانت غير مقصودة. يجب أن يتراجع تراكم المخزون في الأرباع القادمة نتيجة لذلك ، مما قد يؤدي إلى رياح معاكسة على المعدل الإجمالي لنمو الناتج المحلي الإجمالي في ذلك الوقت. ومع ذلك ، فإن التحذير الوحيد هنا هو البناء المعقول من طائرة بوينج 737 ماكس ، والتي أثناء إنتاجها ولكن لم يتم تسليمها من المتوقع أن تعزز مخزونات الربع الثاني. لمزيد من التفاصيل حول التأثير الاقتصادي للطائرة 2 ماكس ، يرجى الاطلاع على تقريرنا الخاص.
أثارت بيانات المستهلك الأضعف في الأشهر الأخيرة مخاوف المحللين من أن المستهلك قد اختبأ. لطالما حافظنا على وجهة النظر القائلة بأن الضعف كان بمثابة رقعة ناعمة وليس بداية تقلص واسع في الاستهلاك. ومع ذلك ، وكما كان متوقعًا ، تباطأت نفقات الاستهلاك الشخصي الحقيقي (PCE) في الربع الأول ، حيث ارتفعت بنسبة 1.2٪ فقط. ولكن مع الارتفاع بنسبة 1.6٪ في مبيعات التجزئة في مارس واستقرار بيانات ثقة المستهلك ، أنهى الاستهلاك الربع الأول بملاحظة قوية ، مما يوفر بعض الزخم في الربع الثاني. ارتفع الإنفاق الاستثماري الثابت بنسبة 2٪ فقط في الربع الأول. لكن الاستثمار أيضًا قد يتسارع في الأرباع القادمة ، حيث تشير بيانات طلبيات السلع المعمرة لشهر مارس إلى أن الإنفاق الرأسمالي قد يتحسن.
قدم صافي الصادرات دفعة كبيرة ، حيث أضاف 1.0 نقطة مئوية إلى المعدل الإجمالي لنمو الناتج المحلي الإجمالي في الربع الأول - والذي يعد من بين أكبر المساهمات الإيجابية التي حققها هذا المكون في هذه الدورة. نمت الصادرات بنسبة متواضعة 1٪ ، لكن الواردات انخفضت بنسبة 3.7٪. مع زيادة الطلب المحلي ، من المتوقع أن تنتعش الواردات الحقيقية في الأرباع القادمة ، لكن هذا سيؤثر على النمو.
على الرغم من أن الاقتصاد قد لا يكون قوياً في الربع الأول كما يوحي معدل نمو الناتج المحلي الإجمالي الرئيسي ، إلا أن الاقتصاد ليس في خطر التوقف في أي وقت قريب. ومع ذلك ، فإن بيانات هذا الأسبوع تدعم توقعاتنا بشأن امتناع بنك الاحتياطي الفيدرالي عن رفع أسعار الفائدة في المستقبل المنظور. كما أوضحنا ، لم تكن التفاصيل الأساسية بنفس القوة التي يوحي بها المعدل العام لنمو الناتج المحلي الإجمالي. علاوة على ذلك ، ارتفع معامل انكماش نفقات الاستهلاك الشخصي الأساسي بمعدل سنوي 1٪ فقط في الربع الأول. مع بقاء المقياس المفضل للاحتياطي الفيدرالي لتضخم أسعار المستهلكين دون هدفه البالغ 1.3٪ ، يبدو من المرجح أن اللجنة الفيدرالية للسوق المفتوحة ستكون سعيدة بالبقاء على الهامش تراقب البيانات الواردة. لمزيد من القراءة لتوقعاتنا بشأن اجتماع اللجنة الفيدرالية للسوق المفتوحة الأسبوع المقبل ، يرجى الاطلاع على قسم مراقبة أسعار الفائدة في الصفحة 2.
توقعات الولايات المتحدة
ISM التصنيع • الأربعاء
تباطأ نشاط التصنيع في الأشهر الأخيرة وسط حالة من عدم اليقين التجاري ونمو عالمي أكثر برودة. مع احتمال إبرام صفقة تجارية مع الصين وتحسن النمو في الخارج قليلاً ، يبدو أن نشاط المصانع الأمريكية في حالة استقرار. تغيرت مؤشرات مديري المشتريات (PMIs) من البنوك الاحتياطية الفيدرالية الإقليمية بشكل طفيف في الميزان في أبريل ، بينما لم يتغير مؤشر مديري المشتريات التصنيعي الأولي من ماركيت. نتيجة لذلك ، نتطلع إلى أن يقترب مؤشر ISM من إصدار أبريل عند 55.1.
قد تشير مفاجأة الصعود إلى لجنة السوق الفدرالية المفتوحة (FOMC) بأن الرياح المعاكسة للتوقعات من التجارة وبيئة النمو العالمي تتراجع ، وقد تحفز التكهنات بأن الحركة التالية للجنة السوق الفدرالية المفتوحة (FOMC) ستشدد. ومع ذلك ، فإن مؤشر ISM غير التصنيعي ، الذي صدر يوم الجمعة ، هو مقياس أكثر أهمية للخلفية العامة للولايات المتحدة. نتوقع أن يتحسن هذا المؤشر إلى 57.3.
السابق: شنومكس ويلس فارجو: شنومكس توافق: شنومكس
اللجنة الفيدرالية للسوق المفتوحة • الأربعاء
لن يتبع اجتماع اللجنة الفيدرالية للسوق المفتوحة الأسبوع المقبل توقعات اقتصادية جديدة ، ولكن سيتم اختتامه بمؤتمر صحفي مع الرئيس باول. سيراقب البيان عن كثب ما إذا كانت اللجنة الفيدرالية للسوق المفتوحة ستواصل التعهد بالصبر في تحديد التعديلات المستقبلية للسياسة. قد تمنح إزالة "المريض" مزيدًا من المرونة للجنة الفيدرالية للسوق المفتوحة في الاجتماعات المستقبلية. ومع ذلك ، إذا لم يتم التواصل بعناية ، فيمكن تفسير أن اللجنة الفيدرالية للسوق المفتوحة تستعد للرفع مرة أخرى نظرًا للتحسن في البيانات الأخيرة ، مما قد يؤدي إلى تشديد الأوضاع المالية.
سيكون من المثير للاهتمام في المؤتمر الصحفي هو الطريقة التي يجب أن تتغير فيها الظروف لكي تغير اللجنة الفيدرالية للسوق المفتوحة موقفها السياسي في أي من الاتجاهين نظرًا للتوقعات الحالية بأن تظل معلقة. نحن ننظر إلى التضخم على أنه الشرط الرئيسي لتشديد اللجنة الفيدرالية للسوق المفتوحة مرة أخرى ، ولكن الخفض سيعتمد أيضًا على التشديد المتجدد في الظروف المالية وتباطؤ النمو دون الاتجاه.
السابق: 2.25-2.50٪ Wells Fargo: 2.25-2.50٪ Approensus: 2.25-2.50٪
التوظيف • الجمعة
بعد التقلبات الشديدة في بداية الربع ، استقر نمو الرواتب في مارس مع إضافة أرباب العمل 196 ألف وظيفة. لقد تباطأ توظيف العمال المؤقتين في الأشهر القليلة الماضية ويشير إلى أن الاتجاه العام في نمو الوظائف ظل أبطأ مما كان عليه في عام 2018. كما تشير قراءات مؤشر مديري المشتريات الحديثة للتوظيف إلى وتيرة أبطأ مقارنة بالعام الماضي ، لكنها تشير إلى انتعاش من فترة هدوء الربع الأول. الشيء نفسه ينطبق على دورة جديدة منخفضة في مطالبات البطالة في أبريل ، على الرغم من أن الانخفاض كان على الأرجح مبالغًا فيه بسبب التوقيت المتأخر لعيد الفصح هذا العام.
صعودًا أو هبوطًا ، إذا جاءت جداول الرواتب في توافق واسع النطاق ، فإننا نتوقع أن يؤثر ذلك على المعنويات حول الاتجاه الذي من المحتمل أن تكون عليه الحركة التالية للجنة السوق المفتوحة. يظل التضخم هو السؤال الأكبر بالنسبة للجنة الفيدرالية للسوق المفتوحة من وجهة نظرنا ، مع ذلك ، والذي سيبقي متوسط الدخل في الساعة (AHE) في بؤرة التركيز. نتوقع أن يرتفع AHE بنسبة 0.2٪ في أبريل ، متوقفًا جزئيًا عن المراوغات التقويمية ، بينما من المحتمل أن يستقر معدل البطالة عند 3.8٪.
السابق: شنومك ويلس فارجو: شنومسك توافق: شنومك
مراجعة العالمي
لا تزال مخاوف النمو العالمي باقية
- في اجتماعهم هذا الأسبوع الماضي ، ترك صانعو السياسة النقدية في كندا سعر سياستهم الرئيسي دون تغيير وأسقطوا إشارة إلى زيادات أسعار الفائدة المستقبلية التي كانت موجودة في كل بيان منذ نهاية عام 2017.
- تقلص نمو الناتج المحلي الإجمالي الحقيقي في كوريا الجنوبية بشكل غير متوقع بنسبة 1.4٪ على أساس سنوي متسلسل في الربع الأول من عام 1 ، مما جعل الوتيرة السنوية أقل من 2019٪ للمرة الأولى منذ عام 2.
- اختتم بنك اليابان الأسبوع من خلال إعادة التأكيد على موقفه السهل للغاية من السياسة النقدية والإشارة إلى أن السياسة الحالية المتمثلة في إبقاء أسعار الفائدة قصيرة وطويلة الأجل بالقرب من الصفر ستستمر حتى ربيع عام 2020 على الأقل.
لا تزال مخاوف النمو العالمي باقية
مثل بنك الاحتياطي الفيدرالي ، كان بنك كندا (BoC) بنكًا مركزيًا اقتصاديًا متطورًا نجح في رفع سعر سياسته الرئيسية في السنوات الأخيرة (انظر الرسم البياني في الصفحة الأولى). ساعد نمو العمالة القوي ، والإغلاق المطرد لفجوة الإنتاج والتضخم الأساسي الذي ظل في مستوى 2٪ ، على رسم مسار بنك كندا بمزيد من التضييق أكثر من معظمه.
مع ذلك ، في اجتماعه الأسبوع الماضي ، بدا أن بنك كندا قد جعل لغته تتماشى مع العقلية الحذرة التي ترسخت في معظم البنوك المركزية الرئيسية مؤخرًا. ترك صانعو السياسة النقدية في كندا معدل سياستهم الرئيسي دون تغيير وأسقطوا إشارة إلى زيادات الأسعار المستقبلية التي كانت موجودة في كل بيان منذ نهاية عام 2017. كما خفض البنك توقعاته للنمو لعام 2019 بمقدار نصف نقطة مئوية ، إلى 1.2٪ من 1.7٪.
كانت الرياح المعاكسة في كندا قوية في الآونة الأخيرة. أقر بنك كندا في بيانه بأن النمو الاقتصادي العالمي قد تباطأ بأكثر من توقعات البنك في يناير. كان إغماء النفط خلال فصل الشتاء أيضًا عقبة ، كما هو الحال مع استمرار عدم اليقين التجاري ، خاصةً فيما يتعلق باتفاقية التجارة الحرة لأميركا الشمالية ووريثها المحتمل ، USMCA.
ومما زاد الطين بلة ، يبدو أن الأسر الكندية بدأت تشعر أخيرًا بثقل أعباء ديونها الكبيرة. على عكس الأسر المعيشية في الولايات المتحدة ، استمرت الأسر في كندا في رؤية الرافعة المالية كنسبة من ارتفاع الاقتصاد خلال هذا التوسع (الرسم البياني العلوي). حدث الكثير من نمو الديون نتيجة لسوق الإسكان المزبد ، ولكن ارتفاع أسعار المنازل في وقت متأخر قد تباطأ بشكل كبير. نعتقد نحن وبنك كندا أن النمو يجب أن يستقر حول 1.5-2.0٪ في وقت لاحق من هذا العام ، ولكن بالنظر إلى التحديات ، يبدو بشكل متزايد أن أي تشديد إضافي للسياسة بعيد المنال.
تقلص نمو الناتج المحلي الإجمالي الحقيقي في كوريا الجنوبية بشكل غير متوقع بنسبة 1.4٪ على أساس سنوي متتالي في الربع الأول من عام 1 ، مما جعل الوتيرة السنوية أقل من 2019٪ للمرة الأولى منذ عام 2 (الرسم البياني الأوسط). كوريا الجنوبية هي دولة مندمجة بشكل كبير في التجارة العالمية ، ولا سيما إلى الصين: إجمالي الصادرات حوالي 2009 ٪ من الناتج المحلي الإجمالي لكوريا الجنوبية ، وما يقرب من 44 ٪ من الصادرات الكورية إلى الصين. وانخفضت أحجام الصادرات بنسبة 25٪ على أساس تتابعي في الربع الأول ، أكثر حدة من انخفاض 2.6٪ في الربع الرابع 1. كان الإنفاق الاستثماري ضعيفًا أيضًا. انخفض إجمالي تكوين رأس المال الثابت بنسبة 1.5٪ على أساس سنوي ، لتسريع التراجع بنسبة 4٪ في الربع الرابع من عام 2018. البيانات الاقتصادية الأفضل من الصين والولايات المتحدة ، ثاني أكبر شريك تجاري لكوريا ، تبشر بالخير لتوقعات النصف الثاني. لكن الضعف الأخير في كوريا الجنوبية يمكن اعتباره علامة أخرى على أن الاقتصاد العالمي لم يخرج من مرحلة الخطر بعد.
اختتم بنك اليابان (BoJ) الأسبوع من خلال إعادة التأكيد على موقفه السهل للغاية فيما يتعلق بالسياسة النقدية. أضاف بنك اليابان عنصرًا توجيهيًا جديدًا إلى بيان سياسته ، مما يشير إلى أن السياسة الحالية المتمثلة في الاحتفاظ بالمعدلات قصيرة وطويلة الأجل بالقرب من الصفر ستستمر خلال ربيع عام 2020 على الأقل. مع وجود خيارات سياسية محدودة في اليابان أكثر من أي اقتصاد متقدم آخر ، يبدو أن بنك اليابان يتجه إلى التوجيهات المستقبلية لتوفير حافز إضافي وتعزيز التضخم ، والذي لا يزال غارقًا تحت 2٪ (الرسم البياني السفلي).
التوقعات العالمية
الناتج المحلي الإجمالي لمنطقة اليورو • الثلاثاء
تباطأ النمو الاقتصادي في منطقة اليورو بشكل ملحوظ. كان نمو الناتج المحلي الإجمالي الحقيقي 1.2٪ فقط على أساس سنوي في الربع الرابع 4 ، وهو أبطأ وتيرة منذ الربع الرابع من عام 2018. ستصدر بيانات الناتج المحلي الإجمالي للربع الأول يوم الثلاثاء المقبل ، وتشير بيانات المؤشر الشهرية إلى بعض الاستقرار ، ولكن ليس التحول الكامل. انتعشت مبيعات التجزئة بقوة في الشهرين الأولين من الربع الأول بعد القراءة الضعيفة بشكل غير مفهوم في ديسمبر ، ويبدو أن مؤشر مديري المشتريات للخدمات قد وجد أرضية في النطاق 4-2013. على الرغم من أن نمو الإنتاج الصناعي لا يزال سلبياً مقارنة بالعام الماضي ، إلا أنه كان أفضل قليلاً في الآونة الأخيرة.
ومع ذلك ، يبدو أنه من المرجح أن يأتي النمو الاقتصادي بمعدل ضعيف نسبيًا يبلغ 1٪ ، على أساس سنوي وكمعدل نمو سنوي مركب لهذا الربع. من المحتمل أن يتطلب الأمر أكثر من الاستقرار حول معدلات النمو الحالية لإقناع صانعي السياسة في البنك المركزي الأوروبي بأن الخطوة التالية ستكون لتشديد السياسة النقدية بدلاً من التحفيز الإضافي.
السابق: 0.2٪ إجماع: 0.3٪ (ربع سنوي ، غير سنوي)
مؤشرات مديري المشتريات في الصين • الاثنين / الأربعاء
في أواخر مارس وأوائل أبريل ، ساعدت قراءات مؤشر مديري المشتريات القوية الصادرة من الصين في تهدئة بعض المخاوف بشأن تباطؤ كبير في البلاد لبدء عام 2019. وأظهرت البيانات "الصعبة" التي تم الإبلاغ عنها بعد أسبوعين أن نمو الناتج المحلي الإجمالي الحقيقي كان ثابتًا عند 6.4٪ في الربع الأول من عام 1 ، مما يشير إلى أن جهود التحفيز الحكومية ساعدت في منع حدوث تباطؤ حاد في المدى القريب.
لقد اعتقدنا لبعض الوقت أن صانعي السياسة الصينيين سيفعلون ما يلزم لمنع النمو الاقتصادي من التباطؤ الحاد للغاية. حتى مع التدابير المتخذة حتى الآن ، لا تزال البيانات بعيدة عن القوة. كل من مؤشرات مديري المشتريات "الرسمية" و "كايكسين" الخاصة للتصنيع أعلى قليلاً من المستوى الرئيسي 50. نرحب ببعض التحسينات الإضافية في البيانات ، ولكن لأسباب هيكلية ومتعلقة بالتجارة ، نتوقع أن يستمر النمو الاقتصادي الصيني في التباطؤ في الأرباع المقبلة ، بوتيرة مضبوطة نسبيًا.
السابق: 50.5 (Mfg. ، "رسمي") ، 50.8 (Mfg.، Caixin) إجماع: 50.6 (Mfg. ، "رسمي") ، 51.0 (Mfg.، Caixin)
اجتماع بنك انكلترا • الخميس
أبقى بنك إنجلترا (BoE) السياسة النقدية معلقة لفترة طويلة من الوقت في انتظار حل عقدة خروج بريطانيا من الاتحاد الأوروبي ، وكان ذلك في الأصل بسبب إزالة عقبة رئيسية في 29 مارس. وتمديدان لاحقًا ، ولدى المملكة المتحدة الآن حتى 31 أكتوبر لفرز كيفية المضي قدمًا في مغادرة الاتحاد الأوروبي.
من المحتمل أن يترك هذا صناع السياسة النقدية عالقين في طي النسيان. يبدو أن بنك إنجلترا على وشك رفع أسعار الفائدة لعدة أشهر ، لكنه تعثر بسبب حالة عدم اليقين المتعلقة بخروج بريطانيا من الاتحاد الأوروبي. يبدو أن فجوة الإنتاج مغلقة في الغالب في المملكة المتحدة ، والتضخم قريب من هدف 2٪. كما أشار بنك إنجلترا في بيانه الأخير إلى أنه مع نمو الأجور بنحو 3.5٪ واستمرار الضعف في نمو الإنتاجية ، فقد ارتفع النمو في تكاليف وحدة الأجور. مع استمرار وجود الكثير من عدم اليقين ، نعتقد أن بنك إنجلترا ربما سيبقي سعر سياسته الرئيسي معلقًا حتى العام المقبل.
السابق: شنومك٪ ويلس فارجو: شنومك٪ توافق: شنومك٪
بسبب، حظ
سعر الفائدة ووتش
لم تتأثر المعدلات بفعل الناتج المحلي الإجمالي الأقوى
لم يكن نمو الناتج المحلي الإجمالي الحقيقي السنوي القوي البالغ 3.2٪ في الربع الأول بالربع الأول قوياً كما هو مذكور في العنوان الرئيسي. وتعزز النمو من خلال التحول المفاجئ في التجارة الدولية والارتفاع في المخزونات ، ومن غير المرجح أن يستمر أي منهما في الربع الثاني. كما استفاد نمو الخط الأعلى من زيادة الإنفاق الحكومي والحكومي المحلي ، والذي تأخر إلى حد كبير في أعمال الطرق السريعة والطرق خلال أشهر الخريف الممطرة بشكل غير عادي. ارتفعت المبيعات النهائية للمشترين المحليين من القطاع الخاص ، وهو مقياس أكثر دقة للطلب النهائي في الاقتصاد ، بوتيرة 1.3٪ فقط.
يفسر المكاسب الضئيلة في الطلب المحلي النهائي سبب هدوء الضغوط التضخمية خلال الربع الأول ، على الرغم من أن النمو الرئيسي بدا وكأنه قد ارتفع. تباطأ معامل انكماش نفقات الاستهلاك الشخصي إلى 1.4٪ فقط على أساس سنوي خلال الربع الأول. في هذه المرحلة من التوسع ، أصبحت الأسواق المالية والاحتياطي الفيدرالي أكثر قلقًا بشأن الاتجاه الذي يتجه إليه الاقتصاد والتضخم أكثر من اهتمامهما بالمكان الذي كانا فيه.
تشير البيانات الأساسية إلى أن النمو الاقتصادي يتباطأ وأن التضخم يتباطأ ، وهو ما يجب أن يبقي الاحتياطي الفيدرالي في حالة انتظار على الأقل. انخفضت عوائد سندات الخزانة بعد صدور الناتج المحلي الإجمالي. ما زلنا نرى الخطوة التالية للاحتياطي الفيدرالي على أنها خفض لسعر الفائدة ولكن ليس حتى الربع الرابع من عام 2020.
نتوقع أن نرى تركيز الاحتياطي الفيدرالي بشكل كبير على تباطؤ التضخم الأساسي في اجتماع اللجنة الفيدرالية للسوق المفتوحة الأسبوع المقبل. تباطأ التغيير السنوي في معامل انكماش نفقات الاستهلاك الشخصي الأساسي من 2.2٪ قبل عام إلى 1.3٪ فقط حاليًا ، على الرغم من أن نمو الناتج المحلي الإجمالي الحقيقي قد ارتفع بنسبة 3.2٪ خلال هذه الفترة الزمنية وانخفض معدل البطالة بمقدار 0.2 نقطة مئوية إلى 3.8٪. كما لا تزال توقعات التضخم محتواة.
إن تباطؤ النمو العالمي وزيادة حالة عدم اليقين التي تحيط بالمفاوضات التجارية مع الصين وأوروبا من أولويات الأسواق المالية والاحتياطي الفيدرالي. يبدو أن تباطؤ النمو العالمي يلقي بثقله على قطاع التصنيع في الولايات المتحدة ، على الرغم من أن مخاطر الهبوط قد تراجعت مؤخرًا. علاوة على ذلك ، أثبتت البيانات المتعلقة بالطلبات والإنتاج والتوظيف ، حتى الآن ، أنها مرنة بشكل مدهش.
رؤى سوق الائتمان
الاحتياطي الفيدرالي والأسواق المالية
ارتفع مؤشر S&P 500 إلى أعلى مستوى له على الإطلاق يوم الثلاثاء الماضي ، حيث تمتعت الأسواق المالية بواحدة من أفضل البدايات لهذا العام منذ عقود. ارتفع مؤشر S&P بنسبة 25٪ تقريبًا منذ أن سجل أدنى مستوى له في نهاية ديسمبر. تراجعت هوامش ائتمان الدرجة الاستثمارية بمقدار 50 نقطة أساس منذ ديسمبر إلى المستويات التي بلغ متوسطها خلال معظم عام 2018 ، في حين انخفضت الفروق الائتمانية ذات العائد المرتفع بأكثر من 150 نقطة أساس ، وبقيت أعلى بقليل من متوسط 2018. كانت الأسواق المالية أكثر من سعيدة بتبني محور السياسة النقدية للجنة الفيدرالية للسوق المفتوحة ، بعد اعترافها في اجتماع يناير بـ "تشديد الأوضاع المالية والمخاطر السلبية المرتبطة بالتوقعات الاقتصادية الأمريكية التي ظهرت منذ الخريف". تقدم سريعًا إلى اجتماع مارس ، وعزت اللجنة الفيدرالية للسوق المفتوحة بشكل واضح انتعاش السوق المالية إلى "التحول الملحوظ في نهج اللجنة الفيدرالية للسوق المفتوحة للسياسة بعد الاتصالات التي تؤكد على أن اللجنة سوف تتحلى بالصبر." مع اجتماع اللجنة الفيدرالية للسوق المفتوحة القادم يوم الثلاثاء - بعد أسبوع واحد من وصول مؤشر ستاندرد آند بورز إلى مستوى قياسي - هل سترى وقفة أخرى مناسبة ، أم أن الدافع الرئيسي لمحورها تبدد بشكل كافٍ؟ نعتقد أنه لم تكن عمليات بيع الأسواق المالية في حد ذاتها هي التي دفعت اللجنة الفيدرالية للسوق المفتوحة للتوقف مؤقتًا ، بل حقيقة أن الأسواق كانت تشير إلى استيائها من عدم كفاية مرونة السياسة المتصورة. مع أخذ هذا الدرس بعين الاعتبار ، تواجه اللجنة الفيدرالية للسوق المفتوحة الآن بشكل مستمر تضخمًا أقل من 2٪ ومخاطر عالمية لم يتم حلها والتي تبرر معًا مزيدًا من الصبر - على الرغم من الوفرة التي اكتشفها المستثمرون.
موضوع الأسبوع
أين ذهب كل التقلبات؟
مرة أخرى في ديسمبر ، واجهت الأسواق المالية اضطرابات كبيرة. ومع ذلك ، تراجعت التقلبات بشكل ملحوظ حتى الآن هذا العام. على سبيل المثال ، اتجه مؤشر VIX ، الذي يقيس التقلبات في سوق الأسهم ، إلى الانخفاض بشكل ملحوظ منذ بداية العام (الرسم البياني العلوي). كما تراجعت مؤشرات التقلب في سوق الصرف الأجنبي (الرسم البياني السفلي) ، وتذبذب العائد على سندات الخزانة لأجل 10 سنوات في نطاق ضيق يبلغ 20 نقطة أساس في الأسابيع الأخيرة. ما الذي يسبب انخفاض تقلبات الأسواق المالية؟
بالنسبة للمبتدئين ، تحولت البنوك المركزية إلى مسالمة هذا العام. ساهم مجلس الاحتياطي الفيدرالي في الارتفاع الحاد في التقلبات في ديسمبر عندما واصلت اللجنة الفيدرالية للسوق المفتوحة الإشارة إلى أنه من المحتمل أن ترفع أسعار الفائدة بشكل كبير هذا العام. ومع ذلك ، يعتقد معظم أعضاء اللجنة الفيدرالية للسوق المفتوحة الآن أنه لن تكون هناك حاجة إلى مزيد من التشديد في عام 2019 ، وقد قام البنك المركزي الأوروبي مؤخرًا بتأجيل الموعد المتوقع "للرفع". من المحتمل أن يظل بنك إنجلترا معلقًا طالما استمرت حالة عدم اليقين بشأن خروج بريطانيا من الاتحاد الأوروبي. كما تراجعت التوترات التجارية بين بعض أكبر اقتصادات العالم هذا العام.
ليس لدينا أي فكرة عن المدة التي سيظل فيها تقلبات الأسواق المالية مكبوتة. لكن هناك عددًا من المحفزات المحتملة التي يمكن أن تؤدي إلى عودة التقلبات. أولاً ، من المحتمل أن يصبح بنك الاحتياطي الفيدرالي أقل تشاؤمًا. إذا جاءت البيانات الاقتصادية في الأشهر المقبلة أقوى من المتوقع و / أو إذا تحرك التضخم أعلى بشكل ملحوظ ، فقد يصبح أعضاء اللجنة الفيدرالية للسوق المفتوحة أقل تفاؤلاً بشأن آفاق السياسة النقدية. ثانيًا ، قدمت وزارة التجارة تقريرًا إلى الرئيس ترامب في 17 فبراير حول ما إذا كانت واردات السيارات تشكل تهديدًا للأمن القومي للولايات المتحدة. يتعين على الرئيس أن يقرر بحلول 18 مايو الإجراء ، إن وجد ، الذي ستتخذه الإدارة. إذا قرر الرئيس ترامب فرض تعريفات جمركية على واردات السيارات ، يمكن للشركاء التجاريين الأمريكيين (مثل ألمانيا واليابان) الانتقام بتعريفات جمركية على السلع الأمريكية. إن نشوب حرب تجارية مع تلك البلدان ، في حالة نشوبها ، سيؤدي بالتأكيد إلى زيادة التقلبات في الأسواق المالية. ابقوا متابعين.
Signal2forex review




 Signal2forex.com - أفضل الروبوتات وإشارات الفوركس


