
الأربعاء مايو 15: خمسة أشياء تتحدث عنها الأسواق
تكافح الأسهم العالمية للحفاظ على مكاسب يوم الثلاثاء حيث قلصت العقود الآجلة في الولايات المتحدة بعض التقدم الذي حققته في وقت سابق من الليل ، بينما انخفضت الأسهم الأوروبية. في آسيا ، قادت الصين مكاسب الأسهم بين عشية وضحاها على الرغم من البيانات الأضعف (الإنتاج الصناعي ، ومبيعات التجزئة) حول رهانات المستثمرين التي من شأنها أن تزيد السلطات من الحوافز.
يستمر الدولار "الكبير" في الارتفاع ولكنه يظل محصوراً في نطاق ضيق آخر ، في حين تتداول عائدات السندات السيادية على أعلى مستوياتها في شهرين بعد انهيار المفاوضات التجارية بين الصين والولايات المتحدة. ومع ذلك ، لا تزال الأسواق المالية على أهبة الاستعداد حيث أعلن البيت الأبيض أنه يستعد لتعريفات على الواردات الصينية المتبقية + 300B.
في مكان آخر ، في مجال السلع الأساسية ، قلص النفط بعض مكاسبه الأخيرة بعد التقارير التي تفيد بأن النمو في مخزونات الخام الأمريكية يخفف من مخاوف السوق من المخاوف المتزايدة بشأن الإمدادات بعد أن سلط هجوم بالطائرات بدون طيار في المملكة العربية السعودية الضوء على عجز البنية التحتية للطاقة في البلاد.
من المتوقع ارتفاع معدل التذبذب خلال اليوم على الأقل حتى يلتقي ترامب بنظيره شي جين بينغ في قمة G-20 الشهر المقبل.
عند النقر: مبيعات مؤشر أسعار المستهلك الكندي ومبيعات التجزئة الأمريكية ستصدر في 08: 30 am EDT. إلى أسفل ، من المقرر صدور أرقام البطالة الأسترالية في وقت لاحق هذا المساء.
1. الأسهم ، حقيبة مختلطة
في اليابان ، أغلق مؤشر نيكي مرتفعًا خلال الليل في جلسة أخرى من جلسات السوط ، مخترقًا سلسلة خسائر استمرت سبعة أيام ، وسط آمال السوق في أن تقدم الصين حوافز جديدة لدعم الاقتصاد المتباطئ. أنهى مؤشر نيكي متوسط سهم + 0.6 ٪ أعلى ، في حين ارتفع مؤشر توبكس الأوسع ، الذي سجل أدنى مستوى في أربعة أشهر يوم الثلاثاء ، + 0.6 ٪.
ملاحظة: أظهرت البيانات خلال الليل أن مبيعات التجزئة في الصين تراجعت إلى أدنى مستوى لها منذ 2003 في أبريل. نمت المبيعات + 7.2٪ على أساس سنوي ، وفقدت التوقعات بزيادة + 8.6٪ ، وتباطؤ ملحوظ من مارس + 8.7٪. أيضًا ، ارتفع الإنتاج الصناعي + 5.4٪ سنويًا بعد طفرة مارس إلى + 8.5٪.
انتعشت الأسهم الأسترالية خلال الليل وسط توقعات بتخفيض أسعار الفائدة من بنك الاحتياطي الأسترالي بينما عزز انخفاض الدولار الأسترالي عمال المناجم. زادت التوقعات بخفض سعر الفائدة بعد توقف نمو الأجور المحلية في الربع الأول. ارتفع مؤشر S & P / ASX 1 بنسبة 200٪ عند إغلاق التداول. وانخفض المؤشر الرئيسي بنسبة 0.7٪ يوم الثلاثاء. في كوريا الجنوبية ، ارتفع مؤشر كوسبي + 0.9٪.
في الصين ، انتعشت مؤشرات الأسهم تقريبًا + 2٪ ، مدفوعة بأسهم المستهلكين ، حيث عززت بيانات الإنتاج الصناعي ومبيعات التجزئة الضعيفة التوقعات بتحفيز جديد ، في حين ساعد التخفيف الطفيف في الخطاب من ترامب أيضًا على تخفيف التوترات التجارية. ارتفع مؤشر CSI300 الصيني الرائد + 2.3٪ ، في حين ارتفع مؤشر شنغهاي المركب + 1.9٪. في هونغ كونغ ، انتهى مؤشر Hang Seng + 0.5٪ ، بينما ارتفع مؤشر China Enterprises + 0.4٪.
في أوروبا ، تراجعت البورصات الإقليمية بشكل رئيسي على نطاق واسع محوًا مكاسبها الأولية بعد تدفقات النفور من المخاطرة في العقود المستقبلية الأمريكية بعد تعليقات وزارة الخارجية الصينية على التوترات التجارية.
من المقرر أن يتم فتح الأسهم الأمريكية في "الأسود" (+ 0.0٪).
المؤشرات: Stoxx600 -0.10٪ عند 375.98 ، FTSE + 0.30٪ عند 7,263.30،0.16 ، DAX -11,972.48٪ عند 40 ، CAC-0.35 -5,322.88٪ عند 35،0.20 ، IBEX-9,109.19 -0.69٪ عند 20,748.50،0.05 ، FTSE MIB -9,399.00٪ عند 500،0.01 ، SMI -XNUMX٪ عند XNUMX،XNUMX ، S&P XNUMX آجلة -XNUMX٪
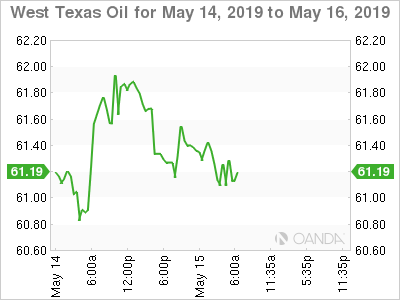
2. تنخفض أسعار النفط مع ارتفاع المخزونات الأمريكية ، لكن التوترات في الشرق الأوسط تدعم عمليات التراجع
تتعرض أسعار النفط للضغط بعد أن أظهرت البيانات الأمريكية ارتفاعًا مفاجئًا في مخزونات النفط الخام ونمو الإنتاج الصناعي الصيني أقل من المتوقع في أبريل. ومع ذلك ، فإن التراجعات الأعمق مدعومة جيدًا بالتوترات المستمرة في الشرق الأوسط.
العقود الآجلة لخام برنت في + 71.06 $ للبرميل ، بانخفاض -18c ، أو -0.3٪ ، من إغلاق يوم الثلاثاء. أنهى خام برنت أعلى + 1.4٪ في جلسة الأمس. العقود الآجلة لخام غرب تكساس الوسيط الأمريكي (WTI) هي + 61.33 دولار للبرميل ، بانخفاض -45c ، أو -0.7٪. أغلق خام غرب تكساس الوسيط أعلى + 1.2٪ في الجلسة السابقة.
أظهرت بيانات من API أمس أن مخزونات الخام الأمريكية ارتفعت بشكل غير متوقع في الأسبوع الماضي ، بينما زادت مخزونات البنزين والتقطير. ارتفعت مخزونات النفط الخام بمقدار + 8.6M برميل في الأسبوع حتى مايو 10 إلى + 477.8M ، مقارنة مع توقعات المحللين بانخفاض -800K برميل.
ملاحظة: ارتفعت مخزونات الخام في Cushing ، أوكلاهوما ، مركز التسليم ببراميل + 2.1M.
توقع من التجار اتخاذ اتجاه من تقرير EIA الصادر اليوم عن وزارة الطاقة الأمريكية (10: 30 EDT).
وجدت أسعار النفط دعماً في عمليات التراجع الأعمق بعد أن أوضحت المملكة العربية السعودية أمس أن الطائرات المسلحة بلا طيار ضربت اثنين من محطات ضخ النفط التابعة لها ، بعد يومين من تخريب ناقلات النفط بالقرب من الإمارات العربية المتحدة. تبقى الولايات المتحدة في حالة تأهب "للتهديدات الوشيكة المحتملة للقوات الأمريكية في العراق" من القوات المدعومة من إيران.
قبل الافتتاح الأمريكي ، استقرت أسعار الذهب ، وتراجعت عن أعلى مستوياتها في أربعة أسابيع يوم الثلاثاء وسط تفاؤل المستثمرين المحيط بالتجارة الصينية - الأمريكية. الذهب الفوري ثابت عند + $ 1,296.49 للأوقية ، بينما ارتفعت العقود الآجلة للذهب في الولايات المتحدة + 0.1٪ أعلى إلى + $ 1,297.20 للأوقية.
3. تراجع عائد البوند الألماني إلى أدنى مستوياته في ثلاث سنوات
هبط العائد على السندات الألمانية منذ عام 10 إلى أدنى مستوى له منذ أكتوبر 2016 كمزيج من البيانات الصينية الضعيفة ، والتوترات التجارية بين الصين والولايات المتحدة ، والخطاب المناهض للتقشف من الحكومة الإيطالية يدعم عرض الملاذ الآمن في السندات. كان العائد في العام 10 في ألمانيا آخر انخفاض -2.5 BPS إلى -0.098٪.
على عكس عائدات السندات الحكومية الإيطالية ، والتي ارتفعت مرة أخرى هذا الصباح مع زيادة الحركات المناهضة للتقشف في جنوب أوروبا ، مما زاد المخاوف بشأن ارتفاع الإنفاق. بالأمس ، قال نائب رئيس الوزراء ماتيو سالفيني إن روما مستعدة لخرق القواعد المالية للاتحاد الأوروبي. قفزت عائدات BTP على مدار عامين تقريبًا + 8 bps إلى + 0.8٪ ، وهي أعلى نسبة منذ ديسمبر 2018.
في مكان آخر ، انخفض العائد على سندات الخزانة الأمريكية في عام 10 - بمقدار 1 نقطة أساس إلى + 2.40٪ ، وهو أدنى مستوى في سبعة أسابيع تقريبًا ، بينما في المملكة المتحدة ، انخفض العائد على سندات الخزانة 10 في السنة إلى 3٪ ، وهو أدنى مستوى في ستة اسابيع.
4. الدولار عالق في دوامة الواردة
خفّض تراجع المخاطر في الأسواق هذا الصباح مع تداول مؤشر الدولار "الكبير" أعلى من الجلسات الثلاث السابقة.
EUR / USD (€ 1.1206) مع رقم أولي إجمالي مدمج في الناتج المحلي الإجمالي الألماني (انظر أدناه) ، تواصل الوحدة الفردية التداول في نطاقها من 1.12 € إلى 1.126 بينما يستمر عائد السندات Bund في السلبية ويتداول على مدار ثلاث سنوات انخفاض العائد.
لا يزال زوج الجنيه الإسترليني / الدولار الأمريكي (GBP 1.2911) في اتجاه هبوطي حيث تستمر المحادثات بشأن خروج بريطانيا من الاتحاد الأوروبي بخطى بطيئة. حدد البرلمان موعد التصويت على مشروع قانون خروج بريطانيا من الاتحاد الأوروبي خلال الأسبوع الأول من يونيو.
USD / CAD (C $ 1.3473) مع مؤشر أسعار المستهلك الكندي المقرر اليوم (08: 30 am EDT) ، يواصل CAD تداوله الجانبي بين C $ 1.34 و C $ 1.35 وهذا على الرغم من أرقام التوظيف الكندية "التي لا تصدق" يوم الجمعة الماضي.
رفعت تركيا إلى + 0.1٪ من صفر ضريبة على بعض مبيعات العملات الأجنبية ، مما يمثل أحدث تغيير في السياسة في البلاد لثني الاتجاه السائد منذ شهور عن بيع الأتراك TRY المحاصر مقابل الدولار الأمريكي واليورو أكثر استقرارًا. وتأتي هذه الخطوة بعد تدخل بنوك الدولة التي أنفقت مليارات الدولارات في الأسواق الخارجية لدعم الليرة. تراجعت TRY إلى 6.0670 $ صريحًا ، وسط مخاوف السوق من فرض عقوبات أمريكية على خطة تركية لشراء نظام دفاع صاروخي روسي S-400.
5. انتعاش الاقتصاد الألماني
أظهرت البيانات هذا الصباح أن الاقتصاد الألماني انتعش في Q1 بعد تجنب ضيق الركود في Q4 ، 2018.
توسع أكبر اقتصاد في أوروبا + 0.4٪ في Q1 ، مدفوعًا بالاستهلاك الخاص القوي والبناء المحلي وفقًا لوكالة الإحصاء الوطنية Destatis.
لا يزال المسؤولون التنفيذيون الألمان حذرين ، مع الإشارة إلى أن أي تعافي قد يكون قصير الأجل. تواجه الصادرات الألمانية رياح معاكسة من التوترات التجارية بين الصين والولايات المتحدة وعدم اليقين المستمر حول خروج بريطانيا من الاتحاد الأوروبي.
ملحوظة: في قطاع السيارات المهم ، سجلت كل من Continental AG و Daimler AG و Volkswagen AG و BMW AG جميعها انخفاضًا حادًا في أرباح Q1.
أحدث التصعيد للمعركة التجارية بين الولايات المتحدة والصين "تراجعا جديدا في المعنويات بين الشركات الهندسية الألمانية".
Signal2forex review




 Signal2forex.com - أفضل الروبوتات وإشارات الفوركس


