
مراجعة الولايات المتحدة
خطوتان للخلف وخطوة للأمام
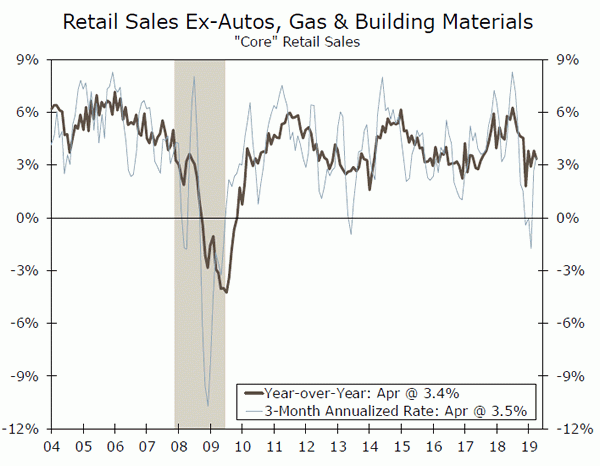
- تعثرت مبيعات التجزئة مرة أخرى في أبريل ، حيث انخفضت بنسبة 0.2٪. كانت مبيعات التجزئة الأساسية ثابتة وتشير إلى أن ارتداد الإنفاق الاستهلاكي في الربع الثاني قد لا يكون قويًا كما كان يعتقد سابقًا.
- انخفض الإنتاج في قطاع التصنيع بنسبة 0.5٪ في أبريل. كانت الصناعة تكافح بالفعل قبل تصاعد الحرب التجارية الأخيرة بسبب تباطؤ النمو العالمي والدولار الأقوى.
- ارتفعت بدايات الإسكان بنسبة 5.7٪ في أبريل وتشير إلى نمو الاستثمار السكني في الربع الثاني للمرة الأولى في ستة أرباع.
في الأقل الإسكان يبدو أفضل
تصدرت التوترات التجارية الاهتمام مرة أخرى هذا الأسبوع ، مع مراقبة الأسواق عن كثب للمفاوضات بين الولايات المتحدة والصين وكذلك قرار إدارة ترامب بفرض تعريفات جمركية واسعة على الواردات المتعلقة بالسيارات (تم تأجيل القرار ستة أشهر). ومع ذلك ، كان إنفاق المستهلكين والاستثمار في الأعمال التجارية متزعزعين إلى حد ما قبل الاضطرابات الأخيرة.
تعثرت مبيعات التجزئة مرة أخرى في أبريل ، حيث انخفضت بنسبة 0.2٪. كما هو متوقع ، تراجعت مبيعات السيارات الأضعف في العنوان ، لكن المبيعات الأساسية كانت ثابتة أيضًا. ما زلنا نتوقع تعزيز الإنفاق الاستهلاكي في الربع الثاني بعد ظهور تافه في الربع الأول. قفز الإنفاق الشخصي بنسبة 1٪ في مارس ، مما يضع النفقات في مكان جيد لبدء الربع. استمرار القوة في سوق العمل ، بما في ذلك انخفاض 0.9 ألف في مطالبات البطالة الأولية هذا الأسبوع ، من شأنه أن يعزز الانتعاش بشكل أكبر. مع ذلك ، يشير تقرير مبيعات التجزئة المخيب لشهر أبريل إلى أن الالتقاط قد يكون أكثر تواضعًا مما كان يعتقد سابقًا.
لا يبدو أن النمو على المدى القريب يحصل على الكثير من المساعدة من التصنيع والاستثمار التجاري أيضًا. انخفض الإنتاج الصناعي بنسبة 0.5 ٪ في أبريل. أدى الانخفاض في إنتاج المرافق إلى تعويض الزيادة في التعدين. لكن النقطة المؤلمة الحقيقية في التقرير كانت انخفاض إنتاج التصنيع بنسبة 0.5٪. تماشيًا مع الليونة على مستوى البيع بالتجزئة ، انخفض إنتاج السيارات بنسبة 2.6٪ ، ولكن كان إنتاج الآلات ضعيفًا تمامًا - وهي علامة تنذر بالسوء على الاستثمار التجاري. لم يرتفع الإنتاج في قطاع التصنيع منذ ديسمبر وانخفض بنسبة 1.6٪ منذ ذلك الحين.
في أوائل شهر مايو ، كانت هناك على الأقل بضع لمحات عن بدء نشاط المصنع في التحول. تحسنت كل من استطلاعات Empire و Philly Fed أكثر من المتوقع في مايو. كانت المشاعر العامة أفضل قليلاً من التفاصيل عند النظر إلى كل مؤشر على أساس مرجح ISM (العنوان الرئيسي لكل استطلاع مستمد من سؤال منفصل عن ظروف العمل العامة). ومع ذلك ، كان أحد العوامل التي تزن كلا من مؤشرات الاحتياطي الفيدرالي المرجحة وفقًا لمؤشر ISM هو انكماش المخزونات. بالنظر إلى البناء الهائل في الربع الأول ، كان التخفيض أمرًا حتميًا ويشير إلى بقاء الطلبات قوية بما يكفي إلى حيث يجب أن يرتفع الإنتاج قريبًا ، ما لم يكن هناك تصعيد آخر في الحرب التجارية.
مع رفع الرسوم الجمركية في نهاية فترات الاستطلاع لمؤشرات Empire و Philly Fed ، قد يكون التحسن في مايو في المعنويات العامة قصير الأجل. قد يكون الشيء نفسه صحيحًا بالنسبة للشركات الصغيرة. ارتفع مؤشر NFIB لتفاؤل الأعمال الصغيرة إلى أعلى مستوى له في أربعة أشهر في أبريل ، لكن الشركات الأصغر لديها قدرة أقل على المساومة مع الموردين وبالتالي فهي أكثر عرضة لارتفاع تكاليف المدخلات. بدأ المالكون بالفعل في الإبلاغ عن ضعف المبيعات كمصدر قلق متزايد ، مما يشير إلى نطاق محدود لتمرير أسعار أعلى.
على الأقل ، لا يزال الانتعاش الأخير في سوق الإسكان على المسار الصحيح. وارتفعت بدايات الإسكان 5.7٪ في أبريل. كما تحسنت تصاريح البناء أيضًا ، ولا يبدو أنها كانت منخفضة تمامًا كما كان يعتقد سابقًا. يجب أن يساعد التراجع في معدلات الرهن العقاري وانخفاض تكاليف المواد وتحسن معنويات البناء في الحفاظ على انتعاش البناء السكني سليمًا.
توقعات الولايات المتحدة
مبيعات المنازل القائمة • الثلاثاء
تراجعت مبيعات المنازل القائمة عن زيادة 11.2٪ في فبراير وانخفضت بنسبة 4.9٪ خلال شهر مارس. انخفضت المبيعات في كل منطقة من مناطق التعداد الأربعة الشهر الماضي ؛ ومع ذلك ، أشارت الرابطة الوطنية للوسطاء العقاريين إلى أن التراجع كان أكثر حدة في الأسواق ذات الأسعار المرتفعة التي تأثرت سلبًا بالقيود الجديدة على التخفيضات الضريبية الحكومية والمحلية الناجمة عن قانون الضرائب الجديد.
في حين أن عمليات إعادة البيع كانت ضعيفة إلى حد ما ، إلا أنها ليست ضعيفة بأي حال من الأحوال وبلغ متوسط وتيرة 5.21 مليون وحدة في الأشهر الثلاثة الأولى من العام. كان الطلب أقوى نسبيًا عند نقاط سعر معقولة ، حيث لا يزال المخزون نادرًا نسبيًا. بشكل عام ، نتطلع إلى تحقيق مكاسب قوية في مبيعات المنازل القائمة خلال شهر أبريل. لا تزال معدلات الرهن العقاري منخفضة ، مما أدى إلى ارتفاع مطرد في طلبات الشراء. علاوة على ذلك ، ارتفعت مبيعات المنازل المعلقة ، والتي تمثل العقود الموقعة وإغلاق الرصاص لمدة شهر أو شهرين ، بنسبة 3.8٪ خلال شهر مارس.
السابق: 5.21M ويلز فارجو: توافق 5.37M: 5.35M
مبيعات المنازل الجديدة • الخميس
التحسن الواسع في ظروف الشراء من شأنه أن يبقي مبيعات المنازل الجديدة في اتجاه تصاعدي خلال الأشهر العديدة القادمة. ومع ذلك ، فإن تكرار زيادة المبيعات الشهر الماضي بنسبة 4.5٪ أمر غير مرجح. نحن نتطلع إلى انخفاض متواضع في المبيعات إلى وتيرة ثابتة تبلغ 685,000 وحدة خلال شهر أبريل.
على غرار عمليات إعادة البيع ، تعززت مبيعات المنازل الجديدة عند نقاط سعر أقل. خلال شهر مارس ، تم تسعير ما يقدر بنحو 50٪ من المبيعات بأقل من 300,000،43 دولار أمريكي ، وهو ارتفاع من حوالي 2018٪ في المتوسط خلال عام 9.7. استجاب بناة المنازل في الغالب عينيًا وحولوا تركيزهم نحو بناء منازل منخفضة السعر. استجاب البناة أيضًا لارتفاع المخزونات من خلال تقديم خصومات على الأسعار لإغراء المشترين المحتملين بعيدًا عن الهامش. ونتيجة لذلك ، انخفض متوسط سعر المبيعات بنسبة 302,700٪ على أساس سنوي إلى XNUMX دولار في مارس ، وهو الانخفاض الخامس على التوالي (بهذا المقياس). يجب أن يؤدي تخفيف أسعار المساكن وانخفاض معدلات الرهن العقاري إلى تمهيد الطريق لانتعاش متواضع في مبيعات المنازل الجديدة خلال الأشهر القليلة المقبلة.
السابق: شنومكس ويلس فارجو: شنومكس توافق: شنومكس
طلبات السلع المعمرة • الجمعة
انتعشت طلبيات السلع المعمرة في مارس ، حيث ارتفعت بنسبة 2.6٪. تم تعديل السحب الأولي لشهر فبراير بنسبة 1.6 ٪ صعوديًا إلى انخفاض أكثر اعتدالًا بنسبة 1.3 ٪. تأثرت الطلبات في الأشهر الأخيرة بطلبات الطائرات ، والتي تميل إلى التقلب الشديد. من المرجح أن يعيد قطاع الطائرات التجارية تأدية دوره الرئيسي في تقرير أبريل. أدى إيقاف تشغيل طائرة بوينج 737 ماكس والعناوين السلبية اللاحقة إلى إلغاء صافٍ ، مما سيؤثر بشكل كبير على نتائج أبريل حيث تمثل طلبات الطائرات ما يقرب من 10 ٪ من الإجمالي. نتيجة لذلك ، نتوقع انخفاض إجمالي الطلبات بنسبة 3.8٪ خلال شهر أبريل.
انخفض الإنتاج الصناعي بنسبة 0.5٪ خلال شهر أبريل ، وانخفض عنصر إنتاج الآلات بنسبة 2.6٪ ، في إشارة إلى أن الضعف في طلبيات السلع المعمرة قد يمتد إلى ما وراء قطاع الطائرات. باستثناء النقل ، نتطلع إلى تحقيق مكاسب بنسبة 0.4٪ لشهر مارس يتبعه انخفاض بنسبة 0.2٪ خلال شهر أبريل.
السابق: شنومك٪ ويلس فارجو: -2.6٪ إجماع: -3.8٪ (شهر-أكثر من شهر)
مراجعة العالمي
تواصل العلاقات التجارية العالمية احتلال العناوين الرئيسية
- تستمر التوترات التجارية بين الولايات المتحدة والصين في التصاعد ، حيث أعلنت الصين رسميًا عن فرض رسوم جمركية متبادلة على 60 مليار دولار من الصادرات الأمريكية. أشارت وسائل الإعلام الصينية الحكومية إلى أن المفاوضات التجارية معلقة في الوقت الحالي ؛ ومع ذلك ، أشار الرئيس ترامب إلى أنه سيلتقي بالرئيس شي في قمة مجموعة العشرين لمناقشة العلاقات التجارية بين البلدين.
- على الرغم من تدهور العلاقات التجارية مع الصين ، أرجأ الرئيس ترامب فرض الرسوم الجمركية على السيارات وقطع غيارها لمدة 180 يومًا. ازداد التفاؤل المحيط باتفاقية USMCA التجارية حيث تشير تقارير وسائل الإعلام إلى أن الولايات المتحدة والمكسيك وكندا على وشك التوصل إلى صفقة لرفع الرسوم الجمركية على الصلب والألمنيوم.
العلاقات التجارية العالمية لا تزال تحت المجهر
بعد زيادة الرسوم الجمركية التي فرضها الرئيس ترامب على الصادرات الصينية ، استمرت العلاقات بين الشركاء التجاريين الرئيسيين في التركيز والتأثير على الأسواق المالية العالمية. لا تزال التوترات التجارية بين الولايات المتحدة والصين تهيمن على عناوين الأخبار ، حيث أعلنت الصين رسميًا عن تدابير انتقامية ، وفرضت رسومًا جمركية متبادلة على 60 مليار دولار من الصادرات الأمريكية إلى الصين. رداً على الرسوم الجمركية الصينية ، صعدت الإدارة الأمريكية التوترات التجارية بشكل أكبر ، حيث وقع الرئيس ترامب مؤخرًا أمرًا مصممًا لتقييد الشركات الصينية الكبرى من الوصول إلى الأسواق الأمريكية. إذا مضت الولايات المتحدة قدمًا في تنفيذ هذه القيود ، فإن هذا من شأنه أن يضر بالعلاقات مع الصين بشكل أكبر ويجعل إيجاد أرضية مشتركة نحو جعل صفقة تجارية شاملة أكثر صعوبة. اقترح الرئيس ترامب أيضًا أن لدى السلطات الصينية إطارًا زمنيًا مدته شهر واحد للاتفاق على صفقة تجارية أو أن الـ 300 مليار دولار المتبقية في الصادرات الصينية قد تخضع للتعريفات الجمركية أيضًا. بالنظر إلى النهج المتشدد من قبل الولايات المتحدة ، أشارت وسائل الإعلام الحكومية الصينية إلى أن المفاوضات التجارية قد تكون معلقة في الوقت الحالي ؛ ومع ذلك ، أشار الرئيس ترامب إلى أنه سيلتقي بالرئيس الصيني شي في اجتماع مجموعة العشرين المقبل في منتصف يونيو لمناقشة العلاقات التجارية. نتوقع أن تظل الأسواق المالية متقلبة في الفترة التي تسبق اجتماع مجموعة العشرين ، مع احتمال أن يؤدي أي تصعيد إضافي إلى مزيد من الضغط على الرنمينبي الصيني.
في حين أن التعريفات الحالية لم يكن لها تأثير مادي على الاقتصاد الصيني ، إلا أن البيانات الاقتصادية الصينية الصادرة هذا الأسبوع كانت أقل من التوقعات. ارتفع الإنتاج الصناعي الصيني في أبريل بنسبة 5.4٪ على أساس سنوي ، مخالفاً توقعات الإجماع عند 6.5٪ ، بينما ارتفعت مبيعات التجزئة بنسبة 7.2٪ فقط على أساس سنوي ، وهي أيضًا أضعف من التوقعات التي كانت تشير إلى زيادة بنسبة 8.6٪. جددت بيانات النشاط الاقتصادي الصيني الأضعف من المتوقع المخاوف من أن نمو الناتج المحلي الإجمالي العالمي قد يتباطأ بسرعة أكبر مما كان متوقعًا في السابق. إذا مضت الولايات المتحدة قدمًا في فرض رسوم جمركية بنسبة 25٪ على جميع صادرات الصين ، فإننا نتوقع تأثيرًا أكثر وضوحًا على نمو الناتج المحلي الإجمالي العالمي ، فضلاً عن مسار النمو المحلي للصين.
على الرغم من التوترات التجارية المتزايدة بين الولايات المتحدة والصين ، قدم الرئيس ترامب بعض التفاؤل المؤقت للعلاقات التجارية العالمية ، حيث قرر تأجيل فرض الرسوم الجمركية على السيارات وقطع غيار السيارات القادمة إلى الولايات المتحدة. على غرار الموعد النهائي للصين ، أعطى الرئيس ترامب الاتحاد الأوروبي واليابان 180 يومًا للتوصل إلى اتفاق حول كيفية الحد من عدد السيارات وقطع غيار السيارات التي يتم تصديرها إلى الولايات المتحدة ، مستشهدا مرة أخرى بقضايا الأمن القومي. في حين أن المكسيك وكندا هما من أكبر مصدري السيارات وقطع غيار السيارات إلى الولايات المتحدة ، فإن كلا البلدين سيكونان محميين بموجب اتفاقية التجارة الأمريكية الجديدة USMCA. على الرغم من أن الكونجرس الخاص بكل بلد لم يتم التصديق عليه بعد ، فقد أبدت الإدارة الأمريكية تفاؤلًا متجددًا بالتصديق النهائي على USMCA أيضًا. تشير تقارير وسائل الإعلام إلى أن الولايات المتحدة والمكسيك وكندا على وشك الانتهاء من صفقة من شأنها إزالة التعريفات الحالية على الصلب والألمنيوم. في حالة رفع التعريفات الجمركية على الصلب والألومنيوم ، ستزداد احتمالات التصديق على اتفاقية USMCA لأن التعريفات كانت نقطة خلاف رئيسية لوضع اللمسات الأخيرة على اتفاقية التجارة USMCA.
التوقعات العالمية
النشاط الاقتصادي في الأرجنتين • الأربعاء
لا يزال الاقتصاد الأرجنتيني في حالة ركود بعد أزمة العملة في البلاد والتضييق النقدي الشديد في عام 2018. وبينما توقعنا أن يظل الاقتصاد هشًا ، لم يتعاف الاقتصاد الأرجنتيني بالطريقة التي توقعناها في هذه المرحلة. مؤشر النشاط الاقتصادي ، الذي يستخدم على نطاق واسع كمؤشر لتتبع تقدم الأرجنتين نحو الانتعاش الاقتصادي ، انكمش بنسبة 4.8٪ على أساس سنوي في فبراير ويتقلص على أساس سنوي منذ مايو 2018. ومن المرجح أن صحة الاقتصاد تلعب دورًا مهمًا في الانتخابات الرئاسية الأرجنتينية في وقت لاحق من هذا العام. في استطلاع حديث للرأي ، أشار الناخبون المحتملون إلى صحة الاقتصاد المحلي باعتبارها مصدر قلقهم الأساسي. مع احتمال انكماش مؤشر النشاط الاقتصادي مرة أخرى في مارس ، ومع بلوغ تضخم مؤشر أسعار المستهلكين مستوى مرتفعًا جديدًا عند 55.8٪ على أساس سنوي في أبريل ، فمن المرجح أن تستمر احتمالية إعادة انتخاب موريسيو ماكري الصديق للسوق في الانخفاض حتى إضافي.
السابق: -4.8٪ (على أساس سنوي)
مؤشرات مديري المشتريات في أستراليا • الأربعاء
كان الاقتصاد الأسترالي يتدهور ببطء لبعض الوقت الآن ، حيث تتعرض البلاد بشكل خاص لتباطؤ الاقتصاد الصيني وكذلك التوترات التجارية بين الولايات المتحدة والصين. تشير المؤشرات الاقتصادية الرائدة إلى أن الاقتصاد سيستمر في التباطؤ ، على الرغم من أن مؤشرات مديري المشتريات التصنيعية والخدمات الأسبوع المقبل قد تعطي الأسواق مؤشرًا على مدى وضوح التباطؤ. اعتبارًا من الآن ، لا يزال كلا مؤشري مديري المشتريات في منطقة التوسع ، لكنهما يتجهان نحو الانخفاض منذ نهاية عام 2018. نظرًا للأداء المحبط للاقتصاد ، نعتقد أن بنك الاحتياطي الأسترالي (RBA) سيتطلع إلى تخفيف السياسة النقدية والتخفيضات في السيولة النقدية. المعدل المستهدف لهذا العام. اتخذت الأسواق وجهة نظر مماثلة أيضًا ، مع تسعير سياسة أسعار الفائدة الضمنية في خفضين لأسعار الفائدة من بنك الاحتياطي الأسترالي على مدى الـ 12 شهرًا القادمة. يمكن أن تساعد تخفيضات أسعار الفائدة في استقرار الاقتصاد ، ولكن أي تصعيد إضافي في الرسوم الجمركية بين الولايات المتحدة والصين من المرجح أن يؤثر على الاقتصاد.
السابق: 50.9 (التصنيع) ، 50.1 (الخدمات)
منطقة اليورو PMIs • الخميس
على الرغم من التصنيع الضعيف وقطاع الخدمات الضعيف نسبيًا ، نما اقتصاد منطقة اليورو بمعدل 0.4٪ على أساس ربع سنوي في الربع الأول. ومع ذلك ، نعتقد أنه من السابق لأوانه القول بأن الاقتصاد الأوروبي قد وصل إلى أدنى مستوياته وهو في طريقه إلى التعافي ، وهو ما من شأنه أن يبقي المستثمرين وصناع السياسة في البنك المركزي الأوروبي يركزون بشكل خاص على مؤشرات مديري المشتريات للحصول على أي مؤشرات أخرى عن أداء الاقتصاد. اعتبارًا من الآن ، لا يزال قطاع الخدمات في منطقة توسعية ، وعلى الرغم من التوقعات بتحسن متواضع ، فمن المرجح أن يظل مؤشر مديري المشتريات التصنيعي في حالة انكماش في الوقت الحالي. وسط خلفية الاقتصاد الهش وبيانات المعنويات الضعيفة ، ما زلنا نعتقد أن صانعي السياسة في البنك المركزي الأوروبي سيظلون معلقين حتى نهاية هذا العام ، ولكن قد يتطلعون إلى تقليل السياسة النقدية التيسيرية في عام 1 إذا بدأ التعافي المستدام في الظهور.
سابق: 47.9 (التصنيع) ، 52.8 (الخدمات) توافق الآراء: 48.1 (التصنيع) ، 53.0 (الخدمات)
بسبب، حظ
سعر الفائدة ووتش
تستمر الأسعار في التحرك إلى الأسفل
تراجعت عوائد سندات الخزانة الأمريكية بشكل عام مؤخرًا بسبب المخاوف من تصاعد الحرب التجارية. لم يقتصر الأمر على ارتفاع التقلبات في سوق الأسهم ، الأمر الذي أدى إلى شراء سندات الخزانة كملاذ آمن ، لكن المشاركين في السوق استنتجوا أن الآثار المثبطة للنمو للحرب التجارية ستدفع مجلس الاحتياطي الفيدرالي إلى خفض أسعار الفائدة. انخفض العائد على سندات الخزانة لأجل عامين إلى أدنى مستوى له في 2 شهرًا هذا الأسبوع ، وطابق العائد على سندات الخزانة لأجل 15 سنوات أدنى مستوى له لعام 10 (الرسم البياني العلوي).
لكن عوائد السندات الحكومية المنخفضة لم تقتصر على الولايات المتحدة فقط. انخفض العائد على سندات الحكومة الألمانية لمدة 10 سنوات إلى أدنى مستوى له في ما يقرب من ثلاث سنوات هذا الأسبوع (الرسم البياني الأوسط). في الواقع ، كانت العوائد على سندات الحكومة الألمانية سلبية خلال استحقاق 10 سنوات. انخفضت عائدات العديد من السندات السيادية الأوروبية الأخرى إلى أدنى مستوياتها في عدة سنوات هذا الأسبوع أيضًا.
كما كتبنا سابقًا ، نعتقد أن بنك الاحتياطي الفيدرالي سيبحث في أي زيادة قريبة المدى في التضخم قد تنجم عن زيادة الرسوم الجمركية على واردات الولايات المتحدة. ونتفق مع تقييم السوق بأن الحرب التجارية من شأنها أن تؤدي إلى التخفيضات المتوقعة لسعر الفائدة الفيدرالية. قبل شهر ، أشارت أسعار السوق إلى أن المستثمرين اعتقدوا أن هناك احتمالًا بنسبة 40٪ أن يخفض بنك الاحتياطي الفيدرالي أسعار الفائدة بحلول نهاية العام. هذا الاحتمال ما يقرب من 80٪ اليوم. على الرغم من أننا نعتقد أن احتمالات خفض سعر الفائدة الفيدرالية بحلول ديسمبر أقل بكثير من 70٪ ، فإننا نقر بأن حربًا تجارية شاملة ، في حالة حدوثها ، ستدفع الاحتياطي الفيدرالي إلى خفض أسعار الفائدة.
على الرغم من ارتفاع احتمالات التيسير الاحتياطي الفيدرالي مؤخرًا ، فقد تعزز الدولار الأمريكي بشكل عام مؤخرًا. كما هو موضح في الرسم البياني السفلي ، يقترب اليورو من أدنى مستوى في عامين مقابل الدولار. على الرغم من أن احتمالات خفض سعر الفائدة الفيدرالية قد ارتفعت مؤخرًا ، إلا أن احتمال قيام البنوك المركزية الأجنبية بمزيد من التيسير قد ارتفع أيضًا. على سبيل المثال ، كان احتمال قيام البنك المركزي الأوروبي بخفض سعر الفائدة على الودائع ، والذي يقف حاليًا عند -0.40٪ ، أقل من 10٪ قبل شهر. هذا الاحتمال اليوم يصل إلى حوالي 25٪. إن القيود المفروضة على السيارات المستوردة ، في حالة حدوثها ، ستكون مرهقة بشكل خاص للاقتصاد الألماني.
رؤى سوق الائتمان
كل شيء هادئ على جبهة الخزانة؟
أثارت الأخبار هذا الأسبوع من وسائل الإعلام التي تديرها الدولة والتي تفيد بأن المسؤولين الصينيين يناقشون بيع سندات الخزانة الأمريكية على نطاق واسع مخاوف جديدة من أن الصين ستستخدم حيازاتها الضخمة من ديون الحكومة الأمريكية كواجهة أخرى للحرب التجارية للرد على تصاعد الرسوم الجمركية. كشفت بيانات صلبة صدرت يوم الأربعاء أن الصين باعت صافي 20.4 مليار دولار من Treasurys في مارس ، وهو ما كان قبل الجولة الأخيرة من زيادة الرسوم الجمركية ولكن مع ذلك أكبر تفريغ لها منذ أكثر من عامين. خفضت الصين الآن ممتلكاتها لمدة خمسة من الأشهر الستة الماضية. ومع ذلك ، فقد انخفضت العائدات بشكل كبير خلال هذه الفترة ، حيث يواصل المستثمرون المحليون الانجذاب إلى المقايضة بين المخاطرة والعائد لديون الحكومة الأمريكية. في حين أن الصين هي أكبر مالك أجنبي ، فإن ممتلكاتها البالغة 1.1 تريليون دولار هي جزء بسيط من 22 تريليون دولار من سندات الخزانة المستحقة. أي تفريغ دراماتيكي لـ Treasurys سيكون أيضًا مدمرًا للذات جزئيًا. إن الارتفاع الكبير في العائدات من شأنه أن يقلل من قيمة محفظة الصين المتبقية من Treasurys ، والتي ربما تمثل الخيار الأكثر قابلية للتطبيق لاحتياطياتها الأجنبية الكبيرة ، من حيث السيولة والعائد. علاوة على ذلك ، فإن البيع سيمارس ضغطًا هبوطيًا على الدولار مقابل اليوان ، مما يعيق القدرة التنافسية للمصدرين الصينيين على وجه التحديد في وقت يمكنهم فيه استخدام بعض الراحة. باختصار ، من المحتمل ألا يتسبب البيع الصيني السريع لسندات الخزانة في ارتفاع كبير في العوائد. مثل هذه الخطوة ستنطوي على إلحاق أضرار ذاتية بالصين ، في حين أن الطلب على ديون الحكومة الأمريكية كان قوياً باستمرار ومحلياً بشكل متزايد.
موضوع الأسبوع
جميع الحروب التجارية محلية
اعتبارًا من 1 يونيو ، سترفع الصين التعريفات الجمركية على 60 مليار دولار من السلع الأمريكية إلى 25٪ ، ردًا على زيادة مماثلة في الرسوم الجمركية الأمريكية على 200 مليار دولار من السلع الصينية التي دخلت حيز التنفيذ في 10 مايو. انخفض مؤشر S&P 500 بنسبة 2.5٪ تقريبًا. يوم الاثنين مع تزايد احتمالات حرب تجارية طويلة الأمد وأكثر حدة. يتجه نحو 7٪ فقط من إجمالي الصادرات الأمريكية إلى الصين ، وعلى أساس القيمة المضافة ، تمثل الصادرات إلى الصين أقل من 1٪ من الاقتصاد الأمريكي. ومع ذلك ، فإن هذا يخفي الانكشافات التجارية الأساسية لمختلف الدول ، وبعضها أكثر عرضة للاضطرابات في التجارة مع ثاني أكبر اقتصاد في العالم. بالنظر إلى الصادرات إلى الصين كنسبة مئوية من الناتج المحلي الإجمالي للولاية ، فإن واشنطن وساوث كارولينا وأوريغون هي الأكثر تعرضًا للخطر - وهذا ليس مفاجئًا بالنظر إلى أن جميعها موطن لمجمعات موانئ كبيرة ومجموعة من شركات التصنيع المتقدمة. تتصدر ولاية تكساس على أساس الدولار ، حيث صدرت 16.6 مليار دولار إلى الصين في عام 2018 ، تليها كاليفورنيا وواشنطن بـ 16.3 مليار دولار و 16.0 مليار دولار على التوالي. وصدرت ولاية واحدة أخرى فقط ، وهي ساوث كارولينا ، أكثر من 5 مليارات دولار إلى الصين العام الماضي. المنهجية جديرة بالملاحظة هنا. تعكس الصادرات "أصل الحركة" ، حيث يتم تجميع البضائع. وبالتالي ، يتم احتساب المنتجات الزراعية من الدول الداخلية التي يتم "تجميعها" في أحد الموانئ ضمن الصادرات لدولة الميناء. التأثير هو التقليل من التعرض التصديري للدول التي تركز على الزراعة والمبالغة في تعرض الدول التي لديها موانئ. في الواقع ، تضرر المزارعون بشدة من الرسوم الجمركية الصينية الانتقامية وهبوط أسعار السلع ، مما دفع إدارة ترامب إلى التعهد بما يصل إلى 20 مليار دولار في شكل أموال إغاثة ، على الرغم من الانكشاف المنخفض على الورق. علاوة على ذلك ، فإن الأثر الاقتصادي للتجارة يتجاوز بكثير قيمة البضائع العابرة. على سبيل المثال ، في حين يتم احتساب السلع المصنعة التي يتم إنتاجها وتوحيدها في ولاية أوهايو في الناتج المحلي الإجمالي لتلك الولاية ، فإن نقلها وتصديرها من الموانئ عبر الساحل الشرقي يدعم مجموعة من الوظائف اللوجستية والتوزيع في ولايات أخرى مختلفة. وبالتالي ، يمكن أن تكون بيانات التوظيف على مستوى الصناعة في المناطق المعتمدة على التجارة بمثابة نذير لبقية الدولة ، وتوفر أدلة على مدى تأثير الحرب التجارية على الاقتصاد الأوسع.
Signal2forex review




 Signal2forex.com - أفضل الروبوتات وإشارات الفوركس


