
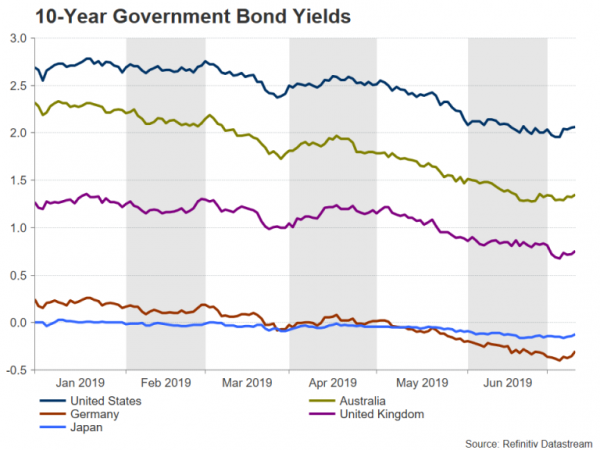
مع انخفاض عائدات السندات السيادية في جميع أنحاء العالم تحسبا لخفض أسعار الفائدة من قبل البنوك المركزية الكبرى ، فإن السؤال الذي يطرح مرة أخرى هو إلى أي مدى يمكن أن تنخفض أسعار الفائدة. مع أسعار الفائدة في العديد من المناطق مثل أوروبا واليابان بالفعل في المنطقة السلبية ، هل نفدت البنوك المركزية المجال الكافي لإجراء سياسة التيسير الفعال؟
تنخفض عائدات السندات وسط مخاوف من الركود
دفع تباطؤ النمو والمخاوف من حدوث ركود محتمل في الولايات المتحدة وأماكن أخرى التجار إلى تسعير التخفيضات الكبيرة لأسعار الفائدة من قبل اللاعبين الرئيسيين في عالم السياسة النقدية. ولكن في حين أن هناك علامات ملحوظة على ضغوط السوق ، كما يتضح من الانعكاس الجزئي لمنحنى العائد الأمريكي وتراجع السندات الألمانية إلى أدنى مستوياتها القياسية تحت الصفر ، فإن صورة النمو حتى الآن لم تكن بالسوء الذي توقعه الكثيرون.
تظهر أحدث البيانات الصادرة من الولايات المتحدة أن الاقتصاد لا يزال يتوسع بوتيرة مريحة ، وإن كان ذلك بوتيرة أبطأ. كما صمد النمو في منطقة اليورو واليابان بشكل جيد نسبيًا. حتى المملكة المتحدة ، حيث لا يزال خروج بريطانيا من الاتحاد الأوروبي مصدرًا رئيسيًا لعدم اليقين ، تجنبت حتى الآن حدوث ربع سلبي في نمو الناتج المحلي الإجمالي. لكن هناك مخاوف من أن النصف الثاني من عام 2019 سيكون أكثر صعوبة.
آفاق النمو العالمي تتدهور
قد يشير هؤلاء المستثمرون الذين ضربوا زر الذعر إلى الاتجاه الهبوطي المستمر في مؤشرات مديري المشتريات ، لا سيما في مؤشرات مديري المشتريات التصنيعية ، والتي انخفضت إلى منطقة الانكماش في معظم البلدان الأوروبية والآسيوية. من المرجح أن تؤثر التوترات التجارية المستمرة وفرص التلاشي لحل سريع للنزاع الصيني الأمريكي على التجارة العالمية لبقية العام. وهذا يعني أن الاقتصادات المعتمدة على التصدير مثل ألمانيا واليابان يمكن أن تنزلق بسهولة إلى الركود في الأرباع القادمة إذا لم تكن هناك تطورات إيجابية يمكن أن تساعد في إنعاش ثقة الأعمال المتراجعة.
لكن ليس قطاع التصنيع وحده هو الذي يعاني من التباطؤ (إن لم يكن الركود التام). هناك علامات على أن الاقتصاد الأوسع يتعثر أيضًا في العديد من البلدان. سجل مؤشر مديري المشتريات غير التصنيعي في الولايات المتحدة ISM أدنى مستوى له منذ عامين تقريبًا في يونيو ، كما أن مؤشر مديري المشتريات الخدمي في المملكة المتحدة قريب بشكل خطير من المستوى 50 محايدًا. في اليابان ، يشكل انخفاض الأجور خطرًا على الظروف الضعيفة بالفعل للاستهلاك المحلي.
يقلق انعكاس منحنى العائد الأسواق وصناع السياسات
لكن أكثر المؤشرات التي تحدثت عن المؤشر ، والتي يعتبرها صانعو السياسة والمشاركون في السوق على حد سواء كمنبئ موثوق به للركود ، هو انعكاس منحنى العائد. فارق العائد بين سندات الخزانة لأجل 10 سنوات و 3 أشهر ، والذي كان سلبيا قبل كل ركود منذ الحرب العالمية الثانية ، انقلب منذ مايو. وكلما ظل الفارق بين الاثنين سالبًا ، زاد خطر حدوث ركود.
تتم مراقبة هذا الجزء الخاص من منحنى العائد عن كثب من قبل بنك الاحتياطي الفيدرالي في نيويورك في مقياسه الخاص لحساب احتمالات الركود. لكن هذا قد لا يكون كافياً لإقناع جميع الصقور في الاحتياطي الفيدرالي بأن الأمور سيئة بما يكفي لتبرير اتخاذ إجراءات سياسية عدوانية. قد ينتظر بعض صانعي السياسة لرؤية انعكاس لمنحنى العائد لمدة 10 سنوات وسنتين للحصول على تحذير أكثر دقة من أن الأمور ليست على ما يرام في الاقتصاد الأمريكي.
بنك الاحتياطي الفيدرالي يخفف من نتيجة مفروضة
على الرغم من أنه من غير الواضح ما إذا كان كل شخص في اللجنة الفيدرالية للسوق المفتوحة مستعدًا لخفض سعر الفائدة ، إلا أن الإجماع بين المشاركين في السوق هو أنه سيكون هناك تخفيض بمقدار 25 نقطة أساس على الأقل في اجتماع يوليو ، حيث عزز رئيس بنك الاحتياطي الفيدرالي جيروم باول هذه الآراء في شهادته نصف السنوية أمام الكونجرس هذا الأسبوع. ومع ذلك ، فإن السؤال الأكبر هو ما إذا كان خفض سعر الفائدة مرتين أو ثلاث مرات استباقية من قبل الاحتياطي الفيدرالي سينجح في تهدئة المخاوف بشأن الركود الاقتصادي الأمريكي والعالمي.
يمتلك الاحتياطي الفيدرالي نطاقًا تردديًا أقل لخفض أسعار الفائدة هذه المرة مقارنة بالمناسبات السابقة عندما تجاوز الاقتصاد ذروة دورة العمل. وبالتالي ، سيكون من الطبيعي تمامًا أن لا يرغب بنك الاحتياطي الفيدرالي في إجراء تخفيضات كبيرة في أسعار الفائدة عندما لا يزال الاقتصاد يتوسع. ومع ذلك ، إذا كان هناك جهد منسق من قبل البنوك المركزية على مستوى العالم لزيادة ملاءمة السياسة النقدية ، فقد ينجح صانعو السياسة في تجنب الانكماش الحاد دون الحاجة إلى اللجوء إلى سياسات غير تقليدية وغير مجربة.
هل يمكن أن تنخفض الأسعار في منطقة اليورو واليابان؟
لكن هذه مشكلة أكبر بالنسبة لأمثال البنك المركزي الأوروبي وبنك اليابان حيث أسعار الفائدة بالفعل دون الصفر. من المتوقع أن يشرع البنك المركزي الأوروبي في جولة جديدة من سياسة التيسير في الأشهر المقبلة. ولكن مع معدل الإيداع الحالي عند -0.40٪ ، ربما لا يستطيع البنك المركزي الأوروبي سوى خفض أسعار الفائدة بمقدار 30 نقطة أساس أخرى أو نحو ذلك قبل أن يخاطر بإلحاق الضرر بربحية البنوك التجارية العاملة في منطقة اليورو. يواجه بنك اليابان معضلة مماثلة ، مما قد يجعل التيسير الكمي خيارًا أكثر جاذبية للبنكين المركزيين.
ومع ذلك ، هناك خطر حقيقي من أن المزيد من التيسير الكمي لن يكون فعالاً كما كان في الجولة الأولى خلال الأزمة المالية في 2008-09. هناك أيضًا شكوك حول مدى فعالية أسعار الفائدة السلبية مع الأدلة حتى الآن من اليابان ومنطقة اليورو التي تشير إلى نجاح محدود فقط في رفع التضخم.
سباق نحو القاع
وهذا يثير التساؤل حول كيفية استجابة البنوك المركزية للركود الفعلي أو حتى أزمة اقتصادية عالمية جديدة. يتمتع بنك الاحتياطي الفيدرالي في الوقت الحالي بأكبر مساحة للتخفيض قبل أن تنخفض أسعار الفائدة إلى الصفر مرة أخرى ، ومن هنا جاء الانخفاض الأخير في قيمة الدولار الأمريكي.
كان بنك الاحتياطي الأسترالي ونيوزيلندا أول من أجرى تخفيضات في التأمين ولن يستغرق الأمر سوى بضع خطوات أخرى قبل أن يصل إلى الصفر. ومع ذلك ، فقد اجتاز كل من بنك الاحتياطي الأسترالي وبنك الاحتياطي النيوزيلندي الأزمة المالية دون الحاجة إلى التيسير الكمي وبالتالي لا يواجهان نفس مخاطر تناقص العوائد مثل البنك المركزي الأوروبي وبنك اليابان إذا قررا البدء في شراء الأصول. يتمتع بنك إنجلترا بنفوذ أكبر قليلاً من نظرائه الأوروبيين ، لكن الخروج الفوضوي المحتمل للمملكة المتحدة من الاتحاد الأوروبي قد يجبرها على إعادة التيسير الكمي. بالنسبة للبنك المركزي الأوروبي وبنك اليابان ، فإن السبيل الوحيد لهذه الاقتصادات للخروج من الانكماش الحاد قد يكون المزيد من الحوافز المالية بدلاً من التحفيز النقدي.
قد لا يكون انخفاض الدولار مستدامًا على المدى الطويل
لكن بالنسبة لأسواق العملات ، سواء كان التيسير في السياسة ينطوي على معدلات سلبية أعمق أو المزيد من التيسير الكمي ، ربما لا يكون ذا صلة بالصورة الكبيرة ، وهي أن جميع البنوك المركزية الرئيسية ، على مضض أو استباقي ، تتجه نحو موقف سياسي أكثر ملاءمة. في حين أن هذا قد ينتج عنه تقلبات قصيرة المدى ، إلا أنه لا يوجد قدر كبير لدعم الرأي القائل بأن الاتجاه طويل المدى سيتغير أيضًا. لا يزال الاقتصاد الأمريكي ، ومن المتوقع أن يظل في حالة أفضل بكثير من نظرائه. حتى مع التخفيضات الكبيرة في سعر الفائدة الفيدرالية ، فمن المرجح أن تظل عائدات الولايات المتحدة أعلى من عوائد الدول الأخرى ، مما قد يضع حدًا أدنى تحت الدولار.
في الوقت الحالي ، من المرجح أن يواجه الدولار ضغطًا هبوطيًا أكثر من العملات الرئيسية الأخرى ، في حين أن الين هو الأكثر مكاسبًا. لم يفشل بنك اليابان فقط في إعطاء إشارات واضحة بأنه سيخفف السياسة في المستقبل القريب ، ولكن أي تحرك قد يتكون فقط من تعديلات طفيفة أو ليس تغييرات قوية للغاية في برنامج التحفيز الحالي. من المحتمل أن يترك هذا الين عرضة لمخاطر صعودية أكثر من نظرائه على المدى القصير إلى المتوسط.
Signal2forex الاستعراضات




 Signal2forex.com - أفضل الروبوتات وإشارات الفوركس


