
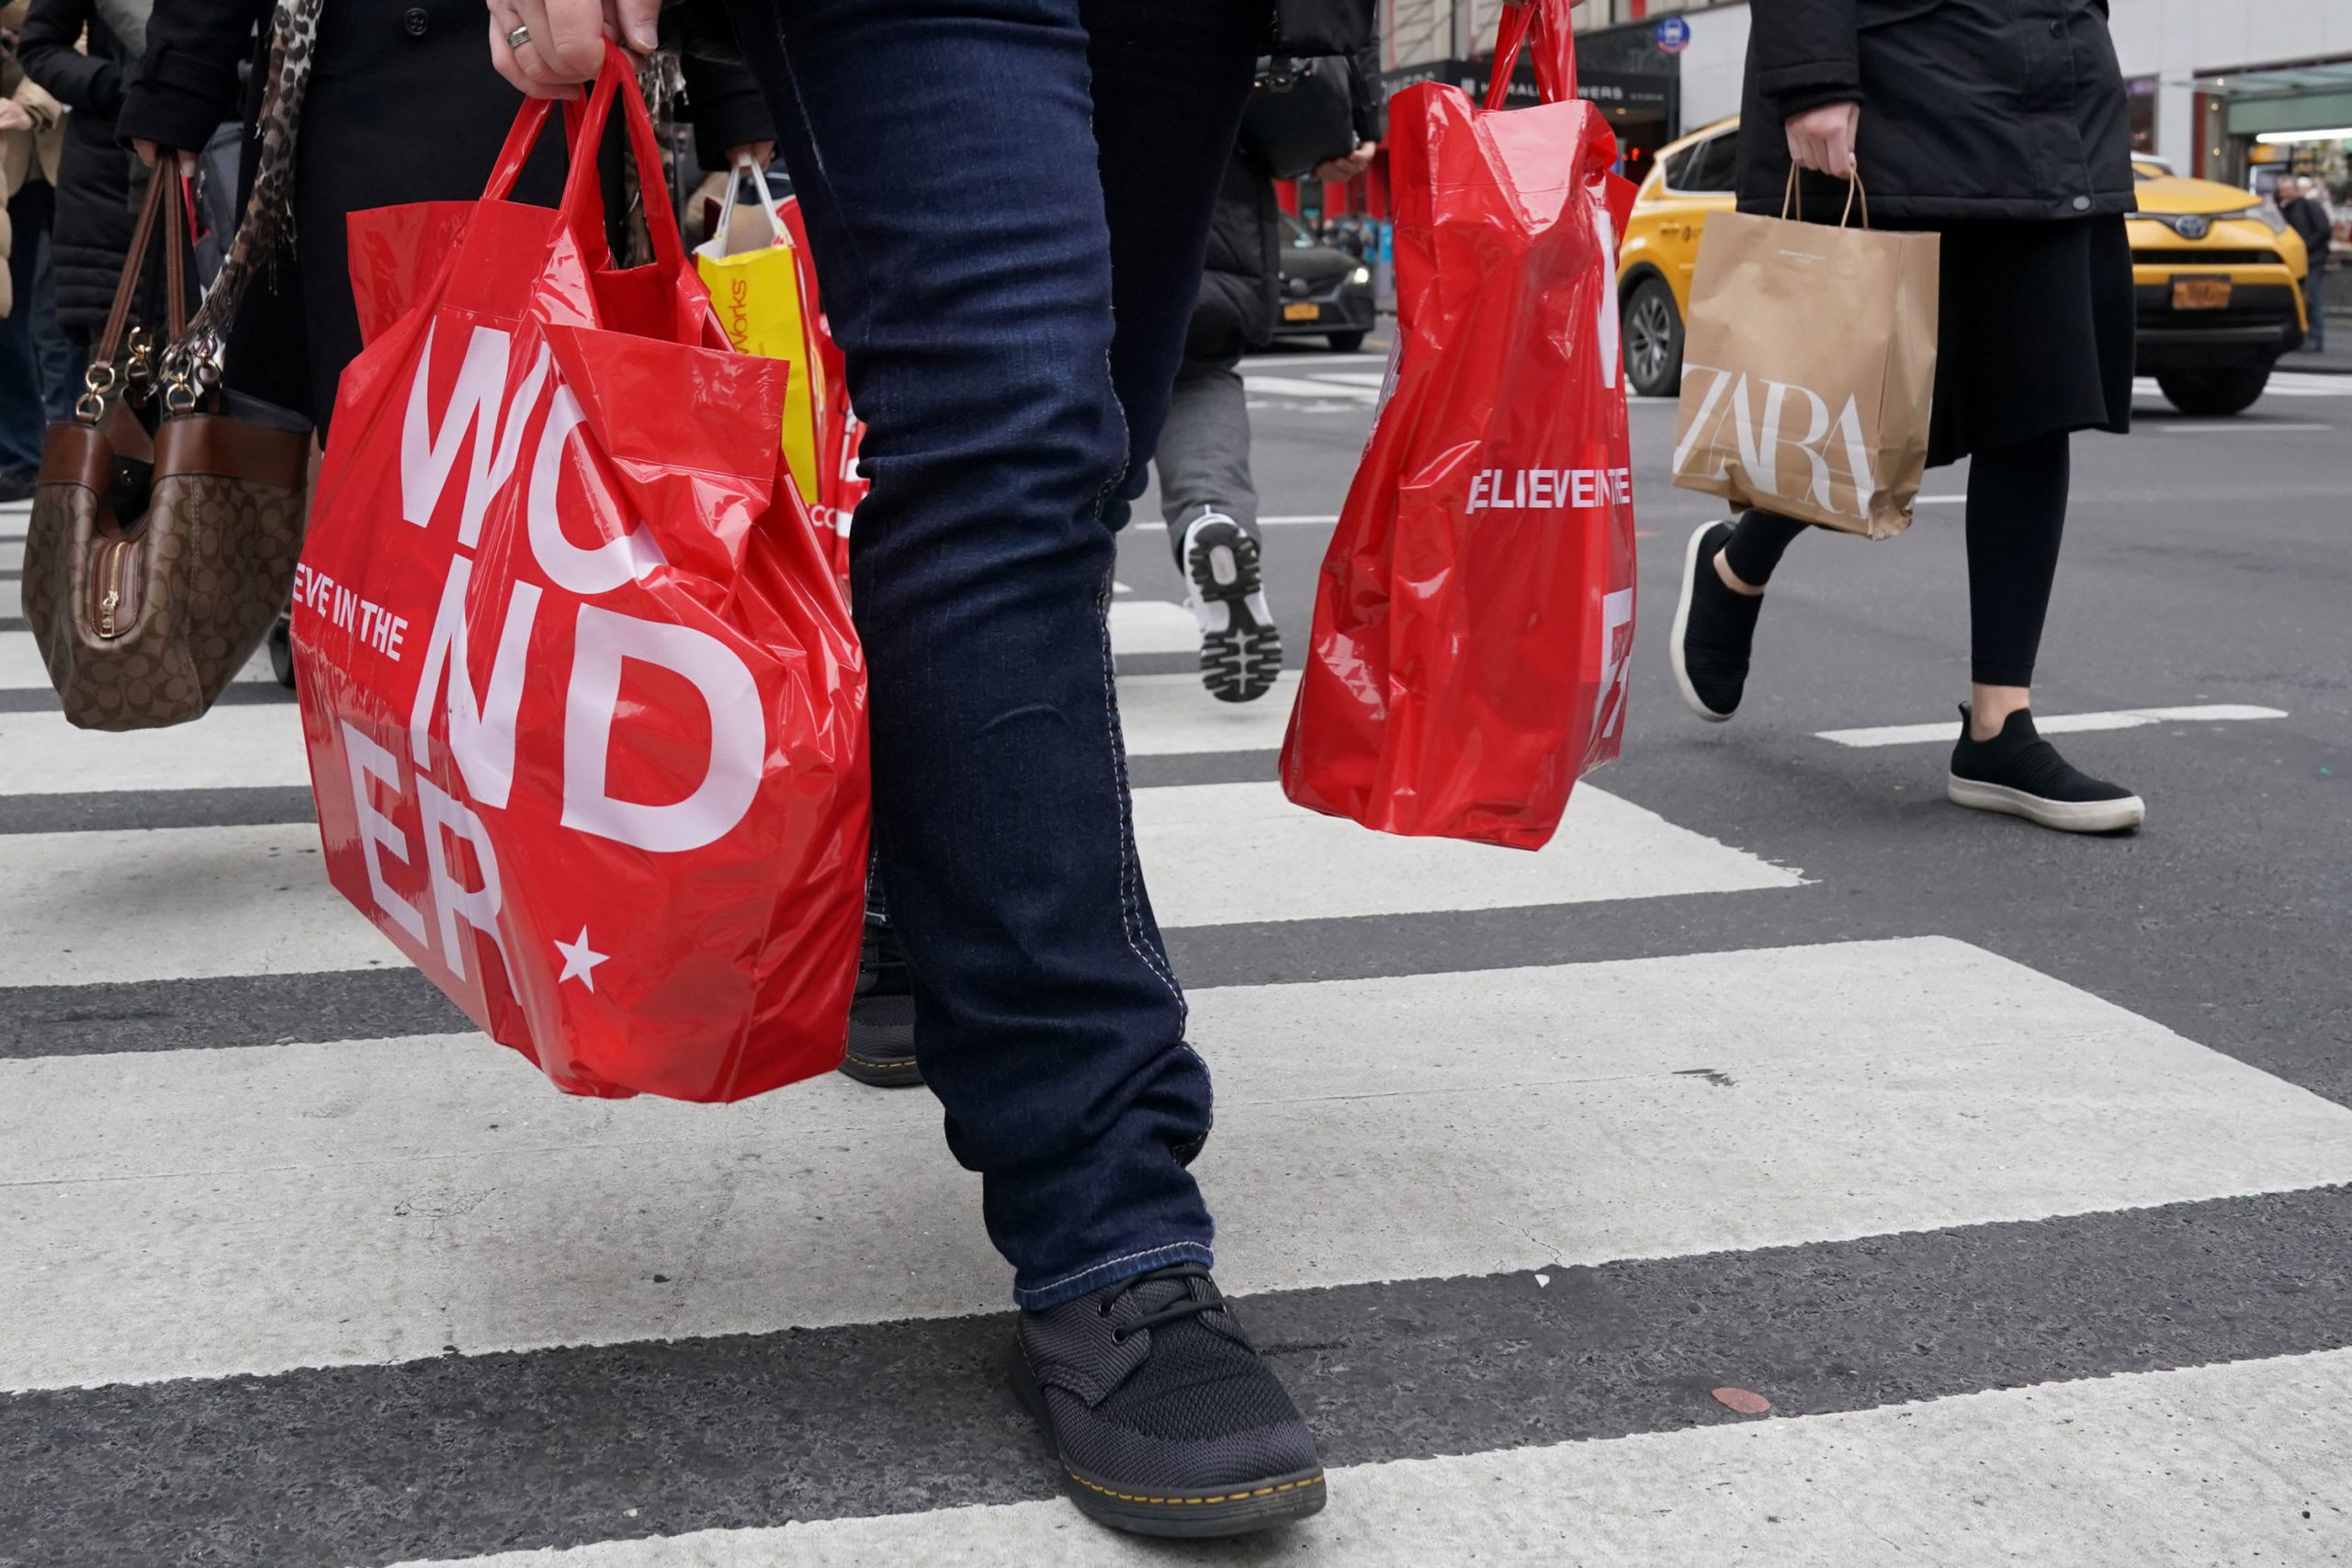
متسوقون يحملون حقائب في هيرالد سكوير ، نيويورك ، 27 ديسمبر ، 2019.
بريان آر سميث | رويترز
لأكثر من عقد من الزمان ، حاول الاحتياطي الفيدرالي والبنوك المركزية الأخرى وفشلوا في توليد هذا النوع من التضخم الذي يراه المسؤولون على أنه سمة من سمات الاقتصاد المتنامي. يمكن أن يكون على وشك التغيير.
على الرغم من أن الاتجاه على المدى القريب أقل بشكل واضح ، إلا أن هناك تخمرًا من الدعم المالي والنقدي غير المسبوق ، والارتداد ضد التفاوت الاقتصادي المتزايد والدين الوطني المزدهر سيؤدي إلى تضخم كبير على مدى السنوات القليلة المقبلة ، وفقًا لخبراء اقتصاديين في Morgan Stanley وأماكن أخرى على وول. شارع.
قال شيتان أهيا ، كبير اقتصاديي آسيا في مورجان ستانلي ، في مذكرة: "القوى التي ستؤدي إلى التضخم تتماشى". "نرى خطر التضخم ينشأ من عام 2022 ونعتقد أن التضخم سيكون أعلى ويتجاوز أهداف البنوك المركزية في هذه الدورة. وهذا يشكل خطرًا جديدًا على دورة الأعمال ، وقد تكون التوسعات المستقبلية أيضًا أقصر ".
حدد بنك الاحتياطي الفيدرالي على وجه التحديد هدفه للتضخم عند 2٪ واستخدم مجموعة متنوعة من الاستراتيجيات للوصول إلى هناك. البنوك المركزية الأخرى ليست محددة مثل صانعي السياسة في الولايات المتحدة ، لكنها تعتبر عمومًا أن المستوى المتواضع مفيد لتعزيز مستوى المعيشة والحفاظ على الاقتصاد في مسار توسعي.
يعتقد Ahya أن استجابة السياسة في جميع أنحاء العالم ستكون مواتية لزيادة التضخم ، لكنها ترى التأثير الأكبر في الولايات المتحدة عند مقارنتها بإجراءات البنك المركزي الأوروبي وبنك إنجلترا وبنك اليابان. ومع ذلك ، قال إن الارتفاع الفعلي قد يتجاوز أهداف البنوك المركزية ويكون له هزة سلبية طويلة الأجل في النمو.
الثلاث نقاط وتأثيرها
تعتمد التوقعات على ما تسميه Ahya "3 Ts" أو التجارة والتكنولوجيا والجبابرة. وقال آهيا إن رد الفعل العنيف ضد الثلاثة بسبب تأثير كل منها على عدم المساواة في الثروة سيدفع السياسة التي ستكون تضخمية في نهاية المطاف.
وكتب "إذا أخذنا في الاعتبار أن إجراءات السياسة العامة ... من المرجح أن تؤدي إلى تشويه كبير لاتجاهات نمو الإنتاجية الأساسية". ومن ثم ، فإننا ننظر إلى خطر عودة التضخم في هذه الدورة باعتباره تهديدًا خطيرًا. يمكن أن ينتقل إلى شكل خبيث من التضخم ، خاصة إذا أدى الاضطراب الكبير في النقاط الثلاث إلى تحول في النظام في توقعات ربحية الشركات ".
في المدى القريب ، يرى معظم الاقتصاديين مستويات منخفضة من التضخم في المستقبل. من المرجح أن تؤدي قواعد التباعد الاجتماعي لمكافحة فيروس كورونا والإغلاق الاقتصادي الناتج عن ذلك إلى انخفاض التكاليف الإجمالية ، وستنعكس في قراءة مؤشر أسعار المستهلك لهذا الأسبوع.
نظرًا لانخفاض أسعار النفط إلى حد كبير ، من المتوقع أن يظهر مؤشر أسعار المستهلكين الرئيسي لشهر أبريل نموًا بنسبة 0.3٪ فقط على أساس سنوي ، وهو أقل مكسب منذ سبتمبر 2015. واستبعاد الغذاء والطاقة ، من المتوقع أن يكون مؤشر أسعار المستهلكين الأساسي 1.7 ٪ على مدار العام ، وفقًا لخبراء اقتصاديين استطلعت آراؤهم داو جونز.
لا تتوقع توقعات Ahya تضخمًا جامحًا. لكنه يشير إلى أن عدم استقرار الأسعار يشكل خطرا كبيرا على الانتعاش الذي يرى أنه سيكون "أكثر حدة ولكنه أقصر" من الأزمة المالية.
وقال: "مثلما قلل الإجماع من أهمية اتجاهات خفض التضخم على مدار الثلاثين عامًا الماضية ، فإنه معرض لخطر التقليل من خطر التضخم". رداً على ذلك ، أود أن أزعم أن القوى الدافعة للتضخم متوائمة بالفعل وأن تحول النظام جار. إن الاتجاه المعاكس للتضخم على المدى القريب سوف يفسح المجال بسرعة للانكماش ثم التضخم ".
عامل الدين
نقطة ضغط أخرى للتضخم هي الارتفاع السريع في الدين العام.
في الولايات المتحدة ، تجاوز الدين القومي الأسبوع الماضي 25 تريليون دولار للمرة الأولى وسيواصل ارتفاعه حيث تلتزم واشنطن بالمزيد من الأموال لجهود الإنقاذ. أعلنت وزارة الخزانة أنها ستصدر ديونًا بقيمة 3 تريليونات دولار هذا الربع ، سيأتي 54 مليار دولار منها من سندات جديدة لمدة 20 عامًا سيتم بيعها للمساعدة في سداد الجهود المالية بالإضافة إلى إطالة مدة الدين الأمريكي.
في محاولة لإدارة الزيادة ، يمكن لمجلس الاحتياطي الفيدرالي والحكومة تبني سياسات أكثر مؤيدة للتضخم تجعل الدين أرخص.
"إن خطة وزارة الخزانة لإصدار المزيد من الديون طويلة الأجل معقولة بما فيه الكفاية عندما تكون معدلات الفائدة الطويلة عند مستويات منخفضة للغاية ، ولكن التحول الأكثر وضوحًا في سياسة إصدار الديون يمكن أن يشير إلى أن صانعي السياسة يأملون في هندسة ارتفاع في التضخم للمساعدة في تحقيق التضخم قال بول أشوورث ، كبير الاقتصاديين الأمريكيين في كابيتال إيكونوميكس ، في مذكرة إن عبء الديون الحكومية تحت السيطرة.
التضخم خارج الديون له سجل إنجازات ضعيف لأنه غالبًا ما يؤدي إلى أسعار فائدة أعلى وتكاليف تمويل أعلى تكلفة. ومع ذلك ، فقد تبنى بنك الاحتياطي الفيدرالي فكرة شراء الديون ذات المدة الأطول كوسيلة لإبقاء تلك العوائد منخفضة.
"زيادة ملحوظة في المدة ستجعل من السهل تقليل العبء الحقيقي للديون الفيدرالية من خلال هندسة ارتفاع غير متوقع في التضخم. هذا الأخير سيعزز الناتج المحلي الإجمالي الاسمي وبالتالي عائدات الضرائب المستخدمة لسداد هذا الدين ، "قال أشوورث.
ومع ذلك ، أضاف أنه "من السابق لأوانه" التفكير في تسييل الديون ، على الرغم من أن أولئك الذين يؤيدون أن الديون الحكومية المرتفعة لا تهم طالما ظل التضخم تحت السيطرة.
في الواقع ، قالت أنيتا ماركوسكا ، الخبيرة الاقتصادية في جيفريز ، إن مخاوف التضخم "مبالغ فيها" حيث يتصارع الاقتصاد أكثر بكثير مع جفاف الطلب الذي سيؤدي إلى ضغوط أقل على الأسعار.
قال ماركوسكا: "قد تتسبب اضطرابات سلسلة التوريد في ارتفاع الأسعار في بعض المنتجات ، ولكن في مواجهة الدخل المحدود ، لن يؤدي ذلك إلا إلى تدمير الطلب ويصبح محدودًا ذاتيًا".




 Signal2forex.com - أفضل الروبوتات وإشارات الفوركس


