
مراجعة الولايات المتحدة
لمحة عن الارتداد الذي قد يكون
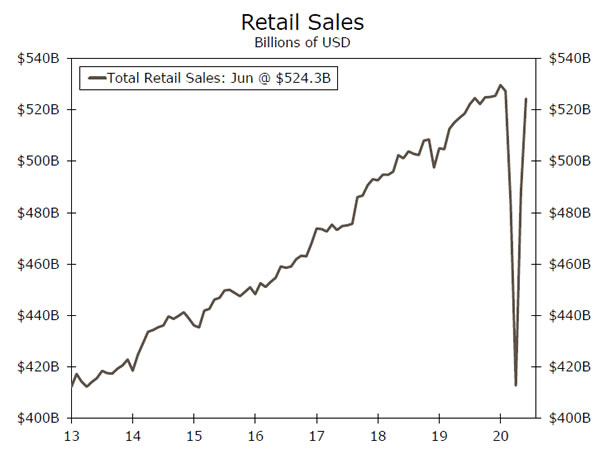
- هناك موضوعان موازيان يتنافسان على الاهتمام هذا الأسبوع في الأسواق المالية. الأول هو أن البيانات الاقتصادية، في معظمها، لا تزال مفاجئة في الاتجاه الصعودي ولا تستبعد بعد احتمالات هذا الانتعاش بعيد المنال على شكل حرف V. يقدم الرسم البياني الموجود على اليمين والذي يوضح مستوى مبيعات التجزئة مثالاً رائعًا: وهو أقرب ما يكون إلى حرف V.
- لكن التعافي معرض لخطر التعطيل بسبب نفس الشيء الذي أوصلنا إلى هذه الفوضى في البداية. تستمر حالات الإصابة بفيروس كورونا في التصاعد، بل إنها وصلت إلى مستوى قياسي في يوم واحد شمالًا بلغ 78 ألفًا يوم الخميس، حيث يطلب المسؤولون والشركات بشكل متزايد من السكان والعملاء ارتداء الأقنعة للمساعدة في وقف انتشار المرض.
فقط عندما تعود ثقة الشركات الصغيرة
قفز مؤشر تفاؤل الأعمال الصغيرة من NFIB بمقدار 6.2 نقطة إلى 100.6 في يونيو، حيث عززت إعادة فتح الأعمال التوقعات والتوظيف. إن انتعاش التفاؤل بالأعمال التجارية الصغيرة أمر مشجع، ولكننا نخشى أنه قد يكون سابق لأوانه بعض الشيء. من المحتمل أن يكون الاستطلاع قد جاء مبكرًا جدًا بحيث لا يعكس الارتفاع المستمر في حالات الإصابة الجديدة بكوفيد-19، والتي أثارت الآن جولة جديدة من عمليات الإغلاق.
وبلغت الزيادة اليومية في الحالات الجديدة المبلغ عنها في الولايات المتحدة يوم الخميس رقما قياسيا بلغ 78,389. في حين أن جزءًا من الزيادة قد يكون نتيجة لزيادة الاختبارات، فقد بلغ معدل الإيجابية 8.5%، ارتفاعًا من 4.3% في وقت سابق من يونيو. لذلك، يتم زيادة الاختبارات جزئيًا ولكن ما يقرب من ضعف عدد الأشخاص الذين يخضعون للاختبار يخرجون بتشخيص إيجابي.
لم يكن هناك تحول حاد على الإطلاق في بطاقات الملكية الفكرية
ومع إعادة فتح المزيد من المصانع في البلاد في يونيو، نما إنتاج الصناعات التحويلية بنسبة 7.2٪. سجل إنتاج السيارات وقطع الغيار ارتدادًا كبيرًا آخر (بزيادة 105%)، حيث بدأ المستهلكون في العودة إلى تجار التجزئة. ومع ذلك، امتد الانتعاش على نطاق أوسع إلى ما هو أبعد من قطاع السيارات مقارنة بشهر مايو، مع ارتفاع الإنتاج في كل الصناعات التحويلية الرئيسية في يونيو. وعلى الرغم من ذلك، لا يزال إنتاج الصناعات التحويلية منخفضًا بنسبة 11٪ منذ يناير.
وارتفع إجمالي الإنتاج الصناعي بنسبة 5.4%، مع استمرار انخفاض أسعار النفط في التأثير على استخراج الطاقة. وانخفض قطاع التعدين، الذي يمثل حوالي 15% من الملكية الفكرية، بنسبة 2.9%. ومع ذلك، فإن معدل الانخفاض هذا أقل مما كان عليه في شهر مايو، حيث ارتفع الطلب على النفط وبالتالي الأسعار قليلاً مع إعادة فتح الاقتصاد.
انتعاش على شكل حرف V في مبيعات التجزئة
وكان تقرير مبيعات التجزئة لشهر يونيو أفضل بكثير من المتوقع. لقد تجاوزت الزيادة بنسبة 7.5% في شهر يونيو التوقعات بسهولة ورفعت المستوى الإجمالي لمبيعات التجزئة إلى مسافة قريبة من ذروة ما قبل الركود. وشكلت متاجر الملابس (+105.1%) ومبيعات السيارات (+8.2%) والمطاعم (+20.0%) معظم المكاسب. أضافت متاجر السلع الرياضية 26.5٪ أخرى في يونيو، مما رفع هذه الفئة إلى مستوى يزيد عن 20٪ عن ذروة ما قبل الركود.
ويترك تقرير يونيو إجمالي مبيعات التجزئة أقل بنسبة 1.0% فقط من ذروة ما قبل الفيروس، ومجموعة المراقبة بنسبة 1.4% فوق ذروتها. لولا انتعاش الفيروس، لكانت مبيعات التجزئة على وشك التعافي الكامل.
قد يكون هذا التقرير أفضل مثال هذا الأسبوع على التعافي الذي كان من الممكن أن يحدث. هذا لا يعني أن المبيعات محكوم عليها بالانخفاض، ولكن من العدل أن نقول إن الانتعاش قد يكون عابرًا حيث تكافح البلاد من أجل إعادة التسارع في حالة أن النمو قد يفرض عمليات إغلاق جديدة. قد لا تكون الأشهر المقبلة سلسة للغاية بالنسبة لتوقعات قطاع التجزئة. في حين استفادت أرقام مايو ويونيو من التأثيرات الأساسية المنخفضة بالإضافة إلى التخفيف التدريجي لأوامر البقاء في المنزل في أجزاء كثيرة من البلاد، فإن يوليو لن يكون له نفس الرياح في أشرعته. إن "المكاسب السهلة" التي أصبحت ممكنة بفضل التقليص الحاد للإنفاق قد تحققت بالفعل. إن العودة إلى المربع الأول مع إغلاق واسع النطاق ليس من المرجح لأسباب كثيرة، ولكن مجرد المشي البطيء في عملية إعادة الفتح سيؤدي إلى انتعاش أقل قوة ليس فقط في الإنفاق الاستهلاكي ولكن لأجزاء أخرى من الاقتصاد أيضًا.
توقعات الولايات المتحدة
مبيعات المنازل القائمة • الأربعاء
على الرغم من أن معظم أنحاء البلاد كانت لا تزال مغلقة في شهر مايو، إلا أننا نتوقع انتعاشًا قويًا في مبيعات المنازل القائمة لشهر يونيو. ارتفعت مبيعات المنازل المعلقة، والتي تتقدم المبيعات الحالية بشهر أو شهرين، بنسبة 44٪ في مايو. بالإضافة إلى ذلك، ارتفعت طلبات الرهن العقاري لشراء المنازل إلى أعلى مستوى لها منذ 11 عامًا الشهر الماضي. ومن المتوقع أيضًا أن تكتسب مبيعات المنازل الجديدة، والتي سيتم الإعلان عنها يوم الجمعة، بعض التقدم في يونيو.
مع إصدار الطلب المكبوت بعد أوامر البقاء في المنزل في فصل الربيع هذا، نتوقع أن تكون المكاسب الإضافية في المبيعات أكثر تزايدًا في الأشهر المقبلة. ومع ذلك، فإن أسعار الفائدة المنخفضة إلى مستويات قياسية وسوق العمل الذي كان أقل حدة على العمال الأكبر سنا، الذين من المرجح أن يكونوا مشترين، يشير إلى أن سوق الإسكان يجب أن يظل نقطة مضيئة نسبيا في الاقتصاد.
السابق: 3.91M ويلز فارجو: توافق 4.83M: 4.75M
مطالبات البطالة الأولية • الخميس
لم تتغير مطالبات البطالة الأولية إلا قليلاً في الأسبوع المنتهي في 11 يوليو، لكنها ظلت مرتفعة بشكل مذهل عند 1.30 مليون. الأمر الأكثر تشجيعًا هو انخفاض المطالبات الأولية في إطار برنامج مساعدة البطالة الوبائية، والذي يغطي العاملين لحسابهم الخاص والمقاولين المستقلين والعاملين في الوظائف المؤقتة. بالنسبة للأسبوع المنتهي في 4 يوليو، انخفض إجمالي عدد العمال الذين يتلقون إعانات في إطار برامج البطالة الحكومية العادية بمقدار 422 ألفًا، ولكن عند 17.3 مليونًا، مما يؤكد الضعف السائد في سوق العمل.
ستعطي أرقام المطالبات الأسبوع المقبل إشارة في الوقت المناسب إلى مدى تعثر تعافي سوق العمل. مع تراجع المزيد من الولايات والمحليات عن إعادة فتح أو قدرة بعض الشركات، قد يكون هناك ارتفاع طفيف في عمليات تسريح العمال.
السابق: إجماع 1.30M: 1.28M
المؤشر الاقتصادي الرائد • الجمعة
قد يبدو المؤشر الاقتصادي الرائد (LEI) قديمًا بعض الشيء هذه الأيام مع وجود تقارير يومية عن طلبات التوجيه، وفحص الركاب من إدارة أمن النقل (TSA)، وحجوزات الطاولة المفتوحة (Open Table) التي تتم مراقبتها عن كثب. ومع ذلك، فهو يواصل تقديم نظرة موجزة حول كيفية رؤية الشركات والأسر والمشاركين في الأسواق المالية للمستقبل. وفي شهر مايو، أكدت الزيادة بنسبة 2.8% في معرّف الكيان القانوني أن النشاط الاقتصادي بدأ في التعافي. ونتوقع أن نرى مكاسب أخرى في يونيو. وقفزت الطلبيات الجديدة للمصنعين في يونيو، وكذلك توقعات المستهلكين للاقتصاد. وفي الوقت نفسه، واصلت أسعار الأسهم الارتفاع وانخفضت المطالبات الأولية.
في حين يشير عدد من المؤشرات التطلعية التقليدية إلى انتعاش النشاط خلال شهر يونيو، فإننا نتوقع أن نشهد تقدمًا أكثر اعتدالًا على المدى القريب بعد إعادة التسارع في نمو الحالة، وعكس بعض عمليات إعادة الفتح وبقاء المستهلكين في منازلهم قليلاً أكثر في الأسابيع الأخيرة.
السابق: شنومك٪ ويلس فارجو: شنومك٪ توافق: شنومك٪
مراجعة العالمي
البنوك المركزية في حالة انتظار؛ بيانات الصين مختلطة إلى حد ما
- اجتمع البنك المركزي الأوروبي وبنك كندا هذا الأسبوع. وكما كان متوقعًا، لم يتم إجراء أي تغييرات كبيرة في السياسة ويظل كلا البنكين المركزيين ملتزمين بإبقاء أسعار الفائدة منخفضة وشراء الأصول في الوقت الحالي.
- تجاوزت بيانات الناتج المحلي الإجمالي الصيني التوقعات، مما يشير إلى أن الانتعاش في ثاني أكبر اقتصاد في العالم يكتسب زخما. في حين أن قراءة إجمالي الناتج المحلي للربع الثاني كانت ممتازة، فقد فاقت مبيعات التجزئة لشهر يونيو التوقعات المتفق عليها وربما تثير التساؤلات حول قوة الانتعاش ونحن نتجه إلى النصف الثاني من العام.
البنك المركزي الأوروبي يحافظ على سياسته ثابتة
اجتمع البنك المركزي الأوروبي يوم الخميس، لكن صناع السياسات لم يعلنوا عن أي تحولات كبيرة في السياسة النقدية. وبدلاً من ذلك، اختار صناع القرار في البنك المركزي الأوروبي الإبقاء على أسعار الفائدة دون تغيير. أشارت رئيسة البنك المركزي الأوروبي كريستين لاجارد إلى أن صناع السياسات لن يسمحوا بتقييد السياسة النقدية، حيث يسعى البنك المركزي لدعم اقتصاد منطقة اليورو في أعقاب أزمة كوفيد-19. وذكر بيان البنك المركزي الأوروبي أيضًا أن برنامج الشراء الطارئ للوباء (PEPP) التابع للبنك المركزي الأوروبي سيظل قائمًا حتى يونيو 2021 على الأقل وسيستمر في إعادة استثمار أي أوراق مالية مستحقة حتى نهاية عام 2022 على الأقل. وفيما يتعلق ببرنامج التيسير الكمي، فقد أوضحت لاجارد صراحة ذكر البنك المركزي أن البنك المركزي سيشتري أصولًا يبلغ إجمالي الهدف الأولي 1,350 مليار يورو وستظل وتيرة شراء الأصول كل شهر ثابتة عند 20 مليار يورو. ولعل الأمر الأكثر أهمية هو تعليقات لاجارد بشأن الاستجابة المالية المنسقة المحتملة في جميع دول منطقة اليورو. وواصلت التأكيد على أهمية إنشاء صندوق إنعاش للاتحاد الأوروبي. نعتقد أنه سيتم إحراز تقدم نحو الموافقة الرسمية على التحفيز المالي الإضافي للاتحاد الأوروبي.
لا تغييرات من بنك كندا
على غرار البنك المركزي الأوروبي، اختار بنك كندا (BoC) عدم إجراء أي تغييرات مهمة في اجتماعه هذا الأسبوع. وسط التباطؤ الذي أدى إليه فيروس كورونا في الاقتصاد المحلي، خفض بنك كندا سعر الفائدة لليلة واحدة إلى 19٪ وأشار إلى أنه يخطط للحفاظ على أسعار الفائدة عند هذا المستوى في الوقت الحالي. في الواقع، اقترح بنك كندا أنه لن يتم النظر في رفع أسعار الفائدة حتى عام 0.25 على الأقل أو حتى تتراجع البطالة إلى مستويات ما قبل الوباء ويعود التضخم إلى هدف البنوك المركزية عند 2023٪. وقد شرع بنك كندا أيضًا في برنامج التيسير الكمي، وهو الأول في تاريخه، وظل ملتزمًا بشراء 2 مليار دولار كندي من السندات الحكومية أسبوعيًا. بالإضافة إلى ذلك، قدم بنك كندا توجيهات مستقبلية مفادها أن شراء الأصول سيستمر حتى يصبح التعافي الاقتصادي "جاريًا على قدم وساق". وفقًا لأحدث توقعاتنا، نتوقع أن ينكمش الاقتصاد الكندي بحوالي 5٪ هذا العام، لذلك من المؤكد أن شراء الأصول وأسعار الفائدة المنخفضة مطلوبان في محاولة لمكافحة الآثار الاقتصادية الناجمة عن فيروس كورونا.
الناتج المحلي الإجمالي الصيني يفوق التوقعات، ولكن المخاطر لا تزال قائمة
في وقت متأخر من ليلة الخميس، أصدرت الصين بيانات الناتج المحلي الإجمالي للربع الثاني مع تجاوز الأرقام الرئيسية التقديرات المتفق عليها، وتوفير التفاؤل بأن التعافي الاقتصادي في الصين جار. توسع الناتج المحلي الإجمالي بنسبة 2% على أساس ربع سنوي في الربع الثاني، متجاوزًا توقعاتنا البالغة 11.5%، في حين ارتفعت بعض المؤشرات الأخرى مثل الإنتاج الصناعي والاستثمار في الأصول الثابتة أيضًا بأكثر من المتوقع. وكانت بيانات الصين إيجابية في معظمها، على الرغم من أن مبيعات التجزئة لشهر يونيو كانت أقل جودة قليلاً ويمكن أن تكون مؤشراً على تباطؤ الزخم. خالفت مبيعات التجزئة لشهر يونيو التوقعات وانكمشت بنسبة 2% على أساس سنوي مقابل التوقعات المتفق عليها لزيادة قدرها 9.5%. وعلى الرغم من الإخفاق في التوصل إلى الإجماع، فإننا لا نزال بناءين بشأن التوقعات بالنسبة للاقتصاد الصيني. وحتى الآن، نتوقع أن يتوسع الاقتصاد بنحو 1.8% هذا العام؛ ومع ذلك، سنركز على إصدار بيانات إضافية في الأسابيع المقبلة لقياس قوة التعافي. بالإضافة إلى ذلك، يمكن أن تلعب التوترات مع الولايات المتحدة دورًا في التعافي، وسننتبه لأي تصعيد جديد.
التوقعات العالمية
الناتج المحلي الإجمالي لكوريا الجنوبية • الأربعاء
تعد كوريا الجنوبية من أوائل الدول التي أصدرت بيانات الناتج المحلي الإجمالي للربع الثاني. نتوقع أن يكون الانكماش الاقتصادي حادًا للغاية. بالنسبة لمعظم الربع الثاني، كان لدى كوريا إجراءات إغلاق صارمة وتباعد اجتماعي لاحتواء انتشار كوفيد-2. وبمرور الوقت، تم رفع عمليات الإغلاق في الغالب وعادت الحركة في جميع أنحاء البلاد إلى مستويات ما قبل الفيروس. ومع ذلك، يعتمد الاقتصاد الكوري بشكل كبير على المصدرين، ونظرًا للطبيعة الضعيفة للاقتصاد العالمي، فمن المحتمل أن ينهار الطلب على السلع والخدمات الكورية. شهدنا هذا الأسبوع سنغافورة، وهي دولة آسيوية أخرى تعتمد على الصادرات، تشهد انكماشًا تاريخيًا في ناتجها المحلي الإجمالي في الربع الثاني. وفي حين أن البيانات الكورية قد تكون أفضل قليلاً من سنغافورة، فإننا نتوقع انخفاضًا حادًا جدًا، الأمر الذي من شأنه أن يؤدي إلى انكماش سنوي في الاقتصاد الكوري. نتوقع أن يبدأ التعافي العالمي في الربع الثالث، الأمر الذي من شأنه أن يساعد الاقتصاد على الانتعاش في المستقبل.
السابق: -1.3% (على أساس ربع سنوي) الإجماع: -2.3%
منطقة اليورو PMIs • الجمعة
على مدار الشهر الماضي أو نحو ذلك، كانت هناك مؤشرات على أن أسوأ ما في تباطؤ كوفيد-19 قد يكون وراء منطقة اليورو. سنحصل على المزيد من الأدلة حول كيفية تحقيق التعافي في الأسبوع المقبل مع صدور مؤشرات مديري المشتريات التصنيعية والخدمات. انتعشت بيانات مؤشر مديري المشتريات بشكل جيد من أدنى مستوياتها في أبريل؛ ومع ذلك، فإنها لا تزال تحت مستوى 50 مما يشير إلى أنها لا تزال في منطقة الانكماش. مع رفع إجراءات الإغلاق تدريجيًا واستمرار احتواء انتشار فيروس كورونا (COVID-19)، نعتقد أن هناك أسبابًا مقنعة لاستمرار اقتصاد منطقة اليورو في التعافي وإمكانية تحسن بيانات المعنويات بشكل أكبر. بالإضافة إلى ذلك، نعتقد أنه من المرجح أن يتم نشر حوافز مالية إضافية في جميع أنحاء منطقة اليورو، الأمر الذي من شأنه أن يدعم التعافي الاقتصادي بشكل أكبر في المستقبل. لقد أصبحنا أقل تشاؤماً بشأن منطقة اليورو مع تحسن البيانات ونعتقد الآن أن الاقتصاد من المتوقع أن ينكمش بما يزيد قليلاً عن 7.5% هذا العام.
السابق: 47.4 (التصنيع) ؛ إجماع 48.3 (الخدمات): 50.0 ؛ 51.0
السياسة النقدية لروسيا • الجمعة
وفي نهاية الأسبوع المقبل، سيجتمع البنك المركزي الروسي لتحديد السياسة النقدية. في جميع الاحتمالات، سوف يمضي صناع السياسات في روسيا قدماً في خفض آخر لسعر الفائدة الرئيسي، والسؤال المطروح هو إلى أي مدى؟ وتتوقع التقديرات خفض سعر الفائدة بمقدار 25 نقطة أساس. ومع ذلك، فإن المخاطر تميل نحو المزيد من التيسير. ارتفع معدل التضخم في مؤشر أسعار المستهلك، لكنه لا يزال أقل بكثير من هدف البنك المركزي البالغ 4.00%، في حين ظلت أسعار النفط منخفضة واستقرت العملة في الوقت الحالي. من وجهة نظرنا، نعتقد أن البنك المركزي لديه مساحة كافية للسياسة لتخفيض العملة بقوة أكبر إذا اختار ذلك دون التسبب في اضطراب كبير للعملة. وبالنظر إلى ما بعد اجتماع الأسبوع المقبل، نعتقد أيضًا أنه من المحتمل أن يلتزم البنك المركزي بدورة التيسير النقدي لبقية العام ويستمر في خفض أسعار الفائدة. وإلى أن يرتفع معدل التضخم بشكل ملموس ويظهر الاقتصاد المحلي علامات التعافي، فمن المرجح أن تظل السياسة النقدية في مرحلة ما بعد فيروس كورونا سهلة للغاية.
السابق: شنومك٪ توافق: شنومك٪
بسبب، حظ
سعر الفائدة ووتش
البنوك المركزية في حالة انتظار في الوقت الحالي
كما ناقشنا بمزيد من التفصيل في الصفحة 4، كانت هناك اجتماعات سياسية هذا الأسبوع في البنك المركزي الأوروبي (ECB) وبنك كندا (BoC). ولم يكن من المستغرب أن كلا البنكين المركزيين لم يقما بإجراء أي تغييرات جوهرية على مواقفهما السياسية. ومع ذلك، أشار كلا البنكين المركزيين إلى أنهما على استعداد لتقديم المزيد من التسهيلات، إذا لزم الأمر. ومن المقرر عقد اجتماع السياسة التالي في 9 سبتمبر في بنك كندا وفي 10 سبتمبر في البنك المركزي الأوروبي.
ستجتمع اللجنة الفيدرالية للسوق المفتوحة (FOMC) في 29 يوليو، ونتوقع أن تحافظ اللجنة على نطاقها المستهدف لسعر الفائدة على الأموال الفيدرالية عند 0.00% إلى 0.25%. ومع ذلك، من المحتمل أن تتبنى اللجنة الفيدرالية للسوق المفتوحة بعض الإجراءات التحفيزية الأخرى. سنناقش خيارات السياسة المختلفة التي تواجه اللجنة الفيدرالية للسوق المفتوحة في "تقرير بنك الاحتياطي الفيدرالي" القادم، والذي نعتزم نشره الأسبوع المقبل.
من المقرر أن يعقد بنك إنجلترا اجتماعه القادم للسياسة النقدية في 6 أغسطس. وقد خفضت لجنة السياسة النقدية سعر الفائدة إلى 0.10% في مارس (الرسم البياني العلوي)، ومن المحتمل أن يكون الوضع الحالي منخفضًا بالقدر الذي ترغب لجنة السياسة النقدية في تحمله. هو - هي. ومع ذلك، فإن لجنة السياسة النقدية لديها أدوات أخرى تحت تصرفها. وعلى وجه التحديد، انخرط بنك إنجلترا، مثله كمثل العديد من البنوك المركزية الأخرى، في برنامج التيسير الكمي لشراء الأصول. قبل شهر مارس، كان بنك إنجلترا يحتفظ بأصول بقيمة 375 مليار جنيه إسترليني، معظمها سندات حكومية في المملكة المتحدة، في ميزانيته العمومية (الرسم البياني الأوسط). وعلى مدى الأشهر القليلة الماضية، رفعت لجنة السياسة النقدية المبلغ المستهدف لحيازات الأصول إلى 745 مليار جنيه استرليني، وبنك إنجلترا في طريقه للوصول إلى هذا الهدف.
لقد تضرر اقتصاد المملكة المتحدة بشدة من الوباء. وانكمش الاقتصاد بنسبة 2.2% (غير سنوي) في الربع الأول، وتشير تقديراتنا إلى أن الناتج المحلي الإجمالي الحقيقي انخفض بنحو 15% في الربع الثاني. ويبدو هذا التقدير معقولا في ضوء البيانات التي صدرت هذا الأسبوع والتي تظهر أن الناتج المحلي الإجمالي ارتفع بنسبة 2٪ فقط في مايو بعد انخفاض بنسبة 1.8٪ في أبريل (الرسم البياني السفلي).
ونظرًا للضعف الحالي في الاقتصاد والشكوك المتعلقة بخروج بريطانيا من الاتحاد الأوروبي، والتي قد تقيد النمو في وقت لاحق من هذا العام، فإننا نتطلع إلى قيام بنك إنجلترا بزيادة الهدف لحيازاته من الأصول بمقدار 100 مليار جنيه إسترليني أخرى في الربع الرابع من هذا العام.
رؤى سوق الائتمان
الجنوح : علامة الانزلاق
ظل سوق الإسكان نقطة مضيئة خلال أزمة كوفيد-19، لكن بيانات التأخر في السداد الصادرة مؤخرًا تشير إلى أول علامة على انزلاق محتمل. وفقًا لتقرير CoreLogic Loan Performance Insights، ارتفع المعدل الإجمالي لتأخر سداد الرهن العقاري إلى 6.1% في أبريل، وهو أعلى معدل منذ عام 2016. وقد كسرت الزيادة البالغة 2.5 نقطة مئوية من شهر مارس سلسلة استمرت عامين ونصف. من الانخفاضات.
وكانت أكبر الزيادات في حالات الانحراف في المراحل المبكرة. ارتفعت حصة القروض العقارية التي انتقلت من الحالي إلى 30 يومًا بعد السداد إلى 3.4٪ في أبريل. ومن الناحية المنظورية، فإن هذه هي أعلى قراءة منذ أكثر من 20 عامًا، وتتجاوز بشكل مريح الذروة السابقة البالغة 2٪ في نوفمبر 2008. وارتفعت حصة القروض العقارية التي تأخرت عن موعد استحقاقها من 30 إلى 59 يومًا بمقدار 2.5 نقطة مئوية مقارنة بالعام السابق. وبينما يبدو أن الأمور تتدهور، ظلت تدابير الانحراف الأكثر خطورة منخفضة. وظلت حصة الرهن العقاري التي تجاوز موعد استحقاقها 90 يوما أو أكثر عند أدنى مستوياتها منذ عام 2000، وكانت حصة الرهن العقاري في بعض مراحل حبس الرهن هي الأدنى منذ أكثر من عشرين عاما.
وعلى الرغم من فقدان الوظائف بشكل قياسي، فقد استعادت الأسر عافيتها إلى حد كبير في الأشهر الأخيرة بفضل زيادة إعانات البطالة. ومع انتهاء صلاحية بعض المزايا في نهاية شهر يوليو، قد تقع الأسر تحت ضغط للوفاء بمدفوعات الرهن العقاري، مما قد يؤدي إلى مزيد من الزيادات في حالات التأخر في السداد. ومع ذلك، تستمر معدلات الرهن العقاري في الانخفاض، حيث انخفض سعر الفائدة الثابت لمدة 30 عامًا إلى مستوى قياسي منخفض هذا الأسبوع، مما يشير إلى أن الطلب على الشراء وإعادة التمويل قد يستمر في الارتفاع. وسوف نقوم برصد المخالفات في الأشهر المقبلة.
موضوع الأسبوع
انتخابات 2020: تحديث صيفي
من المقرر إجراء الانتخابات الرئاسية الأمريكية لعام 2020 في 3 نوفمبر، وهناك بعض التواريخ الرئيسية التي تلوح في الأفق والتي تشير إلى أن قلب موسم الحملات الانتخابية سيكون قريبًا. في الوقت الحاضر، يتمتع جو بايدن بتقدم كبير في استطلاعات الرأي الوطنية (الرسم البياني العلوي)، أي ما يقرب من ثلاثة أضعاف التقدم الذي كانت تتمتع به هيلاري كلينتون في منتصف يوليو 2016. وتبدو استطلاعات الرأي على مستوى الكونجرس قوية بنفس القدر بالنسبة للديمقراطيين. ولكن إلى أي حد يمكننا أن نثق حقا في استطلاعات الرأي؟ ألم تكن صناديق الاقتراع متوقفة بشكل كبير في عام 2016؟
إلى حد ما، كان انتخاب دونالد ترامب المفاجئ في عام 2016 نتيجة لقضايا الاقتراع. ولكن أثناء حديثنا مع العملاء، توصلنا إلى اعتقاد مفاده أن بعض المشاركين في الأسواق المالية يميلون إلى تضخيم الدور الذي تلعبه أخطاء الاستطلاع. وعلى المستوى الوطني، كان متوسط استطلاعات "ريل كلير بوليتيكس" (RCP) أكثر دقة في الواقع في عام 2016 مما كان عليه في الانتخابات القليلة السابقة.
اذا ماذا حصل؟ كان أحد العوامل الرئيسية هو أن دونالد ترامب حقق مكاسب في الأسابيع القليلة الماضية (الرسم البياني السفلي). توفر استطلاعات الرأي عند الخروج من مراكز الاقتراع دليلاً إضافيًا على أن أداء الرئيس ترامب كان جيدًا بين الناخبين المتأخرين في اتخاذ القرار. بالإضافة إلى ذلك، كان هناك المزيد من قضايا الاقتراع على مستوى الولاية، خاصة في ولايتي ويسكونسن وميشيغان، اللتين لم تترشحا لمرشح رئاسي جمهوري منذ الثمانينيات. وفي الولايات الأربع التي فاز بها ترامب بأصغر الهوامش، قلل متوسط استطلاعات الحزب الشيوعي الثوري من دعم ترامب بمتوسط 1980 نقطة مئوية. لكن في الوقت الحاضر، يتراوح تقدم بايدن في تلك الولايات من +3.7 في فلوريدا إلى +5.2 في ميشيغان.
إذا أجريت الانتخابات اليوم، فإننا نشك في أن جو بايدن سيُعتبر بحق المرشح الأوفر حظًا عند بدء عملية فرز الأصوات. لكن الانتخابات تتسم بالسيولة، مع التقلبات والمنعطفات ونقاط التحول حتى في الأوقات العادية. في عام 2020، مع تفشي الوباء التاريخي وعدم اليقين الكبير بشأن الشكل الذي سيبدو عليه العالم في نوفمبر المقبل، نعتقد أنه من المهم للغاية أن نظل منتبهين للتغيرات في المشهد الانتخابي.




 Signal2forex.com - أفضل الروبوتات وإشارات الفوركس


