
يتسارع الاتجاه الصعودي للذهب بشكل أكبر ويحقق أخيرًا مستوى قياسيًا جديدًا اليوم. يأتي ذلك في وقت تتزايد فيه الأدلة على وجود موجة ثانية من عدوى فيروس كورونا على مستوى العالم. كما تدهورت العلاقات بين الولايات المتحدة والصين إلى مستوى منخفض جديد منذ عقود. يمتد الدولار في عمليات البيع الأخيرة ويتم تداوله وهو الأسوأ أداء اليوم حتى الآن، يليه الدولار الكندي. الين هو الأقوى، يليه الدولار النيوزيلندي ثم اليورو. يبدو الدولار ضعيفًا إلى حد ما ومن غير المرجح أن يقوم بنك الاحتياطي الفيدرالي بإنقاذه في وقت لاحق من الأسبوع.
من الناحية الفنية، سيكون التركيز على ما إذا كان اليورو سيتمكن من الحفاظ على الزخم الصعودي القوي الذي شهده الأسبوع الماضي، أو أنه سيطغى عليه في النهاية النفور من المخاطرة. في الوقت الحالي، لا يزال المزيد من الارتفاع في صالح زوج يورو/ين EUR/JPY وكسر مستوى 124.43 سيستأنف الارتداد الكامل من 114.42. لكن كسر الدعم عند 121.96 سيشير إلى الرفض عند 124.43 وسيؤدي إلى انخفاض أعمق لتمديد نمط الترسيخ على المدى القصير، نحو منطقة الدعم 119.31/120.27. مزيد من الارتفاع هو أيضًا في صالح زوج اليورو/الفرنك السويسري مع بقاء الدعم الثانوي عند 1.0701. كسر 1.0797 يجب أن يستهدف على الأقل اختبار قمة المدى القصير 1.0915. ولكن كسر 1.0701 سيجلب اختباراً للدعم عند 1.0602 بدلاً من ذلك.
في آسيا ، انخفض مؤشر نيكاي حاليًا بنسبة 0.24٪. انخفض مؤشر HSI في هونج كونج بنسبة -0.36٪. انخفض مؤشر China Shanghai SSE بنسبة -0.36٪. سنغافورة Strait Times انخفض بنسبة -0.25٪. ارتفع عائد السندات الحكومية اليابانية لأجل 10 سنوات 0.0046 إلى 0.021.
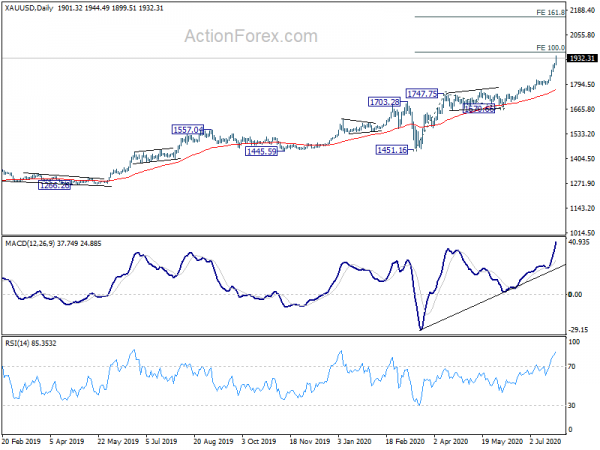
يتسارع الذهب إلى مستوى قياسي جديد، وهو الهدف الرئيسي التالي في عام 2020
يتسارع الاتجاه الصعودي للذهب بشكل أكبر مع بداية أسبوع آخر ويصل إلى مستوى قياسي جديد عند 1944.349. تم الآن حذف الرقم القياسي السابق البالغ 1920.70 والذي تم تسجيله في عام 2011. ومن وجهة نظر المدى القريب، سيكون الهدف التالي هو توقع 100% من 1451.16 إلى 1747.75 من 1670.66 عند 1967.25 بعد ذلك. على الجانب السفلي، كسر الدعم الثانوي عند 1887.16 سيجلب بعض التعزيزات أولاً.
ومع ذلك، فإن الاختبار الحقيقي سيكون على هدف المدى المتوسط البالغ 261.8% من 1046.37 إلى 1375.17 من 1160.17 عند 2020.96.
بنك اليابان: من غير المرجح أن يصل الاقتصاد إلى مستوى ما قبل الوباء حتى في السنة المالية 2022
أكد ملخص آراء اجتماع بنك اليابان يومي 14 و15 يوليو على أن الاقتصاد "من المرجح أن يتحسن تدريجيًا" اعتبارًا من النصف الثاني، ولكن من المتوقع أن تكون الوتيرة "معتدلة فقط" مع استمرار تأثير فيروس كورونا. ومن "غير المرجح" أن يعود الاقتصاد إلى مستوى ما قبل الوباء "حتى في السنة المالية 2"، لأن "التغيير الهيكلي" سيستغرق بعض الوقت للتغلب على آثار الوباء.
كما يبدو أن الصدمة الاقتصادية الناجمة عن كوفيد-19 "تُعزى إلى حد كبير إلى صدمة الطلب السلبية". وهناك دلائل تشير إلى أن انخفاض توقعات التضخم على المدى القصير يؤثر على التوقعات على المدى المتوسط والطويل. "من المرجح أن تمارس الضغوط الهبوطية على الأسعار في الوقت الحالي".
وأشار أحد الآراء إلى أنه من المناسب "مراجعة التوجيهات المستقبلية لجعلها أكثر قوة بحيث لا تسمح للانكماش بالسيطرة وتؤدي إلى تدابير تيسيرية إضافية في ظل الظروف الملموسة المتعلقة بالأسعار". وقال أحدهم إن بنك اليابان يجب أن يدرس "قنوات النقل وتأثيرات تدابير السياسة مع الاهتمام بالمخاطر المتمثلة في انخفاض الأسعار وتوقعات النمو بشكل أكبر وأن مثل هذا الوضع سيستمر لفترة طويلة".
بنك الاحتياطي الأسترالي كينت: تمثل استجابات السياسة الوبائية خبز وزبدة البنوك المركزية
قال مساعد محافظ بنك الاحتياطي الأسترالي كريس كينت في خطاب له إن السلطات الأسترالية قدمت "دعمًا غير مسبوق، بما في ذلك من خلال السياسات المالية والنقدية والاحترازية" استجابة للتأثير الشديد لوباء فيروس كورونا. لقد ركز بنك الاحتياطي الأسترالي على "الحفاظ على تكلفة الاقتراض منخفضة والمساعدة في الحفاظ على المعروض من الائتمان".
ووصف أن إجراءات بنك الاحتياطي الأسترالي يمكن "أن يُنظر إليها على أنها تمثل "خبز وزبدة" البنوك المركزية - حيث توفر السيولة لتلبية الطلب في وقت تشتد فيه الحاجة، وبالتالي تعمل على استقرار الأسواق الحيوية."
لقد "نجحت العمليات بشكل جيد" و"ساهمت في تحسن ملحوظ في معنويات السوق والظروف المالية الميسرة". أيضًا، ردًا على أحد الأسئلة، قال كينت إن أسعار الفائدة السلبية ليست خيارًا في الوقت الحالي وأن تدابير السياسة النقدية الجديدة ليست قيد النظر في الوقت الحالي.
سيظل بنك الاحتياطي الفيدرالي ثابتًا بينما ينصب التركيز على الناتج المحلي الإجمالي للربع الثاني
يعد قرار اللجنة الفيدرالية للسوق المفتوحة (FOMC) بشأن سعر الفائدة هو الحدث الأبرز خلال الأسبوع، ولكن من غير المتوقع أن يقوم بنك الاحتياطي الفيدرالي بإجراء أي تغيير في سياساته النقدية. يمكن تضمين شكل من أشكال التوجيه المسبق في البيان الجديد، مما يعكس رسميًا تعليق الرئيس جيروم باول بأنه "لا يفكر حتى في التفكير في رفع أسعار الفائدة". ومع ذلك، فإن الاجتماع المهم الحقيقي سيكون في سبتمبر/أيلول، حيث قد يكشف بنك الاحتياطي الفيدرالي أخيرًا عن نتائج مراجعة السياسة النقدية وينشر توقعات جديدة.
على صعيد البيانات، سوف يجذب الناتج المحلي الإجمالي للربع الثاني من الولايات المتحدة ومنطقة اليورو (بما في ذلك فرنسا وألمانيا) معظم الاهتمام. بالنسبة للولايات المتحدة، سيتم مراقبة طلبيات السلع المعمرة وثقة المستهلك والميزان التجاري ومطالبات البطالة ونفقات الاستهلاك الشخصي. سيتم أيضًا مراقبة مؤشر IFO الألماني، ومؤشر أسعار المستهلك في منطقة اليورو، والناتج المحلي الإجمالي الكندي، ومؤشر أسعار المستهلك الأسترالي، جنبًا إلى جنب مع مؤشرات مديري المشتريات الصينية. فيما يلي بعض أبرز الأحداث لهذا الأسبوع:
- الاثنين: ملخص آراء بنك اليابان، ومؤشر جميع الصناعات؛ منطقة اليورو M3؛ ألمانيا Ifo مناخ الأعمال؛ طلبيات السلع المعمرة الأمريكية.
- الثلاثاء: مؤشر أسعار خدمات الشركات في اليابان؛ حقق البنك المركزي البريطاني المبيعات، ومؤشر أسعار ستاندرد آند بورز كيس شيلر، وثقة المستهلك.
- الأربعاء: مؤشر أسعار المستهلك الأسترالي. التوقعات الاقتصادية السويسرية؛ العرض النقدي M4 في المملكة المتحدة، وموافقات الرهن العقاري؛ الميزان التجاري للسلع الأمريكية، ومخزونات الجملة، ومبيعات المنازل المعلقة، وقرارات اللجنة الفيدرالية للسوق المفتوحة.
- الخميس: تصاريح البناء في نيوزيلندا؛ موافقات البناء في أستراليا، وأسعار الاستيراد؛ المقياس الاقتصادي السويسري KOF؛ ألمانيا مؤشر أسعار المستهلك والبطالة والناتج المحلي الإجمالي. النشرة الشهرية للبنك المركزي الأوروبي، معدل البطالة في منطقة اليورو؛ الناتج المحلي الإجمالي الأمريكي، مطالبات البطالة.
- الجمعة: ثقة المستهلك في المملكة المتحدة Gfk،؛ معدل البطالة في اليابان، والإنتاج الصناعي، وثقة المستهلك، وبدء الإسكان؛ مؤشرات مديري المشتريات في الصين؛ أستراليا مؤشر أسعار المنتجين، وائتمان القطاع الخاص؛ فرنسا الناتج المحلي الإجمالي، الإنفاق الاستهلاكي؛ مبيعات التجزئة في ألمانيا، ومبيعات التجزئة السويسرية؛ مؤشر أسعار المستهلك في منطقة اليورو، الناتج المحلي الإجمالي؛ الناتج المحلي الإجمالي في كندا، IPPI وRMPI؛ الدخل والإنفاق الشخصي في الولايات المتحدة، وتكلفة العمالة؛ مؤشر مديري المشتريات في شيكاغو.
أوسد / جبي توقعات يومية
Daily Pivots: (S1) 105.58؛ (P) 106.24 (R1) 106.80 ؛ أكثر من…
ويستمر تراجع زوج الدولار الأمريكي/الين الياباني اليوم ليصل إلى أدنى مستوى له عند 105.44 حتى الآن. لا يزال التحيز خلال اليوم على الجانب الهبوطي لتصحيح 61.8% من 101.18 إلى 111.71 عند 105.20. وسيستهدف الاختراق هناك توقعات بنسبة 100% من 111.71 إلى 105.98 من 109.85 عند 104.12. على الجانب العلوي، فإن المقاومة الثانوية فوق 106.13 ستحول التحيز خلال اليوم إلى الحياد أولاً. لكن الانتعاش يجب أن يكون محدودًا بالدعم عند 106.63 الذي تحول إلى مقاومة لتحقيق انخفاض آخر.
في الصورة الأكبر ، لا يزال زوج الدولار الأمريكي مقابل الين الياباني (USD / JPY) في قناة هابطة طويلة المدى بدأت في 118.65 (ديسمبر 2016). وبالتالي ، لا يوجد مؤشر واضح على انعكاس الاتجاه حتى الآن. لا يزال من الممكن أن يمتد الاتجاه الهبوطي من خلال 101.18 منخفضة. مع ذلك ، فإن الاختراق المستمر عند 112.22 من شأنه أن يؤكد اكتمال الاتجاه الهبوطي وتحويل التوقعات الصعودية لـ 118.65 وما فوق.
تحديث المؤشرات الاقتصادية
| GMT | نقاط التحول الرئيسية | الفعاليات | فعلي | توقعات | السابق | منقح |
|---|---|---|---|---|---|---|
| 23:50 | JPY | بنك اليابان ملخص الآراء | ||||
| 4:30 | JPY | كل مؤشر النشاط الصناعي M / M May | -3.50٪ | -3.50٪ | -6.40٪ | |
| 8:00 | EUR | IFO ألمانيا مناخ الأعمال Jul | 89.3 | 86.2 | ||
| 8:00 | EUR | توقعات IFO في ألمانيا Jul | 93.4 | 91.4 | ||
| 8:00 | EUR | تقييم IFO الألماني الحالي Jul | 85 | 81.3 | ||
| 8:00 | EUR | عرض النقود M3 في منطقة اليورو على أساس سنوي Jun | 9.30% | 8.90% | ||
| 12:30 | USD | طلبيات السلع المعمرة يونيو | 6.50% | 15.70% | ||
| 12:30 | USD | طلبيات السلع المعمرة باستثناء النقل يونيو | 3.50% | 3.70% |




 Signal2forex.com - أفضل الروبوتات وإشارات الفوركس


