
يعتبر الدولار والين ضعيفين بشكل عام في آسيا ، بعد تعرضهما لضغوط خلال الليل مع العودة إلى الأسواق المعرضة للمخاطرة. ارتفعت الأسهم الأمريكية حيث أن وزير الخزانة ستيفن منوشين "حقق الكثير من التقدم في الكثير من المجالات" مع رئيسة مجلس النواب نانسي بيلوسي بشأن التحفيز الجديد. ومع ذلك ، كانت هناك أيضًا رسالة متضاربة من الأغلبية في مجلس الشيوخ ميتش ماكونيل مفادها أن الجانبين ما زالا "متباعدين". لم تكن الارتفاعات في المؤشرات الأمريكية مقنعة في الواقع ، حيث أغلقت فقط بالقرب من منتصف نطاق يوم أمس. التركيز سيعود مؤقتًا من السياسة إلى البيانات الاقتصادية مرة أخرى.
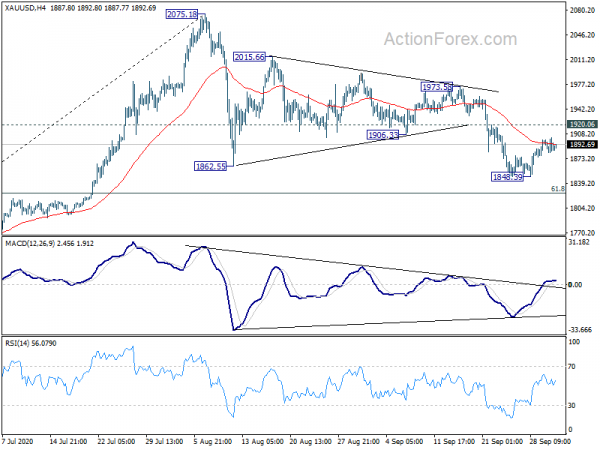
من الناحية الفنية ، هناك إشارات متزايدة على أن الدولار قد أكمل بالفعل ارتداده على المدى القريب. ومع ذلك ، ما زلنا نفضل رؤية كسر واضح للمقاومة 1.1752 في زوج اليورو / الدولار الأمريكي لمنحنا المزيد من الثقة في هذه الحالة. وبالمثل ، سيحتاج زوج اليورو / الين الياباني أيضًا إلى إخراج المقاومة 124.31 بشكل حاسم إذا عادت الأسواق حقًا إلى وضع المخاطرة. من الناحية المثالية ، لمزيد من ضعف الدولار ، يجب أن نرى الذهب يحافظ على ما فوق 4 ساعات 55 EMA بشكل نظيف ، مع بعض التسارع الصعودي عبر مقاومة 1920.06.
في آسيا ، فإن مؤشر نيكاي ثابت في الوقت الحالي. انخفض عائد السندات الحكومية لمدة 10 سنوات إلى 0.005 -0.015. وارتفع مؤشر سنغافورة ستريت تايمز بنسبة 1.25٪. الصين وهونغ كونغ في عطلة. بين عشية وضحاها ، ارتفع مؤشر داو جونز بنسبة 1.20٪. ارتفع مؤشر S&P 500 بنسبة 0.83٪. ارتفع مؤشر ناسداك بنسبة 0.74٪. ارتفع العائد لأجل 10 سنوات 0.032 إلى 0.677.
تحسن مؤشر كبار المصنعين في اليابان من انخفاض 11 عامًا
ارتفع مؤشر BoJ Tankan للمصنعين الكبار في اليابان إلى -27 في الربع الثالث ، مرتفعًا من -3 ، لكنه فقد التوقعات عند -34. ارتفعت آفاق التصنيع الكبيرة إلى -23 ، مرتفعة من -17 ، مطابقة للتوقعات. ارتفع المؤشر غير الصناعي الكبير إلى -27 ، مرتفعًا من -12 ، والذي فاق التوقعات عند -17. ارتفعت النظرة العامة غير التصنيعية إلى -9 ، مرتفعةً من -11 ، وفقدت التوقعات عند -14. ارتفعت النفقات الرأسمالية للصناعة بنسبة 9٪ ، أعلى بقليل من التوقعات عند 1.4٪.
تم الترحيب بالتحسن في الحالة المزاجية لكبار الشركات المصنعة بالنظر إلى أن المؤشر وصل للتو إلى أدنى مستوى له في 11 عامًا في الربع الثاني. لكن الارتداد مخيب للآمال مع استمرار حالة عدم اليقين الوبائي. هناك دعوات متزايدة لحوافز مالية إضافية من رئيس الوزراء الجديد يوشيهيدي سوجا. وأشار زعيم حزب الائتلاف الحاكم ناتسو ياماغوتشي في وقت سابق إلى أن الحكومة تدرس إضافة حزمة إنفاق واسعة النطاق.
انتهى التصنيع الياباني لمؤشر مديري المشتريات عند 47.7 ، وفقد الانكماش شدته
تم الانتهاء من مؤشر مديري المشتريات التصنيعي الياباني عند 47.7 في سبتمبر ، مرتفعًا من 47.3 في أغسطس. هذا هو أعلى مستوى منذ فبراير ، لكنه ، مع ذلك ، لا يزال قراءة انكماشية. كان هناك انخفاض أبطأ في الإنتاج والطلبات الجديدة بينما تستمر توقعات الأعمال في التعافي.
قال تيم مور ، مدير الاقتصاد في IHS Markit: "استمرت ظروف العمل الضعيفة في جميع أنحاء قطاع التصنيع الياباني في سبتمبر ، ولكن كانت هناك دلائل على أن الانكماش الاقتصادي قد فقد حدته. كانت الانخفاضات الأخيرة في الإنتاج والطلبات الجديدة هي الأبطأ منذ الربع الأول من عام 2020 وأضعف بكثير مما شوهد في وقت سابق في الوباء. لاحظ بعض المصنعين أن التحول في مبيعات الصادرات للعملاء في أماكن أخرى في آسيا قد ساعد في تعويض بعض ضعف الطلب في جميع أنحاء أوروبا والولايات المتحدة.
كان الجانب الأكثر تشجيعًا في الاستطلاع الأخير هو الانتعاش المستمر في تفاؤل الأعمال من أدنى مستوى شهدناه خلال شهر أبريل. يخطط أكثر من ضعف عدد الشركات المصنعة لزيادة الإنتاج في الأشهر الـ 12 المقبلة مثل تلك التي توقعت انخفاضًا ، مما دفع مقياس استطلاع توقعات الأعمال إلى أعلى مستوياته منذ مايو 2018. "
انخفض التصنيع الأسترالي AiG إلى 46.7 ، وهو انتعاش عرضة لانتكاسات دورية
انخفض مؤشر AiG لأداء التصنيع في أستراليا إلى 46.7 في سبتمبر ، انخفاضًا من 49.3. سجلت فيكتوريا أضعف نتيجة ، بانخفاض -6.4 إلى 37.6 ، بسبب قيود المرحلة الرابعة. ولكن تم الإبلاغ عن انخفاض أيضًا في نيو ساوث ويلز ، بانخفاض -6.7 إلى 44.3 ، وكوينزلاند ، -3.8 إلى 43.3. بالنظر إلى مزيد من التفاصيل ، انخفض الإنتاج -3.3 إلى 50.1. انخفض التوظيف -2.5 إلى 47.7. انخفضت الطلبات الجديدة -1.5 إلى 45.1. انخفضت الصادرات -5.7 إلى 46.5. ارتفع متوسط الأجور 1.5 إلى 52.3.
قال إينيس ويلوكس ، الرئيس التنفيذي لمجموعة Ai Group: "إن الانكماش المخيب للآمال في التصنيع والتراجع في العمالة الصناعية في سبتمبر يعد تذكيرًا في الوقت المناسب بأن التعافي من أزمة COVID-19 ، على الأقل في مراحله الأولية ، سيكون مؤقتًا وعرضة لانتكاسات دورية. ... من الواضح أن هناك حاجة لمزيد من الحوافز المالية في الميزانية الفيدرالية الأسبوع المقبل للمساعدة في إعادة بناء الثقة اللازمة لجعل الشركات تستثمر وإنفاق الأسر ".
واستشرافا للمستقبل
سيصدر مؤشر أسعار المستهلكين السويسري و SVME في الجلسة الأوروبية. ستصدر منطقة اليورو مؤشر مديري المشتريات التصنيعي النهائي ومؤشر أسعار المنتجين. ستصدر المملكة المتحدة أيضًا مؤشر مديري المشتريات التصنيعي. ستركز النقاط الرئيسية على البيانات الأمريكية في وقت لاحق من اليوم ، بما في ذلك الدخل الشخصي والإنفاق مع تضخم نفقات الاستهلاك الشخصي ، ومطالبات البطالة ، ومؤشر التصنيع ISM.
ور / أوسد دايلي أوتلوك
Daily Pivots: (S1) 1.1686؛ (P) 1.1721 (R1) 1.1756 ؛ أكثر من…..
لا يزال الباوند اليومي لزوج اليورو / الدولار الأمريكي عصبيًا مع التركيز على 1.1752 وتحول الدعم إلى مقاومة. الاختراق الحاسم هناك سيجادل بأن التراجع التصحيحي قد اكتمل. سوف يتحول التحيز خلال اليوم إلى الاتجاه الصعودي لإعادة اختبار 1.2011. وعلى الجانب السفلي ، فإن كسر 1.1612 سيمدد الهبوط من 1.2011 على المدى القصير إلى ارتداد بنسبة 38.2٪ من 1.0635 إلى 1.2011 عند 1.1485 بدلاً من ذلك.
في الصورة الأكبر ، يُنظر إلى الارتفاع من 1.0635 على أنه الضلع الثالث للنمط من 1.0339 (قاع 2017). مزيد من الارتفاع يجب أن ينظر إليه لتجمع المقاومة عند 1.2555 بعد ذلك (ارتداد 38.2٪ من 1.6039 إلى 1.0339 عند 1.2516). ستبقى هذه الحالة المفضلة طالما تحولت المقاومة 1.1422 إلى الدعم.
تحديث المؤشرات الاقتصادية
| GMT | نقاط التحول الرئيسية | الفعاليات | فعلي | توقعات | السابق | منقح |
|---|---|---|---|---|---|---|
| 22:30 | AUD | أداء AiG لمؤشر Mfg سبتمبر | 46.7 | 49.3 | ||
| 23:50 | JPY | مؤشر تانكان للتصنيع الكبير Q3 | -27 | -23 | -34 | |
| 23:50 | JPY | مؤشر تانكان غير الصناعي | -12 | -9 | -17 | |
| 23:50 | JPY | تانكان توقعات التصنيع الكبيرة Q3 | -17 | -17 | -27 | |
| 23:50 | JPY | آفاق تانكان غير الصناعية | -11 | -9 | -14 | |
| 23:50 | JPY | تانكان كبير جميع الصناعة Capex Q3 | 1.40% | 1.30% | 3.20% | |
| 00:30 | JPY | PMI التصنيع F سبتمبر | 47.7 | 47.3 | 47.3 | |
| 06:30 | CHF | مبيعات التجزئة الحقيقية Y / Y أغسطس | 4.50% | 4.10% | ||
| 06:30 | CHF | CPI M / M Sep | 0.00% | 0.00% | ||
| 06:30 | CHF | CPI Y / Y Sep | -0.70٪ | -0.90٪ | ||
| 07:30 | CHF | SVME مؤشر مديري المشتريات (PMI) سبتمبر | 53.4 | 51.8 | ||
| 07:45 | EUR | ايطاليا PMI التصنيع سبتمبر | 53.5 | 53.1 | ||
| 07:50 | EUR | فرنسا مؤشر مديري المشتريات التصنيعي سبتمبر F | 50.9 | 50.9 | ||
| 07:55 | EUR | فرنسا مؤشر مديري المشتريات التصنيعي سبتمبر F | 56.6 | 56.6 | ||
| 08:00 | EUR | البطالة في إيطاليا Aug | 10.20% | 9.70% | ||
| 08:00 | EUR | التصنيع في منطقة اليورو PMI Sep F | 53.7 | 53.7 | ||
| 08:30 | GBP | PMI التصنيع F سبتمبر | 54.3 | 54.3 | ||
| 09:00 | EUR | معدل البطالة في منطقة اليورو أغسطس | 8.10% | 7.90% | ||
| 09:00 | EUR | منطقة اليورو في مؤشر أسعار المنتجين M / M Aug | 0.70% | 0.60% | ||
| 09:00 | EUR | منطقة اليورو في مؤشر أسعار المنتجين Y / Y أغسطس | -2.10٪ | -3.30٪ | ||
| 11:30 | USD | تخفيضات مهمة المتحدي في السنة سبتمبر | 116.50% | |||
| 12:30 | USD | الدخل الشخصي M / M Aug | -2.30٪ | 0.40% | ||
| 12:30 | USD | الإنفاق الشخصي Aug | 0.70% | 1.90% | ||
| 12:30 | USD | مؤشر أسعار نفقات الاستهلاك الشخصي M / M Aug | 0.30% | |||
| 12:30 | USD | مؤشر أسعار نفقات الاستهلاك الشخصي (Y / Y) أغسطس | 1% | |||
| 12:30 | USD | مؤشر أسعار PCE الأساسي M / M أغسطس | 0.30% | 0.30% | ||
| 12:30 | USD | مؤشر أسعار نفقات الاستهلاك الشخصي الأساسية (PCE Core Price Index Y / Y) أغسطس | 1.40% | 1.30% | ||
| 12:30 | USD | مطالبات البطالة الأولية (سبتمبر 25) | 850K | 870K | ||
| 13:30 | CAD | التصنيع PMI سبتمبر | 55.1 | |||
| 13:45 | USD | PMI التصنيع F سبتمبر | 53.5 | 53.5 | ||
| 14:00 | USD | ISM التصنيعي PMI سبتمبر | 56 | 56 | ||
| 14:00 | USD | أسعار التصنيع ISM المدفوعة سبتمبر | 59 | 59.5 | ||
| 14:00 | USD | مؤشر التوظيف الصناعي ISM سبتمبر | 46.4 | |||
| 14:00 | USD | الإنفاق الانشائي M / M Aug | 0.80% | 0.10% | ||
| 14:30 | USD | تخزين الغاز الطبيعي | 66B |




 Signal2forex.com - أفضل الروبوتات وإشارات الفوركس


