
مراجعة الولايات المتحدة
سجل التطعيم
- أدى الجمع بين نتيجة الانتخابات ولقاح عملي إلى تعزيز الأسواق المالية وتعيين موسيقى الخلفية لقائمة المؤشرات المختصرة لهذا الأسبوع. انظر موضوع الأسبوع لمعرفة الآثار الاقتصادية للقاح.
- أبلغت الشركات الصغيرة عن حالة عدم يقين شبه قياسية في أكتوبر وسط الوباء والانتخابات المثيرة للانقسام.
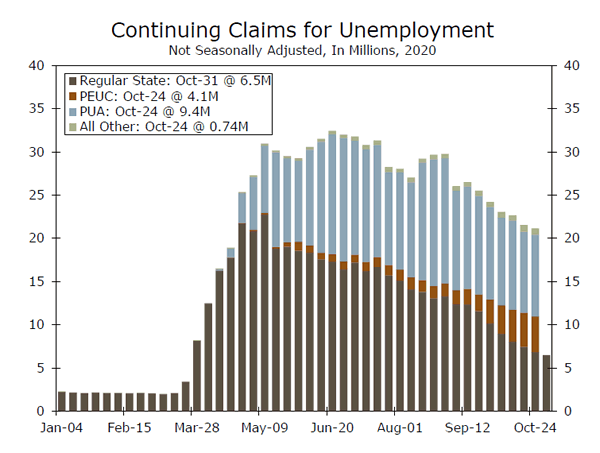
- قد تنخفض مطالبات البطالة الأولية ، لكن حقيقة أن أكثر من 20 مليون شخص ما زالوا يسعون للحصول على إعانات البطالة المستمرة بشكل أو بآخر تشير إلى فقدان الزخم في انتعاش سوق العمل.
سجل التطعيم
على الرغم من أنه لا يزال موضع خلاف ، إلا أن نتيجة الانتخابات جنبًا إلى جنب مع بعض التطورات الإيجابية فيما يتعلق بلقاح جديد من شركة Pfizer معًا عززت الأسواق المالية هذا الأسبوع. كان احتمال انقسام الحكومة والانتهاء النهائي للوباء بمثابة الموسيقى الخلفية لما كان أسبوعًا إخباريًا بطيئًا من حيث المؤشرات الاقتصادية. للتعرف على ما يعنيه اللقاح للاقتصاد ، يرجى الاطلاع على موضوع الأسبوع في الصفحة 7.
ثقة الشركات الصغيرة وسط عدم اليقين في الانتخابات
لم تتغير ثقة الشركات الصغيرة في أكتوبر ، على الرغم من أن أصحاب الأعمال قلقون بوضوح بشأن المسار المستقبلي للسياسة الاقتصادية. قفز مؤشر عدم اليقين إلى 98.0 في أكتوبر ، في حين أن هذا يقترب من أعلى مستوى قياسي ، فإن بعض الارتفاع حول الانتخابات ليس بالأمر غير المعتاد. سوف تتلاشى حالة عدم اليقين بشأن الانتخابات ، لكن الارتفاع الأخير في حالات COVID وما قد يعنيه ذلك على الأرجح لمشاركة العملاء لن يختفي في أي وقت قريبًا.
تحدق في فصل الشتاء الصعب الذي يحتمل أن يكون طويلًا ، تظهر الشركات علامات على التملص قليلاً. تم تقليص توقعات النمو وكذلك الإنفاق الرأسمالي وخطط التوظيف والاقتراض.
احصل على السلع عند التضخم
على الرغم من التسامح الجديد لمجلس الاحتياطي الفيدرالي للتضخم الأسرع ، كانت أسعار المستهلكين ثابتة في أكتوبر. ارتفعت أسعار الغذاء والطاقة على حد سواء. وباستثناء الغذاء والطاقة ، لم تتغير الأسعار الأساسية منذ سبتمبر بسبب الخدمات الأساسية.
لسنوات حتى الآن ، أدى الجمع بين الاستعانة بمصادر خارجية للبلدان ذات تكلفة العمالة المنخفضة والضغط الناعم على أسعار السلع الأساسية إلى وجود قوة تسعير قليلة جدًا للمنتجين وتجار التجزئة عندما يتعلق الأمر بسعر السلع. ولكن بعد شهور من الإنفاق الاستهلاكي القوي على السلع ، نرى الآن تضخم السلع الاستهلاكية يزداد سخونة مما كان عليه منذ سنوات. لا يزال منخفضًا تاريخيًا عند 1.2 ٪ فقط ، لكن هذا هو أسرع تضخم لهذه الفئة منذ عام 2012.
على الرغم من ذلك ، لا يزال التضخم متواضعا بشكل عام مع استمرار الأسعار في الانحسار من الآثار الوبائية. نتوقع أن يرتفع التضخم إلى أعلى ، لكنه سيظل دون اتجاهه السابق للوباء لبعض الوقت ، على الرغم من ضغوط الأسعار المتواضعة من السلع.
الآم المخاض
تراجعت مطالبات البطالة لأول مرة إلى 709 ألف الأسبوع الماضي ، والتي كانت أقل من المتوقع وتحسنًا عن رقم الأسبوع السابق عند 757 ألفًا. ولكن ، ارتفع عدد الأفراد الذين استمروا في تقديم مطالبات PUA (مثل العاملين بدوام جزئي وعمال الوظائف المؤقتة) بمقدار 101 ألف خلال الأسبوع المنتهي في 24 أكتوبر ، كما ارتفع المبلغ الإجمالي لمطالبات الطوارئ (PEUC) بمقدار 160 ألفًا.
في المجموع ، كان هناك 21.157 مليون فرد قدموا نوعًا من مطالبات البطالة خلال الأسبوع الذي يبدأ في 24 أكتوبر. وعلى هذا النحو ، فإن سوق العمل ، على الرغم من تحسنه ، ما زال بعيدًا عن الاستقرار. هذه نقطة ضعف رئيسية لوتيرة الانتعاش خاصة في ظل الغياب المحتمل لقانون تحفيز جديد كبير.
توقعات الولايات المتحدة
مبيعات التجزئة • الثلاثاء
جاءت مبيعات التجزئة قبل التوقعات بكثير خلال سبتمبر. وقفزت المبيعات الإجمالية 1.9٪ خلال الشهر ، أي أكثر من ضعف ما كان متوقعًا على نطاق واسع. ارتفعت مبيعات المجموعة الضابطة ، التي تُستخدم كمدخل للتقديرات الرسمية للناتج المحلي الإجمالي ، بنسبة 1.4٪. ومع ذلك ، كانت المبيعات الإجمالية قوية في جميع المجالات. شهدت معظم الفئات الرئيسية ارتفاعًا في المبيعات في سبتمبر ، مع استثناء مبيعات متاجر الإلكترونيات.
كان البحث عن إنفاق أعمق على السلع المعمرة هو الصدارة مرة أخرى ، حيث يواصل المستهلكون التكيف مع حقائق التعايش مع COVID. ارتفعت مبيعات السيارات بنسبة 3.6٪ ، وهي المكاسب الرابعة في خمسة أشهر. كما شهدت متاجر الملابس والمطاعم ارتفاعًا في المبيعات خلال الشهر. بشكل عام ، يعتبر المكاسب الواسعة النطاق والمتجاوزة للتوقعات في سبتمبر دليلاً على أنه في حين أن مبيعات التجزئة ستظل ثابتة في المنطقة الإيجابية في الأشهر المقبلة ، في حين أن مبيعات التجزئة تتجه نحو الأسفل.
السابق: 1.9٪ Wells Fargo: 1.1٪
الإجماع: 0.5٪ (شهر بعد شهر)
الإنتاج الصناعي • الثلاثاء
ظهرت بعض بوادر التباطؤ في قطاع المصانع في سبتمبر. انخفض الإنتاج الصناعي الإجمالي بنسبة 0.6٪ خلال الشهر. انخفض الإنتاج الصناعي بنسبة 0.3 ٪ ، مما يشير إلى أن الطلب على السلع الاستهلاكية المتعلقة بالتباعد الاجتماعي ومعايير COVID الجديدة الأخرى قد بدأ في التلاشي. انخفضت جميع فئات إنتاج منتجات السيارات والكمبيوتر والإلكترونيات والأجهزة والأثاث والسجاد خلال الشهر.
وبالمثل ، كان إنتاج المرافق عاملًا رئيسيًا ، حيث انخفض بنسبة 5.6٪ خلال شهر سبتمبر. ومع ذلك ، من المحتمل أن يكون التراجع الشهري في المرافق بعض المردود بعد الارتفاع الناتج عن ارتفاع درجات الحرارة في أغسطس. في المقابل ، ارتفع إنتاج التعدين بنسبة 1.7٪. استقرت أسعار النفط في الأشهر الأخيرة ، مما أدى إلى تحسن متواضع في نشاط النفط والغاز. بالنظر إلى كل هذا ، قد يرتد إجمالي الإنتاج الصناعي مرة أخرى في أكتوبر ، ولكن يبدو أن الاتجاه العام يتباطأ.
السابق: -0.6٪ ويلز فارجو: 0.9٪
الإجماع: 1.0٪ (شهر بعد شهر)
بدايات الإسكان • الأربعاء
يستمر البناء السكني الجديد في كونه نقطة مضيئة واضحة على الرغم من الارتفاع المتواضع بنسبة 1.9٪ في عدد المساكن التي تم البدء فيها خلال شهر سبتمبر. كان هذا التحسن الأقل من المتوقع بالكامل تقريبًا نتيجة لانخفاض بنسبة 16.3٪ في فئة العائلات المتعددة. تكون بدايات تعدد العائلات متقلبة للغاية من شهر لآخر. ومع ذلك ، فقد ضعف الطلب على الشقق بشكل كبير منذ بداية الوباء.
على العكس من ذلك ، ارتفعت بداية الأسرة الواحدة بنسبة 8.5٪ ، وهي المكاسب الشهرية الخامسة على التوالي. معدلات الرهن العقاري المنخفضة بشكل قياسي والحاجة إلى المزيد من المساحات الصالحة للعيش يجب أن يرتفع الطلب على المنازل الجديدة. نتوقع بعض الاعتدال في المستقبل في البناء السكني ، لا سيما مع برودة الطقس في معظم أنحاء البلاد. ومع ذلك ، يبدو أن بناء الأسرة الواحدة لديه الكثير من الزخم وراءه ، والذي من شأنه أن يدفع البدء العام في الأشهر المقبلة. ارتفع إجمالي تصاريح البناء بنسبة 5.2 ٪ خلال شهر سبتمبر ، مع زيادة تصاريح الأسرة الواحدة بنسبة 7.8 ٪.
السابق: 1,415 ألفًا ويلز فارجو: 1,455،XNUMX ألفًا
الإجماع: 1,450 ألف (سار)
مراجعة العالمي
إجمالي الناتج المحلي في المملكة المتحدة قوي ، والإنتاج الصناعي في منطقة اليورو ضعيف
- هذا الأسبوع ، أعلنت المملكة المتحدة عن الناتج المحلي الإجمالي للربع الثالث مما أكد على انتعاش الاقتصاد بحدة في الربع الأخير. ومع ذلك ، مع استمرار خروج بريطانيا من الاتحاد الأوروبي دون حل ووجود قيود جديدة ، من المرجح أن يتعطل التعافي في الربع الرابع. يمكن قول الشيء نفسه عن منطقة اليورو ، التي أبلغت عن بيانات الإنتاج الصناعي غير الملهمة ومن المرجح أن تشهد انخفاضًا في النشاط في الربع الرابع.
- انتعشت الأسواق المالية التركية ، وخاصة العملة ، حيث قد تكون تغييرات السياسة الرئيسية وشيكة. من المتوقع الآن ارتفاع أسعار الفائدة وكذلك المزيد من صنع السياسات التقليدية ؛ ومع ذلك ، ما زلنا حذرين إلى حد ما ونعتقد أن الأسواق يمكن أن تتقدم على نفسها.
انتعاش المملكة المتحدة للربع الثالث قوي ، لكنه قصير العمر
أعلنت المملكة المتحدة يوم الخميس عن بيانات الناتج المحلي الإجمالي للربع الثالث والتي كانت متوافقة بشكل عام مع التوقعات. على أساس تتابعي ، توسع الاقتصاد البريطاني بنسبة 3٪ في الربع الثالث ، وهو أكبر توسع ربع سنوي على الإطلاق. وبينما أكدت بيانات الناتج المحلي الإجمالي أن الانتعاش الاقتصادي جار ، فإن انتعاش النشاط قد ينتهي به الأمر لفترة قصيرة. في محاولة لمكافحة انتشار COVID ، أعادت سلطات المملكة المتحدة فرض تدابير تقييدية في جميع أنحاء البلاد. تم إجبار المطاعم والحانات وأماكن التجمعات الكبيرة الأخرى على الإغلاق ، مما سيؤثر على الأرجح على الإنفاق الاستهلاكي والاقتصاد الأوسع في المملكة المتحدة. بالإضافة إلى القيود ، لا تزال حالة عدم اليقين بشأن خروج بريطانيا من الاتحاد الأوروبي تلقي بثقلها على التوقعات الاقتصادية ، حيث لا يزال الاتحاد الأوروبي والمملكة المتحدة غير قادرين على الاتفاق على صفقة تجارية. أدى الجمع بين القيود الجديدة والشكوك المتعلقة بخروج بريطانيا من الاتحاد الأوروبي إلى مراجعة توقعاتنا لإجمالي الناتج المحلي هبوطيًا ونتوقع الآن أن ينكمش الاقتصاد البريطاني بنسبة 15.5٪ هذا العام ، مما يجعله أسوأ اقتصاد أداء لمجموعة العشر.
الإنتاج الصناعي في منطقة اليورو
بدأ اقتصاد منطقة اليورو في التعثر حيث تعرضت المنطقة لموجة أخرى من إصابات COVID. عادت القيود في مكانها في جميع اقتصادات منطقة اليورو الرئيسية بما في ذلك ألمانيا وفرنسا وإسبانيا وإيطاليا. من المؤكد أن بيانات النشاط والمعنويات ستتأثر بالقيود الجديدة ، مما يعرض اقتصاد منطقة اليورو لخطر الانكماش مرة أخرى في الربع الرابع. ولكن ، حتى قبل فرض القيود ، كانت هناك علامات على أن منطقة اليورو بدأت في التباطؤ. قدم الإنتاج الصناعي هذا الأسبوع مزيدًا من الأدلة على التباطؤ حيث لم تكن البيانات مخالفة للتوقعات فحسب ، بل انخفضت بشكل غير متوقع. على أساس شهري ، تقلص الإنتاج الصناعي لشهر سبتمبر بنسبة 4٪ مقابل التوقعات التي تدعو إلى نمو إيجابي بنسبة 0.4٪. بالإضافة إلى ذلك ، تم تعديل الإنتاج الصناعي لشهر أغسطس هبوطيًا ، في إشارة إلى أن اقتصاد منطقة اليورو كان من الممكن أن يفقد الزخم مع اقتراب الربع الرابع. على غرار المملكة المتحدة ، قمنا أيضًا بمراجعة توقعاتنا لإجمالي الناتج المحلي لمنطقة اليورو لعام 0.6 لتخفيضها لتعكس القيود الجديدة. نتوقع الآن أن ينكمش الاقتصاد بحوالي 4٪ ، وما زالت المخاطر حول تلك التوقعات تميل نحو الاتجاه الهبوطي.
في الوقت المناسب لعيد الشكر
في نهاية الأسبوع الماضي ، أقال الرئيس التركي أردوغان رئيس البنك المركزي التركي ، بينما استقال وزير الاقتصاد التركي أيضًا من منصبه. وبحسب أردوغان ، فإن عدم القدرة على الدفاع عن قيمة الليرة والسيطرة على التضخم أدى إلى قراره. وكبديل لذلك ، دعا أردوغان عضوًا سابقًا في مجلس الوزراء يتمتع بخلفية سياسية تكنوقراطية أكثر لقيادة البنك المركزي ، بينما دعا أردوغان نفسه إلى مزيد من الوضوح في قرارات السياسة النقدية. في الوقت الحالي ، استجابت الأسواق المالية للأخبار بشكل إيجابي. ارتفعت الليرة وسط توقعات بحدوث زيادات كبيرة في أسعار الفائدة التركية ، في حين تقلصت هوامش التخلف عن سداد الائتمان بشكل كبير. من وجهة نظرنا ، يجب أن تساعد السياسة النقدية الأكثر تشددًا الليرة في الحفاظ على مكاسبها الأخيرة ؛ ومع ذلك ، قد تكون الأسواق متفائلة للغاية بشأن التغييرات الرئيسية في السياسة في تركيا. سيظل البنك المركزي بحاجة إلى رفع أسعار الفائدة ، وهو ما دفعه الرئيس أردوغان في الماضي ، ولا يزال بحاجة إلى إيجاد طريقة لترويض التضخم.
التوقعات العالمية
الناتج المحلي الإجمالي التشيلي • الأربعاء
في الأسبوع المقبل ، ستعلن تشيلي عن بيانات الناتج المحلي الإجمالي للربع الثالث مع توقعات إجماع تدعو إلى انتعاش صحي في الاقتصاد. انكمش الاقتصاد التشيلي بشكل كبير في الربع الثاني ، بما يزيد عن 3٪ على أساس تتابعي. مع ذلك ، تشير المؤشرات الرئيسية والتطورات السياسية إلى أن الاقتصاد قد يعود إلى المسار الصحيح. زاد النشاط الاقتصادي في تشيلي بشكل مطرد ، في حين ارتفعت أسعار النحاس قليلاً. من المفترض أن يساعد هذا المزيج الاقتصاد التشيلي على التعافي حتى نهاية العام وأن يكتسب بعض الزخم مع اقتراب عام 2. كما ينبغي أن تكون التطورات السياسية المحلية داعمة للاقتصاد. كانت تشيلي تدير التداعيات الاقتصادية لفيروس كورونا من خلال الاحتجاجات السياسية في سانتياغو والمدن الكبيرة الأخرى. في الآونة الأخيرة ، اختار المواطنون التشيليون إعادة كتابة دستور الأمة في تصويت أقل إثارة للجدل بكثير مما توقعنا. هدأت الاحتجاجات في الوقت الحالي ، وهو ما من شأنه أن يخفف بعض الضغط عن الاقتصاد ويسمح بتعافي مستمر.
السابق: - 13.2٪
الإجماع: 4.9٪ (ربع سنوي)
البنك المركزي التركي • الخميس
كانت السياسة النقدية في تركيا تحت التركيز الشديد لبعض الوقت الآن. في الشهر الماضي ، كان المشاركون في السوق يتوقعون رفع سعر الفائدة بشكل كبير من البنك المركزي التركي حيث تعرضت الليرة لضغوط وسط اختلالات اقتصادية كبيرة وتوترات جيوسياسية جديدة. ومع ذلك ، اختار البنك المركزي إبقاء أسعار الفائدة دون تغيير ، مما أدى إلى تجدد عمليات بيع الليرة وجعل الليرة أسوأ العملات أداءً في العالم هذا العام. في نهاية الأسبوع الماضي ، أقال الرئيس التركي رجب طيب أردوغان رئيس البنك المركزي لأنه لا يمكن استقرار الليرة ، مما أضاف مزيدًا من الاهتمام إلى قرار السياسة النقدية القادم. يبدو أن الرئيس الجديد للبنك المركزي التركي هو صانع سياسة أرثوذكسي. مع أخذ ذلك في الاعتبار ، تتوقع الأسواق تطبيق سياسة نقدية أكثر صرامة الأسبوع المقبل ، وربما قبل ذلك. يشكل عدم استقلالية البنك المركزي خطرًا على رفع أسعار الفائدة ؛ ومع ذلك ، إذا كان استقرار العملة يمثل أولوية ، فإننا نتوقع حدوث ارتفاع.
السابق: 10.25٪
توافق في الآراء: شنومك٪
بنك اندونيسيا • الجمعة
طوال أزمة فيروس كورونا ، كان بنك إندونيسيا أحد البنوك المركزية في الأسواق الناشئة التي أبقت أسعار الفائدة ثابتة إلى حد ما. مع دخول الاقتصاد العالمي في حالة إغلاق في وقت سابق من العام ، خفض بنك إندونيسيا معدل إعادة الشراء العكسي الرئيسي لمدة 7 أيام بمقدار 50 نقطة أساس في محاولة لتعويض تأثير الفيروس. خفض واحد إضافي بمقدار 50 نقطة أساس أدى إلى انخفاض أسعار الفائدة إلى 4.00٪ ، حيث من المحتمل أن تظل في رأينا في الوقت الحالي. بدأ الاقتصاد في التعافي مع بدء عملية إعادة الفتح ، حيث ارتفع الناتج المحلي الإجمالي للربع الثالث بنسبة 3٪ على أساس ربع سنوي وتحسن الأسواق المالية المحلية. بدأ تضخم مؤشر أسعار المستهلكين أيضًا في الارتفاع ، على الرغم من أنه من المسلم به أنه لا يزال أقل بكثير من مستويات ما قبل الفيروس ، مما قد يوفر الأساس المنطقي لواضعي السياسات لخفض أسعار الفائدة. ومع ذلك ، مع انتعاش الاقتصاد العالمي ، واستقرار أرقام الحالات المحلية المؤكدة وبنك مركزي متحفظ عادةً ، نعتقد أن بنك إندونيسيا سيبقي أسعار الفائدة دون تغيير الأسبوع المقبل.
السابق: 4.00٪
توافق في الآراء: شنومك٪
بسبب، حظ
سعر الفائدة ووتش
ارتفاع أسعار الفائدة على أخبار اللقاحات
ارتفعت عائدات الخزانة في البداية بعد إصدار النتائج الإيجابية من تجارب المرحلة 3 من Pfizer's للقاح COVID. في حين أظهرت هذه النتائج فعالية أعلى بكثير (أكثر من 90٪) ، فإن الجدول الزمني لتطوير اللقاحات وتطعيم نسبة كبيرة من سكان الولايات المتحدة والعالم لم يتغير جوهريًا. ومع ذلك ، فإن ما تغير هو أن هناك الآن قدر أقل من عدم اليقين بشأن ما إذا كان سيتم تطوير لقاح ومتى سيتم تطويره ، وهذا بحد ذاته سيبرر عوائد أعلى قليلاً من الخزانة مما رأيناه سابقًا.
إن التطوير الناجح الواضح للقاح لا يغير الجدول الزمني للاحتياطي الفيدرالي لتعديل التيسير الكمي أو رفع أسعار الفائدة. يبدو أن الرئيس باول وغيره من مسؤولي بنك الاحتياطي الفيدرالي أكثر قلقًا بشأن التوقعات على المدى القريب للاقتصاد في ضوء الارتفاع الأخير في حالات COVID وعجز الكونجرس عن تمرير حزمة التحفيز الاقتصادي. من الواضح أن بنك الاحتياطي الفيدرالي قلق بشأن المخاطر السلبية للاقتصاد والخطر المحتمل على جودة الائتمان.
بحلول نهاية الأسبوع ، كان سوق السندات أيضًا يركز مرة أخرى على الزيادة في إصابات COVID. في الولايات المتحدة ، بلغ متوسط الإصابات الجديدة حوالي 134,000 يوميًا خلال الأسبوع الماضي ، ارتفاعًا من 98,000 يوميًا في الأسبوع السابق. بالوتيرة الحالية ، ستتجاوز الإصابات 250,000 يوميًا في غضون أسابيع قليلة. مع قدرة وحدة العناية المركزة والموظفين المدربين الذين يعانون من نقص بالفعل في العديد من المجالات ، من الصعب تخيل أن الاقتصاد لن يتحمل على الأقل شكلًا من أشكال الإغلاق الناعم ، حيث تقلل العديد من الشركات ساعات العمل حيث يخرج المستهلكون كثيرًا. لا يزال الإغلاق الشديد أيضًا احتمالًا ، مع تطبيق بعض المدن والدول المتضررة بشدة على الأقل قيودًا صارمة.
يمثل تزايد حالات الإصابة بفيروس كورونا وتنفيذ عمليات الإغلاق الطوعي والجزئي على الأقل تهديدًا أكبر لنمو الربع الأول من عام 1 مقارنة بالربع الحالي ، الذي اكتمل نصفه بالفعل. نظرًا للتحديات التي تواجه الانتخابات الرئاسية وجولات الإعادة المقبلة لمجلس الشيوخ في جورجيا ، قد يكون من الصعب تمرير مشروع قانون تحفيز وإصداره في جلسة البطة العرجاء ، مما قد يهيئ الاقتصاد لبداية بطيئة حتى عام 2021.
رؤى سوق الائتمان
الطلب على القروض الاستهلاكية قوي ، ولكن قد يكون الصبر في ازدياد
أشار أحدث استطلاع رأي صادر عن كبار مسؤولي القروض لمجلس الاحتياطي الفيدرالي إلى تشديد معايير الإقراض عبر جميع فئات القروض الرئيسية في الربع الثالث. أبلغت البنوك ، بشكل عام ، عن ضعف الطلب على القروض التجارية والصناعية (C&I) والعقارات التجارية (CRE). قد يشير الضعف المستمر في الإقراض التجاري إلى أن الشركات غير راغبة في الحصول على الائتمان ، كما هو الحال في كثير من الأحيان خلال فترات عدم اليقين الاقتصادي. ومع ذلك ، لا يمكن قول الشيء نفسه بالنسبة للمستهلك في الربع الأخير. أشارت البنوك إلى زيادة الطلب الاستهلاكي في الربع الثالث ، مدفوعًا بشكل أساسي بالاستفسارات المتعلقة بالرهن العقاري وقروض السيارات. لم يكن هذا مفاجئًا حيث تراجعت مبيعات المنازل والسيارات بشكل مثير للإعجاب.
من ناحية أخرى ، تضمن المسح أيضًا مجموعة خاصة من الأسئلة المتعلقة بسياسات الصبر التي قد تشير إلى بعض الضعف في الرفاهية المالية للأسرة. أفادت نسبة معتدلة من البنوك (35.5٪) أن 5-20٪ من قروض الرهن العقاري كانت في حالة تحمل. كان تأجيل الدفع أو تخفيض الرسوم المتأخرة أو التنازل عنها وعدم الإبلاغ عن المدفوعات المتأخرة لوكالات الائتمان من بين شروط التحمل الأكثر شيوعًا. نظرًا لأن العديد من عمليات وقف الإخلاء وحبس الرهن لا تزال سارية حتى نهاية العام ، فقد تواجه الأسر التي تعاني من ضائقة طويلة الأجل مخاطر أكبر في العام المقبل في حالة عدم وجود حوافز مالية إضافية. بالنظر إلى المستقبل ، سنستمر في مراقبة إعادة التضييق الجوهرية في أسواق الائتمان ، مما قد يشكل مخاطر على الانتعاش الاقتصادي.
موضوع الأسبوع
ظهور لقاح فعال في متناول اليد
حققت أخبار يوم الاثنين من شركة Pfizer نتائج تجارب لقاح COVID للمرحلة الثالثة فعالية أعلى بكثير مع آثار جانبية أقل ، وأعطت سوق الأسهم دفعة كبيرة في بداية الأسبوع وأدت إلى ارتفاع عائدات السندات. كانت المفاجأة الأكبر هي فعالية اللقاح بنسبة تزيد عن 3٪. كان الإجماع المسبق هو أن لقاح COVID قد يكون فعالًا فقط مثل لقاحات الأنفلونزا الموسمية ، والتي عادة ما تكون فعالة بنسبة 90٪ إلى 40٪ ، في أحسن الأحوال.
يختلف نهج فايزر ، مثله مثل بعض الآخرين الذين هم الآن في مرحلة متأخرة من التجارب ، عن تطوير اللقاح السابق من حيث أنه يستهدف الخلية التائية للفيروس بدلاً من صنع لقاح من عينة محايدة من الفيروس. مع وجود لقاح فعال على ما يبدو ومن المرجح أن يرى آخرون نتائج مماثلة ، فإن احتمالية الموافقة على لقاح واحد على الأقل ، وربما لقاحين أو ثلاثة ، للاستخدام في حالات الطوارئ بحلول نهاية العام ، يكون قويًا.
قامت عملية Warp Speed بتمويل إنتاج اللقاحات أثناء اختبار اللقاحات الواعدة. نتيجة لذلك ، هناك إمداد كبير ولكنه محدود من اللقاح المتاح بالفعل ، والذي من المرجح أن يستهدف في البداية المتخصصين في الرعاية الصحية وأول المستجيبين. إن سلسلة التوريد الخاصة بتصنيع اللقاح موجودة أيضًا ، لذا يجب زيادة الإنتاج بسرعة نسبيًا.
بينما ارتفعت سوق الأسهم في البداية بسبب أخبار اللقاح ، كان معظم الارتفاع عبارة عن تجارة إغاثة تعكس إزالة عدم اليقين بشأن ما إذا كان سيتم تطوير لقاح ومتى. لن يفيد نجاح فايزر في التخفيف من الارتفاع الأخير في عدد الإصابات بفيروس كوفيد في جميع أنحاء أوروبا والولايات المتحدة. يبدو من المرجح أن يتباطأ النمو الاقتصادي العالمي والأمريكي ، حيث تتراجع المشاركة الاقتصادية مع زيادة حذر الشركات والمستهلكين.
إذا أمكن إعطاء اللقاح بنجاح لنسبة كبيرة من السكان بحلول منتصف عام 2021 ، وهو ما يبدو ممكنًا ، فقد يفاجئ النمو الاقتصادي ارتفاعًا خلال النصف الثاني من العام. ستكون هناك حاجة إلى مزيد من الوقت لإدارة اللقاح في أوروبا وحول العالم ، ومع ذلك ، فمن غير المرجح أن يعود النمو العالمي إلى مساره الصحيح إلا في وقت ما بعد ذلك.




 Signal2forex.com - أفضل الروبوتات وإشارات الفوركس


