
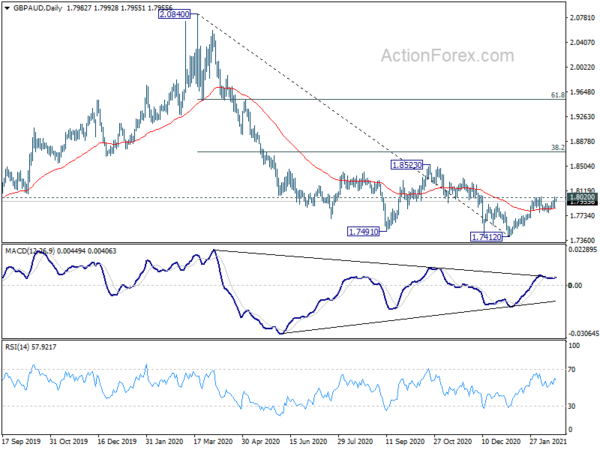
يستمر الجنيه الاسترليني في التداول باعتباره الأقوى لهذا الأسبوع ، حيث يتحول التركيز إلى مبيعات التجزئة في المملكة المتحدة ومؤشرات مديري المشتريات. قد تؤدي المفاجآت الصعودية هناك إلى إعطاء الجنيه الاسترليني دفعة أخرى. يحافظ الدولار الأسترالي على نفسه بالقرب من ثاني أقوى مستوى في الوقت الحالي. من ناحية أخرى ، بقي الين وفرنسا السويسرية في المركز الأضعف ، يليهما اليورو. الدولار الكندي والدولار الكندي كلاهما مختلط.
من الناحية الفنية ، يبدو أن الباوند في وضع التسارع في الوقت الحالي. يكسر زوج اليورو / الجنيه الإسترليني مستوى الدعم 0.8670 دون أي تردد. الهدف التالي هو 0.8533 مستوى الإسقاط. يسير زوج الجنيه الإسترليني مقابل الدولار الأمريكي (GBP / USD) على المسار الصحيح نحو المقاومة طويلة المدى 1.4376. يسير زوج الجنيه الإسترليني / الدولار الكندي على المسار الصحيح لإعادة اختبار 1.8052 مقاومة المدى المتوسط. التركيز الأول هو ما إذا كان زوج الجنيه الإسترليني / الين الياباني سوف يخترق 147.95 مقاومة المدى المتوسط بشكل حاسم. التركيز الآخر هو ما إذا كان الجنيه الاسترليني / الدولار الاسترالي سوف يخترق المقاومة 1.8020 لاستئناف الارتداد من 1.7412 باتجاه المقاومة 1.8523.
في آسيا ، انخفض مؤشر نيكاي حاليًا بنسبة -0.80٪. هونج كونج HSI انخفض بنسبة -0.48٪. ارتفع مؤشر China Shanghai SSE بنسبة 0.12٪. وانخفض معدل تداول سنغافورة ستريت تايمز بنسبة -1.07٪. ارتفع عائد السندات الحكومية اليابانية لأجل 10 سنوات 0.0066 ليصل إلى 0.100. وبين عشية وضحاها ، انخفض مؤشر داو جونز بنسبة -0.38٪. وانخفض مؤشر ستاندرد آند بورز 500 بنسبة -0.44٪. وانخفض مؤشر ناسداك بنسبة -0.72٪. انخفض عائد 10 سنوات -0.014 إلى 1.287.
ارتفع مؤشر أسعار المستهلكين الأساسي الياباني إلى -0.6٪ على أساس سنوي في يناير ، وتحول مؤشر أسعار المستهلكين الأساسي إلى 0.1٪ على أساس سنوي
ارتفع مؤشر أسعار المستهلكين الأساسي (السابق للغذاء) إلى -0.6٪ على أساس سنوي في يناير ، مرتفعًا من -1.0٪ على أساس سنوي ، أعلى من التوقعات عند -0.7٪ على أساس سنوي. كما ارتفع مؤشر أسعار المستهلكين لجميع السلع إلى -0.6٪ على أساس سنوي ، مرتفعًا من -1.2٪ على أساس سنوي. تحول مؤشر أسعار المستهلك الأساسي (الغذاء والطاقة) إيجابيًا إلى 0.1٪ على أساس سنوي ، مرتفعًا من -0.4٪ على أساس سنوي.
من المقرر أن يراجع بنك اليابان أدوات سياسته النقدية في مارس ، لجعل برنامج التحفيز الضخم "أكثر استدامة وفعالية". يُذكر أن البنك المركزي قد يحل محل بعض الإرشادات العددية لمشتريات ETF. وأشار مصدر لرويترز إلى أنه "لجعل سياسة بنك اليابان مستدامة ، فإنه يحتاج إلى تجنب شراء الكثير من صناديق الاستثمار المتداولة عندما يكون القيام بذلك غير ضروري".
ارتفع مؤشر مديري المشتريات التصنيعي الياباني إلى 50.6 ، لكن الخدمات انخفضت إلى 45.8
ارتفع مؤشر مديري المشتريات التصنيعي الياباني إلى 50.6 في فبراير ، مرتفعًا من 49.8 ، مما يشير إلى تحسن متجدد في قطاع التصنيع. مع ذلك ، انخفض مؤشر PMI للخدمات إلى 45.8 منخفضًا من 46.1. ارتفع مؤشر مديري المشتريات المركب إلى 47.6 ، مرتفعًا من 47.1.
قال أسامة بهاتي ، الخبير الاقتصادي في IHS Markit: "أشارت أحدث بيانات مؤشر مديري المشتريات فلاش إلى مزيد من التراجع في نشاط الأعمال. كما تراجعت الطلبات الجديدة بقوة ، مدفوعة بضعف الطلب المحلي. أشارت أحدث البيانات إلى بعض النقاط الأكثر إشراقًا. استقرت طلبات التصدير الجديدة ... توسعت مستويات التوظيف قليلاً ... استمر تضخم أسعار المدخلات بوتيرة مماثلة لشهر يناير. كانت الشركات متفائلة بأن ظروف العمل ستتحسن في الأشهر الـ 12 المقبلة.
انخفض مؤشر PMI الأسترالي المركب إلى 54.4 ، وتوظيف قوي ، وارتفاع ضغط التضخم ، وتعطل سلسلة التوريد
انخفض مؤشر PMI التصنيعي الأسترالي إلى 56.6 في فبراير ، انخفاضًا من 57.2. انخفض مؤشر PMI للخدمات إلى 54.1 ، منخفضًا من 55.6. انخفض مؤشر مديري المشتريات المركب إلى 54.4 منخفضًا من 55.9.
قال أندرو هاركر ، مدير الاقتصاد في IHS Markit: "تتمثل إحدى النقاط الإيجابية الرئيسية من بيانات مؤشر مديري المشتريات لمؤشر مديري المشتريات لأستراليا في أقوى وتيرة لخلق الوظائف منذ أواخر عام 2018 ... في ملاحظة أقل إيجابية ، كان النمو في الاقتصاد مصحوبًا بضغوط تضخمية أقوى ... وهناك عامل آخر يحتمل أن يوقف النمو ، خاصة في قطاع التصنيع ، وهو الاضطراب المستمر لسلاسل التوريد وسط مشاكل الشحن العالمية التي لم تظهر أي علامة على السماح فوق."
ارتفعت مبيعات التجزئة الأسترالية بنسبة 0.6٪ شهريًا في يناير ، وقادت نيو ساوث ويلز الارتفاع لكن كوينزلاند تراجعت
ارتفعت مبيعات التجزئة الأسترالية بنسبة 0.6٪ شهريًا في يناير ، دون التوقعات البالغة 2.0٪ شهريًا. ارتفعت جميع الولايات والأقاليم ، باستثناء كوينزلاند. قادت نيو ساوث ويلز الارتفاع بنسبة 1.0 ٪ ، حيث شهدت سيدني الكبرى تخفيف قيود COVID-19 في يناير. شهدت كوينزلاند انخفاضًا بنسبة 1.5 ٪ ، حيث أدت قيود COVID-19 في بريسبان إلى السقوط
قال بن جيمس ، مدير الاستطلاعات الاقتصادية الفصلية: "لا تزال هناك اختلافات في مبيعات التجزئة بين الولايات والأقاليم ، حيث يتم تشديد قيود COVID-19 أو تخفيفها في أجزاء مختلفة من البلاد".
من نيوزيلندا ، تباطأ إدخال PPI إلى 0.0٪ على أساس ربع سنوي في الربع الرابع ، وتحول إنتاج PPI إيجابيًا إلى 4٪ على أساس ربع سنوي.
واستشرافا للمستقبل
التقويم الاقتصادي مشغول للغاية اليوم. ستصدر ألمانيا مؤشر أسعار المنتجين ومؤشرات مديري المشتريات. ستفرج فرنسا عن مؤشرات مديري المشتريات. ستطلق سويسرا الإنتاج الصناعي. ستصدر منطقة اليورو مؤشرات مديري المشتريات والحساب الجاري. ستصدر المملكة المتحدة مبيعات التجزئة ومؤشرات مديري المشتريات.
في وقت لاحق من اليوم ، ستصدر كندا مبيعات التجزئة. ستصدر الولايات المتحدة مؤشرات مديري المشتريات ومبيعات المنازل القائمة.
GBP / JPY اليومية توقعات
Daily Pivots: (S1) 146.88؛ (P) 147.34 (R1) 148.12 ؛ أكثر من…
يستأنف ارتفاع زوج الجنيه الإسترليني / الين الياباني بعد تراجع قصير وعودة التحيز خلال اليوم إلى الاتجاه الصعودي. الكسر المستدام للمقاومة الهيكلية 147.95 يحمل تداعيات صعودية أكبر. يجب أن يستهدف الاتجاه الصعودي من 123.94 إسقاطًا بنسبة 100٪ من 123.94 إلى 142.71 من 133.03 عند 151.80 التالي. وعلى الجانب السفلي ، مع ذلك ، فإن كسر الدعم الثانوي 146.39 سيشير إلى قمة على المدى القصير ، ويتحول التحيز إلى الجانب السفلي للتراجع.
في الصورة الأكبر ، يُنظر إلى الارتفاع من 123.94 على أنه الضلع الثالث لنمط الحركة الجانبية من 122.75 (قاع 2016). كسر 147.95 سيستهدف مقاومة 156.59 (قمة 2018). على الجانب السفلي ، هناك حاجة إلى كسر دعم 133.03 لتأكيد اكتمال الارتفاع من 123.94. خلاف ذلك ، سيظل المزيد من الارتفاع مواتياً حتى في حالة التراجع.
تحديث المؤشرات الاقتصادية
| GMT | نقاط التحول الرئيسية | الفعاليات | فعلي | توقعات | السابق | منقح |
|---|---|---|---|---|---|---|
| 21:45 | NZD | PPI Input Q / Q Q4 | 0.00% | 0.60% | ||
| 21:45 | NZD | PPI إخراج Q / Q Q4 | 0.40% | -0.30٪ | ||
| 22:00 | AUD | مؤشر مديري المشتريات التصنيعي CBA February P | 56.6 | 57.2 | ||
| 22:00 | AUD | CBA Services PMI February P | 54.1 | 55.6 | ||
| 23:30 | JPY | CPI National Core I / Y Jan | -0.60٪ | -0.70٪ | -1.00٪ | |
| 0:01 | GBP | GfK ثقة المستهلك فبراير | -23 | -27 | -28 | |
| 0:30 | AUD | مبيعات التجزئة M / M يناير P | 0.60% | 2.00% | -4.10٪ | |
| 0:30 | JPY | بنك جيبون التصنيعي PMI Feb P | 50.6 | 49.7 | 49.8 | |
| 7:00 | EUR | ألمانيا PPI M / M يناير | 0.70% | 0.80% | ||
| 7:00 | EUR | ألمانيا PPI Y / Y يناير | 0.20% | 0.20% | ||
| 7:00 | GBP | مبيعات التجزئة م / م يناير | -1.00٪ | 0.30% | ||
| 7:00 | GBP | مبيعات التجزئة Y / Y يناير | 2.90% | |||
| 7:00 | GBP | مبيعات التجزئة السابقة الوقود M / M يناير | -0.50٪ | 0.40% | ||
| 7:00 | GBP | مبيعات التجزئة السابقة الوقود Y / Y يناير | 6.40% | |||
| 7:00 | GBP | صافي اقتراض القطاع العام (GBP) | 33.4B | |||
| 7:30 | CHF | الإنتاج الصناعي Y / Y Q4 | -5.10٪ | |||
| 8:15 | EUR | مؤشر التصنيع الفرنسي PMI فبراير ص | 51 | 51.6 | ||
| 8:15 | EUR | مؤشر مديري المشتريات بقطاع الخدمات بفرنسا | 47 | 47.3 | ||
| 8:30 | EUR | التصنيع الألماني PMI فبراير ص | 56.5 | 57.1 | ||
| 8:30 | EUR | مؤشر مديري المشتريات الخدمي في ألمانيا | 46.5 | 46.7 | ||
| 9:00 | EUR | مؤشر قطاع التصنيع في منطقة اليورو فبراير ص | 54.4 | 54.8 | ||
| 9:00 | EUR | خدمات منطقة اليورو PMI Feb P | 44.5 | 45.4 | ||
| 9:00 | EUR | الحساب الجاري في منطقة اليورو (EUR) ديسمبر | 22.0B | 24.6B | ||
| 9:30 | GBP | مؤشر مديري المشتريات الصناعي فبراير ف | 54 | 54.1 | ||
| 9:30 | GBP | مؤشر مديري المشتريات الخدمي | 40.5 | 39.5 | ||
| 13:30 | CAD | مبيعات التجزئة م / م ديسمبر | 1.30% | |||
| 13:30 | CAD | مبيعات التجزئة باستثناء السيارات M / M ديسمبر | 2.10% | |||
| 14:45 | USD | مؤشر مديري المشتريات الصناعي فبراير ف | 58.5 | 59.2 | ||
| 14:45 | USD | مؤشر مديري المشتريات الخدمي | 57.5 | 58.3 | ||
| 15:00 | USD | مبيعات المنازل القائمة يناير | 6.56M | 6.76M | ||
| 15:00 | USD | تغيير مبيعات المنازل الحالية M / M Jan | -2.70٪ | 0.70% |




 Signal2forex.com - أفضل الروبوتات وإشارات الفوركس


