
أدى الارتفاع المتجدد في عوائد سندات الخزانة الأمريكية خلال الليل إلى انخفاض الأسهم. استمرت معنويات النفور من المخاطرة في الجلسة الآسيوية العامة. يعد الدولار الأسترالي حاليًا هو الأسوأ أداءً لهذا اليوم، متأثرًا بشكل أكبر ببيانات مبيعات التجزئة الضعيفة. يتبع الدولار الكندي ثاني أضعف سعر، حيث تراجعت أسعار النفط. ويعتبر الفرنك السويسري والين والدولار هي العملات الأقوى، مع تجاهل الين لإعلان سياسة بنك اليابان. وبشكل عام، تجدر الإشارة أيضًا إلى أن جميع الأزواج والتقاطعات الرئيسية قد عادت الآن إلى نطاق الأسبوع الماضي.
ومن الناحية الفنية، يظل التركيز منصبًا على ما إذا كان الدولار الأمريكي قادرًا على الخروج من نطاق المدى القريب. المستويات التي يجب مراقبتها هي 1.1834-1.1989 لزوج EUR/USD، 1.3777-1.4016 لزوج GBP/USD، 0.7620-0.7848 لزوج AUD/USD، 108.33-109.35 لزوج USD/JPY. وهناك تركيز آخر أيضًا وهو ما إذا كان الين قد يرتد إذا استمر العزوف عن المخاطرة لبقية اليوم. تتضمن المستويات التي يجب مراقبتها دعمًا ثانويًا عند 129.47 لزوج EUR/JPY و150.75 دعمًا ثانويًا لزوج GBP/JPY.
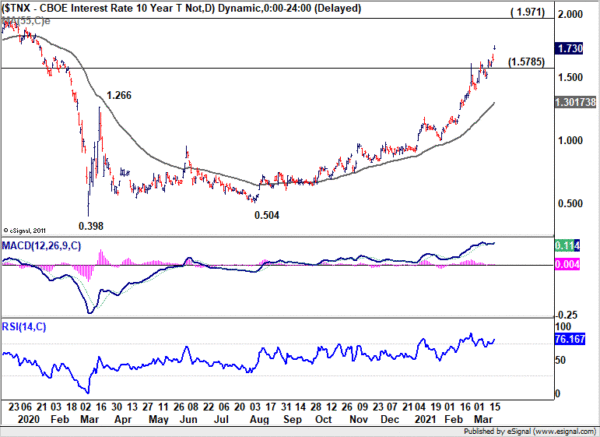
في آسيا ، انخفض مؤشر نيكاي حاليًا بنسبة -1.44٪. انخفض مؤشر HSI في هونج كونج بنسبة -1.55٪. انخفض مؤشر China Shanghai SSE بنسبة -1.04٪. وارتفع سهم سنغافورة ستريت تايمز 0.33٪. ارتفع عائد السندات الحكومية اليابانية لأجل 10 سنوات بمقدار 0.0088 ليصل إلى 0.115. وبين عشية وضحاها ، انخفض مؤشر داو جونز بنسبة -0.46٪. وانخفض ستاندرد آند بورز 500 بنسبة -1.48٪. انخفض مؤشر ناسداك بنسبة -3.02٪. ارتفع العائد لأجل 10 سنوات 0.089 إلى 1.730.
يتسارع العائد على السندات الأمريكية لأجل 10 سنوات مرة أخرى، ويستهدف 2٪ بعد ذلك
كانت عمليات البيع في سندات الخزانة الأمريكية مرة أخرى هي الموضوع الرئيسي في الأسواق بين عشية وضحاها. وقفز العائد على السندات لأجل 10 و30 عاما بشكل حاد وأغلق عند أعلى مستوى منذ الوباء. كان بنك الاحتياطي الفيدرالي واضحًا في أنه لن يقوم بتعديل مشترياته من الأصول في الوقت الحالي، وأعطى إشارة إلى ارتفاع العائدات. وكان المستثمرون يراهنون على تحسن التوقعات وعودة التضخم من خلال الارتفاع المؤقت هذا العام.
تشير إعادة التسارع الصعودي في عوائد السندات لأجل 10 سنوات إلى أنه من المحتمل أن يستحوذ على منطقة المقاومة حول مستوى 2%، بين مستويات تصحيح 1.971 و61.8% من 3.248 إلى 0.398 عند 2.159، قبل تشكيل قمة. ستظل هذه هي الحالة المفضلة طالما بقي TNX فوق مستوى الدعم 1.578.
العائد لمدة 30 عامًا يتقدم على العائد لمدة 10 سنوات في التطوير. لقد خرج TYX من منطقة المقاومة المقابلة مع ارتفاع الأمس. أي أن مستوى المقاومة 2.443 ومستوى تصحيح 61.8% من 3.455 إلى 0.837 عند 2.455. قد نشهد المزيد من الارتفاع في TYX إذا تمكن من الحفاظ على أعلى من منطقة المقاومة الحالية. ومع ذلك، فإن مقاومة القناة على المدى الطويل عند حوالي 3% من شأنها أن تتوج بالارتفاع.
انخفض خام غرب تكساس الوسيط في أسوأ يوم منذ سبتمبر، وضغط على مستوى الدعم 59
وانخفضت أسعار النفط بشكل حاد بين عشية وضحاها وسط أسوأ عمليات بيع منذ سبتمبر الماضي. وكانت المخاوف بشأن تباطؤ التطعيم العالمي عاملاً أدى إلى تراجع التفاؤل بشأن الطلب على النفط. ولا تزال أكثر من اثنتي عشرة دولة أوروبية تعلق استخدام أسترازينيكا. وحتى المملكة المتحدة، صاحبة أفضل أداء في مجال التطعيمات، حذرت من انخفاض كبير في الإمدادات الأسبوعية اعتبارًا من أبريل، فيما يتعلق بمسألة التصنيع في الهند.
من الناحية الفنية، فإن فشل خام غرب تكساس الوسيط في الحفاظ على المقاومة الهيكلية فوق 65.43 في هذه المحاولة الأولى ليس مفاجئًا للغاية. قمة المدى القصير ينبغي أن تتشكل عند 67.83 مع اختراق الدعم 59.17. ينصب التركيز الآن على ما إذا كان خام غرب تكساس الوسيط يمكنه التمسك بمنطقة الدعم بين المتوسط المتحرك لـ 55 يومًا (الآن عند 57.97) و59.17. إذا كان الأمر كذلك، فمن المفترض أن يتبع ذلك التعزيز الجانبي على المدى القريب، لاستيعاب الاتجاه الصعودي الأخير، وبناء القاعدة لارتفاع آخر. ومع ذلك، فإن الاختراق القوي لمنطقة الدعم 57.97/59.17 من شأنه أن يؤدي إلى تراجع أعمق إلى مستوى تصحيح 38.2% من 33.50 إلى 67.83 عند 54.71 على الأقل.
بنك اليابان يوسع النطاق المستهدف لعائد سندات الحكومة اليابانية لأجل 10 سنوات إلى +-0.25%
أعلن بنك اليابان اليوم عن ثلاثة تغييرات رئيسية، نتيجة لمراجعة السياسة. أولاً، ظل سعر الفائدة على المدى القصير عند -0.1%. سيتم إنشاء "خطة فائدة لتشجيع الإقراض" لتمكين البنك المركزي من "خفض أسعار الفائدة القصيرة والطويلة الأجل بشكل رشيق مع الأخذ في الاعتبار تأثير عمل الوساطة المالية".
ثانيًا، يتم الحفاظ على هدف العائد لسندات الحكومة اليابانية لأجل 10 سنوات عند حوالي 0%. ولكن يُسمح الآن بالتقلب في نطاق أوسع بين زائد وناقص 0.25%. سيتم إدخال "عمليات الشراء بسعر ثابت لأيام متتالية" لوضع حد أعلى لأسعار الفائدة عند الضرورة.
ثالثًا، سيقوم بنك اليابان بشراء صناديق الاستثمار المتداولة وصناديق الاستثمار العقارية J-REITS بحدود عليا تبلغ حوالي 12 تريليون ين ياباني و180 مليار ين ياباني على التوالي. ولكن تم إسقاط الإشارة إلى هدف الشراء السنوي لصناديق الاستثمار المتداولة بقيمة 6 تريليون ين ياباني.
انخفضت مبيعات التجزئة الأسترالية بنسبة -1.1% على أساس شهري في فبراير، مع الإغلاق في فيكتوريا وواشنطن
انخفضت مبيعات التجزئة الأسترالية بنسبة -1.1% على أساس شهري، أو -346.5 مليون دولار أسترالي، في فبراير، وهو أسوأ من المتوقع بارتفاع بنسبة 0.4% على أساس شهري. وقادت الشلالات فيكتوريا (-4%) وأستراليا الغربية (-6%). شهدت كلتا الولايتين قيود إغلاق بسبب فيروس كورونا (COVID-19) خلال الشهر. وعوضت الانخفاضات جزئيًا في هذه الولايات الارتفاعات في نيو ساوث ويلز وكوينزلاند، والتي شهدت تأثير قيود فيروس كورونا في يناير.
واستشرافا للمستقبل
سيتم إصدار مؤشر أسعار المنتجين الألماني وصافي اقتراض القطاع العام في المملكة المتحدة خلال الجلسة الأوروبية. ستصدر كندا مبيعات التجزئة في وقت لاحق من نفس اليوم.
أوسد / جبي توقعات يومية
Daily Pivots: (S1) 108.59؛ (P) 108.94 (R1) 109.26 ؛ أكثر من..
يستمر تداول النطاق في زوج دولار/ين USD/JPY ويظل التحيز خلال اليوم محايدًا في الوقت الحالي. مع ثبات الدعم الثانوي عند 108.33، من المتوقع حدوث المزيد من الارتفاع. وعلى الجانب العلوي، فإن كسر 109.35 سيستأنف الارتفاع من 102.58 إلى مقاومة القناة طويلة المدى عند 110.02 بعد ذلك. والانقطاع الحاسم هناك سيكون له آثار أكبر. ومع ذلك، على الجانب السلبي، فإن كسر مستوى 108.33 سيشير إلى قمة على المدى القصير. سيتم تحويل التحيز خلال اليوم إلى الجانب السلبي للتصحيح.
في الصورة الأكبر ، ينصب التركيز الآن على مقاومة القناة طويلة المدى (الآن عند 110.02). سيشير الاختراق المستمر هناك إلى اكتمال الاتجاه الهبوطي من 118.65 (ديسمبر 2016). مزيد من كسر المقاومة 112.22 سيؤكد هذه الحالة الصاعدة ويستهدف 118.65 بعد ذلك. ومع ذلك ، فإن رفض قناة المقاومة سيبقي التوقعات على المدى المتوسط هبوطية.
تحديث المؤشرات الاقتصادية
| GMT | نقاط التحول الرئيسية | الفعاليات | فعلي | توقعات | السابق | منقح |
|---|---|---|---|---|---|---|
| 23:30 | JPY | مؤشر أسعار المستهلكين الوطني الأساسية Y / Y فبراير | -0.40٪ | -0.40٪ | -0.60٪ | |
| 0:01 | GBP | GfK ثقة المستهلك مار | -16 | -20 | -23 | |
| 0:30 | AUD | مبيعات التجزئة شهر/شهر فبراير ص | -1.10٪ | 0.40% | 0.50% | |
| 3:00 | JPY | قرار سعر الفائدة من بنك اليابان | -0.10٪ | -0.10٪ | -0.10٪ | |
| 7:00 | EUR | ألمانيا مؤشر أسعار المنتجين M/M فبراير | 0.70% | 1.40% | ||
| 7:00 | EUR | ألمانيا مؤشر أسعار المنتجين Y / Y فبراير | 2.00% | 0.90% | ||
| 9:30 | GBP | صافي اقتراض القطاع العام فبراير | 20.0B | 8.0B | ||
| 12:30 | CAD | مبيعات التجزئة م / م يناير | -2.50٪ | -3.40٪ | ||
| 12:30 | CAD | مبيعات التجزئة السابقة للسيارات M / M يناير | -2.00٪ | -4.10٪ |




 Signal2forex.com - أفضل الروبوتات وإشارات الفوركس


