
تظل أسواق الفوركس في حالة توطيد في الغالب في الجلسة الآسيوية. التعافي في الدولار والين ضعيف إلى حد ما حتى الآن ، توجته معنويات السوق المرنة. أغلق ستاندرد آند بورز 500 عند مستوى قياسي جديد بينما لم يكن مؤشر داو جونز متخلفًا كثيرًا. يتم تداول المؤشرات الآسيوية الرئيسية أيضًا على ارتفاع بعد أن تجنبت شركة Evergrande الصينية التخلف عن السداد في الوقت الحالي بعد تحويل الأموال لسداد دفعة فائدة رئيسية قبل فترة سماح مدتها 30 يومًا تنتهي غدًا. أما بالنسبة للأسبوع ، فكان الدولار النيوزيلندي والاسترالي الأقوى حتى الآن ، يليهما الفرنك السويسري. الدولار والين والدولار الكندي هي الأضعف. اليورو مختلط ولكن من المحتمل أن يضعف أكثر في التقاطعات.
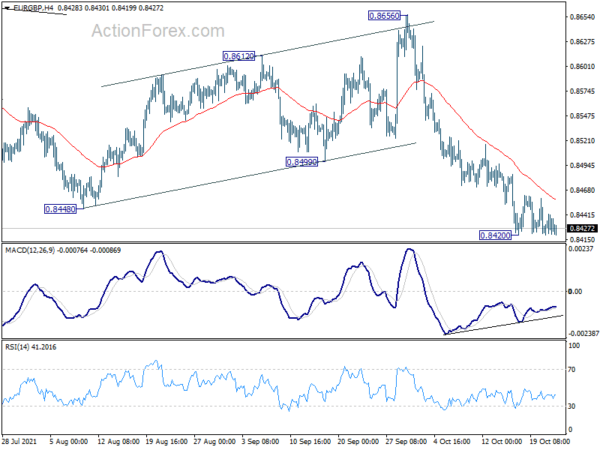
من الناحية الفنية ، سنواصل مراقبة مستويات الدعم الثانوية 132.13 و 156.58 في زوج اليورو / الين الياباني والجنيه الإسترليني / الين الياباني. قد يشير اختراق هذه المستويات إلى ارتداد أكثر استدامة للين الياباني. أيضًا ، نظرًا لاستئناف زوج EUR / CHF هبوطه الأخير عبر 1.0678 أدنى مستوى مؤقت بالفعل ، فإن كسر المستوى 0.8420 المنخفض المؤقت في EUR / GBP قد يشير إلى مزيد من الضعف على نطاق واسع في اليورو.
في آسيا ، في وقت كتابة هذا التقرير ، ارتفع مؤشر نيكاي بنسبة 0.83٪. ارتفع مؤشر HSI في هونج كونج بنسبة 0.51٪. ارتفع مؤشر China Shanghai SSE بنسبة 0.09٪. ارتفع مؤشر سنغافورة ستريت تايمز بنسبة 0.29٪. ارتفع عائد السندات الحكومية اليابانية لأجل 10 سنوات 0.0041 ليصل إلى 0.094. بين عشية وضحاها ، انخفض مؤشر داو جونز بنسبة -0.02٪. ارتفع مؤشر S&P 500 بنسبة 0.30٪ إلى مستوى قياسي جديد عند 4549.78. ارتفع مؤشر ناسداك بنسبة 0.62٪. قفز العائد على 10 سنوات 0.040 إلى 1.676.
ارتفع مؤشر مديري المشتريات التصنيعي الياباني إلى 53.0 ، وعاد إلى النمو
ارتفع مؤشر مديري المشتريات التصنيعي الياباني إلى 53.0 في أكتوبر ، مرتفعًا من 51.5 في سبتمبر ، أعلى من التوقعات عند 51.6. ارتفع مؤشر PMI للخدمات إلى 50.7 ، مرتفعًا من 47.8. ارتفع مؤشر مديري المشتريات المركب إلى 50.7 ، مرتفعًا من 47.9.
قال أسامة بهاتي ، الخبير الاقتصادي في IHS Markit: "عاد النشاط في شركات القطاع الخاص الياباني إلى منطقة التوسع في بداية الربع الرابع من عام 2021 ... ربط أعضاء الفريق عادةً التعافي الطفيف بانخفاض حالات COVID-19 وتخفيف القيود الوبائية .
كما لاحظت شركات القطاع الخاص زيادة في إجمالي الأعمال الجديدة للمرة الأولى منذ أبريل ، مدعوماً بارتفاع أسرع في طلبات التصدير. ومع ذلك ، واصلت الشركات تسليط الضوء على ضغوط سلسلة التوريد المستمرة ونقص المواد. ونتيجة لذلك ، ارتفعت أسعار المدخلات بأسرع معدل منذ أكثر من 13 عامًا. وقد ساهم ذلك في تحقيق أكبر ارتفاع في رسوم الإنتاج منذ يوليو 2018. "
تم الإعلان أيضًا عن ارتفاع مؤشر أسعار المستهلكين لجميع السلع في اليابان إلى 0.2٪ على أساس سنوي في سبتمبر ، مرتفعًا من -0.4٪ على أساس سنوي. ارتفع مؤشر أسعار المستهلك الأساسي (السابق للغذاء) إلى 0.1٪ على أساس سنوي ، مرتفعًا من 0.0٪ على أساس سنوي. ومع ذلك ، لم يتغير مؤشر أسعار المستهلكين الأساسي (السابق للغذاء والطاقة) عند -0.5٪ على أساس سنوي.
ارتفع مؤشر PMI الأسترالي المركب بشكل حاد إلى 52.2 ، عائدًا إلى التوسع
ارتفع مؤشر PMI التصنيعي الأسترالي إلى 57.3 في أكتوبر ، مرتفعًا من 56.8 في سبتمبر. قفز مؤشر PMI للخدمات بشكل حاد إلى 52.0 ، مرتفعًا من 45.5. ارتفع مؤشر مديري المشتريات المركب إلى 52.2 ، مرتفعًا من 46.0. وكلها أعلى مستوياتها في أربعة أشهر.
قال جينغي بان ، المدير المساعد للاقتصاد في IHS Markit: "أشار مؤشر مديري المشتريات المركب إلى أن الاقتصاد الأسترالي قد عاد إلى التوسع في أكتوبر حيث أدى تخفيف قيود COVID-19 وخطط المزيد من الانفتاح على الاقتصاد الأسترالي إلى استعادة الثقة وتجديد النشاط الاقتصادي. ...
"ومع ذلك ، تُرجم ارتفاع الطلب إلى ضغوط أكبر على سلسلة التوريد ... وفي الوقت نفسه ، ارتفعت مستويات التوظيف بمعدل أبطأ مع ورود تقارير عن وجود قيود عند محاولة تعيين موظفين. هذه هي القضايا التي قد تستمر على المدى القصير إلى المتوسط بالنسبة للشركات لأنها تأخذ وقتها في حلها ".
RBA Lowe: التضخم لن يستمر ما لم يتغذى على الأجور
قال محافظ بنك الاحتياطي الأسترالي فيليب لوي في مؤتمر يونيفرسيداد دي تشيلي إنه لا يتوقع استمرار الارتفاع الحالي في التضخم ، إلا إذا أدى ذلك إلى ارتفاع نمو الأجور.
"هل سيعيد ضبط التوقعات حول نوع نمو الأجور الذي يجب أن يحصل عليه الناس ، أم أن الارتفاع الحاد سوف يتبدد وسنعود إلى نوع نتائج سوق العمل التي رأيناها قبل الوباء؟" قال لوي. "لذلك هناك قدر كبير من عدم اليقين حول هذه المسألة ، لكننا نراقبها بعناية."
بنك إنجلترا بيل: اجتماع لجنة السياسة النقدية لشهر تشرين الثاني (نوفمبر) متوازن تمامًا ، على الهواء مباشرة
قال كبير الاقتصاديين الجديد في بنك إنجلترا ، هوو بيل ، إن التضخم في المملكة المتحدة من المرجح أن يرتفع "بالقرب من أو حتى أعلى قليلاً من 5 في المائة" في أوائل العام المقبل. و ، "هذا مكان غير مريح للغاية بالنسبة لبنك مركزي مع هدف تضخم بنسبة 2 في المائة."
أما بالنسبة لتوقعات السوق برفع سعر الفائدة في نوفمبر ، فقد رفض بيل الإفصاح عن موقفه ، وقال فقط إنه "متوازن تمامًا" ، "نوفمبر حي". وأضاف ، "ربما يكون هناك الكثير من الإثارة في التركيز على الأسعار في الوقت الحالي".
قال بيل: "الصورة الكبيرة ، على ما أعتقد ، هي أن هناك أسبابًا تجعلنا لا نحتاج إلى إعدادات الطوارئ في السياسة التي رأيناها بعد اشتداد الوباء". "الإعدادات التي لدينا الآن هي إعدادات داعمة. تضاءلت الحاجة إلى الدعم ، حيث تم بناء هذا الجسر واجتيازه إلى حد كبير ".
بدأ بنك الاحتياطي الفيدرالي بوستيتش برفع سعر الفائدة في الربع الثالث ، ربما أوائل الربع الرابع من عام 3
أخبر بنك الاحتياطي الفيدرالي في أتلانتا رافائيل بوستيك لشبكة CNBC أنه "بدأ" في زيادة معدل الفائدة في الربع "الثالث" ، ربما في أوائل الربع الرابع من عام 2022. "لقد فاجأت تجربتنا من الوباء حقًا الاتجاه الصعودي" ، وأضاف "لقد أدهشتني حقًا عدلت توقعاتي للمضي قدما ".
توقع بوستيك أن الاضطرابات في سلسلة التوريد "ستستمر لفترة أطول مما توقعنا". قال ، "أسواق العمل لن تصل إلى التوازن بالسرعة التي كنا نأملها ، لكن الطلب سيظل مرتفعًا أيضًا وهذا المزيج سيعني أننا سنواجه ضغوطًا تضخمية." لقد أصبح ضغط التضخم "أكثر وضوحًا ووضوحًا" "سيستمر حتى عام 2022".
واستشرافا للمستقبل
ستصدر المملكة المتحدة مبيعات التجزئة ومؤشرات مديري المشتريات. ستصدر منطقة اليورو مؤشرات مديري المشتريات أيضًا. في وقت لاحق من اليوم ، ستصدر كندا مبيعات التجزئة بينما ستصدر الولايات المتحدة مؤشرات مديري المشتريات.
EUR / CHF اليومية توقعات
Daily Pivots: (S1) 1.0657؛ (P) 1.0689 (R1) 1.0705 ؛ أكثر من….
يشير اختراق دعم 1.0678 لزوج EUR / CHF إلى استئناف الاتجاه الهبوطي الأكبر من 1.1149. عاد التحيز خلال اليوم إلى الاتجاه الهبوطي لتوقع 61.8٪ من 1.1149 إلى 1.0694 من 1.0936 عند 1.0655. الاختراق القوي هناك سيمهد الطريق لتوقع 100٪ عند 1.0481 ، وهو قريب من الدعم الرئيسي طويل المدى عند 1.5050. على الجانب العلوي ، كسر المقاومة 1.0764 ضروري للإشارة إلى قاع قصير المدى. خلاف ذلك ، فإن التوقعات ستبقى هبوطية في حالة الانتعاش.
في الصورة الأكبر ، الرفض بحلول 55 أسبوعًا من المتوسط المتحرك الأسي يحافظ على الاتجاه الهابط على المدى المتوسط. يُنظر حاليًا إلى الانخفاض من 1.1149 (ارتفاع 2021) على أنه الضلع الثاني من الطقطقة من 1.0505 (قاع 2020) أولاً. وبالتالي ، في حالة الانخفاض العميق ، فإننا نتطلع إلى دعم قوي من 1.0505 لتحقيق الارتداد. ومع ذلك ، فإن الاختراق المستمر للسعر 1.0505 سيستأنف الاتجاه الهبوطي طويل المدى من 1.2004 (قمة 2018). وأيضًا ، ستكون التوقعات على المدى المتوسط الآن محايدة في أحسن الأحوال طالما أن المقاومة عند 1.0936 ثابتة.
تحديث المؤشرات الاقتصادية
| GMT | نقاط التحول الرئيسية | الفعاليات | فعلي | توقعات | السابق | منقح |
|---|---|---|---|---|---|---|
| 22:00 | AUD | مؤشر مديري المشتريات التصنيعي أكتوبر P | 57.3 | 56.8 | ||
| 22:00 | AUD | الخدمات PMI Oct P | 52.0 | 45.5 | ||
| 23:01 | GBP | GfK ثقة المستهلك | -17 | -16 | -13 | |
| 23:30 | JPY | National CPI Core Y / Y Sep | 0.10% | 0.10% | 0.00% | |
| 00:30 | JPY | مؤشر مديري المشتريات التصنيعي أكتوبر P | 53.0 | 51.6 | 51.5 | |
| 06:00 | GBP | مبيعات التجزئة م / م سبتمبر | 0.70% | -0.90٪ | ||
| 06:00 | GBP | مبيعات التجزئة Y / Y Sep | 0.00% | |||
| 06:00 | GBP | مبيعات التجزئة السابقة الوقود M / M سبتمبر | -1.20٪ | |||
| 06:00 | GBP | مبيعات التجزئة السابقة الوقود Y / Y سبتمبر | -0.90٪ | |||
| 07:15 | EUR | مؤشر التصنيع الفرنسي PMI Oct P | 54.3 | 55 | ||
| 07:15 | EUR | France Services PMI Oct P | 55.3 | 56.2 | ||
| 07:30 | EUR | التصنيع الألماني PMI Oct P | 56.8 | 58.4 | ||
| 07:30 | EUR | Germany Services PMI Oct P | 55.2 | 56.2 | ||
| 08:00 | EUR | مؤشر منطقة اليورو PMI Oct P | 57.3 | 58.6 | ||
| 08:00 | EUR | خدمات منطقة اليورو PMI Oct P | 55.4 | 56.4 | ||
| 08:30 | GBP | مؤشر مديري المشتريات التصنيعي أكتوبر P | 55.6 | 57.1 | ||
| 08:30 | GBP | الخدمات PMI Oct P | 54.5 | 55.4 | ||
| 12:30 | CAD | مبيعات التجزئة M / M Aug | -0.60٪ | |||
| 12:30 | CAD | مبيعات التجزئة باستثناء السيارات M / M Aug | -1٪ | |||
| 13:45 | USD | مؤشر مديري المشتريات التصنيعي أكتوبر P | 60.5 | 60.7 | ||
| 13:45 | USD | الخدمات PMI Oct P | 55.3 | 54.9 |




 Signal2forex.com - أفضل الروبوتات وإشارات الفوركس


