
الولايات المتحدة
- ظل التضخم على رأس أولوياتنا هذا الأسبوع حيث قدمت المؤشرات الاقتصادية القليل من الأدلة على الاعتدال في اضطرابات جانب العرض.
- واصل سوق السندات إعادة تقييم مسار السياسة النقدية ، مما دفع توقعاته بشأن أول رفع لسعر الفائدة إلى سبتمبر 2022.
المعالم البارزة الكندية
- أصدر بنك كندا مسح توقعات الأعمال والمسح الكندي لتوقعات المستهلكين للربع الثالث. أظهر كلاهما قوة طلب واسعة النطاق ، ولكن أيضًا ارتفاع توقعات التضخم.
- أظهر إصدار مؤشر أسعار المستهلكين لشهر سبتمبر انتعاشًا آخر في التضخم (4.4٪ سنويًا / سنويًا) ، مع ضغوط الأسعار الآن على نطاق أوسع. في هذه الملاحظة ، تقوم أسواق الدخل الثابت بتسعير زيادات الأسعار السابقة.
الميزة الخاصة: إمداد الطاقة العالمية بضغوط تسليط الضوء
- ارتفعت شعبية العمل عن بعد خلال ظهور الوباء ، لكنه تضاءل بمرور الوقت ، إلى جانب تحسين ظروف الصحة العامة. من المتوقع أن يستمر هذا الاتجاه مع تحرك الوباء أكثر في مرآة الرؤية الخلفية.
- لا يزال مستقبل العمل في حالة تغير مستمر ، لكن الاستطلاعات تشير إلى أن تفضيلات العمال تميل نحو ترتيبات العمل المختلطة / المرنة. وهذا يدعم فكرة أن العمل عن بعد سيستمر في لعب دور أكبر مما كان عليه قبل الجائحة.
الولايات المتحدة - التضخم لا يزال مستمراً
ظل التضخم على رأس أولوياتنا هذا الأسبوع حيث ناقش المحللون طبيعته المستمرة. لم تقدم قراءة سبتمبر للإنتاج الصناعي ، والتي سجلت انخفاضًا مفاجئًا بنسبة 1.3٪ على أساس شهري ، راحة كبيرة حيث كان نقص المدخلات واضحًا خلال التقرير. في حين أن الانخفاض في المؤشر الفرعي للمواد يُعزى في الغالب إلى الانقطاعات المؤقتة المتعلقة بإعصار إيدا ، عانى إنتاج السلع الاستهلاكية من الاضطرابات المستمرة في جانب العرض ، مما دفع مكون السلع المعمرة إلى -3.7٪ على أساس شهري.
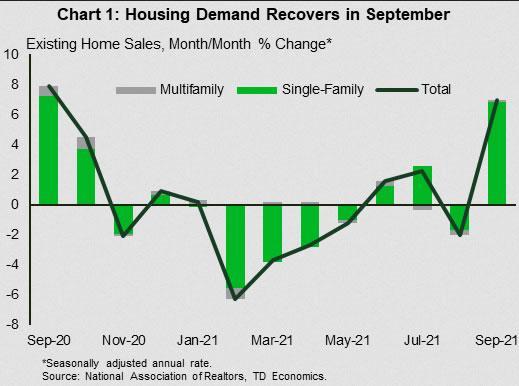
أشارت بيانات سوق الإسكان أيضًا إلى ضغوط الأسعار القوية. على الرغم من مستوى الثقة في بناء المساكن الذي يقترب من أعلى مستوياته على الإطلاق ، فقد تراجعت بدايات الإسكان في سبتمبر ، مما يعكس إلى حد كبير صراع بناة المنازل المستمر مع اختناقات العرض وارتفاع أسعار السلع الأساسية. وفي الوقت نفسه ، فاجأت مبيعات المنازل القائمة ارتفاعها بقراءة شهرية أعلى من المتوقع بنسبة 7.0٪ ، مما يشير إلى أن الطلب لا يزال قوياً ، خاصة في سوق الأسرة الواحدة (الرسم البياني 1). قد تكون الزيادة لمرة واحدة ، ناجمة عن قيام المشترين بسحب مشترياتهم للأمام للاستفادة من معدلات الرهن العقاري المنخفضة (ولكن المتصاعدة). ومع ذلك ، إذا حافظ الطلب على الإسكان على قوته الأخيرة وفشل العرض في مواكبة ذلك ، فمن غير المرجح أن يتباطأ نمو أسعار المنازل كثيرًا. ظل متوسط نمو أسعار المساكن ثابتًا في منطقة من رقمين مقارنة بمستويات العام الماضي في سبتمبر.
في حين أن ارتفاع أسعار المساكن لا ينعكس بشكل كامل في مكون تكلفة المأوى في مقاييس تضخم المستهلك (التي تقدر تكلفة خدمات الإسكان وليس سعر الأصل نفسه) ، فإن الزيادة المستمرة في الطلب على المساكن التي لم تتم تلبيتها من خلال العرض الجديد ستدفع تضخم المساكن أعلى. قد يكون التسارع الإضافي في نمو أسعار الإيجارات بمثابة القشة التي يقنعها بنك الاحتياطي الفيدرالي ببدء دورة التنزه. في خطاب ألقاه هذا الأسبوع ، أشار محافظ الاحتياطي الفيدرالي والر إلى أنه "يراقب عن كثب أسعار خدمات الإسكان" وأنه إذا استمر التضخم الشهري في الارتفاع ، "فقد يكون هناك ما يبرر استجابة سياسية أكثر شدة من مجرد التناقص التدريجي في عام 2022".
بعد شهور من الرضا النسبي ، لم تعد سوق السندات تتراجع عن التعبير عن مخاوفها بشأن ضغوط التضخم المستمرة. مع تسعير جدول الاحتياطي الفيدرالي المتناقص الآن (انظر الدولار والإحساس) ، يعكس انحدار منحنى العائد هذا الأسبوع إعادة تقييم لمسار السياسة ، مع سحب أول رفع لسعر الفائدة إلى سبتمبر 2022 (الرسم البياني 2).
بينما يهتم سوق السندات بالتضخم ، يستمر سوق الأسهم في التصفير. ركز المستثمرون انتباههم هذا الأسبوع على أرباح الشركات القوية ، مما يشير إلى أن الشركات الأمريكية كانت قادرة على تجنب تآكل هوامش الربح من خلال تمرير جزء على الأقل من الزيادات في الأسعار إلى المستهلكين.
قد تكون هذه أخبارًا جيدة لمستثمري الأسهم ، لكن زيادة تحمل المستهلك لارتفاع الأسعار قد يكون في حد ذاته أكثر ديمومة. في أقصى الحدود ، يمكن أن يؤدي هذا إلى دوامة الأجور - السعر حيث يطالب العمال بأجور أعلى لتعويض فقدان القوة الشرائية. في حين أن هناك القليل من الأدلة على ذلك حتى الآن ، فإن مجرد احتمال وجود عقلية تضخمية راسخة لن يمر دون أن يلاحظه أحد من قبل بنك مركزي لا يزال مكرسًا لنمو الأسعار المنخفض والمستقر.
كندا - التضخم تحت المجهر
كان هناك الكثير لتفكيكه في تدفق البيانات هذا الأسبوع ، وكان الكثير منه يتعلق بالموضوع المفضل لدى الجميع هذه الأيام: التضخم. أولاً كانت الحركات في الأسواق المالية ، والتي استمرت في الدوران حول الموضوع. ارتفعت أسعار السلع الأساسية ، مدعومة باضطرابات العرض. وفي الوقت نفسه ، استمرت عائدات السندات في الارتفاع في جميع المجالات ، حيث أدت مخاوف التضخم المستمرة إلى تقديم أسعار السوق لمعدلات السياسة المستقبلية.
بالانتقال إلى إصدارات البيانات ، بدأ بنك كندا استطلاعات الأعمال والمستهلكين للربع الثالث من جدول الإصدار. بدءًا بالإيجابيات ، أظهر كلا الاستطلاعين مرونة واسعة النطاق في توقعات الطلب ، مما يبشر بالخير للنمو الاقتصادي. على سبيل المثال ، ارتفع المؤشر المركب الرئيسي في استبيان توقعات الأعمال إلى 4.73. يعتمد هذا على التحسن اللائق بالفعل في الربع السابق. أشارت الدراسة الكندية لتوقعات المستهلك إلى اعتدال في نمو الإنفاق ، ولكن لا تزال مستوياته قوية.
على الرغم من هذا التفاؤل ، فإن ما سرق الأضواء هو مقاييس التضخم المصاحبة القائمة على المسح ، والتي زادت مرة أخرى. تحقيقا لهذه الغاية ، جاءت مخاوف سلسلة التوريد في طليعة الشركات. زادت الصعوبات في الحصول على المدخلات ونقص العمالة مقارنة بالربع الأخير. تتوقع الشركات أيضًا أن تستمر هذه القيود لفترة أطول (النصف الثاني من عام 2022). الجانب المشرق هو أن الشركات تتوقع زيادة في الإنفاق الرأسمالي والتوظيف (الرسم البياني 1). الجانب الآخر هو أن قيود العرض تم الاستشهاد بها أيضًا على أنها تؤثر على الإنتاج.
فيما يتعلق بموضوع التضخم ، أظهر تقويم هذا الأسبوع أيضًا زيادة بنسبة 4.4٪ على أساس سنوي في مؤشر أسعار المستهلك. استمرت الطاقة في الظهور بشكل بارز ، لكن أسعار المواد الغذائية أصبحت جزءًا أكبر من الصورة. ارتفاع التضخم هو مصدر قلق اقتصادي مشروع ، خاصة وأن ضغوط الأسعار أصبحت أوسع نطاقًا ، لكن يجب علينا وضع الوضع الحالي في سياقه. أولاً ، هذا ليس تضخمًا مصحوبًا بركود - وهو الوضع الذي يصاحب فيه ارتفاع التضخم نتائج اقتصادية متدهورة. لا يوجد دليل على ذلك في كندا ، حيث لا يزال سوق العمل وخلفية الطلب مرنة. ثانيًا ، لا تزال مقاييس التضخم طويلة الأجل راسخة نسبيًا ، كما يتضح من استطلاعات الأعمال والمستهلكين هذا الأسبوع. أخيرًا ، كان بنك كندا مرنًا في الاستجابة للنتائج الاقتصادية المتغيرة وكان من بين الأوائل الذين أشاروا إلى تحوله الضيق في وقت سابق من هذا العام.
في هذه الملاحظة ، سيكون استمرار التضخم أمرًا يجب مراقبته في إعلان بنك كندا الأسبوع المقبل. أظهرت المقاييس المستندة إلى السوق إعادة تسعير ملحوظة لارتفاع أسعار الفائدة بسبب مخاوف التضخم المتزايدة ، مع تسعير منحنى OIS الآن ثلاث زيادات في أسعار الفائدة بحلول صيف عام 2022. لا نتوقع أن يتحرك البنك المركزي بهذه السرعة ، لكن البنك المركزي من المرجح أن يشير البيان إلى مخاطر الصعود ، متوازناً مع التقدم الذي تم إحرازه حتى الآن في سد فجوة الإنتاج وإعادة الاقتصاد إلى التوظيف الكامل.
ميزة خاصة - سوف يتضاءل العمل عن بعد ، لكنه سيستمر في لعب دور أثقل مما كان عليه قبل الجائحة
من المحتمل أنك إذا كنت تستخدم جهاز كمبيوتر للعمل ، فسيتعين عليك العمل عن بُعد في مرحلة ما خلال الأشهر التسعة عشر الماضية. كان التحول إلى العمل عن بعد في الولايات المتحدة وكندا يكتسب قوة باطراد في السنوات التي سبقت الوباء. لكن الأزمة الصحية ساعدت في تسريع هذا الاتجاه بشكل كبير ، حيث أجبرت ملايين العمال في جميع أنحاء أمريكا الشمالية على العمل عن بُعد. عندما حدث هذا ، بقيت الكثير من المساحات المكتبية فارغة ، بينما ارتفعت معدلات الشغور. في ظل هذه الخلفية ، قام البناة ، من جانبهم ، بتخفيف دواسة البنزين - وهو اتجاه من المتوقع أن يستمر لبعض الوقت ويتجنب إثقال كاهل سوق مكاتب العقارات التجارية (CRE) أثناء تعافيه من ضربة الوباء.
مع تلقيح قطاعات كبيرة من سكان أمريكا الشمالية بالفعل ، قد يكون أسوأ ما في الأزمة الصحية قد انتهى. في الواقع ، عاد المزيد من العمال إلى المكتب ، حتى مع تباطؤ أحدث موجة عدوى ناجمة عن دلتا في معدل التقدم في أوائل الخريف. اعتبارًا من سبتمبر ، كان ما يقرب من 13٪ من العمال الأمريكيين لا يزالون يعملون من منازلهم بسبب الوباء ، بانخفاض عن الذروة التي بلغت حوالي 35٪ في وقت سابق من العام الماضي (الرسم البياني 1). لا يشمل هذا المقياس أولئك الذين يعملون عن بعد لأسباب أخرى غير الجائحة (تقدر بنحو 6٪ قبل الأزمة الصحية) ، مما يؤدي إلى بعض التقليل من العدد.
في كندا ، حيث تعمل الحكومات والشركات بحذر أكبر ، يواصل 24٪ من الموظفين العمل عن بُعد ، مقارنة بحوالي 40٪ في أعلى نقطة في العام الماضي ومستوى ما قبل الإصابة بالفيروس يبلغ 5٪ تقريبًا. لاحظ أنه نظرًا للاختلافات المنهجية ، فإن سلاسل البيانات هذه ليست مثالية للمقارنة بين التفاح والتفاح. ومع ذلك ، فإن النقطة الرئيسية التي يجب تسليط الضوء عليها هي أنه حتى مع انخفاض حصص العمل عن بُعد ، فإنها تظل أعلى بكثير من مستويات ما قبل الجائحة في كلا البلدين. مع تراجع الوباء واستئناف الشركات خطط العودة إلى المكاتب التي تم تعليقها نتيجة لموجة دلتا ، من المتوقع أن تتراجع حصص العمل عن بُعد في كليهما.
لا تزال الشركات والموظفون في طور تحديد الشكل الذي سيبدو عليه مستقبل العمل على المدى الطويل. تشير القرارات الخاصة بالشركة وبيانات المسح التي تم الإعلان عنها مؤخرًا إلى صورة مجزأة. ضع في اعتبارك أنه في حين أن الشركات التي تواجه العملاء قد تكون حريصة على إعادة الموظفين إلى المكتب ، فإن شركات مثل LinkedIn و Twitter و Amazon ستمنح العديد من موظفيها خيار العمل عن بُعد بدوام كامل. ثم هناك النهج المختلط ، حيث تسمح الشركات للعاملين بتقسيم الوقت بين العمل الشخصي والعمل عن بُعد. يبدو أن هذه الإستراتيجية الأخيرة ، التي قد تسمح بمزيد من المرونة ، تحظى بشعبية نسبية ، حيث تحظى بدعم 50-75٪ من الموظفين (اعتمادًا على الاستبيان).
مهما كان المسار الفردي ، هناك شيء واحد مؤكد: سيأخذ العمل عن بعد حصة أعلى بشكل دائم مما كان عليه قبل الوباء ، حتى مع استعادة المكتب التقليدي بعض النشاط. في النهاية ، سيعني هذا انخفاض الطلب على المساحات المكتبية على المدى الطويل. لكن الحاجة إلى تقليل كثافة العمال في عالم ما بعد الجائحة ، والتي يمكن تحقيقها من خلال زيادة المساحة لكل موظف ، يمكن أن توفر بعض التعويضات المهمة. في غضون ذلك ، إلى جانب مساحة أكبر للكوع ، ابحث عن مكاتب العمل لتصبح أكثر ترحيباً لأنها تتنافس مع وسائل الراحة في المكتب البعيد.




 Signal2forex.com - أفضل الروبوتات وإشارات الفوركس


