
بعد أسبوع مثير للغاية ، ستنتهي الأمور بشكل ملحوظ في الفترة التي تسبق عطلة نهاية الأسبوع في عيد الميلاد ، مع احتمال أن يعاني التجار من أزمة ما بعد البنك المركزي. من بين جميع الاجتماعات ، كان لإعلان بنك الاحتياطي الفيدرالي بلا شك التأثير الأكبر على الأسواق ، حيث تسبب في تراجع الدولار. لكن الأوقات الصعبة قد لا تنتهي بعد بالنسبة للدولار ، حيث أن جدول الأعمال الأمريكي هو الأكثر ازدحامًا في أسبوع هادئ بخلاف ذلك. في غضون ذلك ، يمكن أن تحصل الأسهم على دعم في نهاية العام إذا استجاب البنك المركزي الصيني لدعوات خفض أسعار الفائدة.
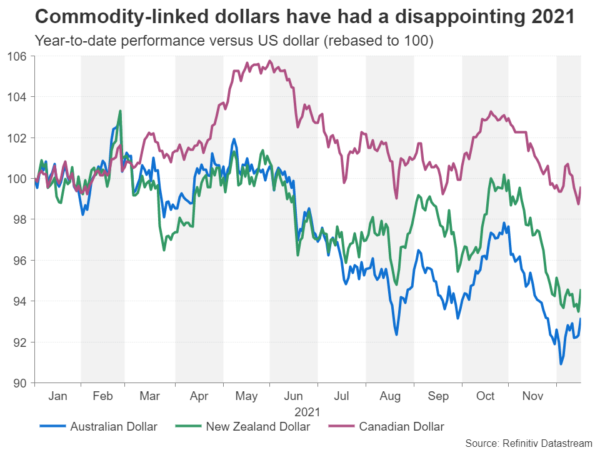
هل يمكن للاسترالي والكيوي ولوني العثور على بعض الحب؟
لقد كان عامًا كئيبًا بشكل مدهش بالنسبة للعملات الرئيسية المرتبطة بالسلع الأساسية. بدأ الدولاران الأسترالي والنيوزيلندي عام 2021 بمكاسب لكنهما انزلقوا إلى خسائر حيث قوضت عمليات الإغلاق غير المتوقعة ومرونة نظيرتها الأمريكية من جاذبيتها. كان أداء الدولار الكندي أفضل إلى حد ما ويمكن أن ينهي العام دون تغيير.
بعد المحور المتشدد للاحتياطي الفيدرالي ، من المحتمل أن يشعر بنك كندا براحة أكبر لرفع أسعار الفائدة في وقت أقرب مما كان متوقعًا وسط انتعاش قوي في سوق العمل الكندي. قد تعزز أرقام مبيعات التجزئة يوم الثلاثاء وقراءة الناتج المحلي الإجمالي الشهري لشهر أكتوبر والمقرر أن تصدر يوم الخميس حالة التشديد المبكر.
تتراجع البطالة في أستراليا بشكل سريع أيضًا بعد تخفيف القيود المفروضة على الفيروسات. ولكن على الرغم من أن الأسواق غير مقتنعة بالجبهة الحذرة لبنك الاحتياطي الأسترالي ، لم يتمكن الدولار الأسترالي من التقدم كثيرًا على خلفية التوقعات المتزايدة بأن صانعي السياسة سيبدأون في رفع أسعار الفائدة في منتصف عام 2022.
سيتم نشر محضر اجتماع بنك الاحتياطي الأسترالي لشهر ديسمبر يوم الثلاثاء ويمكن أن يكشف عما إذا كان هناك أي نقاش حول إنهاء شراء السندات في فبراير ، الأمر الذي سيمهد الطريق لرفع أسعار الفائدة في وقت مبكر.
في نيوزيلندا ، ستبدأ أرقام التجارة لشهر نوفمبر الأسبوع يوم الاثنين ولكن من غير المرجح أن تجذب الكثير من الاهتمام للكيوي.
قد يقوم بنك الشعب الصيني (PBOC) بخفض الأسعار
في الواقع ، سيكون الإعلان الأكثر أهمية بالنسبة للنيوزيلندي ومنافسيه المحفوفين بالمخاطر هو إعلان البنك المركزي الصيني. من المقرر أن يقرر بنك الشعب الصيني (PBOC) يوم الإثنين ما إذا كان سيخفض أسعار الفائدة وسط النمو المتقطع في الصين. تزايد الضغط على صانعي السياسة الصينيين في الآونة الأخيرة لبذل المزيد من الجهد لتحفيز الاقتصاد. بعد كل شيء ، لا يزال تضخم المستهلك قابلاً للإدارة في الوقت الحالي على الرغم من ارتفاع أسعار المنتجين ، وبعد التخفيض الأخير في نسبة متطلبات الاحتياطي ، كان هناك حديث عن أن الخطوة التالية ستكون خفض أسعار الفائدة الأولية للقرض لمدة عام وخمسة أعوام ، التي كانت معلقة منذ أبريل 2020.
إذا تم تخفيض معدلات الإقراض الرئيسية بهامش كبير ، فمن المفترض أن يكون هناك دعم كبير لأسواق الأسهم الآسيوية بالإضافة إلى الدولار الأسترالي الحساس للصين والأصول ذات المخاطر الأوسع.
يكاد يكون من المؤكد أن أزمة العقارات في الصين ستستمر حتى عام 2022 ، ومع استمرار الفوضى في سلسلة التوريد العالمية في خنق النمو ، قد يؤدي خفض سعر الفائدة إلى حد ما إلى تخفيف التشاؤم الحالي.
التضخم يزحف إلى أعلى في اليابان
دولة أخرى لم ترتفع فيها أسعار المستهلكين بعد بشكل كبير هي اليابان. كان مؤشر أسعار المستهلكين الأساسي 0.2٪ فقط على أساس سنوي في أكتوبر. ستصدر قراءات شهر نوفمبر يوم الجمعة ومن المتوقع أن تظهر ارتفاعًا طفيفًا إلى 0.4٪. من المحتمل أن يتسارع الاتجاه التصاعدي في عام 2022 حيث من غير المرجح أن تتجنب دولة صناعية كبيرة مثل اليابان التي تعتمد على الواردات للطاقة والمواد الخام ارتفاع التضخم إلى أجل غير مسمى.
ومع ذلك ، حتى مع ارتفاع التضخم ، فإن بنك اليابان هو الأقل احتمالا لتشديد السياسة خلال العام المقبل حيث يمكن للبلاد أن تستفيد بالفعل من ارتفاع الأسعار لفترة من الوقت بعد سنوات من الانكماش.
وبالتالي ، فإن أي مفاجأة إيجابية في بيانات مؤشر أسعار المستهلكين لا يُتوقع أن تقدم الكثير من الدعم للين الياباني.
انتعاش اليورو والجنيه الاسترليني على الأرض المهتزة
في أوروبا ، سيكون الوضع أكثر هدوءًا ، وعلى الرغم من الكثير من إشارات السياسة في الأيام القليلة الماضية ، قد لا يزال اليورو والجنيه الاسترليني يكافحان من أجل الاتجاه.
أشار البنك المركزي الأوروبي للتو إلى أنه يعتقد أن التضخم سينخفض إلى ما دون 2٪ بحلول عام 2023 لذلك ليست هناك حاجة لرفع أسعار الفائدة قبل الأوان ، في حين أن بنك إنجلترا أخطأ المستثمرين للاجتماع الثاني على التوالي ، ورفع تكاليف الاقتراض بمقدار 15 نقطة أساس.
من الواضح أن بنك إنجلترا قلق بشأن سوق العمل الضيق في وقت يبدو فيه أن قيود العرض التي تغذي التضخم ستستمر لبعض الوقت حتى الآن. ومع ذلك ، فإن منطقة اليورو تعاني من مشكلة بطالة عالية ، لذلك هناك خطر أقل من أن يصبح التضخم المرتفع راسخًا.
ولكن في حين يمكن تبرير استجابة الجنيه الإيجابي لقرار بنك إنجلترا ، فإن مكاسب اليورو بعد البنك المركزي الأوروبي محيرة. لقد اعتادت الأسواق على اقتراب البنك المركزي الأوروبي من التقلبات الحذرة ، ولكن في ديسمبر ، بذل صانعو السياسة أقل ما يحتاجون إليه للحفاظ على موقفهم المتشائم ، لذلك ربما خيب آمال بعض المتداولين.
علاوة على ذلك ، على الرغم من أن بنك الاحتياطي الفيدرالي كان متشددًا للغاية ، إلا أنه كان هناك ارتياح لأن الرئيس باول لم يضع اللجنة الفيدرالية للسوق المفتوحة في وضع تجريبي تلقائي نحو التطبيع الكامل. كل هذا يمكن أن يساعد اليورو في جهوده لتشكيل معقل حول 1.13 دولار. في غضون ذلك ، يحرز الجنيه تقدمًا في استعادة المقبض 1.33 دولار.
من غير المحتمل أن يكون لتقديرات الناتج المحلي الإجمالي في المملكة المتحدة المعدلة للربع الثالث المقرر يوم الأربعاء تأثير كبير على الجنيه الاسترليني. لكن البيانات الأمريكية قد تزعج ريش الجنيه واليورو.
ثيران الدولار يتجهون إلى التضخم في نفقات الاستهلاك الشخصي
سيبدأ تفريغ البيانات الأمريكية بمؤشر ثقة المستهلك الذي يتم مراقبته عن كثب ومبيعات المنازل القائمة يوم الأربعاء. يوم الخميس ، سيكون الدخل الشخصي وأرقام الإنفاق ، إلى جانب مؤشر أسعار نفقات الاستهلاك الشخصي الأساسي ، من أبرز الأحداث في الأسبوع. صدرت طلبات السلع المعمرة ومبيعات المنازل الجديدة والقراءة النهائية لمقياس ثقة المستهلك بجامعة ميشيغان يوم الخميس أيضًا.
كانت الأسواق مرتاحة بشأن تحول بنك الاحتياطي الفيدرالي المتشدد للغاية في اجتماع اللجنة الفيدرالية للسوق المفتوحة لشهر ديسمبر. ربما لعبت رسائل باول الواضحة واستعداده لتغيير المسار إذا لزم الأمر دورًا في تجنب الذعر. ولكن يبدو أن هناك قدرًا من الراحة أيضًا لأن بنك الاحتياطي الفيدرالي يريد السيطرة على التضخم بالإضافة إلى وضع حد لجميع التحفيز الزائد الذي يقول البعض إنه المسؤول عن ارتفاع الأسعار.
ومع ذلك ، قد يأمل المستثمرون أيضًا في أن التصرف في وقت مبكر يعني أن أسعار الفائدة لن تحتاج إلى الارتفاع كثيرًا. ولكن ماذا لو استمرت بيانات التضخم في التدهور؟ سيخضع هدوء السوق للاختبار من أرقام تضخم نفقات الاستهلاك الشخصي.
من المتوقع أن يرتفع مؤشر أسعار نفقات الاستهلاك الشخصي الأساسي - مقياس السعر المفضل لدى بنك الاحتياطي الفيدرالي - من 4.1٪ إلى 4.5٪ على أساس سنوي في نوفمبر. بالإضافة إلى ذلك ، من المتوقع أن يظل الاستهلاك قوياً ، حيث ارتفع بنسبة 0.6٪ على أساس شهري.
انخفض الدولار الأمريكي بعد قرار بنك الاحتياطي الفيدرالي مع انخفاض عوائد سندات الخزانة. يمكن أن يكون هذا مجرد حالة شراء للإشاعة ، بيع الأخبار للدولار. لكن الأمور يمكن أن تتغير بسهولة مرة أخرى إذا تم تذكير المستثمرين بأن الأمر قد يستغرق بضعة أشهر أخرى على الأقل قبل أن تتحسن صورة التضخم.




 Signal2forex.com - أفضل الروبوتات وإشارات الفوركس


