
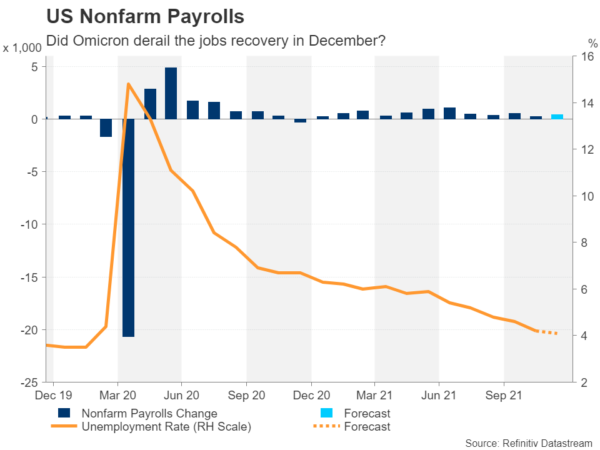
ساد الهدوء الأسواق خلال فترة العطلة ولكن الأسبوع القادم من المؤكد أن يجلب تقلبات متزايدة. لا بد أن يؤدي تقرير الوظائف غير الزراعية إلى جانب محضر اجتماع اللجنة الفيدرالية للسوق المفتوحة ومجموعة من البيانات الأمريكية الأخرى إلى تنبيه الأسواق ، في حين أن أرقام التوظيف والتضخم من كندا ومنطقة اليورو ، على التوالي ، من شأنها أيضًا تنشيط الأمور قليلاً. على الرغم من أن العديد من الأزواج الرئيسية كانت تنتعش مقابل الدولار الأمريكي وكانت وول ستريت قد سجلت ارتفاعًا قياسيًا تلو الآخر ، إلا أن التحركات الإضافية كانت متواضعة. يمكن أن يتغير كل ذلك في الأيام القليلة المقبلة.
يمكن أن يزعج محضر اجتماع NFP و FOMC الدولار
ستكون عودة تدريجية إلى العمل كالمعتاد في معظم البلدان باستثناء الولايات المتحدة حيث من المقرر أن يكون أسبوعًا كاملاً. مؤشر مديري المشتريات التصنيعي ISM هو أول بيانات من الدرجة الأولى لاستقبال 2022 يوم الثلاثاء. من المتوقع أن يشير مقياس نشاط التصنيع الذي يتم مراقبته عن كثب إلى التيسير في مؤشر مديري المشتريات من 61.1 إلى 60.2 في ديسمبر. إذا كان الانخفاض ناتجًا عن انخفاض في المكون المدفوع المسعّر ، فقد لا يكون هذا أمرًا سيئًا. من ناحية أخرى ، فإن الطلبات الجديدة الأضعف والمؤشر المدفوع الذي لا يزال مرتفعًا قد يثير قلق المستثمرين.
ستبقي فرص العمل الشاغرة في JOLTS لشهر نوفمبر يوم الثلاثاء وبيانات جداول الرواتب الخاصة ADP المقرر صدورها يوم الأربعاء المتداولين في حالة تخمين بشأن سوق العمل قبل تقرير الوظائف المهم للغاية يوم الجمعة. ستكون طلبات المصانع ومؤشر مديري المشتريات غير التصنيعي ISM الصادرة يوم الخميس هي البيانات الرئيسية الأخرى التي يجب مراقبتها قبل يوم الجمعة.
لكن بالطبع ، ستركز كل الأنظار على أرقام NFP ، خاصة بعد الفشل المفاجئ لشهر نوفمبر وتضخم حالات Covid-19 في الأسابيع الأخيرة. يتوقع المحللون زيادة بمقدار 400 ألف وظيفة في ديسمبر ، وبالنسبة لمعدل البطالة ينخفض إلى 4.1٪. من المتوقع أن يكون متوسط الدخل في الساعة قد تراجع من 4.8٪ إلى 4.1٪ على أساس سنوي.
من المحتمل أن تعتمد كيفية استجابة الأسواق لأرقام الوظائف على نغمة محضر اجتماع اللجنة الفيدرالية للسوق المفتوحة. سينشر بنك الاحتياطي الفيدرالي محضر اجتماعه لشهر ديسمبر يوم الأربعاء ، وعلى الرغم من أنه من غير المرجح أن يكشف عن أكثر بكثير مما أطلعه الرئيس باول للصحفيين بعد الاجتماع ، فقد يكون هناك بعض القرائن في توقيت أول رفع لسعر الفائدة.
كان مؤشر الدولار يتدرج بشكل جانبي منذ أواخر نوفمبر ، لذا فإن أي صدمات من الدقائق أو بيانات NFP يمكن أن تؤدي بسهولة إلى الاختراق.
الكندي البطيء يأمل في أوبك وزيادة التوظيف
الدولار الكندي هو أحد العملات التي بالكاد حققت أي نجاح خلال نوبة ضعف العملة الأمريكية الأخيرة. يأتي ضعف أداء الدولار الكندي على الرغم من أن أسعار النفط قد سجلت انتعاشًا قويًا من أدنى مستوياتها في أوائل ديسمبر.
وتجتمع أوبك وحلفاؤها يوم الثلاثاء لاتخاذ قرارهم الشهري بتحديد الإنتاج. من المحتمل أن يلتزم التحالف بخطته الحالية لإضافة 400,000 ألف برميل يوميًا شهريًا. على الرغم من أن Omicron قد ألقى بظلاله على توقعات الطلب في عام 2022 ، إلا أنه من المتوقع أن تكون اضطرابات السفر الجوي من ارتفاع حالات الإصابة بالفيروسات مؤقتة ولا تزال العديد من البلدان تواجه أزمة طاقة.
يمكن أن يربح الدولار الكندي إذا بدت منظمة أوبك + متفائلة بشأن صورة الطلب ولكن ستكون أرقام التوظيف الكندية يوم الجمعة مهمة أيضًا. أضاف الاقتصاد الكندي 153.7 ألف وظيفة مثيرة للإعجاب في نوفمبر ولكن ديسمبر كان من الممكن أن يكون شهرًا أكثر صعوبة لسوق العمل حيث اجتاحت Omicron البلاد.
في إصدارات أخرى ، من المقرر أيضًا صدور مؤشر آيفي لمديري المشتريات يوم الجمعة.
عملات محفوفة بالمخاطر في تنبيه أوميكرون
سيكون الأمر هادئًا للغاية بالنسبة للعملات الأخرى المرتبطة بالسلع الأساسية حيث لا توجد بيانات رئيسية من أستراليا ونيوزيلندا. ولكن مع تردد المستثمرين إلى حد ما بشأن مدى تأثير Omicron على الاقتصاد العالمي ، فإن أي عناوين رئيسية حول القيود الجديدة قد تضر بالعملات ذات المخاطر العالية ، بما في ذلك الجنيه الإسترليني.
كانت مخاوف الصين معلقة أيضًا على الأسواق ومن المرجح أن تتم مراقبة مؤشر مديري المشتريات التصنيعي لشهر ديسمبر Caixin يوم الثلاثاء بحثًا عن أي إشارات على تخفيف التباطؤ الاقتصادي.
في هذه الأثناء ، في المملكة المتحدة ، لا ينبغي للمستثمرين المبالغة في التفاؤل بشأن عدم وجود قيود فيروسات جديدة في إنجلترا ، حيث قد يفاجئ بوريس جونسون بإعلان قواعد أكثر صرامة بعد العام الجديد بفترة وجيزة وسط ارتفاع حالات دخول المستشفيات من كوفيد.
قد يتعرض الجنيه لخطر التعرض لضربة كبيرة من أي إعلان من هذا القبيل.
كان الارتياح الواسع بشأن انخفاض حدة أوميكرون سلبيًا بالنسبة للين الياباني كملاذ آمن. في حالة المخاطرة بتدهور المعنويات من تصاعد العدوى وربما فرض قيود أكثر صرامة ، فقد يتمتع الين ببعض الانتعاش. في غضون ذلك ، ستكافح البيانات اليابانية حول إنفاق الأسر ونمو الأجور والتضخم في منطقة طوكيو يوم الجمعة لجذب الكثير من الاهتمام.
هل يرتفع التضخم في منطقة اليورو مرة أخرى؟
أخيرًا ، في منطقة اليورو ، سيكون مؤشر أسعار المستهلكين الخاطف لشهر ديسمبر هو الحدث الأبرز وسط بعض الشكوك مؤخرًا حول الموقف المتراخي للبنك المركزي الأوروبي بشأن ارتفاع التضخم. كان صانعو السياسة في البنك المركزي الأوروبي يلمحون إلى أن التيسير الكمي قد ينتهي في عام 2022 ويمكن أن تبدأ الأسعار في الارتفاع في عام 2023 ، على الرغم من أن المستثمرين لم يشتروا هذا التفاؤل ولا يزال اليورو عالقًا بالقرب من أدنى مستوياته في 2021.
قفز التضخم في منطقة اليورو إلى 4.9٪ على أساس سنوي في نوفمبر ومن المتوقع أن يتراجع إلى 4.7٪ في ديسمبر. قد يؤدي ذلك إلى تخفيف الضغط عن البنك المركزي الأوروبي إذا كان ذلك على المدى القصير. لكن التضخم ليس المشكلة الوحيدة للبنك المركزي الأوروبي ، حيث تلقت توقعات النمو في منطقة اليورو ضربة من موجة Omicron التي أدت إلى قيام العديد من الحكومات الأوروبية بفرض إجراءات أكثر صرامة فيما يتعلق بالفيروس.
لا يعتقد معظمهم أن البنك المركزي الأوروبي سيكون في وضع يسمح له برفع أسعار الفائدة في أي وقت قريب ، ولهذا السبب لم يتمكن اليورو من إحراز تقدم كبير مقابل الدولار.
ولكن سيكون هناك الكثير من الإصدارات الأخرى الأسبوع المقبل لإلقاء بعض الضوء على اقتصاد منطقة اليورو ، بما في ذلك مؤشر مديري المشتريات التصنيعي النهائي يوم الاثنين ، يليه تقرير الخدمات النهائي يوم الأربعاء. تصدر الطلبيات الصناعية الألمانية يوم الخميس ، مع صدور أرقام الإنتاج يوم الجمعة. كما سيتم تقريب الأمور يوم الجمعة سيكون مؤشر المعنويات الاقتصادية ومبيعات التجزئة للكتلة.




 Signal2forex.com - أفضل الروبوتات وإشارات الفوركس


