
Insiderhandel er fortsat et voldsomt problem på Wall Street, med ny forskning, der viser, at landets største finansielle institutioner lægger store summer på ved hjælp af ikke-offentlig information.
En undersøgelse fra University of Cambridge og Stanford indebærer, at velinformerede insidere hos store amerikanske banker forstærket overskud takket være avanceret kendskab til offentlige programmer under finanskrisen.
Specifikt fandt økonomerne “stærke beviser” for et forhold mellem politiske forbindelser og informeret handel, især i den periode, hvor Troubled Asset Relief Program-midler blev fordelt. Resultaterne blev rapporteret i The Economist.
TARP, der blev undertegnet i lov i 2008, tillod det amerikanske finansministerium at købe eller forsikre op til $ 700 milliarder i giftige aktiver og egenkapital, hvoraf $ 250 milliarder flydede til banker. Så vigtig var denne kontante infusion, at landets ni største banker skulle deltage, med drøftelser om interventionen, der fandt sted i private møder mellem regeringen og finansielle insidere.
”Politiske forbindelser ser ud til at have spillet en rolle i fordelingen af disse midler,” skrev Alan Jagolinzer, professor ved University of Cambridge's Judge Business School. "Således var politisk forbundne insidere ved førende finansielle institutioner i stand til at blive uforholdsmæssigt privat informeret om omfanget af regeringens indblanding."
"Vores fund tyder på, at politisk forbundne insidere havde en informationsfordel under krisen og handlede for at udnytte denne fordel," tilføjede han.
I overensstemmelse med deres hypotese fandt Jagolinzer og hans kolleger intet bevis for, at insiderhandel øgede præstationen i de to år før krisen og oprettelsen af TARP. Derimod virkede insidere i de ni måneder efter programmets oprettelse meget bedre til at positionere sig.
Der var ingen forskel i tilbagevenden for insidere, der havde politiske forbindelser, og dem, der ikke havde det i perioden før krisen, fandt forskerne. Men inden for den periode, TARP-midler blev fordelt, var en måneds afkast af insidere med politiske forbindelser og dem uden dem både økonomisk og statistisk signifikant, henholdsvis 8.89 procent versus 2.81 procent.
Jay Clayton, advokaten, der blev tappet sidste år af præsident Donald Trump for at lede Securities and Exchange Commission, hævdede, at agenturet ikke har brug for kongres hjælp til at retsforfølge insiderhandel.
”Jeg ser på det på denne måde,” sagde Clayton i september. "Jeg synes, vi gør et ret godt stykke arbejde i dette rum, da jeg sammenligner det med andre jurisdiktioner."
SEC nyligede en stor sejr imod internhandlere med en domstolsafgørelse, der fastholdt 2014-overbevisningen af tidligere SAC Capital Advisors porteføljeforvalter Mathew Martoma.
Anden amerikanske kredsløbsret konkluderede i august sidste år, at føderale anklagere ikke længere har brug for at vise et "meningsfuldt tæt personligt forhold" mellem udbyderen af insider-intel og modtageren af tipet.
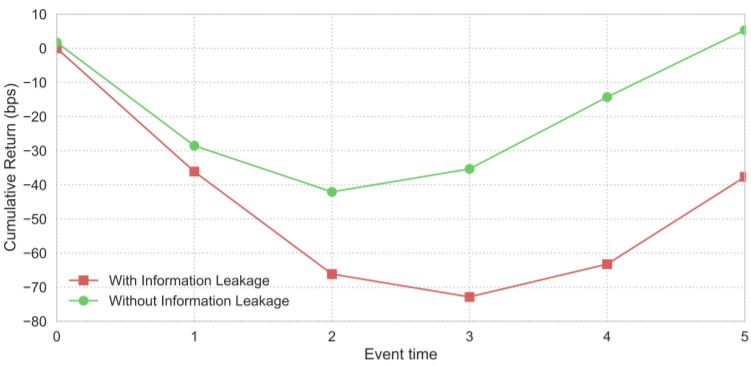
Mens det første papir begrænsede sig til TARP, viste et andet papir fra Harvard Business School, at store investorer har en tendens til at handle mere i perioder forud for porteføljens likvidationsmeddelelser, hvilket giver udvalgte kunder en konkurrencemæssig fordel i forhold til detailinvestorer.
Denne undersøgelse brugte et detaljeret handelsniveau datasæt fra Abel Noser Holdings, der rapporterede oplysninger om de institutionelle investorer og mæglere involveret i hver handel mellem 1999 og 2014.
"Aware" -mæglere kan have et incitament til at tipse deres større kunder om en forestående porteføljeafvikling, hvilket giver rovdyrhandlere en chance for at sælge de samme aktiver, siger undersøgelsen.
Kilde: Di Maggio et al., 2017
”Hovedresultatet af denne analyse er, at de bedste kunder hos de opmærksomme mæglere er væsentlig mere tilbøjelige end andre kunder til at sælge de aktier, som den likviderende manager aflæsser under brandsalget,” skrev Marco Di Maggio, adjunkt ved Harvard Business School. . "De rovfaglige handler genererer mindst 50 basispoint i løbet af 10 dage og medfører, at likvidationsomkostningerne for den nødlidende fond næsten fordobles."
"Vi finder ud af, at de klienter, der er mere tilbøjelige til at modtage ordreflowoplysninger, har en tendens til at øge deres provision til mæglerne," tilføjede Di Maggio, "hvilket stærkt antyder et quid pro quo mellem disse parter."
Link til informationskilden: www.cnbc.com




 Signal2forex.com - Bedste Forex robotter og signaler


