
De finansielle markeder rystes af Trumps overdrevne eskalering i handelsbesværet med Kina. I skrivende stund er FTSE ned -0.4%, DAX ned -1.2% og CAC ned -1.1%. Dow åbner ved at falde mere end -300%. På valutamarkederne er yen og schweiziske franc de stærkeste på risikoaversion sammen med dollar. I mellemtiden er australske dollar værst ramt for sine tætte bånd til både USA og Kina. New Zealand og Euro følger efter som næst- og tredjesvageste.
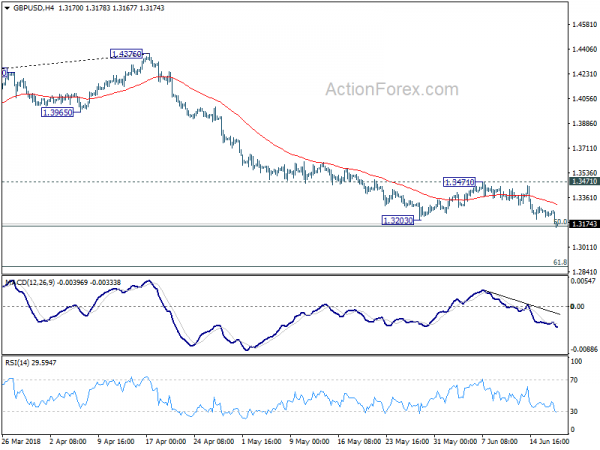
Teknisk set bekræfter GBP/USDs brud på 1.3203 support genoptagelse af nedadgående trend fra 1.4376. EUR/CHF's brud på 1.1505 mindre støtte indikerer også fuldførelsen af det seneste opsving fra 1.1366. Hvis det ser ud til, at det bare er et spørgsmål om tid for EUR/USD at bryde igennem 1.1509 lav for at genoptage et større fald.
Handelskrig vil helt sikkert ske, og kan løbe ud af tolden
Som det fremgår af en USTR-erklæring, der blev frigivet i går, beordrede Trump handelsrepræsentanten Robert Lighthizer til at identificere 200 mia. USD af kinesiske produkter for yderligere 10 % told som svar på Kinas gengældelse på sektion 301-tariffer. Det kinesiske handelsministerium svarede ved at love at bekæmpe amerikansk afpresning, der afviger fra den konsensus, der blev opnået under handelsforhandlingerne i de sidste par måneder.
Dagens kraftige fald, og aktierne viste, at investorerne endelig er ved at vågne op til risikoen for yderligere eskalering. Vi har tidligere påpeget, at Trump ikke har til hensigt at forhandle. Når han vil tale, kan han ubetinget stoppe militærøvelse med sydkoreaner for at "forhandle i god tro". Da han ikke ønskede at diskutere, planlagde han at forlade G7-topmødet tidligt og brugte den canadiske premierminister Justin Trudeau som syndebuk til at omstøde aftalen til hele gruppens kommunikation. Det er tydeligt, at alle møder mellem kinesiske og amerikanske handelsembedsmænd var tidsspilde, da Trumps vilje til at forhandle blot er løgn.
Trump vil ikke engang lytte til sine egne medamerikanere. Farmers for Free Trade-gruppen vil lancere en tv-reklame mod handelskrig. Landbrugsforeninger har lanceret en #TradeNotTariffs-kampagne. De amerikanske handelskamre har kritiseret, at "pålæggelse af told lægger omkostningerne ved Kinas unfair handelspraksis direkte på skuldrene af amerikanske forbrugere, producenter, landmænd og ranchere. Det er ikke den rigtige tilgang." Disse stemmer er faldet ind i Trumps ignorerende døve ører.
Indtil videre har reaktionerne på markederne vist, at investorer tænker ud over takster. De indsatser, som Trump rejste, overstiger allerede den samlede mængde af amerikansk import til Kina. Kina ville være nødt til at vende sig til ikke-toldmæssige foranstaltninger for at imødegå amerikansk mobning. Virkningen af det kan være endnu mere ødelæggende for begge landes økonomier.
Kinas PBoC som forberedelse til eskalering af handelskrigen
I et interview sagde Kinas PBoC-guvernør Yi Gang, at den seneste volatilitet på aktiemarkedet er følelsesdrevet og opfordrede investorer til at forblive rolige. Han henviste til et fald på -3.78% i Shanghai Composite i dag. Yi tilføjede, at modstandsdygtigheden i den kinesiske økonomi er steget. Efterhånden som den indenlandske efterspørgsel steg, er Kinas afhængighed af international handel desuden faldet fra 64 % i 2006 til 33 % sidste år. Det er endnu lavere end verdens gennemsnit på 42. Overskuddet på betalingsbalancens bidrag til BNP faldt også fra 10 % i 2007 til 1.3 % sidste år. Han bemærkede, at det "økonomiske endogene potentiale er enormt, og der er tilstrækkelige betingelser og plads til at håndtere forskellige handelsfriktioner."
Tidligere i dag tilførte PBoC 200B CNY likviditet i markederne gennem sin mellemfristede udlånsfacilitet (MLF). PBoC sagde, at kontantindsprøjtningen skulle "kompensere for mellem- til langsigtet likviditetsgab i banksystemet". Men det ses af analytikere som en del af pakken af foranstaltninger, der beskytter økonomien, som forberedelse til yderligere eskalering af handelskonflikter med USA. Ud over det menes det, at Kina også vil fremskynde stigningen i den indenlandske efterspørgsel gennem skattepolitikker som skattelettelser og udgifter.
Ifo nedjusterede især de tyske vækstprognoser
Ifo sagde i en rapport i dag, at "stormskyer samler sig over tysk økonomi". Det sagde, at opsvinget siden sidste år har "tabt fremdrift", og "især internationale økonomiske risici har vækst betydeligt. Den tyske BNP-vækst forventes at aftage fra 2017's 2.2 % til 1.8 % i 2018 og 1.8 % i 2019. Det er en bemærkelsesværdig nedjustering fra forårets prognoser på 2.2 % i 2018 og 2.0 % i 2019. Inflationen forventes dog fra 1.8 mia. % i 2017 til 2.0 % i 2018 og 2.1 % i 2019. Det er opjusteringer fra forårets prognoser på 1.7 % i 2018 og 1.9 % i 2019.
Selv efter nedjusteringen af vækstfremskrivningen bemærkede Ifo, at nedadgående risici er "øget betydeligt". Det fremhævede især USA som ekstern risiko. Den påpegede "i juni 2018 indførte USA told på 25 % på stål og 10 % på aluminiumimport fra Canada, Mexico og EU. Selvom de langsigtede virkninger af disse tariffer er relativt svage, overvejer USA i øjeblikket, om man også skal indføre en told på importerede biler. Samlet set vil dette føre til betydeligt højere BNP-tab. Samtidig har EU og Kina annonceret gengældelsestold, hvilket betyder, at indførelsen af yderligere handelsbarrierer ikke længere er en ubetydelig risiko.”
Derudover pegede Ifo på amerikansk udløst udbudsside, der driver olieprisstigningen som en anden risiko. Den bemærkede, "stigningen i oliepriserne frem til begyndelsen af dette år var i vid udstrækning efterspørgselsdrevet. Siden da har gnidninger mellem USA og Iran fremmet en stigning i oliepriserne på udbudssiden, hvilket sandsynligvis vil have en dæmpende indvirkning på verdensøkonomien. Hvis presset fra den amerikanske regering på EU skulle blive så stort, at EU ophævede atomaftalen, ville oliepriserne fortsætte med at stige og bremse væksten i verdensproduktionen.”
ECB Draghi: Politik for at forblive tålmodig, vedholdende og forsigtig
ECB-præsident Mario Draghi holder sin tale om "Pengepolitik i euroområdet" ved ECB-forum om centralbankvirksomhed i dag.
Han indledte med at sige, at "euroområdets økonomi fortsætter på en vækststi, og inflationen vender gradvist tilbage mod vores mål." Men nyere data skabte "spørgsmål om holdbarheden af vækstudsigterne". Og finanskrisen præsenterede politiske beslutningstagere for "nye spørgsmål og friske udfordringer med at forstå løn- og prisfastsættelsesprocessen." Indtil videre vil "rigtig grad af monetær tilpasning" hjælpe med at løfte inflationen mod målet. Og det vil blive "opretholdt selv efter en gradvis afvikling af vores nettoaktiver." Draghi understregede, at "dette kræver, at pengepolitikken i euroområdet forbliver tålmodig, vedholdende og forsigtig."
Draghi gentog de beslutninger, der blev truffet i sidste uge om at afslutte aktivkøbsprogrammet i december, geninvestere de principielle betalinger bagefter og holde renten uændret gennem sommeren 2019. Han tilføjede, at "denne forbedrede fremadrettede vejledning klart signalerer, at vi vil forblive tålmodige med fastlægge tidspunktet for den første rentestigning og vil derefter tage en gradvis tilgang til at justere politikken.
RBA usikker på næste skridt er en vandretur?
En stor overraskelse fra de RBA-minutter, der blev udgivet i dag, er, at det ikke længere forudsiger, at den næste rate flyttes som en stigning. Tilbage i møde- og aprilmøderne i april og maj bemærkede centralbanken, at "under de nuværende omstændigheder var medlemmerne enige om, at det var mere sandsynligt, at det næste træk i cash rate ville være op, snarere end ned." Men sådan henvisning er taget ud fra juni minutter.
Selv om det er en bemærkelsesværdig ændring, bør den ikke tages for alvor for øjeblikket. Protokollen var på mødet i juni 5. I juni 13, forrige onsdag, gentog RBA-guvernør Philip Lowe i en tale, at "nationalregnskabet bekræftede, at den australske økonomi bevæger sig i den rigtige retning ... Hvis det fortsat er tilfældet, er det sandsynligt, at det næste træk i interesse satser vil være op, ikke nede. "
Ellers afslørede protokollen intet særligt. Den vigtigste faktor bag RBA's neutral holdning er en svag lønudvikling. Det gentog, at arbejdsløsheden stod på 5.5%. Forholdet mellem ledige stillinger og antallet af ledige arbejdstagere var fortsat godt under niveauet set et årti tidligere. Begge foreslog, at "ledig kapacitet forblev på arbejdsmarkedet." Og "lønningerne havde fortsat vokset med en lav og stabil sats".
Også fra Australien faldt husprisindekset -0.7% i Q1 mod forventning om -0.9%.
GBP / USD Mid-Day Outlook
Daglige drejninger: (S1) 1.3220; (P) 1.3253; (R1) 1.3279; Mere…
GBP/USD's fald genoptog efter kort konsolidering. Brud på 1.3203 lav bekræfter genoptagelse af hele faldet fra 1.4376. Intradag bias er tilbage på nedsiden. Vedvarende brud på 50% retracement på 1.1946 til 1.4376 ved 1.3161 vil bane vejen for 61.8% retracement ved 1.2875 næste gang. På opsiden er brud på 1.3471 modstand nu nødvendig for at indikere kortsigtet bund. Ellers vil udsigterne forblive bearish i tilfælde af genopretning.
I det større billede tyder den nuværende udvikling på, at hele mellemlangt genoprettelse fra 1.1936 (2016 low) allerede er færdiggjort ved 1.4376, med trendlinjen brudt solidt, på bearish divergenstilstand i daglig MACD efter afvisning fra 55 måned EMA (nu ved 1.4182) . 61.8% retracement af 1.1936 (2016 lav) til 1.4376 ved 1.2874 er det næste mål. Vi vil være opmærksomme på reaktionen derfra for at vurdere muligheden for langsigtet tendens genoptagelse. For øjeblikket vil udsigterne forblive bearish, så længe 55 dag EMA (nu ved 1.3540) holder, selv i tilfælde af stærk rebound.
Opdatering af økonomiske indikatorer
| GMT | CCY | Events | Actual | Forecast | Tidligere | Revideret |
|---|---|---|---|---|---|---|
| 01:30 | AUD | Husprisindeks Q / Q Q1 | -0.70% | -0.90% | 1.00% | |
| 01:30 | AUD | RBA minutter juni | ||||
| 05:45 | CHF | SECO økonomiske prognoser | ||||
| 08:00 | EUR | Eurozone Nuværende Konto (EUR) Apr | 28.4B | 30.3B | 32.0B | |
| 12:30 | USD | Boliger starter maj | 1.35M | 1.31M | 1.29M | |
| 12:30 | USD | Byggetilladelser maj | 1.30M | 1.35M | 1.36M |




 Signal2forex.com - Bedste Forex robotter og signaler



