
Bank of Japan (BoJ) vil annoncere sin politiske beslutning under onsdagens asiatiske session, hvor investorer forventer ingen ændring af bankens løse politiske rammer efter nogle justeringer ved den forrige samling. I stedet kan markedsfokus primært falde på, hvordan embedsmænd opfatter eskaleringen i globale handelsspændinger, og i hvilket omfang disse kan påvirke Japan. En forsigtigt klingende tone i den politiske redegørelse kan vise sig at være noget negativ for yenen.
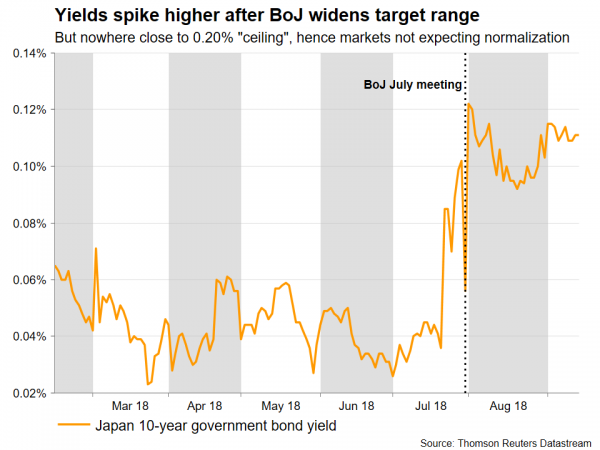
Stealth-nedskæring eller gøre "QQE med udbyttekurvekontrol"-rammen mere bæredygtig? Dette har været den debat, der har raset på markederne, siden BoJ justerede sin politik på det seneste møde i juli. For at forklare – under de nuværende rammer har BoJ lovet at holde renten på længerevarende japanske statsobligationer (JGB) fast "omkring 0%" i et forsøg på at stimulere låntagning og investering i Japan. Før samlingen i juli, hver gang renterne på 10-årige JGB'er forsøgte at krydse over 0.10 %, intervenerede BoJ i markedet og købte så mange obligationer som nødvendigt for at presse renterne ned igen.
Så i juli meddelte politiske beslutningstagere, at de vil tillade renterne at svinge i et bredere interval, dobbelt så stort som før, hvilket implicit hæver "loftet" for 10-årige renter til 0.20 %. Mens banken indrammede disse ændringer som at gøre sit lempelsesprogram mere bæredygtigt, hævder nogle, at disse i virkeligheden svarer til "stealth tightening", da BoJ nu er nødt til at købe færre obligationer for at opretholde sit afkastmål. Men et flertal af investorerne deler tilsyneladende ikke denne opfattelse. Hvis dette rent faktisk blev opfattet som et skridt i retning af normalisering, ville man forvente at se associerede markedsreaktioner – nemlig at japanske renter stiger højere og yenen styrkes på forventninger om højere renter hen ad vejen. Ingen af delene er sket, hvor yenen kun tiltrækker sikre-havne-bud, og 10-årige renter forbliver langt væk fra 0.20 % "loftet", hvilket tyder på, at markederne stadig ser en BoJ-normalisering som værende langt væk.
Dette er forståeligt at dømme ud fra japanske økonomiske data, som fortsætter med at træde vand. Mens nogle nylige udgivelser, herunder BNP-væksten for 2. kvartal, overraskede opadrettet, og arbejdsmarkedet forbliver robust, har disse ikke vist sig i et stærkere inflationspres. De årlige overordnede og kerne-CPI-satser klokkede ind på henholdsvis 0.9 % og 0.8 % i juli, forblev langt under BoJs 2.0 %-mål og øvede lidt pres på embedsmænd for realistisk at overveje normalisering.
Derfor, med den seneste udvikling, der ikke er væsentlig nok til at berettige nogen ændring i politik eller fremadrettet guidance, især efter de seneste justeringer, vil markederne sandsynligvis primært fokusere på tonen i den medfølgende erklæring for at måle, hvordan BoJ kan fortsætte fremadrettet. Især kan investorer være interesseret i at se, hvordan politiske beslutningstagere ser på de risici, der udspringer af USA's handelsstrid med Kina, om sådanne usikkerheder forventes at påvirke Japans vækstudsigter, og i givet fald i hvilket omfang. Derudover tyder de seneste medierapporter på, at Japan kan være det næste mål på Trumps handelsradar.
Samlet set, hvis de stadig lunne inflationsudsigter kombineres med handel risikerer at kaste en skygge over den eksportdrevne økonomi, har BoJs politiske beslutningstagere sandsynligvis mere incitament til at fastholde en ret forsigtig holdning. Guvernør Kuroda kunne fremhæve forpligtelsen til at holde renterne "meget lave", hvilket implicit bekræfter, at den nuværende politiske ramme vil forblive på plads i en længere periode. På marginen kan et sådant signal vise sig at være negativt for yenen. Med BoJ, der holder de japanske renter fast omkring 0 %, mens andre centralbanker som Fed hæver renten, vokser renteforskellene mellem Japan og resten af verden gradvist, hvilket gør yenen mindre attraktiv i forhold til valutaer som dollaren.
I tilfælde af en forsigtigt klingende bias kan dollar/yen stige højere og udfordre 112.65-zonen, præget af det indre sving lavt den 19. juli. Hvis tyrene formår at trænge igennem den, kan yderligere fremskridt støde på modstand nær de ni- måneds højeste på 113.16. Tværtimod, hvis BoJ generelt virker optimistisk og nedtoner handelsrisici, kan parret falde. Øjeblikkelig støtte kan komme omkring 111.75, en zone, der for nylig begrænsede to stævner. En nedadgående pause kan se mulighed for en test af 200-perioders glidende gennemsnit på 4-timers diagrammet, på 111.11, før det laveste 7. september på 110.37 kommer til syne.
Ser man forbi BoJ, kan japansk politik også være i søgelyset i denne uge, da premierminister Abes regerende LDP-parti torsdag vil afholde et lederkapløb. Han forventes i vid udstrækning at bevare sin position, og hvis det er tilfældet, kan det også vise sig (lidt) negativt for yenen, i betragtning af at Abe ses som en stor fortaler for løs pengepolitik. Husk på, at "aggressiv pengepolitik" er en af de tre pile i Abenomics, premierministerens flagskibsstrategi til at bekæmpe deflation.
Endelig vil nationen på fredag se udgivelsen af opdaterede inflationstal for august. Selvom yenen typisk ikke reagerer meget på økonomiske data, i betragtning af at disse er afgørende for BoJ, kunne de tiltrække sig en vis opmærksomhed som en førende indikator for, om politiknormalisering er på kort tid eller ej.




 Signal2forex.com - Bedste Forex robotter og signaler


